
熊牛轉變的關鍵:第二條 S 型增長曲線

第二條 S 增長曲線是在實際約束下,透過收益率、勞動力和可信度,將金融的結構性正常化的結果。
第二條 S 增長曲線是在實際約束下通過收益率、勞動力和可信度將金融的結構性正常化的結果。
撰文:arndxt
編譯:AididiaoJP,Foresight News
流動性擴張仍然是主導性的宏觀敘事。
衰退信號滯後,結構性通貨膨脹具有黏性。
政策利率高於中性水平但低於緊縮門檻。
市場為軟著陸定價,但真正的調整是制度層面:從廉價流動性到有節制的生產力。
第二曲線並非週期性。
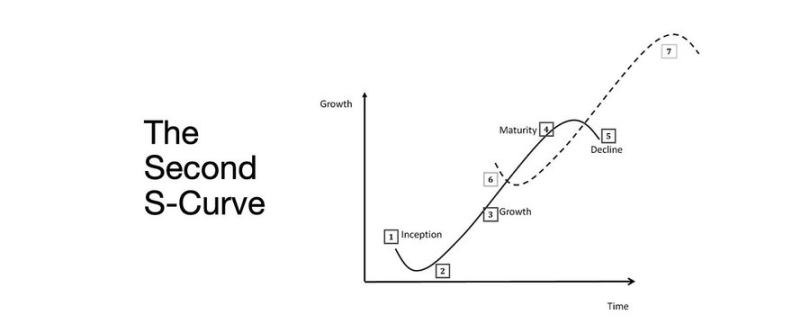
它是在實際約束下通過收益率、勞動力和可信度將金融的結構性正常化。
週期轉換
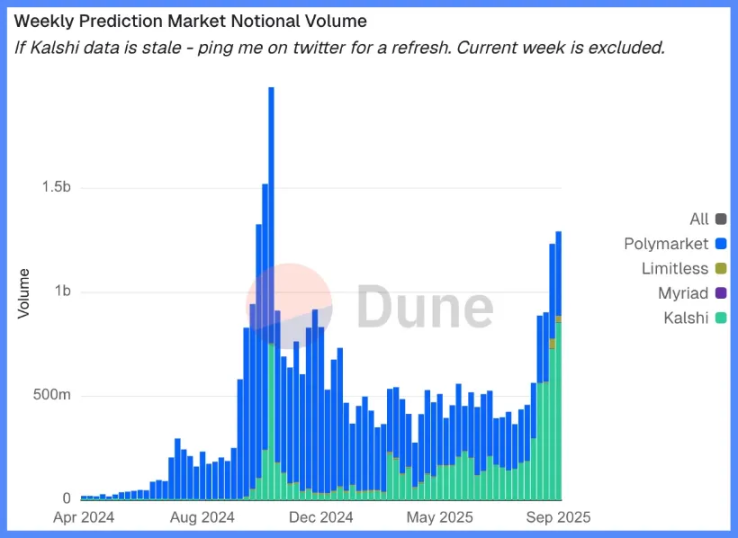
Token2049 新加坡會議標誌著從投機性擴張向結構性整合的轉折點。
市場正在對風險重新定價,從敘事驅動的流動性轉向收入支持的收益率數據。
關鍵轉變:
- 永續去中心化交易所保持主導地位,Hyperliquid 確保了網絡規模的流動性。
- 預測市場正作為信息流的功能性衍生品而興起。
- 擁有真實 Web2 應用場景的 AI 相關協議正在悄然擴大收入。
- 再質押和 DAT 已見頂;流動性分散化顯而易見。
宏觀制度:貨幣貶值、人口結構、流動性
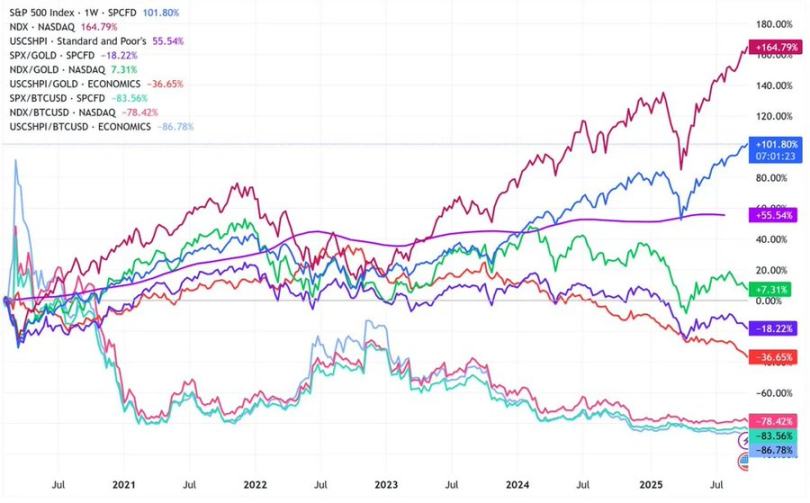
資產通脹反映的是貨幣貶值,而非有機增長。
當流動性擴張時,久期資產表現優於大盤。
當流動性收縮時,槓桿和估值會被壓縮。
三個結構性驅動因素:
- 貨幣貶值:償還主權債務需要持續的資產負債表擴張。
- 人口結構:人口老齡化降低生產力,強化了對流動性的依賴。
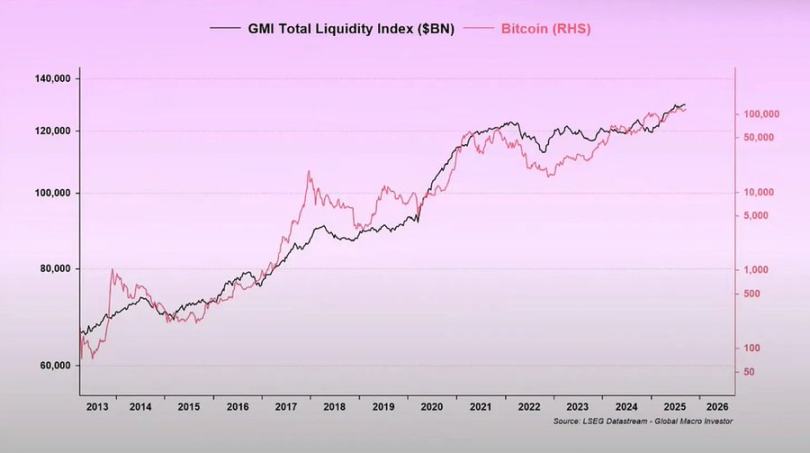
- 流動性管道:全球總流動性即中央銀行和銀行系統儲備的總和自 2009 年以來跟蹤了 90% 的風險資產表現。
衰退風險:滯後數據,領先信號
主流的衰退指標是滯後性的。
CPI、失業率和薩姆規則在經濟下滑開始後才會確認。
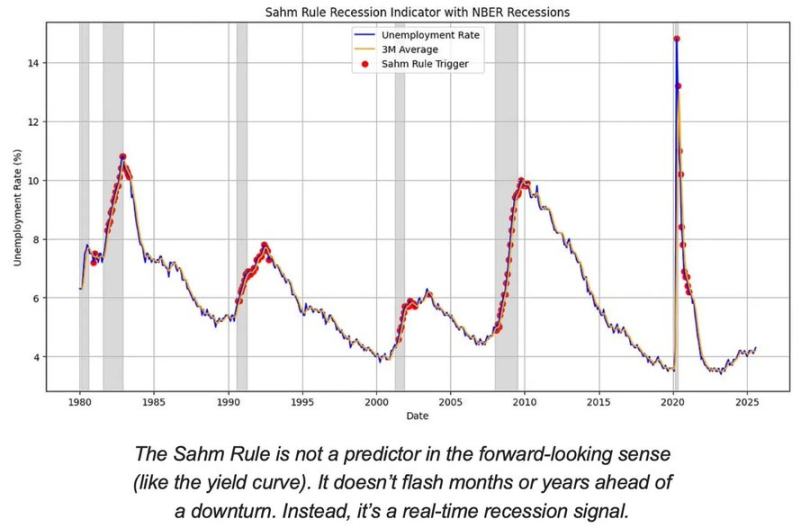
美國處於經濟週期後期,而非衰退期。
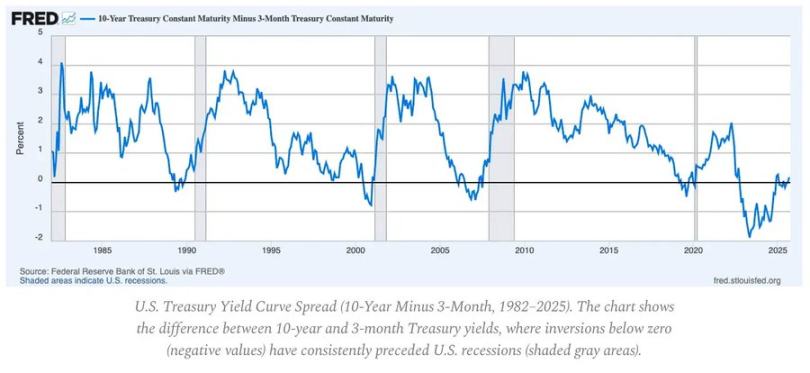
軟著陸的可能性仍然高於硬著陸風險,但政策時機是制約因素。
領先指標:
- 收益率曲線倒掛仍然是最清晰的先行信號。
- 信用利差得到控制,表明沒有迫在眉睫的系統性壓力。
- 勞動力市場正在逐步降溫;就業在週期內仍然緊張。
通脹動態:最後一英里問題
商品反通脹已完成;服務通脹和工資黏性現在將整體 CPI 錨定在 3% 附近。
這「最後一英里」是自 1980 年代以來反通脹最複雜的階段。
- 商品通縮現在抵消了部分 CPI 的影響。
- 工資增長接近 4% 使服務通脹保持高位。
- 住房通脹在測量上滯後;真實的市場租金已經降溫。
政策含義:
- 美聯儲在可信度與增長之間面臨權衡。
- 過早降息有再次加速的風險;維持過久則有過度緊縮的風險。
- 均衡結果是新的通脹底線接近 3%,而非 2%。
宏觀結構
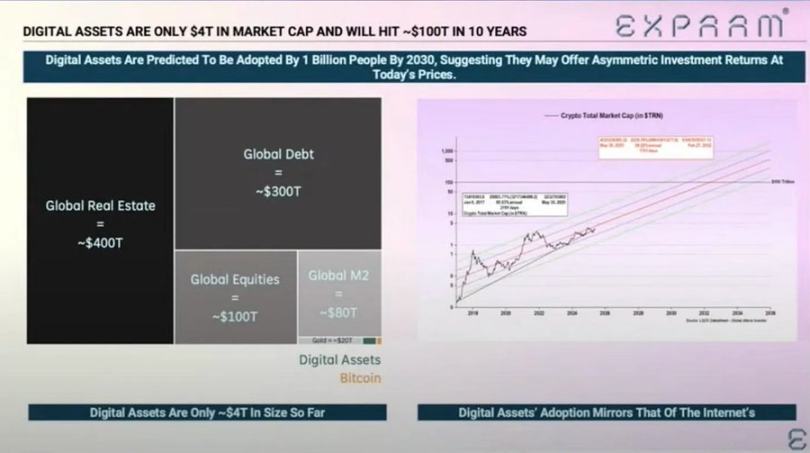
三個長期通脹錨點仍然存在:
- 去全球化:供應鏈多元化提高了轉型成本。
- 能源轉型:資本密集的低碳活動增加了短期投入成本。
- 人口結構:結構性勞動力短缺造成持續的工資剛性。
這些限制了美聯儲在沒有更高名義增長或更高均衡通脹的情況下實現正常化的能力。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
美聯儲6比1投票通過壓力測試改革:資本要求波動性減半,唯一反對票警告韌性受損
美聯儲正式批准兩項最終規則,旨在提升透明度、減少資本要求波動性約50%。新規將公開徵求壓力測試情境意見,並對連續兩年測試結果取平均值計算資本緩衝,平均值機制將於2028年生效。此次改革是銀行業多年博弈的成果,行業團體對此表示歡迎。然而,理事Barr等批評者警告,改革將削弱壓力測試的約束力,降低銀行體系整體韌性。

新思科技與OpenAI達成芯片設計AI合作,股價一度漲超7%
新思科技(Synopsys)與OpenAI簽署了一份多年期具法律約束力的協議,將共同開發GPT-Synopsys,此模型將經過專門訓練與調整,用以承擔晶片設計任務。OpenAI將向Synopsys支付工具授權訂閱費用,雙方將依據客戶使用該產品時晶片設計改進的成效分成收入。
Bitget UEX 日報|PCE低於預期;科技股反彈;HPE獲12億美元AI訂單(2026年9月30日)
華爾街怎麼看PCE?高盛推遲美聯儲加息預期時間
低於預期的美國8月PCE數據公佈後,高盛將美聯儲第二次加息預期從10月推遲至12月,並稱不排除美聯儲最終認為無需進一步加息。「新美聯儲通訊社」Timiraos指出,PCE沒有改變此前已知的通脹回升趨勢。目前市場定價10月加息概率39%,低於PCE公佈前的45%;12月加息概率為90%。2年期美債收益率在PCE公佈後小幅下降,隨後回升,10年期收益率持續走高。
加密貨幣價格
更多


