
局部牛市或成常態,Q4迎來市場復甦

牛市可能還會持續一段時間,但波動將變得更加劇烈,資產選擇將成為成為市場贏家的關鍵。
牛市可能還會持續一段時間,但波動會變得更劇烈,資產選擇將是成為市場贏家的關鍵。
撰文:arndxt
編譯:AididiaoJP,Foresight News
關於經濟重新加速向好的觀點其實很片面,目前主要依靠富裕家庭的資產和人工智能帶動的投資在支撐。對投資者來說,這個週期不能簡單指望市場普漲:
- 長期增長的核心是半導體和 AI 基礎設施。
- 增持稀缺的實物資產:黃金、金屬,以及部分有潛力的房地產市場。
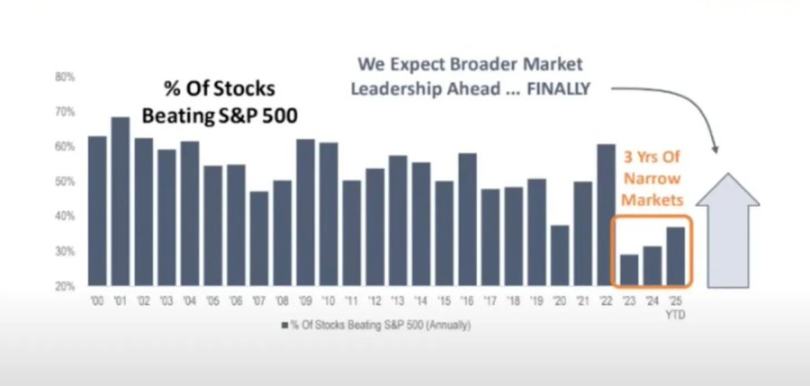
- 對寬基指數保持警惕:「美股七巨頭」的高占比掩蓋了市場整體的脆弱性。
- 密切關注美元走勢:它的走向將決定這個週期是延續還是中斷。
就像 1998 到 2000 年那樣,牛市可能還會持續一段時間,但波動會變得更劇烈,資產選擇將是成為市場贏家的關鍵。
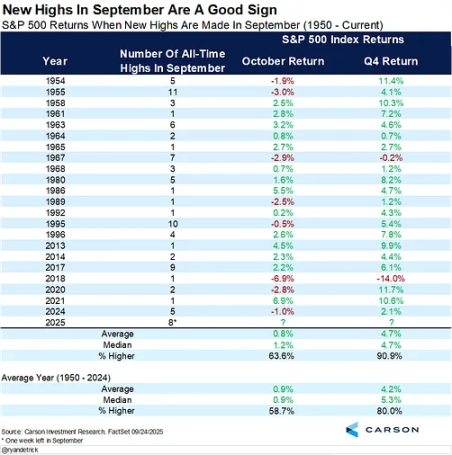
經濟分化
市場表現就是經濟的真實寫照,只要股市維持在歷史高點附近,經濟衰退的說法就很難讓人信服。
我們正處在一個明顯分化的經濟環境中:
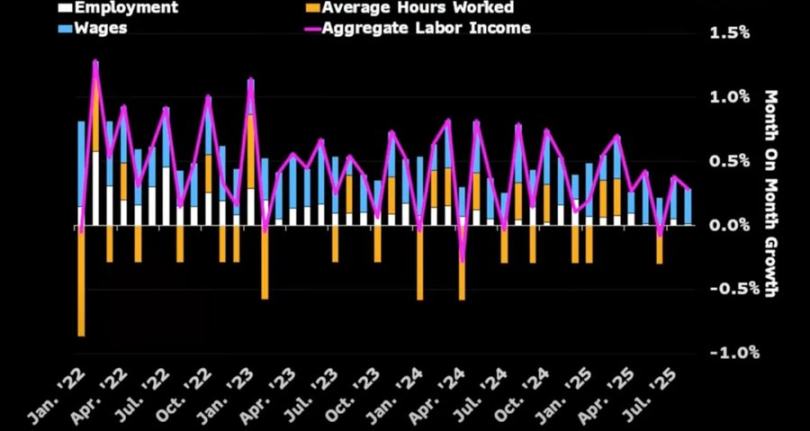
- 收入最高的 10% 人群貢獻了超過 60% 的消費,他們通過股票和房產積累財富。
- 與此同時,通貨膨脹卻在不斷侵蝕中低收入家庭的購買力。這種日益擴大的差距解釋了為什麼一方面經濟在「重新加速」,另一方面就業市場卻表現疲軟,生活成本危機依然存在。
美聯儲政策帶來的不確定性
準備好面對政策波動。美聯儲既要應對通脹表象,又要考慮政治週期。這為把握機會創造了條件,但也意味著一旦市場預期改變,可能突然面臨下跌風險。
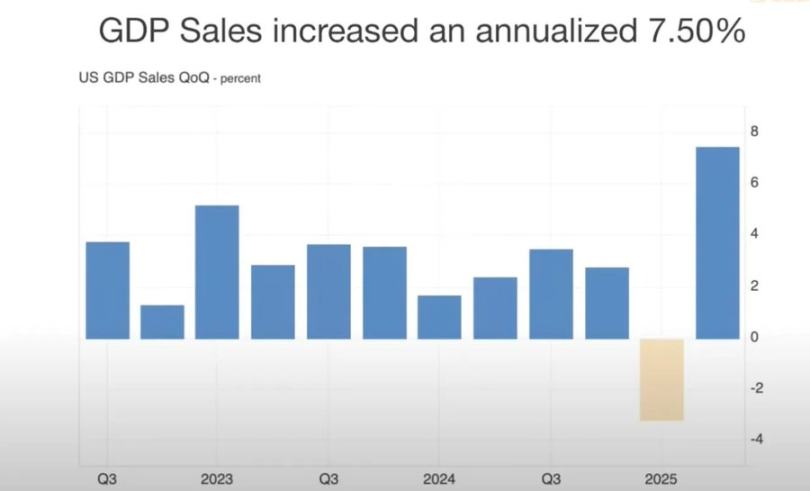
美聯儲目前陷入兩難:
- 一方面 GDP 強勁增長、消費韌性十足,支持放緩降息步伐;
- 另一方面市場估值過高,推遲降息可能引發「增長擔憂」。
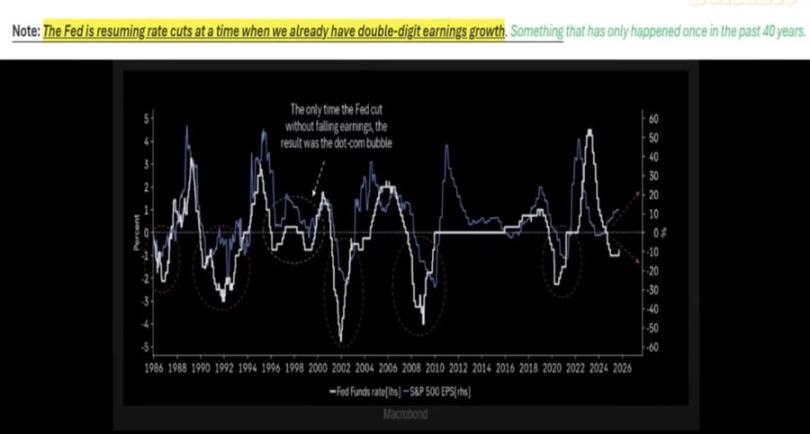
歷史經驗顯示,在盈利強勁時降息(如上世紀 1998 年)能延長牛市。但這次情況不同:通脹依然頑固,「美股七巨頭」盈利亮眼,而標普 500 其餘 493 家公司表現平平。
名義增長環境下的資產選擇
應該持有稀缺的實物資產(黃金、關鍵大宗商品、供應受限區域的房產)和代表生產力的領域(AI 基礎設施、半導體),同時避免過度集中在被網絡熱度推高的股票上。
接下來的時期不太可能出現全面繁榮,更像是局部牛市:
- 半導體仍然是 AI 基礎設施的核心,相關投資繼續推動增長。
- 黃金和實物資產正重新展現其作為貨幣貶值對沖工具的價值。
- 加密貨幣目前面臨去槓桿和國債過剩的壓力,但從結構上看,它與推動黃金上漲的流動性週期密切相關。
房地產與消費動態
如果房地產與股市同步走弱,支撐消費的「財富效應」就會受到衝擊。
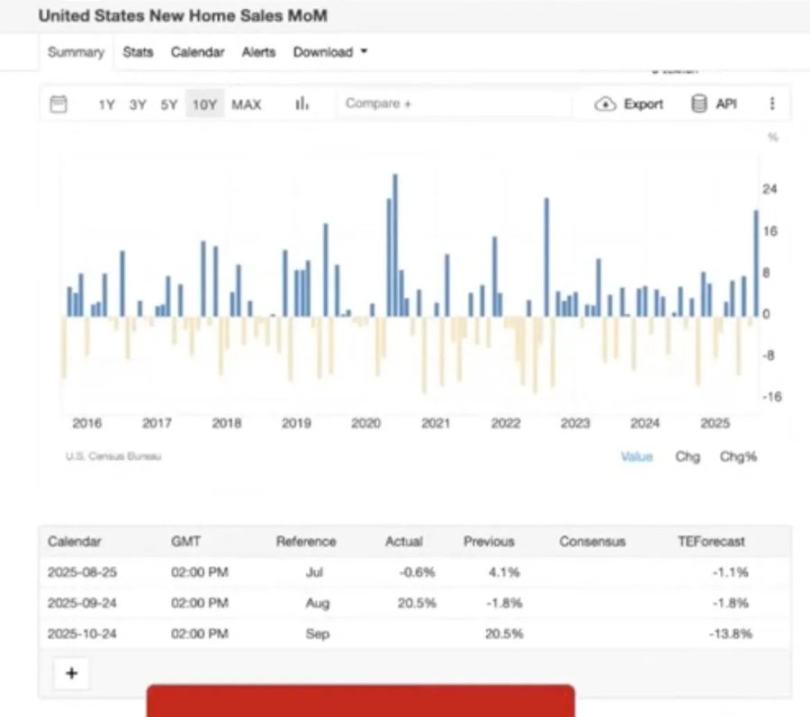
房地產會在利率小幅下調時出現短暫反彈,但深層次問題依然存在:
- 人口結構變化帶來的供需失衡;
- 學生貸款和房貸寬容期結束導致的違約率上升;
- 地區差異明顯(老年群體擁有資產緩衝,年輕家庭壓力沉重)。
美元流動性與全球布局
美元是影響全局的關鍵因素。如果全球經濟疲軟而美元走強,較脆弱的市場可能會先於美國出現問題。
一個被忽視的風險是美元供應收縮:
- 關稅政策減少貿易逆差,限制了美元回流至美國資產的規模;
- 財政赤字依然高企,但外國買家對美國國債興趣減弱,可能引發流動性問題。
- 期貨市場數據顯示美元空頭頭寸達到歷史極值,這可能引發美元軋空行情,進而破壞風險資產穩定。
政治經濟與市場心理
我們正處於金融化週期的晚期階段:
- 政策制定者力求「維持局面」,直到重要政治節點(如大選、中期選舉)過去;
- 結構性不平等(房租漲幅超過工資、財富向老年人集中)助長民粹主義壓力,促使政策在教育、住房等領域進行調整;
- 市場本身具有反身性:資金高度集中在七只大盤股上,既支撐了估值,也埋下了脆弱性的種子。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
四個交易日市值蒸發逾100億美元 CoreWeave(CRWV.US)債務風險引發拋售 德銀卻視為買入良機
德意志銀行認為,近期CoreWeave的拋售缺乏足夠的公司基本面因素支撐,股價大幅回調反而為投資者創造了買入機會。

隔夜美股|通脹壓力持續升溫 三大指數上漲 戴爾(DELL.US)跌6.8%
截至收盤,道瓊斯指數上漲557.51點,漲幅1.08%,報52178.99點;標準普爾500指數上漲25.18點,漲幅0.33%,報7744.12點;納斯達克綜合指數上漲20.16點,漲幅0.08%,報26713.03點。
盈透證券(IBKR.US)第三季度營收同比增長16% 宣布上調季度股息逾七成
受淨利息收入和佣金收入增長推動,盈透證券Q3淨營收同比增長16%,調整後每股收益同比增長約18%。
CoreWeave違約機率超過六成!黃仁勳「滅火」:融資成本正在下降,無需Nvidia兜底
黃仁勳發言後,早盤曾下跌9.5%的CoreWeave股價轉為上漲。該公司五年期CDS週四盤中突破1190基點,反映債務違約保護成本的指標創下歷史新高,部分公司債券收益率升至15%至16%以上。甲骨文、亞馬遜、Google母公司、Meta的五年期CDS利差均處於歷史高位。德銀分析師認為,隨著AI資本支出週期越來越多地由債務,而非自由現金流支撐,投資者必須更加重視信用市場的價格訊號。整體而言,AI相關的融資成本尚不算高,但已有一些令人擔憂的跡象。

加密貨幣價格
更多


