
希捷科技(STX) FY2027 Q1财报前瞻:Beat All也难敌AI交易焦虑?
 2026/10/26 11:07
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
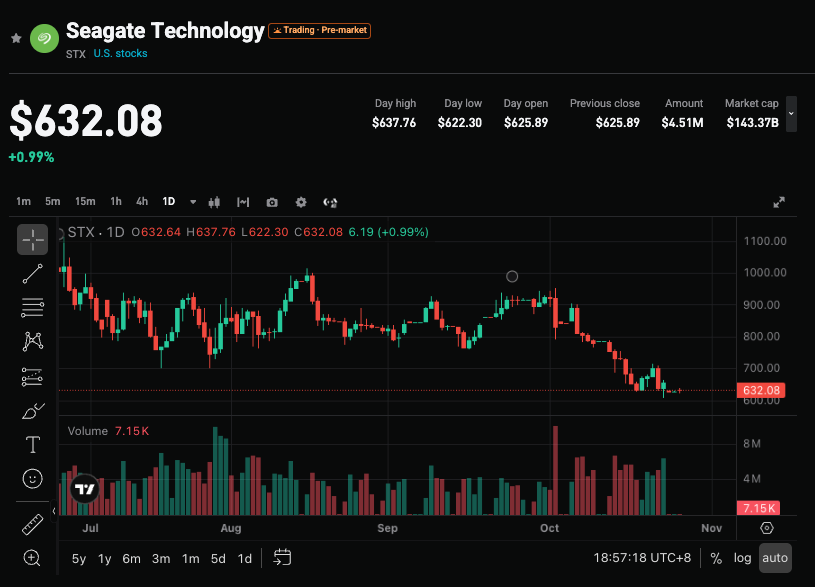
希捷科技(STX.US)将于2026年10月27日美股盘后公布FY2027第一季度业绩。公司指引营收40亿-42亿美元,非GAAP EPS 7.10-7.50美元;华尔街共识预期营收约41.4亿美元(+57.5% YoY),非GAAP EPS约7.40美元。过去90天EPS共识从5.88美元上调至7.40美元。市场高度关注近线存储容量已锁定至2028年的订单可见度,能否在AI资本开支担忧升温背景下,再次实现“超预期+上调指引”,以及毛利率能否继续扩张。
2. 四大关注焦点
焦点1:近线容量锁定至2028,数据中心占比约90%
管理层此前明确,近线存储EB级容量已通过长期合同基本锁定至2028全年,数据中心出货约占EB级总出货的90%。云业务EB级出货连续三年环比增长,未见放缓迹象。过去1-2个月HDD需求加速,新增买家包括新云厂商与“物理AI”公司。代理式AI的数据留存需求高于传统聊天机器人,形成刚性存储支出。这使希捷的收入结构更接近“已签合同的AI算力变现”,而非传统周期品。
焦点2:毛利率扩张与定价权验证
上季度(FY26 Q4)营收36.29亿美元(+48.5% YoY),非GAAP毛利率52.7%,非GAAP EPS 5.71美元(超预期)。市场预期本季毛利率有望进一步提升,Wedbush等机构看至58%以上。同行西部数据FY27 Q1非GAAP毛利率已达58.1%(+1420 bps YoY),经营利润率49.1%。希捷若能证明量价齐升并兑现高利润率,将强化其在AI存储中的议价能力。
焦点3:AI开支担忧下的“Beat All”有效性
近期 Meta上调2026资本开支下限并大幅增加合同与租赁,CDS利差走阔;CoreWeave债券收益率超15%,股价自高点回落超50%。10月22日纳斯达克下跌2.60%,半导体指数大跌6.7%。市场更关注客户2028年后能否继续签约,而非单纯本季数字。希捷需证明合同可见度可进一步延伸,且不受融资链裂缝拖累。
焦点4:HAMR技术爬坡与供给约束
希捷44TB Mozaic 4 HAMR平台在前两大云厂商爬坡中,目标到2026日历年底HAMR出货占比达50%。东芝缺乏高容量近线产能与HAMR技术,形成技术壁垒。但良率风险可能影响约50%经营利润率目标。供给端约束若持续,将支撑量价向上与利润率扩张;若爬坡不及预期,则可能限制下半年增长斜率。
3. 风险与机会并存
上行催化剂:
- 营收与EPS明显超共识,并上调下季或全年指引,验证订单锁定转化为收入的效率。
- 非GAAP毛利率显著高于52.7%,接近或超过58%,确认定价权与产品组合改善。
- 管理层明确2028年后合同可见度延伸,或新云与物理AI客户贡献超预期。
下行风险:
- 仅符合指引中值,未能上调展望,叠加AI开支担忧升温,引发估值压缩。
- 客户融资环境恶化导致合同签署放缓,或2028年后可见度无法延伸。
- HAMR良率爬坡不及预期,限制高容量产品放量与利润率目标达成。
4. 交易策略建议
多头逻辑: 若本季明显超预期且管理层上调指引、强调2028年后合同延伸,可能强化市场对希捷作为AI存储稀缺标的的信心,支撑估值修复。当前股价已从高点大幅回调, trailing P/E约45倍,存在一定缓冲。
空头风险: 若数据仅符合预期、指引谨慎或客户开支信号偏弱,可能延续近期科技股对AI交易的担忧,引发进一步获利了结。期权市场put/call比约1.06,显示谨慎情绪。
关键数据:
- 营收及同比增速(共识+57.5% YoY)
- 非GAAP EPS与毛利率
- 数据中心/近线出货占比与合同锁定进展
- 下季及全年指引是否上调
操作建议: 业绩超预期且指引积极时,可关注回调后的布局机会;若仅符合预期或客户信号偏弱,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明:以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
罗宾汉(HOOD.US)Q3财报前瞻:股票代币能否解锁加密下一增长引擎
没网也能聊,推特创始人新作 Bitchat 在法国杀疯了
金价收复4000美元,各国央行囤金速度达历史四倍
比特币矿业回暖,Neocloud却遇寒流,矿企的AI豪赌迎来大考
加密货币价格
更多


