
SK海力士 Q3财报前瞻:HBM4放量与DRAM涨价能否扭转股价颓势
 2026/10/26 05:29
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
SK海力士(SKHY)将于2026年10月28日公布2026财年第三季度业绩。市场共识预期营收约748.1亿美元,调整后每股收益6.25美元(GAAP每股收益6.12美元)。股价自历史高点回落约28%,市场高度关注HBM4量产放量节奏、DRAM与NAND合约价格上涨能否兑现、高营业利润率能否延续,以及管理层对第四季度的指引与潜在特别股息。
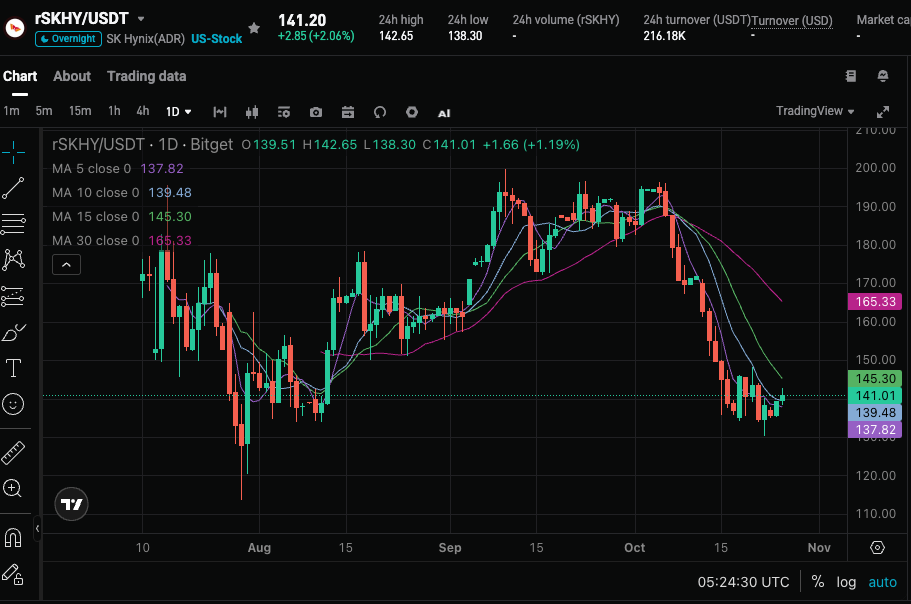
2. 四大关注焦点
焦点1:HBM4量产放量与良率进展
HBM仍是核心增长引擎。公司已于二季度启动12层HBM4量产并向关键客户出货,良率与质量已接近成熟的HBM3E水平,重点转向稳步提升产能。管理层此前确认,下半年HBM4出货放量叠加1c纳米传统DRAM出货增加,将推动位元增长与混合平均售价改善。市场将观察实际出货规模及对利润率的贡献,若放量顺利,有望支撑后续盈利上修。
焦点2:DRAM与NAND价格上涨的兑现程度
根据TrendForce数据,2026年第三季度DRAM合约价预计环比上涨13%-18%,NAND闪存合约价上涨10%-15%;第四季度DRAM价格有望进一步环比增长约20%。二季度DRAM混合平均售价已环比提升30%,NAND平均售价环比跃升超过50%。公司指引三季度DRAM位元出货量环比增长约10%。价格与出货量双升若兑现,将强化高毛利表现。
焦点3:高利润率能否延续与长期协议(LTA)影响
二季度公司在约545.5亿美元营收基础上实现约452亿美元营业利润,按韩元口径EBIT利润率高达76.3%,已超越台积电与美光同期水平。公司将约**50%**出货锁定在多年度长期协议下,主动放弃部分短期现货弹性以换取可预期现金流,并将部分高价值产品出货推迟至下半年。市场关注高利润率在HBM4规模化后能否维持,以及LTA对价格传导的实际影响。
焦点4:第四季度指引、特别股息与估值修复空间
市场预期公司可能给出强劲第四季度展望,并探讨特别现金股息可能性(此前有关于出售铠侠股权收益的股东回报讨论)。当前按2027财年EPS计算的远期市盈率约4.37倍,部分分析师认为周期尚未见顶,估值偏低。指引是否积极、资本回报是否落地,将成为情绪拐点。
3. 风险与机会并存
上行催化剂:
- HBM4出货与DRAM位元增长超预期,叠加合约价上涨兑现,推动营收与利润显著超共识。
- 管理层上调第四季度展望或宣布特别股息,验证高利润率可持续性与股东回报意愿。
- AI推理相关存储需求(上下文窗口与KV缓存)持续扩张,抵消算法优化担忧。
下行风险:
- 业绩仅符合或略低于预期,或价格上涨幅度不及TrendForce预测,引发对周期见顶的担忧。
- 中国厂商(如长鑫存储)技术进展超预期,或宏观因素导致AI资本开支放缓,压制估值。
- 即便大幅超预期,因价格动态高度透明,股价反应可能有限,甚至出现“利好出尽”。
4. 交易策略建议
多头逻辑: 若营收与利润明显超共识,HBM4放量与价格上涨得到验证,同时管理层给出积极第四季度指引并释放资本回报信号,可能强化市场对AI存储龙头地位的信心,推动估值修复。
空头风险: 若核心数据平淡、价格传导弱于预期,或指引谨慎,可能延续回调压力,尤其在存储股周期属性与高波动环境下。
关键数据:
- 总营收及同比/环比增速
- DRAM/NAND位元出货量与平均售价变化
- 营业利润与EBIT利润率
- 第四季度指引及全年展望
- 资本回报(特别股息或回购)相关表述
操作建议: 业绩超预期且指引积极时,可关注回调后的布局机会;若数据符合预期或偏弱,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明: 以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
没网也能聊,推特创始人新作 Bitchat 在法国杀疯了
金价收复4000美元,各国央行囤金速度达历史四倍
比特币矿业回暖,Neocloud却遇寒流,矿企的AI豪赌迎来大考
特朗普放话不打伊朗!美股期货大涨:距离新高只差3%,美股这些方向最受益!
加密货币价格
更多


