Tại sao hiện nay lại chú ý đến rARQT? Thị trường đang kể câu chuyện gì?
Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT ) là một công ty
dược phẩm sinh học chuyên về da liễu ở giai đoạn thương mại hóa. Sản phẩm cốt lõi là ZORYVE (roflumilast), dạng kem bôi ngoài/foam, dùng cho bệnh vảy nến thể mảng, viêm da cơ địa và viêm da tiết bã,... đặc trưng là không chứa corticosteroid, dùng một lần mỗi ngày, phù hợp với sử dụng lâu dài.
Tính từ mức thấp nhất 52 tuần khoảng 19,30 USD vào tháng 5, giá hiện tại là 32,82 USD (đóng cửa ngày 20/10), tăng khoảng +70%. Hiệu suất gần đây rất mạnh: đã chạm và gần với mức cao nhất 52 tuần là khoảng 33,30 (cách đỉnh khoảng -1,4%), trong 1 tuần gần đây tăng khoảng +26%, trong 1 tháng tăng khoảng +29%. Thị trường hiện nay không còn kể câu chuyện về thử nghiệm lâm sàng sớm, mà là: thương mại hóa ZORYVE đã được chứng thực, mở rộng chỉ định liên tục (trẻ em/sơ sinh), nhân viên bán hàng và kênh y tế từ xa được đẩy mạnh, công ty đã bước vào giai đoạn cải thiện lợi nhuận và dòng tiền, dự báo cả năm liên tục được nâng lên. Chủ đề biến động cao + liệu pháp đổi mới trong da liễu, phù hợp với giao dịch theo sự kiện.
Giải thích rõ: Số cổ phiếu bán khống khoảng 21,69 triệu, chiếm khoảng 18,4% lưu hành (chiếm khoảng 17,3% outstanding), bao phủ khoảng 4,8 ngày, dày hơn chút so với quỹ tổ chức thuần nhưng không phải kiểu ép bán khống cực đoan như GME; theo chủ đề và sự kiện, đừng giao dịch kiểu ép giá lên thuần túy. Vị trí đã ở gần mức cao mới.
Tóm tắt cơ bản
Công ty dược phẩm sinh học da liễu Mỹ, trụ sở tại Westlake Village, California. Sản phẩm cốt lõi là franchise ZORYVE (nhiều nồng độ kem + foam), phục vụ các bệnh da liễu trung gian miễn dịch như vảy nến, viêm da cơ địa, viêm da tiết bã..., nhấn mạnh thay thế không chứa corticosteroid và tuân thủ của bệnh nhân. Hoạt động bán hàng đã mở rộng từ da liễu chuyên khoa sang nhi khoa/chăm sóc ban đầu, số lượng đơn thuốc liên tục đạt mức cao mới.
Sản phẩm cốt lõi và tiến triển:
-
ZORYVE dạng kem/foam: đã được FDA phê duyệt cho nhiều đối tượng, gồm cả người lớn và trẻ em; gần đây mở rộng sang trẻ em trên 2 tuổi bị vảy nến, sNDA cho viêm da cơ địa ở trẻ sơ sinh đã được tiếp nhận (ngày mục tiêu PDUFA: 23/2/2027).
-
Đội ngũ bán hàng đang mở rộng, các dự án y tế từ xa và cải thiện tiếp cận bệnh nhân đang được thúc đẩy.
-
Pipeline: ZORYVE foam đang phát triển giai đoạn 2 cho bệnh bạch biến, ngoài ra có sản phẩm điều trị hệ thống tiềm năng (như ARQ-234).
Dữ liệu tài chính và vận hành quan trọng:
Vốn hóa khoảng 4,1 tỷ USD; giá hiện tại khoảng 32,82 USD; mức 52 tuần 19,30–33,30, cách mức cao khoảng -1,4%.
Quý 2/2026 (đến 30/6): Doanh thu thuần từ sản phẩm 129,9 triệu USD, tăng +59% YoY, +23% QoQ; dự báo doanh thu sản phẩm cả năm 2026 được nâng lên 525–540 triệu USD (trước đó 480–495 triệu USD).
Lợi nhuận ròng quý 2 khoảng 15 triệu USD, dòng tiền hoạt động dương, tiền mặt và tương đương tiền khoảng 239 triệu USD.
Số cổ phiếu bán khống khoảng 21,69 triệu, chiếm khoảng 18,4% lưu hành, bao phủ khoảng 4,8 ngày; tổ chức sở hữu khoảng 89%. Biến động xuất phát từ chủ đề, tăng trưởng đơn thuốc và điều chỉnh dự báo, bán khống cung cấp một phần động lực phụ nhưng không phải động cơ chính.
Những yếu tố thúc đẩy gần đây
-
Tháng 8: Q2 vượt kỳ vọng và nâng mạnh dự báo doanh thu cả năm.
-
Giữa và cuối tháng 10: Cantor bắt đầu coverage, đánh giá Overweight, mục tiêu 48 USD; Guggenheim nâng mục tiêu lên 44 USD và duy trì Buy, thúc đẩy giá liên tiếp tăng mạnh và phá đỉnh 52 tuần.
-
Kỳ báo cáo tiếp theo khoảng ngày 3/11 (Q3), xác nhận sự liên tục của đơn thuốc và doanh thu, biên lợi nhuận và dự báo.
-
Trung hạn: PDUFA cho chỉ định trẻ sơ sinh (23/2/2027), dữ liệu giai đoạn 2 và mở rộng kênh bán hàng.
Phân tích sự khác biệt kỳ vọng
Nhận thức phổ biến của thị trường: đã hồi phục mạnh và gần đỉnh 52 tuần, mục tiêu của phố Wall chủ yếu ở 38–44, một phần tăng trưởng và dự báo đã được phản ánh; định giá cho công nghệ sinh học tăng trưởng tương đối cao (PE dự báo không thấp), vẫn còn rủi ro phụ thuộc sản phẩm đơn và cạnh tranh. Sự thật có thể khác: Q2 đã chứng minh sự tăng trưởng mạnh mẽ do nhu cầu và liên tục tăng dự báo, đầu tư vào đội ngũ và kênh bán hàng có thể thấy hiệu quả trong các quý sau; nếu ZORYVE tiếp tục chiếm thị phần thay thế steroid bôi ngoài, chỉ định mới thành công, có bên bán kỳ vọng doanh số đỉnh 2,6–3,5 tỷ USD, tiềm năng định giá lại trung hạn. Đây là khác biệt kỳ vọng trung hạn, ngắn hạn chủ yếu do báo cáo và cảm xúc của nhà phân tích, chứ không phải ép bán khống thuần túy.
Các điểm giao dịch quan trọng
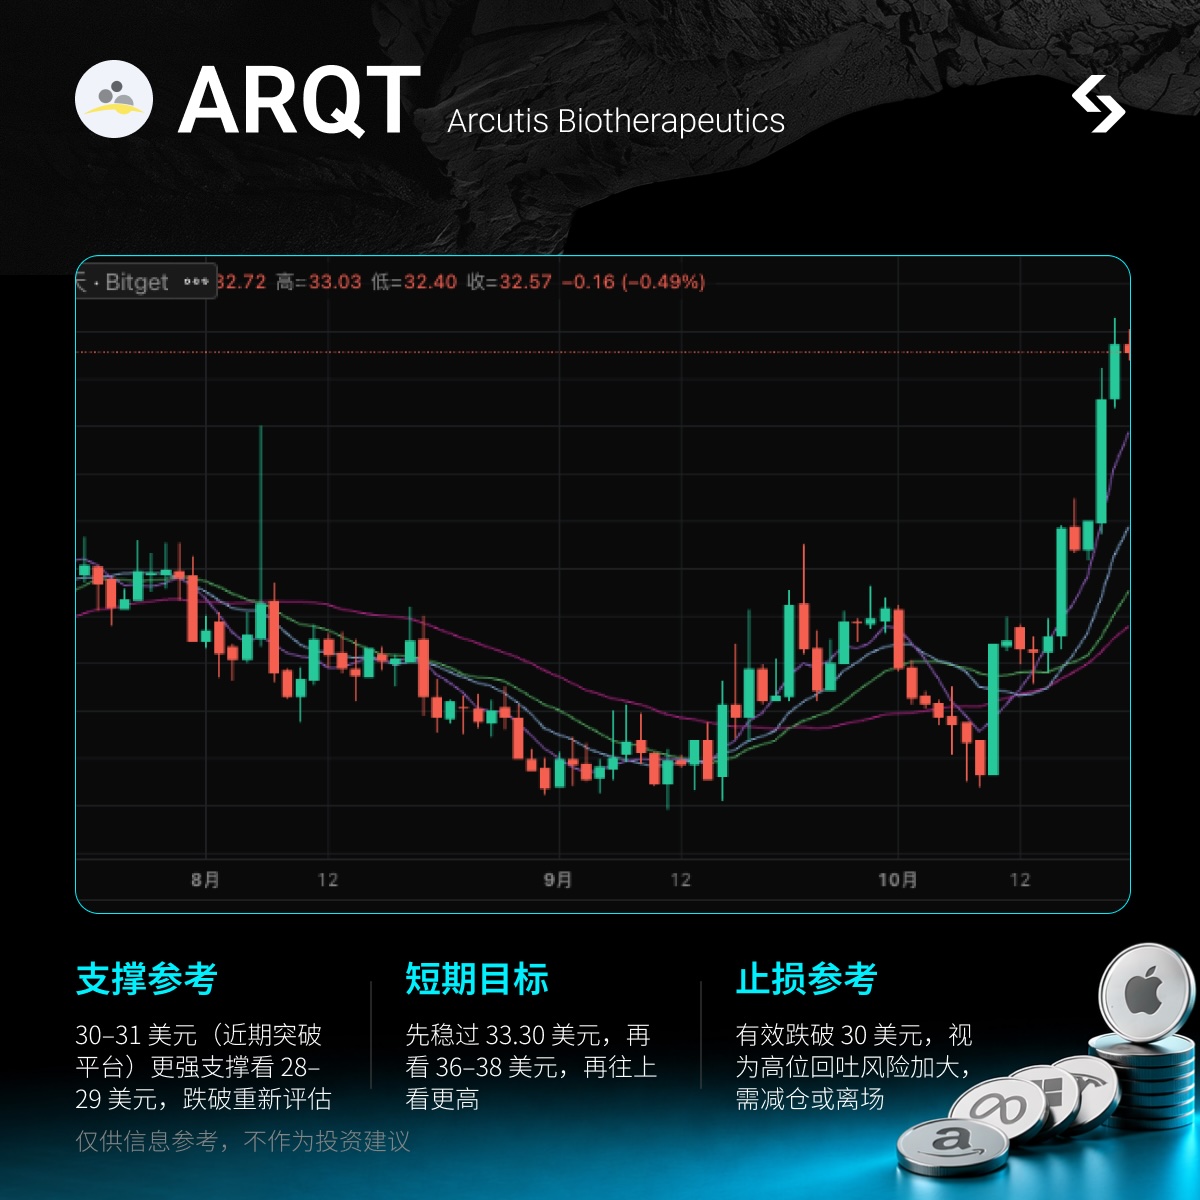
Logic rõ ràng: ZORYVE tăng trưởng mạnh + nâng dự báo + mở rộng chỉ định + cải thiện lợi nhuận, ba động lực. Quy mô trung bình, biến động lớn, phù hợp với giao dịch theo sự kiện, không nên mua đuổi phía trên 33. Vùng hỗ trợ tham khảo: quanh 30–31 (điểm breakout gần đây), hỗ trợ mạnh hơn ở 28–29 và đường MA 50 ngày quanh 25,6.
Mục tiêu ngắn hạn: ổn định vượt 33,30, sau đó kỳ vọng 36–38 (giá mục tiêu trung bình của bên bán), nếu báo cáo tiếp tục mạnh có thể hướng đến 40–44. Trung hạn nếu kênh và chỉ định mới tiếp tục được chứng minh, nhóm ngành không rút lui, sẽ có không gian bàn luận cao hơn, còn hiện tại chưa thể đưa vào mục tiêu cụ thể.
Tham khảo cắt lỗ: nếu phá 30 một cách rõ ràng thì phải đề phòng thất bại breakout; nếu mất tiếp vùng 28 thì cần đánh giá lại đợt tăng này. Lưu ý: đang gần mức cao mới, vị trí nên bố trí theo tính biến động, không nên dồn toàn bộ vốn và cũng không nên quá trùng lặp với các mã biotech biến động cao khác hoặc sản phẩm đã push.
Ưu đãi độc quyền Bitget
rARQT giao dịch 7×24 giờ, thông qua Bitget rToken rARQT bạn có thể: lên chiến lược bất kỳ lúc nào (không cần đợi mở cửa thị trường, tận dụng biến động sau giờ và qua đêm), giá minh bạch, tự động theo dõi không cần canh bảng giá.
Cảnh báo rủi ro:
Rủi ro lớn nhất là chốt lời ở vùng giá cao và sự kiện không diễn ra như kỳ vọng. Giá hiện tại đã gần mức cao 52 tuần, vùng an toàn của giá mục tiêu đồng thuận có hạn; nếu Q3 báo cáo tốc độ tăng trưởng đơn thuốc chậm lại, dự báo không đạt kỳ vọng, hoặc áp lực cạnh tranh/định giá xuất hiện, khả năng điều chỉnh sẽ nhanh.
Đặc điểm phụ thuộc sản phẩm đơn của biotech vẫn còn, tiến độ lâm sàng và kiểm duyệt không chắc chắn.
Số cổ phiếu bán khống dù có độ dày nhất định, nhưng chủ yếu là quỹ tổ chức, sau khi nhịp cảm xúc qua dễ bị rút thanh khoản. Là mã biến động cao, kỷ luật quản lý vị trí và cắt lỗ cực kỳ quan trọng. Dữ liệu và điểm giá chỉ để tham khảo, không cấu thành tư vấn đầu tư, giao dịch cần tự kiểm soát rủi ro.

 2026/10/22 06:47

 VIPChiến lược hàng tuần Tesla



