
Dự báo trước báo cáo tài chính quý 3 của SpaceX (SPCX): Lợi nhuận quý đầu tiên và xác thực khả năng tự chủ AI
 2026/10/20 03:22
1. Điểm đầu tư nhanh
SpaceX (SPCX.US) sẽ công bố báo cáo tài chính đầy đủ lần thứ hai sau khi niêm yết vào cuối phiên giao dịch ngày 20/10/2026 (kết quả Q3). Visible Alpha dự đoán doanh thu đạt 12,84 tỷ USD (tăng gấp đôi so với cùng kỳ), có khả năng đạt lợi nhuận quý đầu tiên với EPS khoảng 0,16 USD; đồng thuận Phố Wall dự báo doanh thu khoảng 12,9 tỷ USD, EPS 0,14 USD. Trong đó doanh thu từ AI và lĩnh vực tính toán dự kiến đóng góp 6,47 tỷ USD, Starlink đóng góp 4,9 tỷ USD.
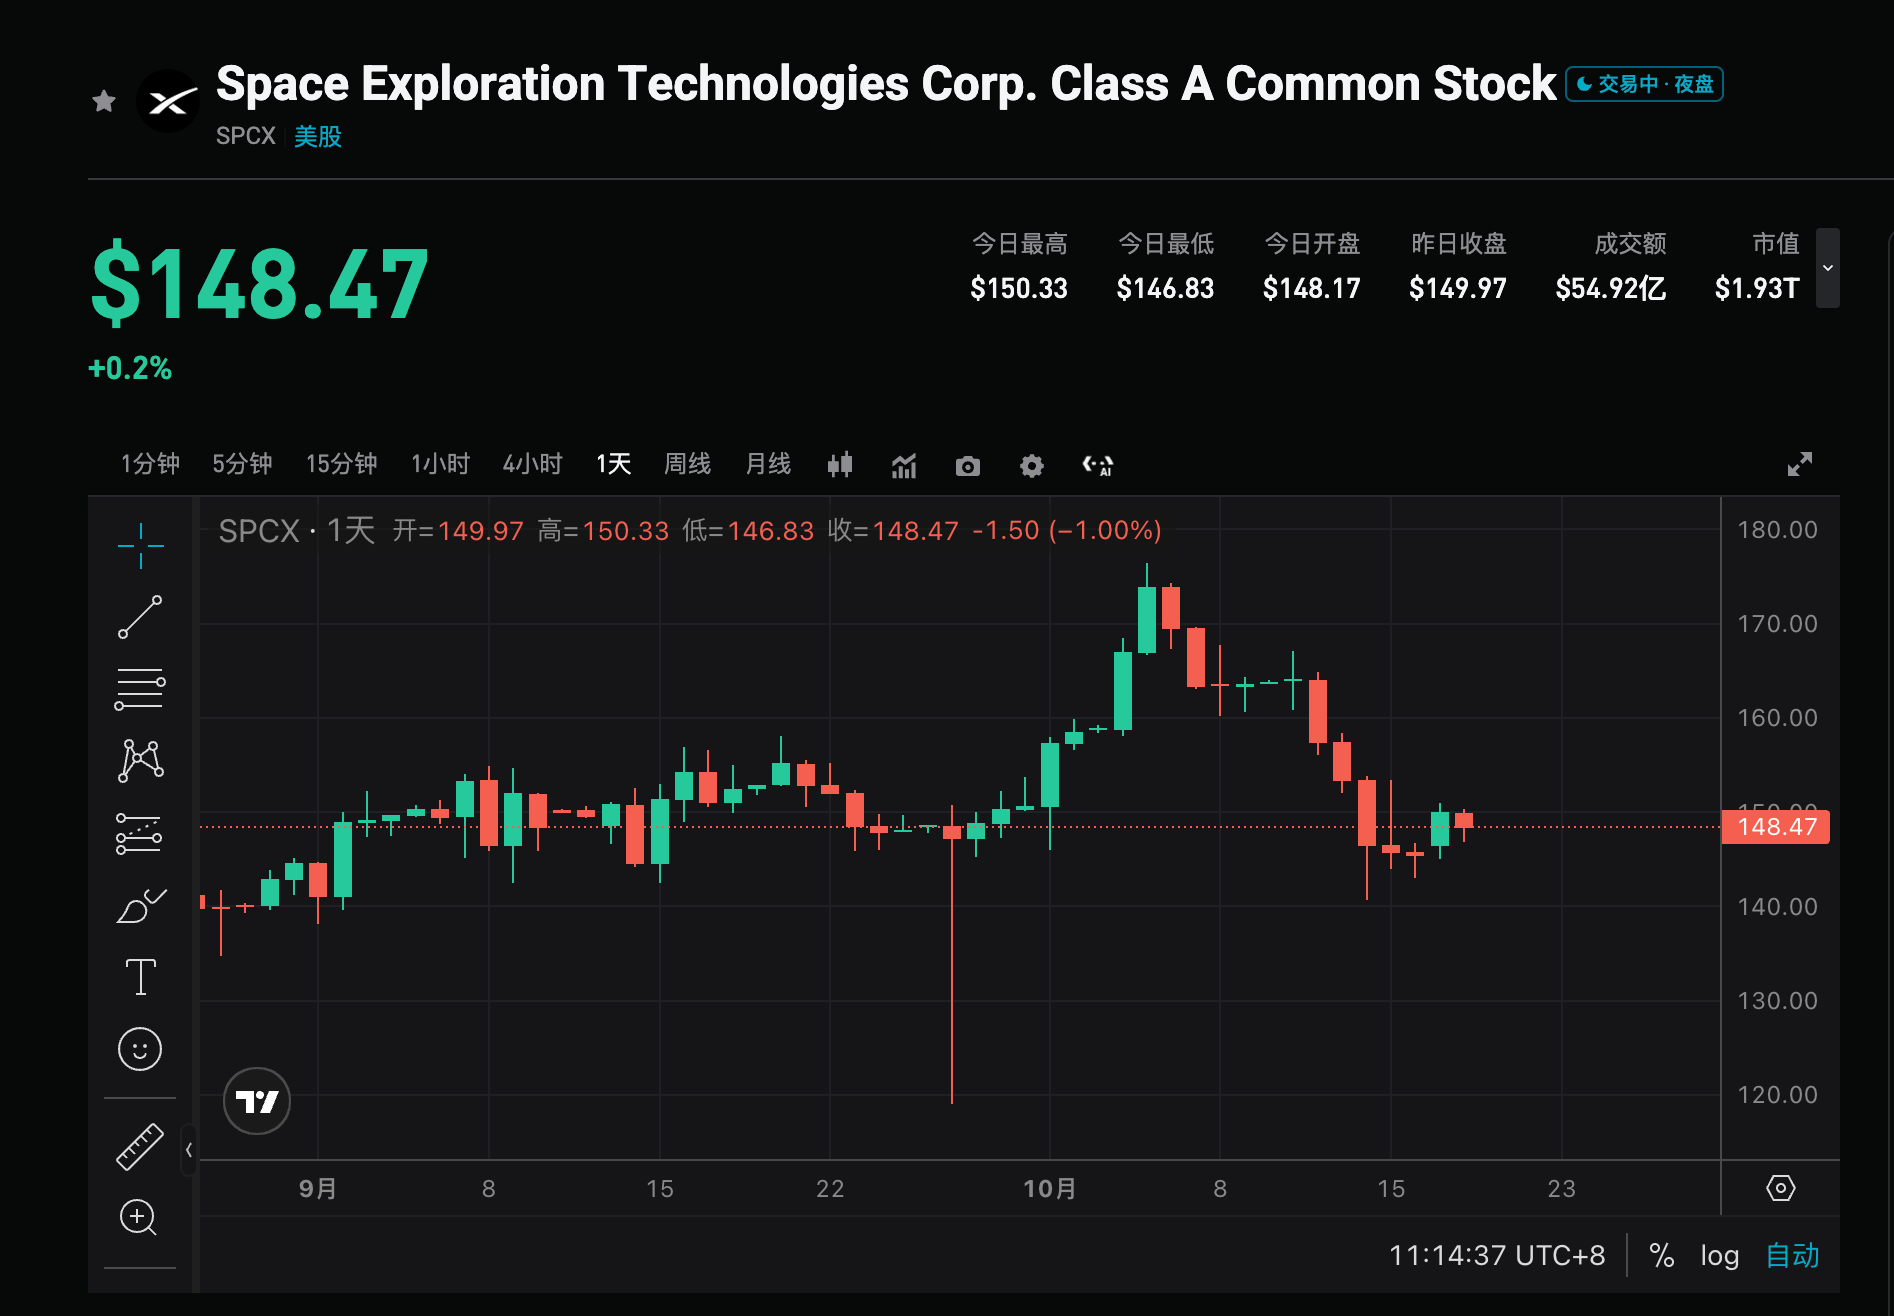
Giá cổ phiếu hiện tại khoảng 147,96 USD (tăng hơn 10% so với giá IPO, nhưng vẫn thấp hơn nhiều mức cao nhất sau niêm yết là 225 USD). Định giá quyền chọn cho thấy biến động sau báo cáo tài chính có thể đạt 7,5% (tương ứng với phạm vi khoảng 162 USD hoặc 139 USD). Mối quan tâm cốt lõi của thị trường là liệu hợp đồng AI có thể chuyển hóa thành doanh thu và tạo ra dòng tiền độc lập thay vì tiếp tục phụ thuộc vào dòng tiền từ Starlink, đồng thời cần chú ý đến các yếu tố liên quan đến tài trợ và thời hạn khóa cổ phiếu đằng sau việc phát hành báo cáo tài chính vội vàng.
2. Bốn điểm trọng tâm
Trọng tâm 1: Liệu có hiện thực hóa lợi nhuận quý đầu tiên?
Thị trường kỳ vọng Q3 sẽ là quý có lợi nhuận đầu tiên kể từ khi lên sàn, đây là điểm then chốt kiểm chứng tính bền vững của mô hình kinh doanh. Visible Alpha và đồng thuận đều hướng tới EPS dương, nếu đạt được sẽ củng cố niềm tin của thị trường vào con đường tăng trưởng cao; nếu chỉ đạt hoặc thấp hơn kỳ vọng thấp, sẽ làm dấy lên nghi ngờ về khả năng duy trì chi tiêu vốn ở mức cao. Điều quan trọng là doanh thu có gần hoặc vượt 12,9 tỷ USD và mức cải thiện biên lợi nhuận đến đâu.
Trọng tâm 2: Tốc độ hiện thực doanh thu từ hợp đồng AI và khả năng tự tạo dòng tiền độc lập
Doanh thu từ AI và lĩnh vực tính toán dự kiến đóng góp gần một nửa (khoảng 6,47 tỷ USD), là biến số lớn nhất. Yorkville Ives và nhiều tổ chức khác chỉ ra, diễn biến giá cổ phiếu phụ thuộc mạnh vào tốc độ hợp đồng được chuyển hóa thành doanh thu thực tế; các nhà đầu tư mong muốn thấy mảng AI bắt đầu tự cung tự cấp, giảm phụ thuộc vào dòng tiền từ Starlink. Q2, AI đã chiếm khoảng một phần ba doanh thu, nếu Q3 đạt gần hoặc vượt một nửa, sẽ kiểm chứng tuyên bố của ban lãnh đạo "doanh thu AI vượt các mảng khác" và duy trì câu chuyện định giá cao.
Trọng tâm 3: Tính ổn định của Starlink với vai trò nguồn tiền mặt
Starlink dự kiến đóng góp khoảng 4,9 tỷ USD, tiếp tục là nguồn lợi nhuận ổn định nhất hiện nay. Thị trường sẽ theo dõi tăng trưởng người dùng, biến động ARPU và đóng góp từ khách hàng doanh nghiệp/chính phủ để đánh giá liệu Starlink có thể tiếp tục cung cấp nguồn vốn nội bộ cho chi tiêu vốn AI ở mức cao. Nếu Starlink tăng trưởng ổn định và biên lợi nhuận duy trì ở mức cao, có thể giảm bớt lo ngại về tiêu thụ tiền mặt tổng thể; ngược lại sẽ làm tăng sự phụ thuộc vào huy động vốn.
Trọng tâm 4: Diễn biến tài trợ và tín hiệu thời điểm mở khóa cổ phiếu
Evercore ISI, chuyên gia Kutgun Maral cho biết việc phát hành báo cáo tài chính gấp gáp có thể liên quan đến quá trình tài trợ hoặc chuẩn bị giải phóng cổ phiếu trong thời gian tới. Công ty đang tìm kiếm nguồn tài trợ khoảng 40 tỷ USD (bao gồm 10 tỷ USD vay ngân hàng + 30 tỷ USD trái phiếu doanh nghiệp), dùng để mua chip AI của Nvidia. Ngày 22/10 sẽ mở khóa 1,3 tỷ cổ phiếu; ngày 24/10 sẽ mở tiếp 329 triệu cổ phiếu, còn khoảng 857 triệu cổ phiếu vẫn bị khóa trong vòng 180 ngày. Số liệu báo cáo và phát biểu của ban lãnh đạo có thể ảnh hưởng đến tiến trình huy động vốn và áp lực bán cổ phiếu của cổ đông.
3. Cơ hội và rủi ro song hành
Chất xúc tác tăng giá:
- Doanh thu và EPS vượt rõ rệt đồng thuận (gần hoặc hơn dự đoán của Visible Alpha 12,84 tỷ USD/0,16 USD), xác thực lợi nhuận quý đầu tiên và tốc độ hiện thực hóa doanh thu từ AI.
- Tỷ lệ doanh thu của mảng AI gần hoặc vượt một nửa, ban lãnh đạo cho tín hiệu AI tự tạo dòng tiền và nâng mục tiêu cả năm.
- Starlink hoạt động ổn định, thêm các tiến triển về tích hợp liên quan đến Tesla hoặc mua phổ tần, củng cố câu chuyện dài hạn.
Rủi ro giảm giá:
- Chỉ đạt hoặc thấp hơn đồng thuận, hợp đồng AI chưa chuyển hóa kịp thời, tiếp tục phụ thuộc vào dòng tiền Starlink.
- Chi tiêu vốn duy trì ở mức cao, huy động vốn bị cản trở hoặc mở khóa cổ phiếu quy mô lớn gây áp lực bán ra.
- Sau khi biến động quyền chọn hiện thực, kết hợp định giá cao và mức tăng trước đó, nhà đầu tư thực hiện chốt lời.
4. Đề xuất chiến lược giao dịch
Chiến lược mua vào: Nếu doanh thu và lợi nhuận vượt kỳ vọng, tốc độ hiện thực hóa AI nhanh và cho thấy khả năng tự tạo dòng tiền, có thể củng cố định vị SpaceX là đầu tàu AI tính toán + vệ tinh, hỗ trợ phục hồi định giá, đặc biệt trước thời hạn mở khóa cổ phiếu hấp thụ yếu tố tích cực.
Rủi ro bán khống: Nếu số liệu bình thường, tín hiệu AI tiếp tục phụ thuộc Starlink không cải thiện hoặc áp lực tài trợ/mở khóa cổ phiếu rõ rệt, có thể gây điều chỉnh trong môi trường biến động cao, phạm vi 7,5% của định giá quyền chọn có thể làm mốc biến động ngắn hạn.
Số liệu then chốt:
- Tổng doanh thu và tốc độ tăng trưởng so với cùng kỳ (đồng thuận khoảng 12,9 tỷ USD)
- EPS có đạt giá trị dương và mức độ
- Quy mô và tỷ lệ doanh thu AI và tính toán
- Doanh thu Starlink và chỉ số liên quan đến người dùng
- Chi tiêu vốn, dòng tiền tự do và phát biểu liên quan đến huy động vốn
Đề xuất thao tác: Nếu kết quả vượt kỳ vọng và triển vọng AI tích cực, có thể chú ý cơ hội bố trí sau nhịp điều chỉnh; nếu số liệu chỉ đạt hoặc hướng dẫn thận trọng, lưu ý biến động ngắn hạn và áp lực mở khóa cổ phiếu, tránh mua đuổi. Vị thế và cắt lỗ cần điều chỉnh linh hoạt theo khả năng chịu rủi ro cá nhân.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên chỉ mang tính tham khảo, không phải tư vấn đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nvidia đầu tư hàng tỷ USD vào Đức, Huang Renxun: Cường quốc công nghệ ngày xưa tụt lại phía sau khiến tôi rất đau lòng
Nvidia đã ký kết hợp tác với chính phủ Đức tại hội nghị "Đầu tư vào Đức" ở Berlin, đầu tư vào bốn công ty khởi nghiệp Đức trong các lĩnh vực robot, y tế, AI sinh ra nội dung và vệ tinh, đồng thời hợp tác với Siemens phát triển giải pháp nhà máy AI giúp giảm chi phí đến 20%. Jensen Huang cũng tiếc nuối rằng Đức tụt hậu trong cuộc cạnh tranh công nghệ, và cho rằng người châu Âu có thể quá lưỡng lự và suy nghĩ quá nhiều khi hành động.

Tín hiệu rõ ràng nhất về việc đỉnh của chứng khoán Mỹ: Xuất khẩu chip Hàn Quốc?
Hiện tại, thị trường chứng khoán Mỹ hoàn toàn dựa vào kỳ vọng lợi nhuận vượt trội để duy trì. Nếu xuất khẩu chất bán dẫn của Hàn Quốc và Đài Loan (Trung Quốc) giảm sút, có thể sẽ cảnh báo trước về việc chi tiêu vốn đạt mức đỉnh trong vòng 3-6 tháng tới. Một khi kỳ vọng đảo chiều, lợi suất cao sẽ ngay lập tức gây áp lực lên giá trị doanh nghiệp.

Khủng hoảng tín dụng của CoreWeave giống với nỗi hoảng sợ SVB năm 2023 hơn là khủng hoảng nợ dưới chuẩn năm 2008?
Điều quan trọng hiện tại không phải là liệu CoreWeave có sụp đổ hay không, mà là việc định giá năng lực tính toán có thể hỗ trợ được logic huy động vốn của chu kỳ này hay không. Câu trả lời cho vấn đề này sẽ quyết định điểm kết thúc của sự hoảng loạn này.

Giá tiền điện tử
Thêm


