
Lợi suất trái phiếu chính phủ Mỹ tiếp tục tăng cao, độ rộng thị trường chứng khoán Mỹ tiếp tục xấu đi, nhưng các chỉ số chứng khoán Mỹ vẫn giữ vững, bước tiếp theo sẽ đi về đâu?

Chứng khoán Mỹ đang rơi vào một cuộc chia rẽ nội bộ hiếm thấy. Lợi suất tăng vọt, độ rộng thị trường tiếp tục xấu đi, chênh lệch tín dụng mở rộng, nhưng chỉ số S&P 500 vẫn đứng vững, bên mua và bên bán lâm vào thế giằng co, tâm lý thị trường ngày càng căng thẳng.
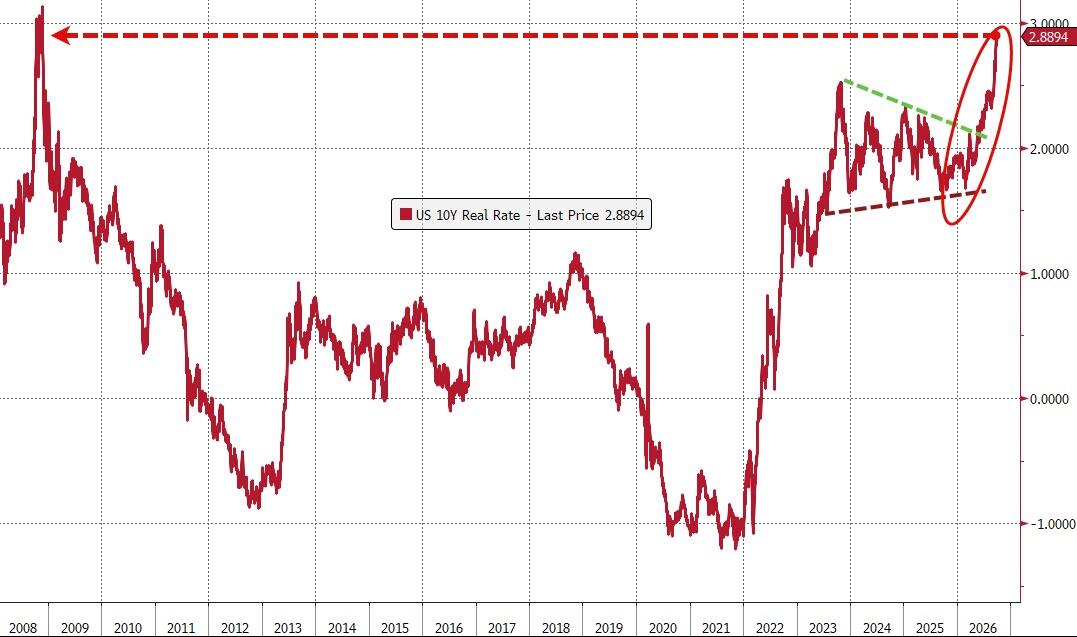
Vào thứ Tư, trưởng bàn giao dịch delta đơn lẻ của Goldman Sachs, Rich Privorotsky, thẳng thắn cho biết tốc độ tăng lợi suất trái phiếu Chính phủ Mỹ "đã trở nên gắt đến mức không thể bỏ qua", mức tăng của lãi suất thực trong một tháng đã là một trong những mức tồi tệ nhất kể từ năm 2013. Ông cảnh báo rằng, sự bùng nổ của biến động suất đang làm co hẹp khả năng trung gian rủi ro của phố Wall, áp lực lên thị trường chứng khoán sâu sắc hơn nhiều so với những gì chỉ số bề mặt thể hiện.
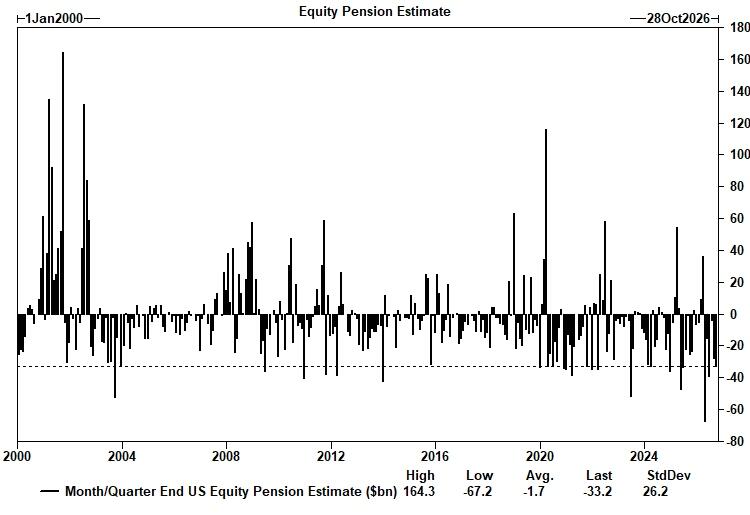
Trong khi đó, áp lực tái cân bằng cuối quý đang đến gần — Goldman Sachs ước tính các quỹ hưu trí sẽ bán gần mức kỷ lục 33 tỷ USD cổ phiếu vào cuối tháng này, các chiến lược hệ thống CTA cũng sẽ bán ròng hơn 5,3 tỷ USD hợp đồng tương lai Russell 2000 trong tuần tới, hai làn sóng bán ra cộng dồn khiến xu hướng thị trường càng trở nên khó đoán.
Chiến lược gia Jonathan Krinsky của BTIG cho biết, những cuộc trò chuyện với khách hàng của ông "gần như giống nhau trong vài tuần qua, nhưng tần suất và mức độ lo lắng đều tăng lên mỗi ngày". Cốt lõi của vấn đề chỉ có một: độ rộng thị trường, xu hướng lãi suất và S&P 500 đã xuất hiện sự phân kỳ không thể duy trì lâu, nhưng sẽ hội tụ theo hướng nào thì chưa ai có thể chắc chắn.
Phía sau sự kiên cố của chỉ số là những tổn thương chồng chất
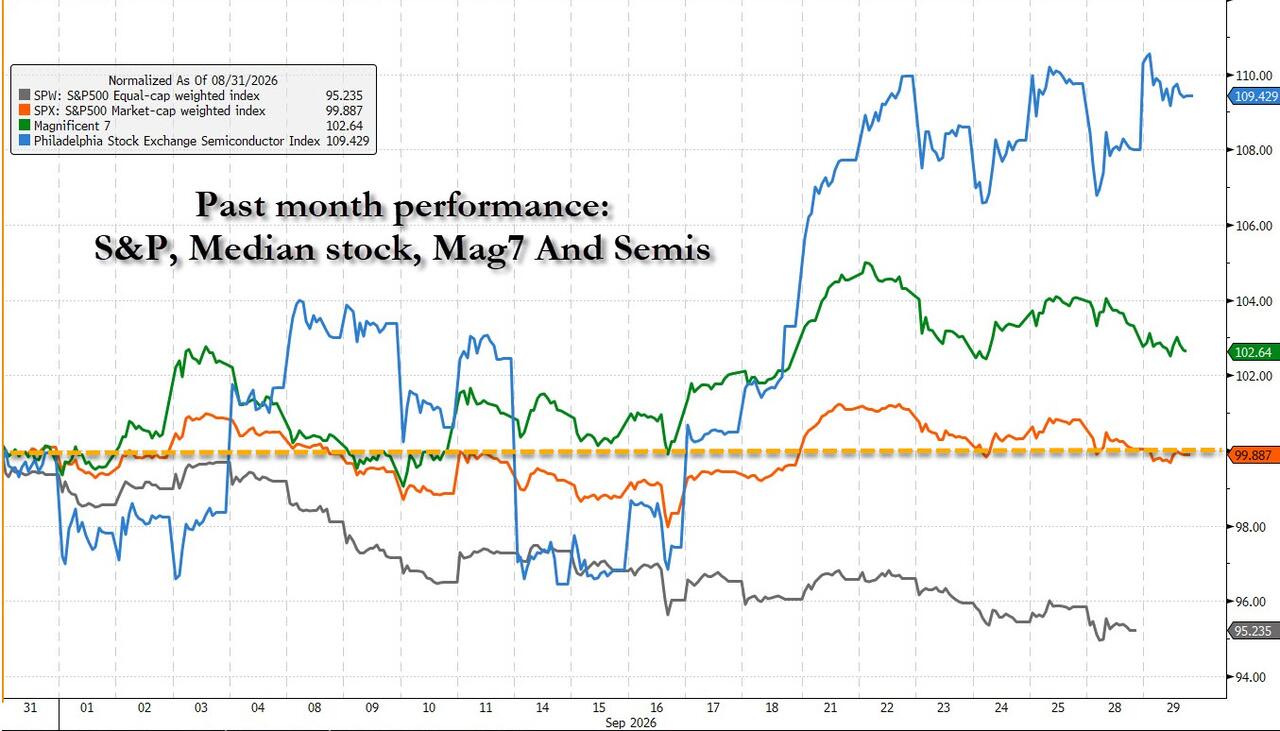
Chỉ số S&P 500 gần như không thay đổi trong tháng qua, nhưng dưới bề mặt yên lặng đó, các vết thương cấu trúc đang dần tích tụ với tốc độ nhanh hơn.
Krinsky chỉ ra rằng, mặc dù chỉ số S&P 500 không tăng trong tháng qua, nhưng cổ phiếu trung bình đã giảm 4,5%, sự ổn định của chỉ số hoàn toàn dựa vào đà tăng gần 10% của ngành bán dẫn để cân bằng lại. Tương tự, chỉ số Nasdaq 100 gần như không tăng kể từ giữa tháng 8, nhưng chỉ có 10 cổ phiếu tăng trên 10%, trong khi số cổ phiếu giảm trên 10% lên tới 23 mã. Chiến lược "breakout mua đón đầu, đuổi theo động lực" đang mất tác dụng, thay vào đó là nhiều cổ phiếu giảm mạnh hơn, kéo dài hơn.
Diễn biến của cổ phiếu vốn hóa trung bình càng đáng chú ý. Chúng đã lặng lẽ phá vỡ đường trung bình động 200 ngày, giảm tích lũy hơn 8% so với đỉnh gần nhất. Trong khi đó, số lượng cổ phiếu lập đáy mới trên Sở giao dịch chứng khoán New York đã cao hơn số lượng cổ phiếu lập đỉnh mới suốt 10 phiên liên tiếp, một tín hiệu trong lịch sử thường báo trước áp lực thị trường diện rộng hơn.
Privorotsky của Goldman Sachs cũng xác nhận nhận định này: "Những đau thương phía sau chỉ số rất rõ ràng — cổ phiếu vốn hóa nhỏ, cổ phiếu tài chính và các ngành nhạy cảm với lãi suất chịu áp lực vượt xa sự yên tĩnh bề ngoài của các "ông lớn" công nghệ."
Goldman Sachs: Lãi suất tăng tốc đã vượt ngưỡng giới hạn
Trong tranh luận hiện tại, nhận định của Goldman Sachs đặc biệt quan trọng. Privorotsky khẳng định, trước đây thị trường chứng khoán "giữ vững ấn tượng mạnh về sự kiên cường", nhưng tốc độ tăng của lãi suất thực đã phát tín hiệu cảnh báo.
Khung phân tích của Goldman Sachs cho thấy, khi lãi suất tăng hơn hai độ lệch chuẩn, thị trường chứng khoán thường có phản ứng — điều quan trọng không phải là mức tuyệt đối của lãi suất, mà là tốc độ tăng. Hiện tại, ngưỡng này đã bị phá vỡ. Lãi suất thực tăng trong tháng đã lọt vào nhóm các mức tồi tệ nhất kể từ 2013 đến nay.
Privorotsky còn quan sát thấy một "bất cân xứng hành vi giá kỳ lạ": khi giá dầu và lãi suất cùng cải thiện, rủi ro từ lãi suất gần như không bị phản ứng; nhưng chỉ cần giá dầu tăng, lãi suất lập tức chịu áp lực. Ông cho rằng, kỳ vọng lạm phát 5 năm và 10 năm vẫn bám sát biến động giá năng lượng, nhưng trong cú sốc lãi suất hiện tại, phần lớn nguyên nhân đến từ lãi suất thực tăng, chứ không chỉ là kỳ vọng lạm phát.
Kết luận của ông ngắn gọn và mạnh mẽ: "Tôi hoàn toàn có thể lạc quan tột độ về trí tuệ nhân tạo và tốc độ phát triển của nó, nhưng vào thời điểm này, trừ khi các vấn đề về năng lượng và lãi suất được giải quyết, thì sự lạc quan ấy hầu như không có ý nghĩa gì." Chuỗi logic rõ ràng: đè nén giá dầu sẽ giúp giảm lãi suất, lãi suất ổn định sẽ mở rộng không gian phục hồi cho thị trường chứng khoán nói chung.
Tái cân bằng cuối quý và áp lực bán từ CTA, áp lực kép đang áp sát
Bên cạnh áp lực cơ bản, lực bán kỹ thuật đang tập trung giải phóng vào thời điểm cuối quý.
Goldman Sachs ước tính, các quỹ hưu trí vào cuối tháng và cuối quý này sẽ phải bán tổng cộng khoảng 33 tỷ USD cổ phiếu (cuối tháng khoảng 11 tỷ USD, cuối quý khoảng 22 tỷ USD), và mua lượng trái phiếu tương đương. Quy mô này thuộc nhóm 3% lớn nhất trong các đợt mua bán ba năm qua, nếu tính từ tháng 1/2000 thì thuộc nhóm 2% đợt lớn nhất, gần như đạt cực trị lịch sử.
Đồng thời, mô hình CTA của Goldman Sachs cho thấy, trong kịch bản giá đi ngang, các nhà quản lý chiến lược hệ thống sẽ bán ròng khoảng 5,3 tỷ USD hợp đồng tương lai Russell 2000 trong tuần tới, đây là một trong những ước tính bán lớn nhất sáu năm trở lại đây.
Privorotsky cảm thấy "hứng thú về mặt chiến thuật" với điều này, cho rằng yếu tố cuối quý và cuối tháng sẽ hỗ trợ cho tài sản kỳ hạn, nhưng ông cũng thẳng thắn thừa nhận, mâu thuẫn cốt lõi lúc này là: lực mua trái phiếu của quỹ hưu trí nhằm tái cân bằng và lực bán chỉ số cổ phiếu của CTA, cái nào sẽ "lùi bước" trước cuối quý đây?
Giằng co giữa bên mua - bên bán: Ai sẽ đầu hàng trước?
Theo Krinsky, bản chất của thị trường hiện tại là một cuộc đối đầu giữa bên mua và bên bán, và chưa bên nào chứng minh mình đúng.
Lập luận của phe mua: Độ rộng thị trường đã được thanh lọc, có thể phục hồi mạnh bất cứ lúc nào, lãi suất rồi cũng sẽ giảm sốc ở thời điểm nào đó. Phe bán phản bác: Độ rộng tiếp tục xấu đi, lợi suất tiếp tục tăng, chênh lệch tín dụng liên tục mở rộng, S&P 500 không thể một mình đứng vững mãi.
Krinsky bản thân thiên về quan điểm phe bán, nhưng bổ sung một ngoại lệ chiến thuật — ngành tiện ích (XLU). Ông chỉ ra rằng, khi RSI dưới 35, xác suất XLU tăng giá trong 5 phiên sau là 100%, mức tăng bình quân đạt 2,7%, tỷ suất lợi nhuận/rủi ro hiện tại rất hấp dẫn.
Phán đoán cuối cùng của ông là: sự phân kỳ này sẽ không hội tụ một cách nhẹ nhàng như phe mua kỳ vọng, "Chúng tôi cho rằng, mọi chuyện sẽ chưa kết thúc cho đến khi những người kháng cự cuối cùng cũng phải cúi đầu, phá đáy đi xuống."
Thị trường tín dụng đã xuất hiện những kẽ hở mà biến động cổ phiếu từ chối định giá — hợp đồng hoán đổi rủi ro tín dụng lợi suất cao (HY CDX) đã tăng lên mức cao nhất kể từ tháng 4, trong khi đó chỉ số VIX lúc bấy giờ là 19,23, cao hơn nhiều so với hiện tại là 16,35. Sự phân kỳ này, có thể chính là lời cảnh báo rõ ràng nhất cho hướng đi tiếp theo.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
IPO trị giá 2 nghìn tỷ đô la của Anthropic tự vạch ra điểm yếu: 47% doanh thu phụ thuộc vào Amazon và Google, mỗi 1 đô la chỉ giữ lại 16 cent
Bản cáo bạch của Anthropic tiết lộ rằng vào năm 2025, 47% doanh thu của họ sẽ được luân chuyển qua nền tảng đám mây của Amazon và Google, tăng mạnh so với mức 11% vào năm 2023; với mỗi 1 đô la doanh thu từ nền tảng đám mây, công ty phải trả khoảng 16 cent phí phân phối cho các nền tảng này, tổng cộng khoảng 351 triệu đô la mỗi năm. Ngoài ra, hai “ông lớn” này đồng thời giữ bốn vai trò với Anthropic: nhà đầu tư, nhà cung cấp sức mạnh tính toán, nhà phân phối và cũng là đối thủ cạnh tranh trực tiếp.
Cuộc chiến giành năng lực AI ngày càng leo thang! Anthropic tiết lộ thỏa thuận trị giá 84,5 tỷ USD, cao hơn nhiều so với ước tính hồi tháng 5. Động cơ tăng trưởng AI của SpaceX (SPCX.US) tiếp tục tăng tốc.
Theo báo cáo, Anthropic đã đồng ý trả cho SpaceX chi phí tính toán gần gấp đôi so với ước tính trước đó.
Giá tiền điện tử
Thêm


