
Điểm nổi bật báo cáo tài chính quý 3 năm tài khóa 2026 của Adobe: Doanh thu đạt kỷ lục 6,76 tỷ USD (+13%), ARR ưu tiên AI tăng 150% so với cùng kỳ năm trước, số người dùng hoạt động hàng tháng vượt mốc 1 tỷ
 Bitget2026/09/11 02:44
Điểm nhấn cốt lõi
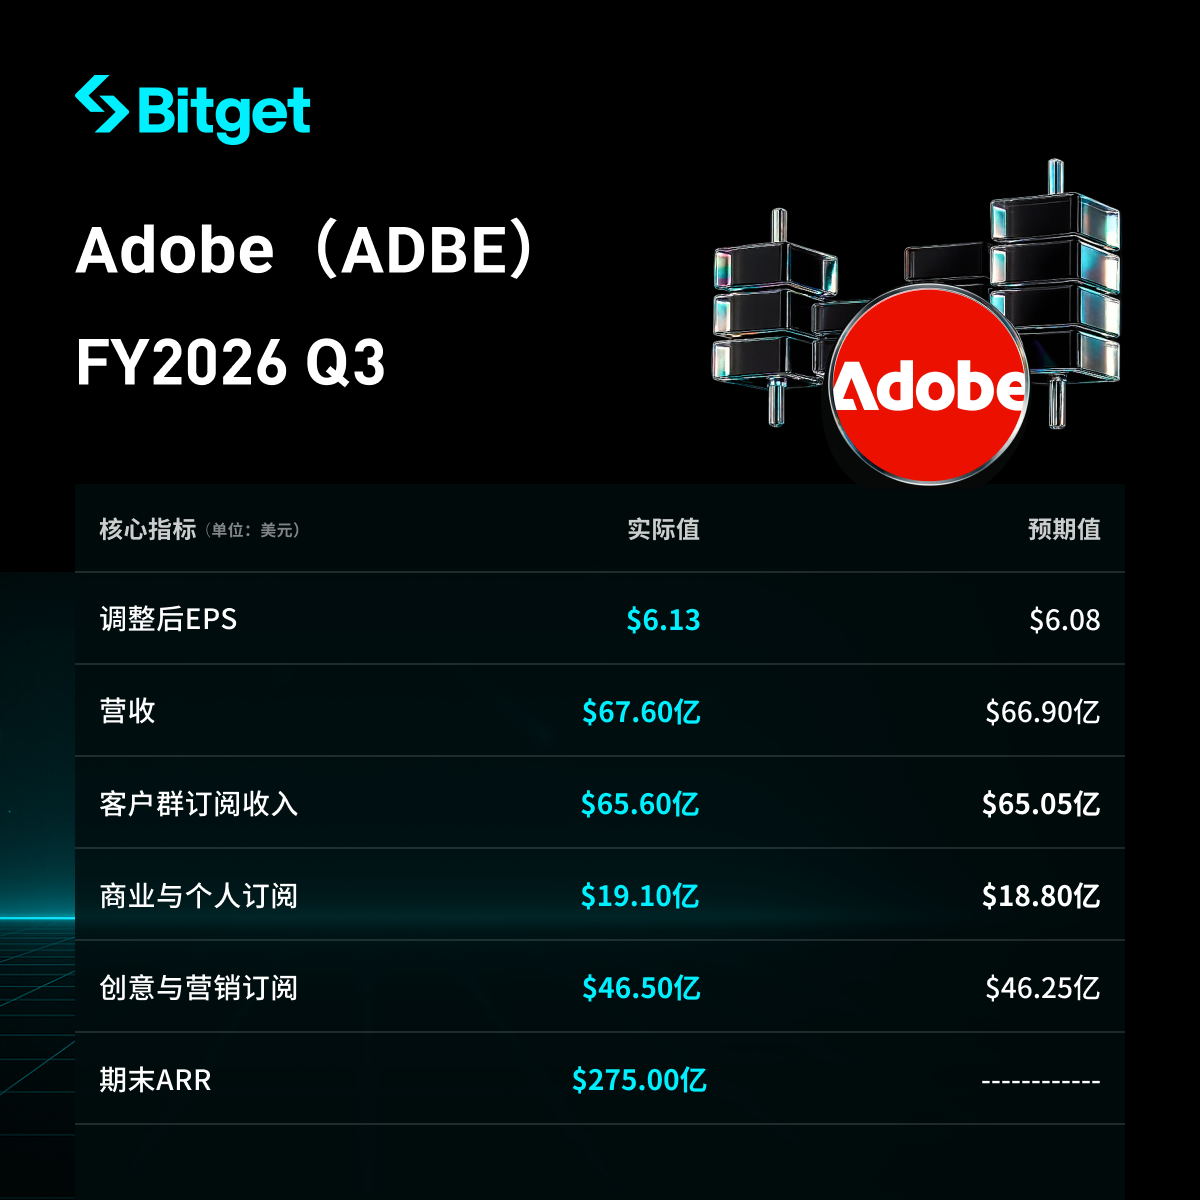
Doanh thu tổng Adobe quý tài khóa 3 năm 2026 (kết thúc ngày 28/8/2026) đạt 6,76 tỷ USD, lập kỷ lục doanh thu theo quý, tăng trưởng 13% so với cùng kỳ (tỷ giá không đổi +12%), cao hơn mức dự báo đồng thuận khoảng 6,69 tỷ USD. GAAP EPS pha loãng 4,62 USD (năm trước 4,18 USD), non-GAAP EPS pha loãng 6,13 USD, vượt dự kiến khoảng 6,07–6,09 USD.
Chất lượng doanh thu định kỳ tiếp tục cải thiện: doanh thu thuê bao 6,582 tỷ USD, chiếm 97,4% tổng doanh thu; doanh thu thuê bao nhóm khách hàng 6,56 tỷ USD (+14% / tỷ giá không đổi +13%). ARR cuối kỳ 27,5 tỷ USD (+11,2%). Dòng tiền hoạt động Q3 2,523 tỷ USD (kỷ lục trong quý). RPO 22,16 tỷ USD, tỷ lệ RPO kỳ này 67%.
AI và quy mô người dùng là chủ đề chính của quý này: ARR đến từ sản phẩm ưu tiên AI cuối kỳ hơn 650 triệu USD, tăng trên 150% so với cùng kỳ; lượng người dùng hoạt động hàng tháng Creative & Productivity lần đầu vượt 1 tỷ (tăng trên 20%). Dự báo doanh thu cả năm tăng lên 26,576–26,626 tỷ USD, Non-GAAP EPS điều chỉnh lên 24,45–24,50 USD. Tuy nhiên, hướng dẫn doanh thu Q4 chỉ ở mức 6,8–6,85 tỷ USD, giá trị trung bình 6,825 tỷ USD thấp hơn đôi chút so với đồng thuận khoảng 6,84–6,85 tỷ USD, cộng hưởng với việc chuyển giao CEO và lo ngại dài hạn về quyền định giá do AI tạo sinh tác động, giá cổ phiếu giảm khoảng 2% sau giờ giao dịch (khoảng 243 USD).
Phân tích chi tiết
1. Hiệu suất doanh thu và lợi nhuận tổng thể
- Tổng doanh thu 6,76 tỷ USD so với năm trước 5,988 tỷ USD, tăng 13% / tỷ giá không đổi +12%. Doanh thu 9 tháng đầu năm 19,776 tỷ USD vs 17,575 tỷ USD (+12,5%).
- Cơ cấu: thu từ thuê bao 6,582 tỷ USD (năm trước 5,791 tỷ); sản phẩm 67 triệu USD; dịch vụ & mảng khác 111 triệu USD. Thuê bao chiếm 97,4%.
- Lợi nhuận hoạt động GAAP 2,354 tỷ USD (năm trước 2,173 tỷ), biên lợi nhuận khoảng 34,8%; lợi nhuận hoạt động non-GAAP 2,97 tỷ USD, biên lợi nhuận khoảng 43,9%. Biên lợi nhuận gộp khoảng 88,7%.
- Lợi nhuận ròng GAAP 1,827 tỷ USD (+3,1%), GAAP EPS 4,62 USD (+10,5%). Lợi nhuận ròng non-GAAP 2,42 tỷ USD, EPS non-GAAP 6,13 USD.
- Dòng tiền hoạt động 2,523 tỷ USD; cuối kỳ tiền mặt & đầu tư ngắn hạn 5,64 tỷ USD; mua lại khoảng 9,5 triệu cổ phiếu trong quý.
- Chi phí: R&D 1,288 tỷ USD (+18,4%); bán hàng & marketing 1,827 tỷ USD; quản trị 488 triệu USD.
| Tổng doanh thu | 6,76 tỷ USD | 5,988 tỷ USD | +13% |
| Thu nhập thuê bao | 6,582 tỷ USD | 5,791 tỷ USD | +13,7% |
| Lợi nhuận hoạt động GAAP | 2,354 tỷ USD | 2,173 tỷ USD | +8,3% |
| GAAP EPS | 4,62 USD | 4,18 USD | +10,5% |
| Non-GAAP EPS | 6,13 USD | — | Vượt kỳ vọng |
| ARR cuối kỳ | 27,5 tỷ USD | — | +11,2% |
| RPO | 22,16 tỷ USD | — | +8% (theo hội thảo điện thoại) |
2. Hiệu quả thuê bao và nhóm khách hàng
- Tổng doanh thu thuê bao nhóm khách hàng 6,56 tỷ USD, +14% / tỷ giá không đổi +13%.
- Thuê bao doanh nghiệp & cá nhân 1,91 tỷ USD, +16% / tỷ giá không đổi +15%, tăng nhanh hơn tốc độ công ty tổng thể.
- Thuê bao nhóm chuyên gia sáng tạo & marketing 4,65 tỷ USD, +13% / tỷ giá không đổi +12%.
- Mục tiêu tăng trưởng ARR cả năm duy trì 10,2% (số dư đầu năm FY26 25,66 tỷ USD).
- RPO 22,16 tỷ USD; tỷ lệ cRPO 67%, tăng khoảng +9% so với cùng kỳ. RPO thấp hơn một chút so với cuối Q2 là khoảng 22,27 tỷ USD.
| Doanh nghiệp & cá nhân | 1,91 tỷ USD | +16% | +15% |
| Chuyên gia sáng tạo & marketing | 4,65 tỷ USD | +13% | +12% |
| Tổng nhóm thuê bao | 6,56 tỷ USD | +14% | +13% |
3. Sản phẩm AI, quy mô người dùng và mảng khác
- AI ưu tiên ARR >650 triệu USD, tăng trưởng trên 150% so với cùng kỳ.
- ARR từ ứng dụng Firefly và gói điểm tăng 40% so với quý trước; phía doanh nghiệp gồm Firefly Services, Foundry và Brand Intelligence.
- Creative Agent mở rộng sang Photoshop, Premiere; CX Enterprise Coworker phát hành toàn cầu từ tháng 6.
- Lượng người dùng hoạt động hàng tháng Creative + Productivity >1 tỷ (+trên 20%); nhóm doanh nghiệp & cá nhân >900 triệu (+hơn 25%); Creative Freemium MAU >100 triệu (+hơn 70%).
- Acrobat AI Assistant MAU tăng gấp đôi theo quý; khách hàng trả phí Brand Visibility (hợp tác Semrush) tăng gấp đôi theo quý.
- Doanh thu sản phẩm cơ bản không đổi; doanh thu dịch vụ & mảng khác giảm so với cùng kỳ, tỷ lệ không định kỳ tiếp tục giảm.
4. Hoàn trả vốn, mua lại cổ phiếu và hiệu quả hoạt động
- Trong quý mua lại khoảng 9,5 triệu cổ phiếu, đã sử dụng hết hạn mức tháng 3/2024; hạn mức tháng 4/2026 còn lại khoảng 24,55 tỷ USD.
- Giả định biên lợi nhuận hoạt động non-GAAP Q4 khoảng 44%, cả năm khoảng 45%.
- Giả định cổ phiếu pha loãng Q4 khoảng 389 triệu, cả năm khoảng 400 triệu; Q3 thực tế khoảng 395 triệu (năm trước khoảng 424 triệu). Việc mua lại cổ phiếu giúp tốc độ tăng EPS (+10,5%) cao hơn rõ rệt so với tăng trưởng lợi nhuận ròng (+3,1%).
5. Dự báo kết quả quý tiếp theo và cả năm
- Doanh thu Q4 6,8–6,85 tỷ USD, giá trị trung bình 6,825 tỷ USD, thấp hơn dự báo đồng thuận — nguyên nhân trực tiếp khiến cổ phiếu giảm sau giờ giao dịch.
- Thuê bao Q4: doanh nghiệp & cá nhân 1,93–1,95 tỷ USD; sáng tạo & marketing 4,665–4,695 tỷ USD.
- Q4 EPS: GAAP 4,65–4,70 USD; non-GAAP 6,30–6,35 USD (gần như tương đương dự báo đồng thuận).
- FY2026 điều chỉnh tăng: doanh thu 26,576–26,626 tỷ USD (trước đó 26,5–26,6 tỷ); GAAP EPS 18,12–18,17 USD; non-GAAP EPS 24,45–24,50 USD (trước 24,35–24,45 USD). Mục tiêu tăng trưởng ARR vẫn là 10,2%.
6. Bối cảnh thị trường & lo ngại nhà đầu tư
- Mâu thuẫn cốt lõi: Các chỉ số Q3 đạt/chạm vượt dự báo nhưng thị trường đang định giá liệu “AI tạo sinh sẽ làm giảm quyền định giá phần mềm chuyên nghiệp” hay không.
- Hướng có lợi: ARR ưu tiên AI, điểm Firefly, Creative Agent, mảng doanh nghiệp GenStudio / CX phối kết hợp vận hành theo hướng “dựa trên lượng sử dụng + vị trí”.
- Hướng lo ngại: Các công cụ thiết kế thuần AI làm giảm mong muốn trả phí; Microsoft Copilot, Salesforce Agentforce tạo thành đối trọng từ cả phía năng suất và luồng công việc doanh nghiệp.
- Chuyển giao lãnh đạo: Anil Chakravarthy sẽ nhậm chức CEO vào 1/12, Narayen chuyển sang làm Chủ tịch điều hành; Chủ tịch mảng Creative & Productivity David Wadhwani rời vị trí từ 27/9; CFO tạm quyền (Steve Day). CEO mới đến từ mảng trải nghiệm khách hàng khá nhỏ, tăng tính bất định chiến lược.
- Chia rẽ phía bán: BofA “kém hơn thị trường”/190 USD; Morgan Stanley “giảm tỷ trọng”/240 USD; HSBC “mua vào”/308 USD; đồng thuận “giữ”, giá mục tiêu bình quân khoảng 280 USD.
Bạn mới biết về cổ phiếu rtoken, lần đầu tiếp cận giao dịch chứng khoán giao ngay? Những video giáo dục này sẽ giúp bạn dễ dàng nắm rõ!
《Giao dịch chứng khoán giao ngay là gì, có gì khác cổ phiếu Mỹ truyền thống》
《So sánh mọi mặt: Giao ngay, hợp đồng chứng khoán & cổ truyền: ưu nhược, quyền & đòn bẩy》
《Làm sao chọn stock token hoặc ETF tốt trên UEX? 2 chỉ báo then chốt giúp bạn tránh rủi ro》
Tuyên bố miễn trách nhiệm
Nội dung bài viết chỉ tham khảo, không phải lời khuyên đầu tư. Số liệu tài chính dựa trên hồ sơ công ty gửi SEC; phân tích kỳ vọng & giá mục tiêu lấy từ nguồn thứ ba, có thể thay đổi sau đó.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
JPMorgan: Thị phần chip tùy chỉnh sẽ vượt GPU vào năm 2027, việc Broadcom TPU "ẩn mình trong chuỗi cung ứng" không có nghĩa là đơn đặt hàng bị nghi ngờ
JPMorgan dự báo rằng vào năm 2027, tỷ trọng xuất xưởng của ASIC/XPU sẽ đạt 54%, vượt qua GPU, các chip tùy chỉnh sẽ trở thành động lực tăng trưởng quan trọng cho năng lực tính toán AI. Thỏa thuận TPU 5 năm giữa Broadcom và Google bao gồm giai đoạn từ 2026 đến 2031, mặc dù thông tin chuỗi cung ứng không minh bạch, nhưng điều đó không đồng nghĩa với nghi ngờ về đơn hàng, mức độ chắc chắn về doanh thu vẫn cao. Trong cùng thời kỳ, nhu cầu về thiết bị wafer và bộ nhớ cũng tăng trưởng đồng bộ, hỗ trợ chu kỳ phát triển của ngành bán dẫn tiếp tục.
Chỉ số chứng khoán Mỹ vẫn chưa kết thúc đà giảm vào tháng 9? Chiến lược gia của Citadel cảnh báo: vẫn còn áp lực giảm cho đến cuối tháng, tháng 10 có thể đón nhận cơ hội chuyển biến.
Nhà chiến lược của Citadel Securities, Rubner, cho biết vào ngày "Ba phù thủy" thứ Sáu tuần này, trên thị trường chứng khoán Mỹ sẽ có 7 nghìn tỷ đô la quyền chọn đáo hạn, các chiến lược định lượng vẫn còn khả năng bán tháo, việc các công ty tạm dừng mua lại cổ phiếu kết hợp với quá trình cân bằng lại cuối quý của quỹ lương hưu khiến lực lượng phe bán vẫn chiếm ưu thế cho đến cuối tháng. Tuy nhiên, sự suy giảm mạnh của nhiệt tình giao dịch AI quá mức, cùng với nhiều yếu tố như thuận lợi mùa vụ quý IV, mùa báo cáo tài chính và việc tái khởi động mua lại cổ phiếu, khiến triển vọng thị trường quý IV được đánh giá tích cực.
Giá tiền điện tử
Thêm


