
Cùng đầu tư mạnh vào AI, tại sao thị trường hôm nay chỉ thưởng cho Microsoft?

Microsoft tăng gần 10% sau phiên giao dịch ngoài giờ, trong khi Meta giảm gần 1%. Cả hai công ty đều đang "bơm tiền điên cuồng" vào AI, nhưng phố Wall lại đưa ra thái độ hoàn toàn trái ngược.
Lý do thực ra rất rõ ràng: thị trường hiện tại đã không còn trả tiền cho “ai dám chi mạnh”, mà chỉ thưởng cho những công ty có thể chứng minh rằng “chi tiền lập tức thu về doanh thu”.
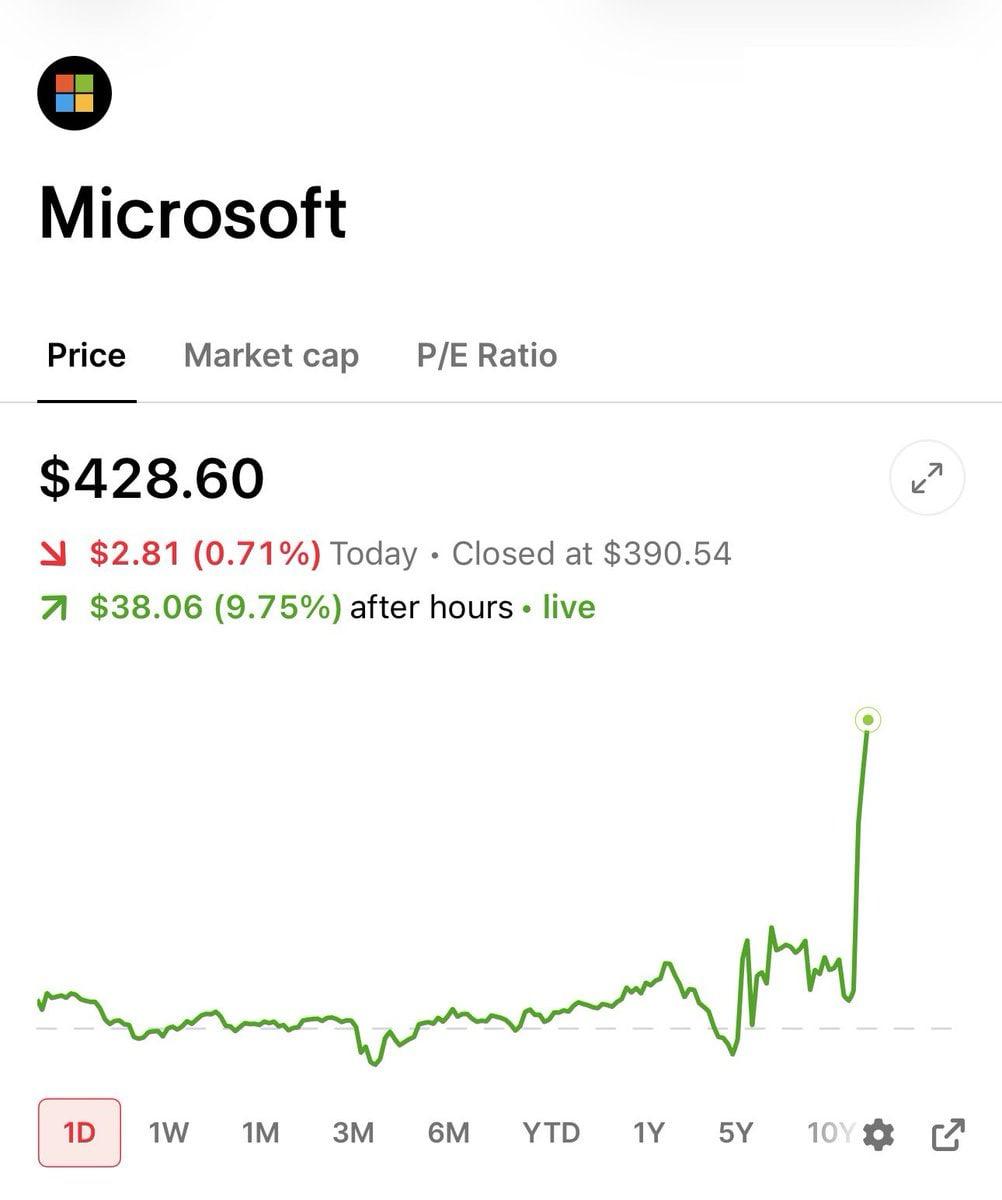
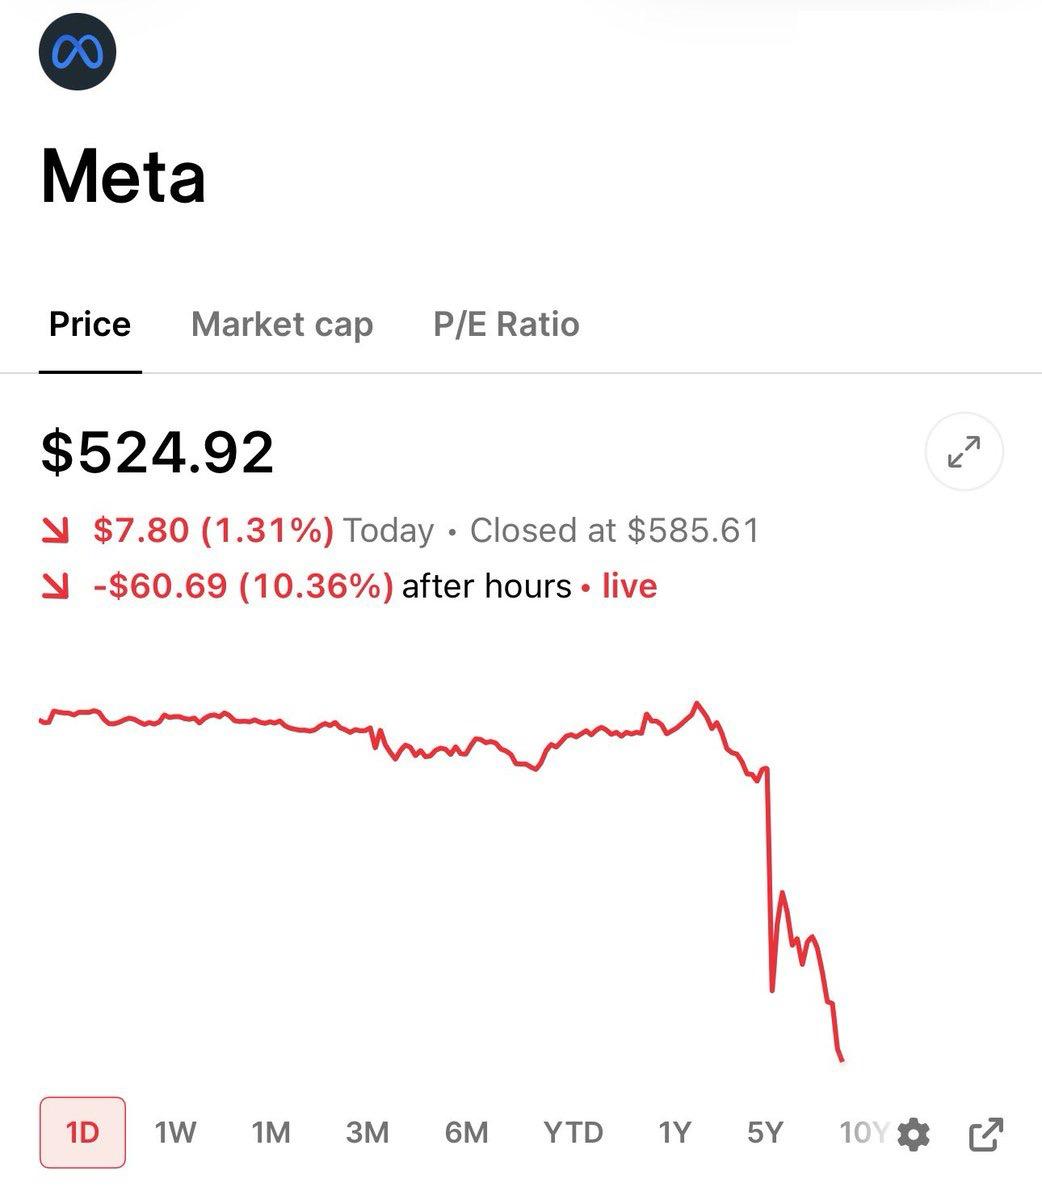
Hãy nhìn vào Microsoft trước
Sự tăng mạnh lần này của Microsoft, nhìn bề ngoài là do Azure tăng trưởng 43% trong quý này vượt kỳ vọng, nhưng động lực thực sự lại đến từ cuộc họp điện thoại——Ban lãnh đạo đưa ra mức tăng trưởng khoảng 45% cho quý tới và nhấn mạnh rằng nhu cầu vẫn bị giới hạn bởi năng lực tính toán, bất cứ năng lực mới nào vừa được đưa vào hoạt động cũng đều được khách hàng hấp thụ hết.
Câu nói này cực kỳ quan trọng đối với thị trường: Microsoft không phải xây xong data center rồi mới đợi khách hàng từ từ đến, mà là khách hàng đã xếp hàng sẵn, cứ có hạ tầng tính toán là lập tức thành doanh thu Azure. Nhu cầu sinh ra từ mô hình mã nguồn mở và triển khai đa mô hình cũng tiếp tục hấp thụ công suất điện toán trên cloud.
Về việc CapEx cả năm giảm từ 190 tỷ xuống còn 175 tỷ USD, đừng để cách ghi sổ kế toán đánh lừa bạn. Chỉ là phương pháp ghi nhận kế toán thay đổi——trước đây tiền được tính vào mục “mua tài sản”, giờ một phần được tính sang mục “thuê dài hạn”, dẫn đến chi ra thực tế trong năm giảm, nhưng cam kết trả tiền thuê cho tương lai lại tăng từ khoảng 197 tỷ lên 329 tỷ USD.
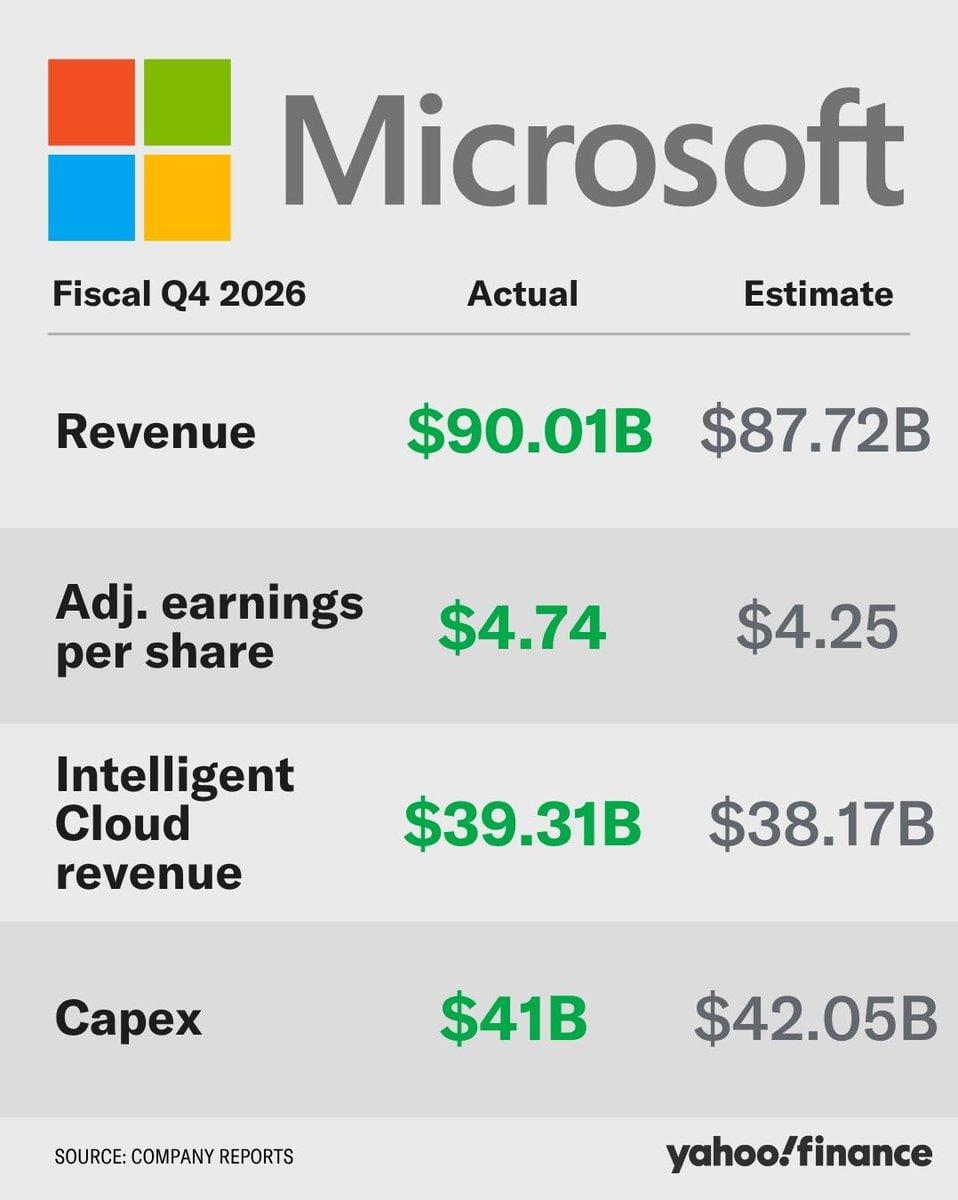
Điều thực sự chinh phục thị trường của Microsoft là: CapEx không tăng bùng nổ mới, trong khi Azure vẫn từ 43% tăng tốc lên 45%, đồng thời ban lãnh đạo nhấn mạnh dòng tiền tự do FY27 vẫn giữ giá trị dương.
Vòng lặp Đầu tư—Năng lực—Doanh thu—Dòng tiền đã chạy thông suốt.
Còn với Meta
Vấn đề của Meta không phải CapEx cao hơn Microsoft, mà là số tiền đầu tư này tạm thời chưa cho thấy lộ trình hoàn vốn rõ ràng như vậy.
Doanh thu quý này tăng 28%, nhìn thì không tệ, nhưng chi phí và các khoản phí tăng tới 55%, lợi nhuận hoạt động giảm 8%, EPS giảm 13%.
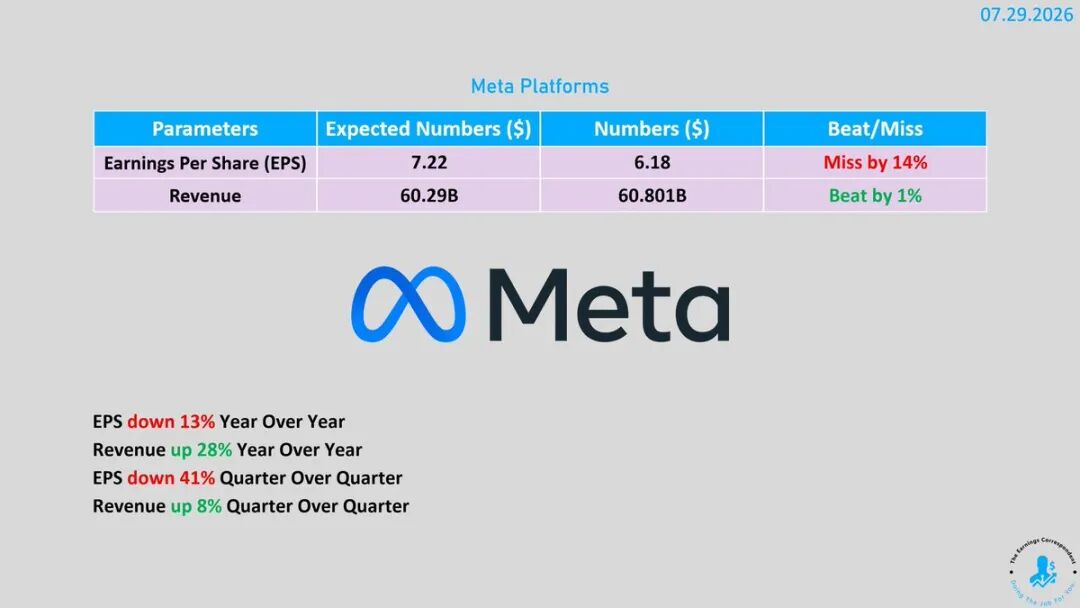
Nổi bật nhất là vốn đầu tư trong quý đạt 31,1 tỷ USD, dòng tiền tự do chỉ còn 784 triệu USD.
Ví dụ: một “gã khổng lồ” có giá trị 1,5 nghìn tỷ USD, sau một quý làm việc mệt mỏi, trong túi chỉ còn lại hơn 700 triệu tiền mặt. Tương tự như bạn tuyên bố có tài sản 10.000 đồng, nhưng lục túi mãi chỉ còn 5 đồng - không phải là không có tài sản, mà tất cả đều trói vào nhà cửa, xe cộ, còn tiền mặt thì gần như không còn gì.
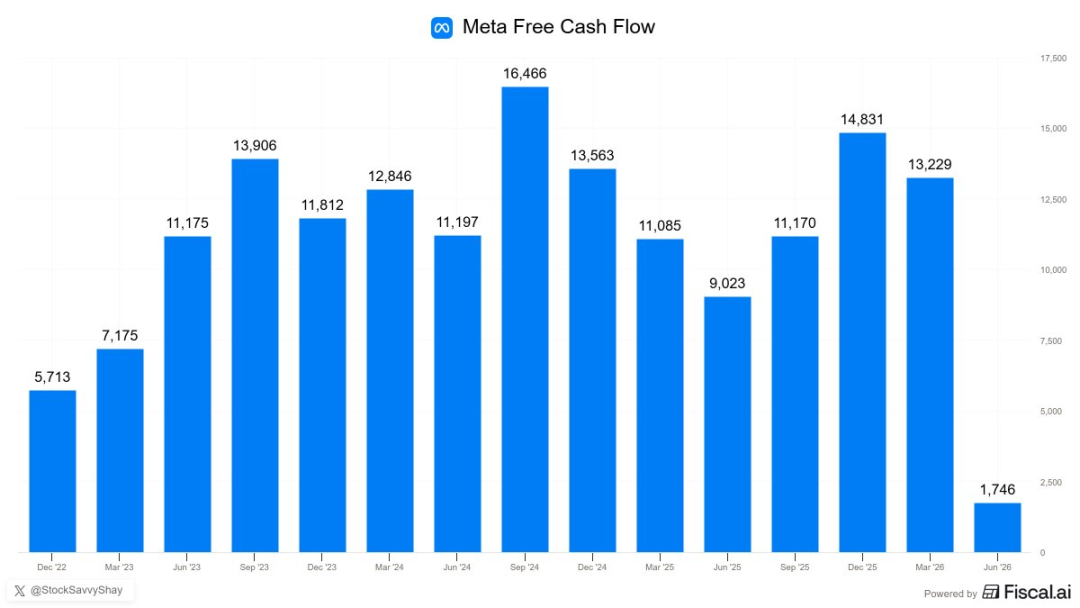
Dự báo CapEx cả năm chỉ được thu hẹp lại từ 125 – 145 tỷ USD xuống 130 – 145 tỷ USD, không có điều chỉnh tăng mất kiểm soát mà thị trường lo sợ, nhưng dự báo doanh thu quý 3 cũng không tạo đủ bất ngờ.
Đây chính là lý do thị trường không tin tưởng: Meta nói với mọi người “tôi vẫn sẽ tiếp tục đầu tư”, nhưng lại không đưa ra một chỉ tiêu doanh thu bên ngoài như Microsoft với Azure tăng 45%, để chứng minh năng lực mới đang lập tức mang lại doanh thu.
AI của Meta thực sự giúp cải thiện hiệu quả đề xuất và quảng cáo, nhưng những giá trị này lại bị chi phí khấu hao, hạ tầng và nhân sự tăng nhanh hơn che khuất — đầu tư không ngừng tăng mà lợi ích thì chưa rõ ràng.
Quay lại với Google
Doanh thu Google Cloud quý này tăng 82% lên 24,8 tỷ USD, lợi nhuận hoạt động từ 2,8 tỷ lên 8,8 tỷ USD, nhu cầu AI cloud thực sự rất mạnh.
Nhưng vốn đầu tư quý này đạt tới 44,9 tỷ USD, vượt 39 tỷ USD dòng tiền hoạt động, dòng tiền tự do chuyển thành âm 5,9 tỷ USD. Sau đó Google còn nâng dự báo CapEx cả năm, giá cổ phiếu sau giờ giao dịch có lúc giảm gần 7%.
Vấn đề của Google rất điển hình: không phải không có lãi từ AI, mà là lợi nhuận và dòng tiền bị tiêu hao đều tăng cực mạnh.
Thị trường sẵn sàng công nhận tốc độ Cloud tăng tốc, nhưng không thể bỏ qua việc dòng tiền tự do bị “ăn hết”.
Dự báo Amazon
AWS sẽ công bố báo cáo tài chính sau phiên giao dịch ngày thứ Năm. Quý trước AWS tăng trưởng 28%, nhanh nhất trong 15 quý, nhưng dòng tiền tự do năm qua giảm mạnh từ 25,9 tỷ còn 1,2 tỷ USD, nguyên nhân chủ yếu do đầu tư thiết bị AI tăng thêm 5,93 tỷ USD so với cùng kỳ.
Với báo cáo tài chính của Microsoft, Meta và Google đều đã ra mắt trước, chắc chắn Amazon biết rõ thị trường đang sợ điều gì.
Khả năng cao Amazon sẽ không dại dột ghi ngay trên tiêu đề “chi tiêu vốn tiếp tục bùng phát”. Ngay cả khi muốn tăng CapEx, ban điều hành cũng nhiều khả năng dùng lời dịu hơn——như nhấn mạnh lợi thế chi phí nhờ thiết kế chip tự phát triển, nhấn mạnh khách hàng xếp hàng nhận hàng, hoặc dùng thuê dài hạn để “làm dịu” con số báo cáo.
Nhưng cách nói thay đổi không thể làm thay đổi tiêu chuẩn đánh giá của thị trường. Phố Wall chỉ quan tâm 3 điều: AWS có tăng tốc theo không? Dòng tiền tự do có ngừng giảm không? Sức mạnh tính toán bổ sung vào có tạo dòng doanh thu tức thì không?
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Dự báo chứng khoán Mỹ | Ba chỉ số hợp đồng tương lai chính cùng tăng, lợi suất trái phiếu kho bạc 10 năm của Mỹ đạt mức cao nhất kể từ năm 2002, Micron (MU.US) biến động sau báo cáo tài chính
Trước giờ mở cửa ngày 1 tháng 10 (thứ Năm), hợp đồng tương lai ba chỉ số chính của chứng khoán Mỹ đều tăng.
Tin đồn TSMC (TSM.US) lên kế hoạch khu công viên mới tại Texas: Nhiều nhà máy wafer, tổng vốn đầu tư có thể lên tới hàng chục tỷ USD
TSMC đang xem xét đầu tư hàng tỷ đô la vào việc xây dựng thêm các khu công viên chip AI tại Texas.
Giá trị thị trường tăng thêm 1 nghìn tỷ đô la trong một quý: Câu chuyện AI của Microsoft (MSFT.US) vì sao lại được thị trường săn đón trở lại?
Kết thúc quý 3, Microsoft ghi nhận mức tăng giá cổ phiếu tốt nhất kể từ năm 1998. Từ tháng 7 đến tháng 9, giá cổ phiếu Microsoft tăng 37,5%, vốn hóa thị trường tăng thêm 1 nghìn tỷ USD. Trong bối cảnh chỉ số Nasdaq 100 tập trung vào cổ phiếu công nghệ chỉ tăng 0,4% trong cùng kỳ, Microsoft trở thành cổ phiếu thành phần có hiệu suất tốt thứ năm trong chỉ số này.
Phân tích - Tại sao thị trường trái phiếu toàn cầu lại xuất hiện bán tháo?
Giá tiền điện tử
Thêm


