
CNY: Những lo ngại về cấu trúc đằng sau sự tăng trưởng xuất khẩu mạnh mẽ

Morning FX
Tuần trước, dữ liệu xuất khẩu mạnh mẽ một lần nữa làm chấn động thị trường — tốc độ tăng trưởng xuất khẩu tháng 6 đạt 27%, thặng dư thương mại đạt 120 tỷ USD. Nhưng nếu phân tích kỹ lưỡng, thực ra xuất khẩu không đẹp như bề ngoài, đằng sau xuất khẩu mạnh mẽ là một số nguy cơ mang tính cấu trúc.
Tại sao lại nói như vậy? Trước tiên hãy xem phân bố về lượng và giá của xuất khẩu. Theo số liệu hải quan, từ tháng 1-5 năm nay, tốc độ tăng trưởng giá xuất khẩu hàng hóa của nước ta so với cùng kỳ năm ngoái từ -3,6% đã tăng lên 8,9%, đồng thời tốc độ tăng trưởng về lượng hàng hóa xuất khẩu so với cùng kỳ năm ngoái giảm từ 8,3% xuống còn 3,2%. Nói cách khác, yếu tố chính thúc đẩy xuất khẩu vượt kỳ vọng liên tục là do giá tăng chứ không phải do số lượng tăng.
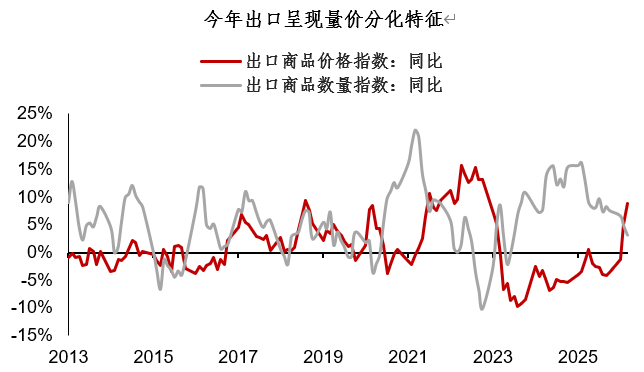
Trong quá trình trao đổi với các đồng nghiệp ngành, một câu hỏi thường gặp là “Tỷ giá RMB tăng giá liệu có ảnh hưởng tiêu cực đến xuất khẩu không?” Câu hỏi này không dễ trả lời, nhưng một sự thật rõ ràng là tốc độ tăng trưởng về lượng xuất khẩu (3,2%) không đẹp như số liệu bề ngoài.
Một hiện tượng khác là, dù giá xuất khẩu có tăng nhưng phân bố là không đồng đều. Nghiên cứu dữ liệu giá xuất khẩu của 98 ngành hàng do hải quan thống kê cho thấy, số ngành có giá xuất khẩu giảm so với cùng kỳ chiếm đa số (70%), còn số ngành có giá xuất khẩu tăng so với cùng kỳ chỉ chiếm thiểu số (30%). Dù năm nay PPI toàn cầu tăng, số ngành có giá xuất khẩu tăng so với cùng kỳ nhiều hơn, nhưng phần lớn ngành xuất khẩu giá cả và lợi nhuận gộp vẫn chịu áp lực, sự phân hóa giá xuất khẩu “ba bảy” là rất rõ rệt.
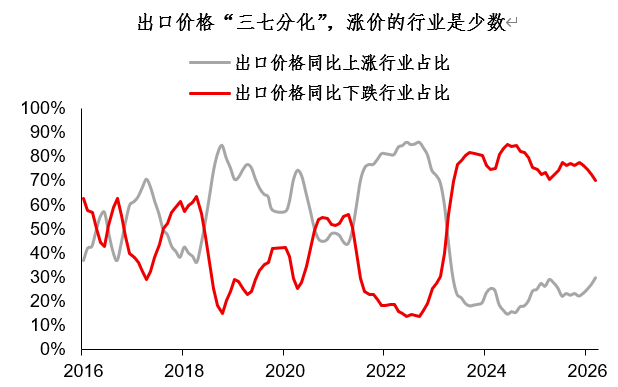
Vậy ngành nào thực sự đang kéo giá xuất khẩu tăng lên? Tiêu biểu như chuỗi ngành hàng hóa cơ bản (đồng, thiếc, sản phẩm hóa học...) và chuỗi ngành AI (mạch tích hợp, module quang học...). Ngoài những ngành này, các ngành như dệt may, túi xách, thép, nông sản đều giảm giá xuất khẩu tổng thể.
Đối với thị trường ngoại hối, sự phân hóa về lượng và giá xuất khẩu, sự phân hóa ba bảy hàm ý điều gì?
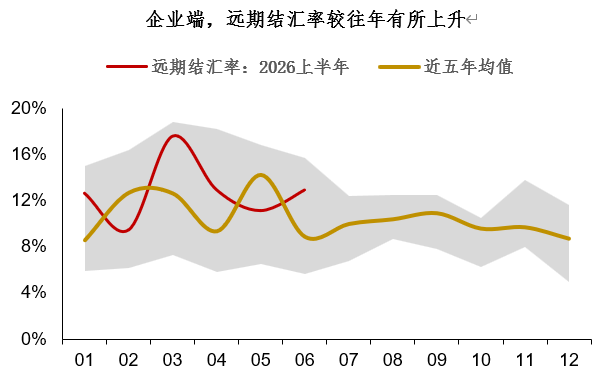
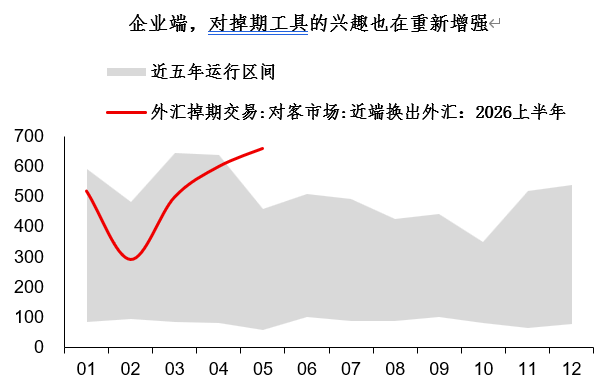
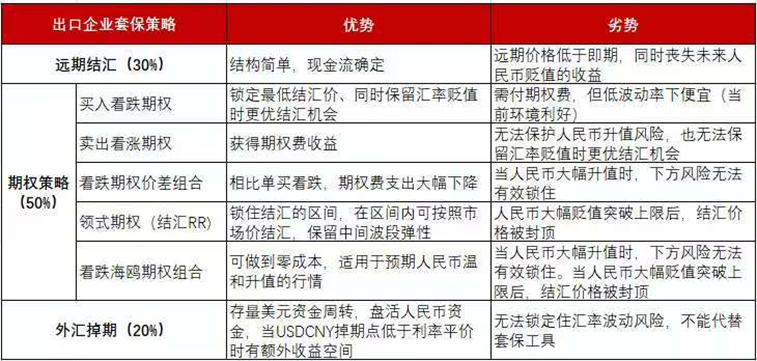
Theo quan điểm của người viết, chuỗi xuất khẩu không phải là sự thịnh vượng đồng đều mà là sự phục hồi mang tính cấu trúc, điều này đồng nghĩa dòng kết ngoại tệ cũng dễ xuất hiện tính thời điểm và đột biến. Qua số liệu kết bán ngoại tệ mới nhất, hành vi doanh nghiệp thể hiện rõ nét tính thích ứng — tỷ lệ kết ngoại tệ kỳ hạn tăng so với năm ngoái, đồng thời sự quan tâm của doanh nghiệp với công cụ hoán đổi cũng tăng trở lại... Những tín hiệu trên cho thấy, đối với thị trường tỷ giá trong môi trường mới, nên sử dụng tổ hợp công cụ phòng ngừa rủi ro (thay vì chỉ dùng một công cụ đơn lẻ), đây có thể là lựa chọn phòng ngừa tốt hơn.
Tóm tắt lại nội dung chính hôm nay:
1, Xuất khẩu không đẹp như bề ngoài, phía sau sự mạnh mẽ của xuất khẩu là những nguy cơ cấu trúc. Yếu tố chính thúc đẩy xuất khẩu vượt kỳ vọng liên tục là giá tăng chứ không phải số lượng tăng, hơn nữa giá xuất khẩu cũng tồn tại sự phân hóa ba bảy rõ rệt — phần lớn ngành xuất khẩu giá và lợi nhuận gộp vẫn trong trạng thái chịu áp lực.
2, Chuỗi xuất khẩu không phải là sự thịnh vượng đồng đều mà là sự phục hồi mang tính cấu trúc, điều này đồng nghĩa dòng kết ngoại tệ cũng dễ xuất hiện tính thời điểm và đột biến. Qua số liệu kết bán ngoại tệ, hành vi doanh nghiệp thể hiện rõ tính thích ứng — tỷ lệ kết ngoại tệ kỳ hạn tăng so với năm ngoái, đồng thời sự quan tâm với công cụ hoán đổi cũng gia tăng lại;
3, Những tín hiệu trên cho thấy, với thị trường tỷ giá trong môi trường mới, việc sử dụng tổ hợp công cụ phòng ngừa rủi ro (không chỉ một công cụ đơn lẻ) có thể là lựa chọn phòng ngừa tốt hơn. Cuối bài xin nhắc lại bài viết trước của nhóm chúng tôi để tham khảo: “Chiến lược phòng hộ của doanh nghiệp xuất nhập khẩu: dành cho doanh nghiệp xuất khẩu”.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Chứng khoán Mỹ bề ngoài thịnh vượng nhưng bên trong suy yếu! S&P 500 cách mức cao lịch sử chưa đến 2%, cổ phiếu vốn hóa nhỏ, ngân hàng và ngành tiện ích lại bị giảm mạnh.
Khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã từng tăng lên 5,34%, mức cao nhất kể từ năm 2002, Phố Wall đang thảo luận sôi nổi về việc làn sóng bán tháo trên thị trường trái phiếu sẽ thực sự tác động đến thị trường chứng khoán Mỹ vốn có vẻ vững chắc vào thời điểm nào.
Kỳ vọng tăng lãi suất của Fed vào tháng 10 giảm nhiệt! Quan chức ngụ ý không cần vội vàng hành động, làn sóng đầu tư AI có thể trở thành nguy cơ lạm phát chính vào năm tới.
Nhiều quan chức cấp cao của Cục Dự trữ Liên bang Mỹ liên tiếp phát đi tín hiệu trong tuần này, ám chỉ rằng mặc dù lạm phát tại Mỹ vẫn ở mức cao và có thể cần tăng lãi suất thêm trong tương lai, Fed không vội vàng hành động vào tháng 10.
Theo tin đồn, Anthropic có thể tiến hành IPO vào giữa tháng 11, định giá có thể đạt 2 nghìn tỷ USD, dự kiến lên sàn chứng khoán Mỹ trước lễ Tạ Ơn.
Theo nguồn tin thân cận, công ty trí tuệ nhân tạo Anthropic đang tìm cách tiến hành phát hành cổ phiếu lần đầu ra công chúng (IPO) sớm nhất vào giữa tháng 11 và dự kiến sẽ chính thức niêm yết trên thị trường chứng khoán Mỹ trước kỳ nghỉ lễ Tạ ơn vào ngày 26 tháng 11.
Anthropic tiến thêm một bước để niêm yết: Lộ tin đồn IPO với định giá 2 nghìn tỷ trước Lễ Tạ ơn, tổ chức Ngày Nhà đầu tư vào 14/10
Theo báo cáo, Anthropic có thể bắt đầu chuyến giới thiệu cổ phiếu sớm nhất vào tháng 11, nhằm hoàn tất giao dịch niêm yết trước kỳ nghỉ Lễ Tạ Ơn tại Mỹ vào ngày 26 tháng 11. Công ty sẽ tổ chức Ngày Nhà Đầu Tư Pre-IPO với các nhà đầu tư tiềm năng vào ngày 14 tháng 10 và đã gửi lời mời đến một nhóm các tổ chức đầu tư. Một số nhà đầu tư tiềm năng nhận định, mức định giá hợp lý của công ty có thể đạt từ 1,8 nghìn tỷ đến 2 nghìn tỷ USD.
Giá tiền điện tử
Thêm


