
Thị trường trái phiếu và kỳ vọng về FED đã phân hóa? Thị trường không còn lo ngại về lạm phát!

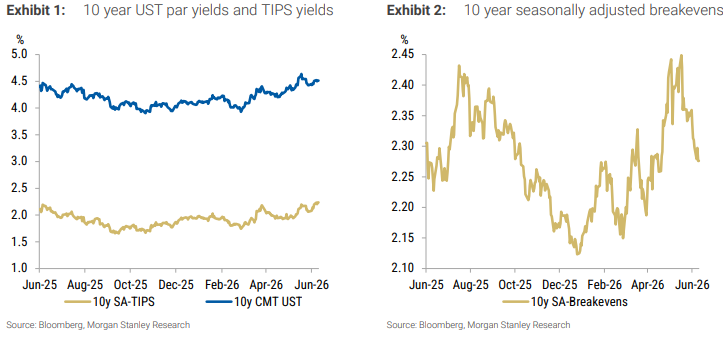
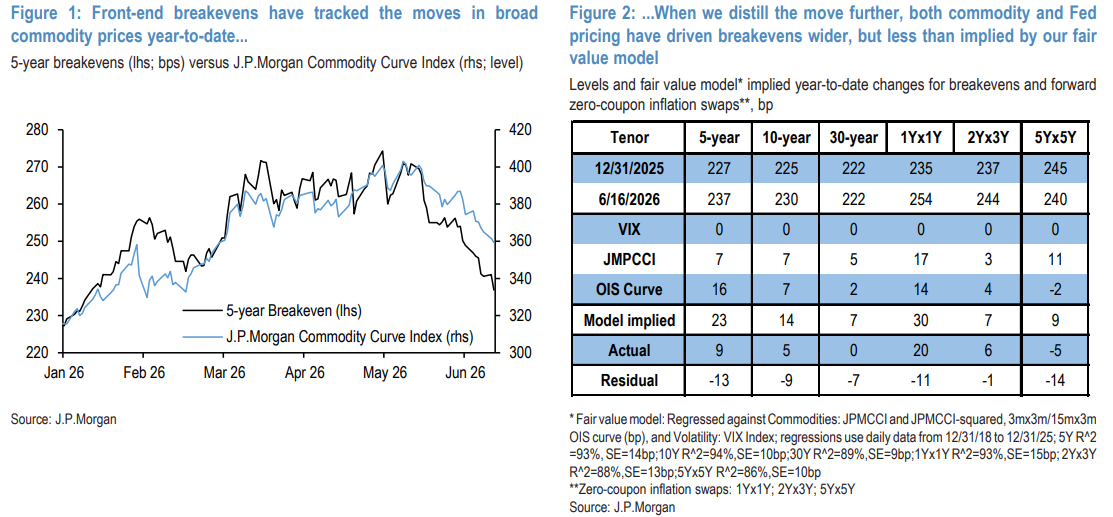
Là chỉ số cốt lõi đo lường kỳ vọng lạm phát ngắn hạn của thị trường, tỷ lệ hòa vốn lạm phát kỳ hạn 2 năm của Mỹ gần đây đã giảm mạnh, tính từ mức đỉnh cao nhất trong năm hồi giữa tháng 3, đã giảm tổng cộng 100 điểm cơ bản. Xu hướng này không chỉ giới hạn ở đầu đường cong mà còn lan tỏa dọc theo toàn bộ đường cong: trong giai đoạn đỉnh cao của cú sốc năng lượng vào tháng 5, tỷ lệ hòa vốn lạm phát kỳ hạn 5 năm, 10 năm và 30 năm lần lượt tăng vọt lên 274 điểm cơ bản, 252 điểm cơ bản và 236 điểm cơ bản, sau đó đã xóa sạch mức tăng trước đó và hiện đều giảm xuống dưới mức trung bình ba năm.
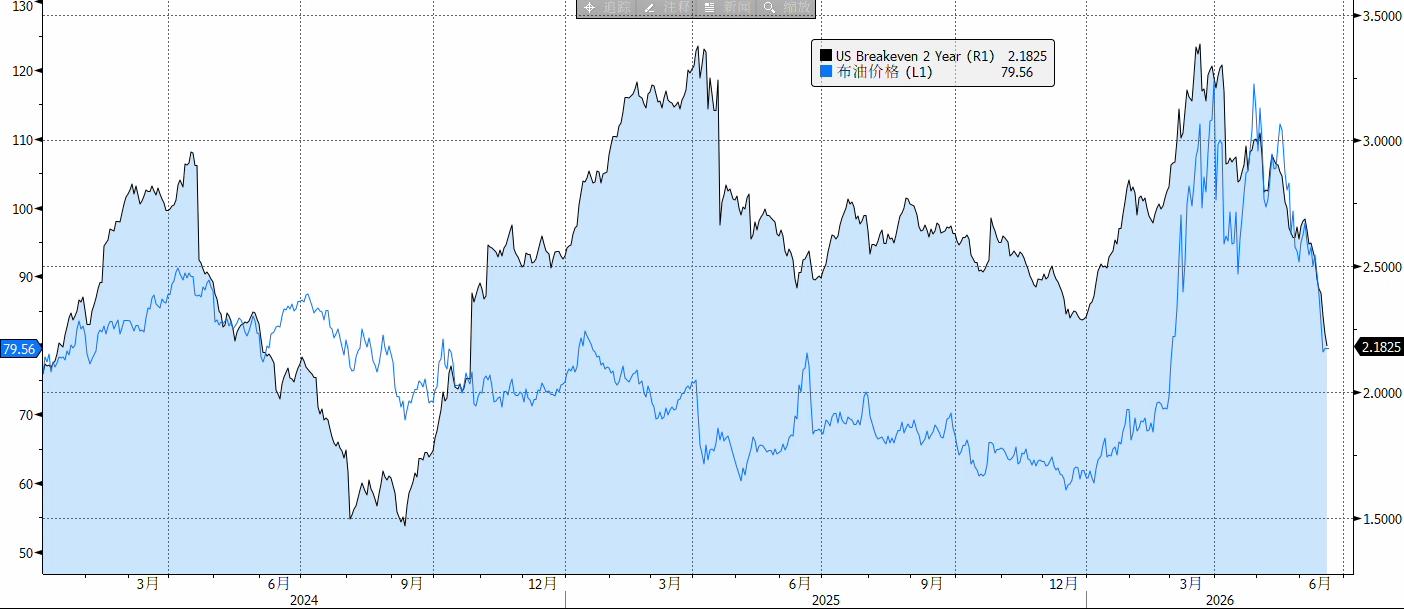
Ý nghĩa trực tiếp nhất của việc tỷ lệ hòa vốn lạm phát giảm là thị trường hạ thấp yêu cầu bù đắp rủi ro lạm phát trong hai năm tới. Trước đó, thị trường từng lo ngại tình hình Trung Đông leo thang, giá dầu tăng cũng như chuỗi cung ứng lại bị gián đoạn, dẫn đến lạm phát quay trở lại. Mặc dù CPI tháng 5 của Mỹ tăng trưởng so với cùng kỳ lên tới 4,2% và giá năng lượng truyền dẫn tới giá cuối có độ trễ, nhưng xu hướng thị trường hiện tại cho thấy nhà đầu tư không còn coi đây là tín hiệu lạm phát mang tính xu hướng, mà xem cú sốc năng lượng do xung đột Mỹ-Iran chỉ là yếu tố nhất thời, một lần xảy ra.
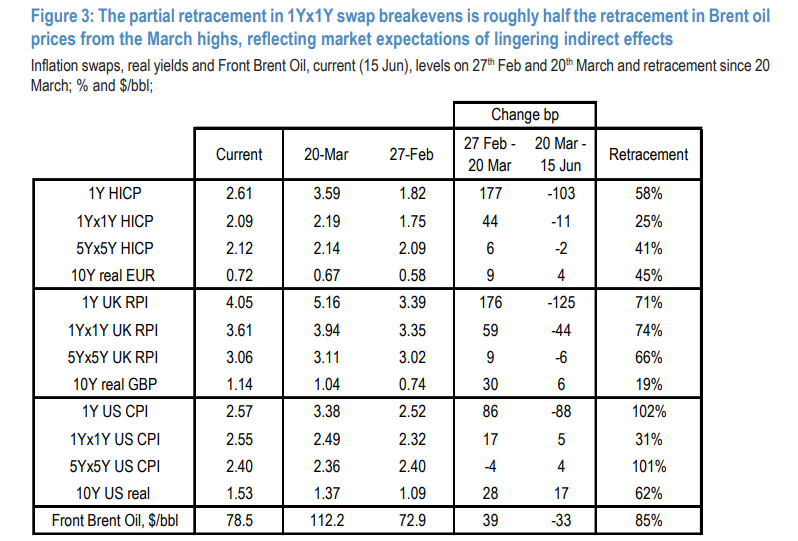
Trong giai đoạn xung đột, giá dầu tăng vọt nhưng tỷ lệ hòa vốn lạm phát không lập đỉnh mới mà thậm chí còn giảm trước giá dầu. Kể từ khi giá dầu đạt đỉnh trong tháng 3 và bắt đầu giảm, lãi suất hoán đổi CPI kỳ hạn 1 năm chỉ giảm khoảng 1/3 đến 1/2 so với mức giảm của giá dầu, cho thấy thị trường tuy thừa nhận ảnh hưởng gián tiếp từ giá năng lượng suy yếu, nhưng hầu như đã loại trừ khả năng điều chỉnh tăng CPI cơ bản trong tương lai. Điều này cho thấy thị trường đang từng bước tách khỏi các yếu tố nhiễu địa chính trị, chuyển sang tập trung vào tín hiệu lạm phát có tính xu hướng.
Liệu thị trường có đang giao dịch trước xu hướng lạm phát giảm?
Tỷ lệ hòa vốn lạm phát kỳ hạn 2 năm liên tục giảm chủ yếu được thúc đẩy bởi hai yếu tố: một là giá dầu giảm mạnh sau khi căng thẳng địa chính trị lắng dịu, hai là dữ liệu việc làm mạnh của Mỹ cùng lập trường của Fed chuyển sang “diều hâu”.
Kể từ khi xung đột Mỹ-Iran bùng phát cuối tháng 2, cú sốc nguồn cung dầu thô đã đẩy tỷ lệ hòa vốn lạm phát kỳ hạn 2 năm của Mỹ liên tục tăng cao; đến đầu tháng 4, khi hai bên lần đầu đạt được thỏa thuận ngừng bắn, chỉ số này đã bước vào giai đoạn giảm mang tính xu hướng, mặc dù trong quá trình đó đàm phán đã nhiều lần lặp đi lặp lại và giá dầu biến động mạnh. Đến ngày 18 tháng 6, khi Mỹ và Iran ký Bản ghi nhớ ngừng chiến tranh, xung đột quân sự kéo dài nhiều tháng này đã tiến tới giai đoạn kết thúc thực chất.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Vị trí tuyển dụng JOLTS của Mỹ vào tháng 8 giảm xuống mức thấp nhất trong 5 tháng, thấp hơn dự kiến trong 3 tháng liên tiếp
Số lượng vị trí việc làm còn trống tại Mỹ trong tháng 8 giảm xuống còn 7,079 triệu, thấp hơn dự báo của các nhà kinh tế là 7,228 triệu. Số vị trí trống trong ngành bất động sản và cho thuê chỉ đạt 50.000, giảm gần một nửa so với tháng trước. Tỷ lệ thôi việc duy trì ở mức 1,9%, bằng mức thấp nhất kể từ năm 2020. Tỷ lệ giữa số lượng vị trí việc làm trống và số người thất nghiệp giảm xuống còn 1,0 lần. Các nhà phân tích chỉ ra rằng số lượng tuyển dụng ròng ẩn trong JOLTS đã thấp hơn báo cáo phi nông nghiệp trong ba tháng liên tiếp, cho thấy dữ liệu phi nông nghiệp được công bố vào thứ Sáu tuần này có nguy cơ giảm mạnh.
Triển vọng vàng: Rủi ro giá vàng giao ngay bật tăng mạnh sau khi bị giảm sâu

Nhà đầu cơ lớn Burry lại nhắm đến Nvidia (NVDA.US): Chỉ trích Huang Renxun giống Palantir CEO Karp, đợt mua lại cổ phiếu trị giá 150 tỷ USD gây nghi ngờ
Michael Burry, một nhà hoài nghi nổi tiếng về cơn sốt hạ tầng AI rộng lớn và Nvidia (NVDA.US), lại tiếp tục chỉ trích nhà sản xuất chip này, so sánh CEO Jensen Huang với CEO của Palantir, Alex Karp.
Giá tiền điện tử
Thêm


