
Giá trị tài sản ròng bị thổi phồng, hạn chế rút vốn! Khủng hoảng "tín dụng tư nhân PE" hiện tại có phải là một vòng "khủng hoảng nợ dưới chuẩn" mới không?

Một làn sóng hoảng loạn về thị trường tín dụng tư nhân đang lan rộng. Orlando Gemes, Giám đốc Đầu tư của Fourier Asset Management, đã đưa ra cảnh báo nghiêm khắc: "Các dấu hiệu nguy hiểm mà chúng ta thấy hôm nay trong lĩnh vực tín dụng tư nhân cực kỳ giống với những gì đã xảy ra vào năm 2007."
Ông đặc biệt nhấn mạnh đến sự suy yếu của các điều khoản bảo vệ bên cho vay, cũng như các điều khoản thanh khoản phức tạp "che giấu sự không phù hợp giữa tài sản mà nhà đầu tư nghĩ rằng họ sở hữu với tài sản thực sự có thể rút ra được".
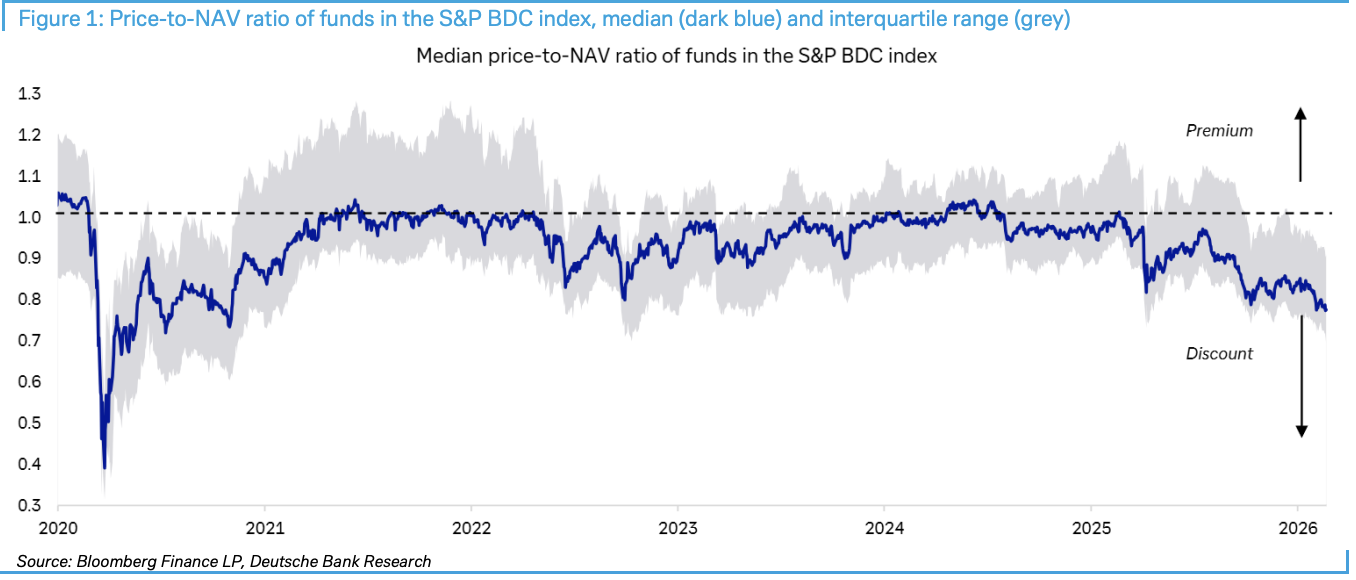
Theo Gió giao dịch, ngày 23 tháng 2, Deutsche Bank đã phát hành báo cáo "Private credit: Smoke, yes, but how much fire?". Báo cáo chỉ ra rằng tỷ lệ giá của các quỹ thành phần chỉ số S&P BDC so với giá trị tài sản ròng đã giảm xuống mức chiết khấu lớn nhất kể từ cú sốc đại dịch COVID-19, trong khi các sự kiện như Blue Owl hạn chế rút vốn, Breitling bị cắt giảm giá trị đầu tư xuống một nửa càng làm tình hình thêm nghiêm trọng.
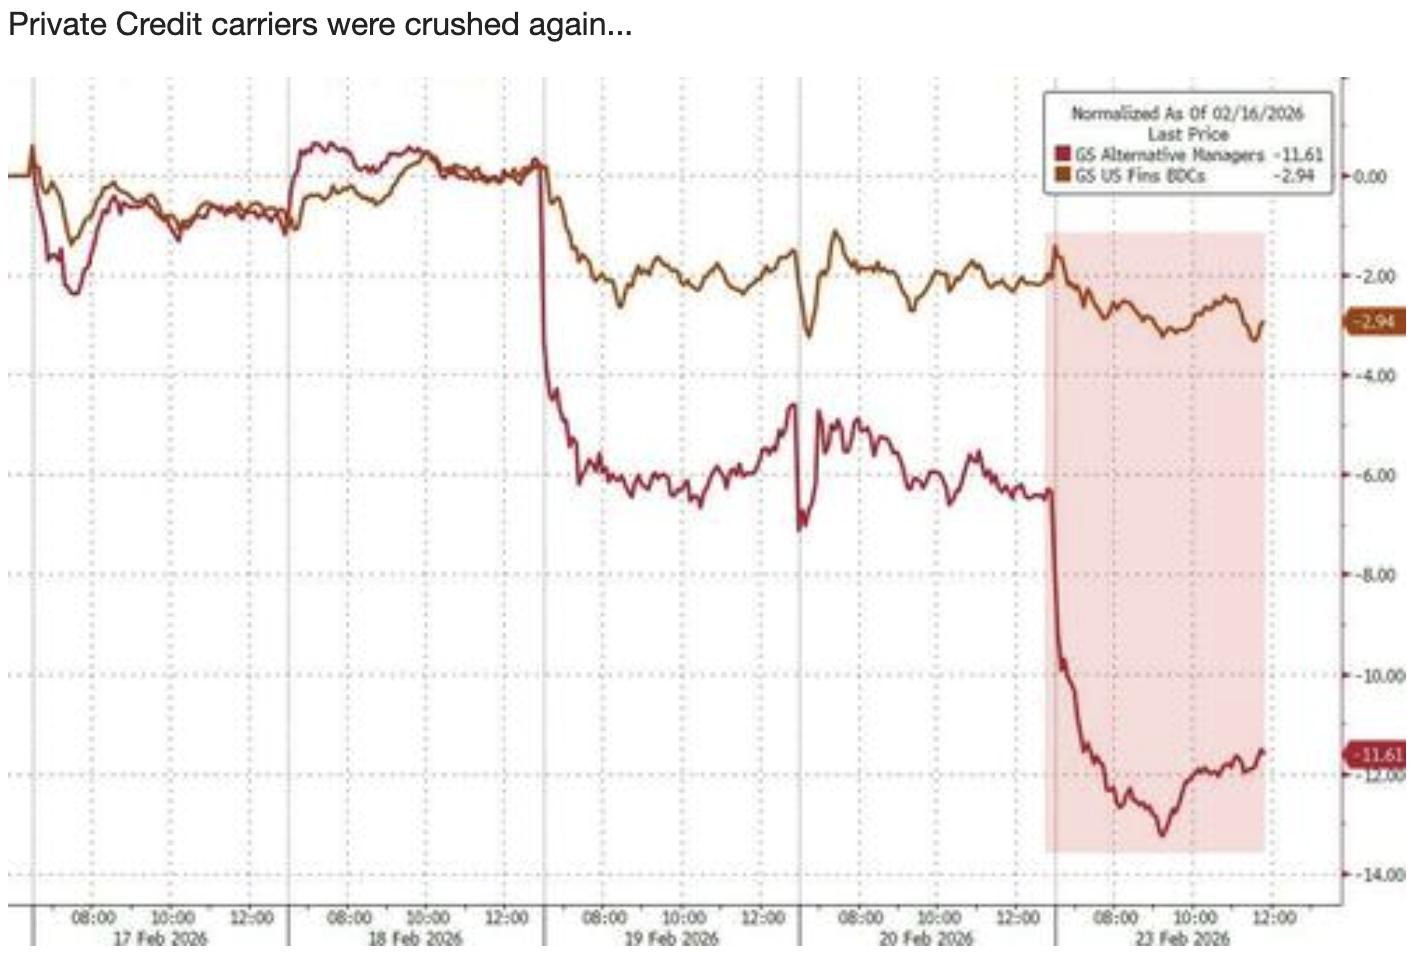 Mặc dù giá cổ phiếu liên quan gần đây giảm, nhưng Deutsche Bank cho rằng, điều kiện cho sự lây lan thị trường quy mô lớn hiện vẫn chưa xuất hiện. Hiện tại, nhà đầu tư cần theo dõi sát biên độ tín dụng, lợi nhuận doanh nghiệp, áp lực trái phiếu chính phủ và thay đổi quy định – bốn chỉ số kích hoạt chính, đồng thời nhận thức rằng hơn 3 nghìn tỷ USD "dry powder" (vốn chưa đầu tư) có thể trở thành lớp đệm quan trọng.
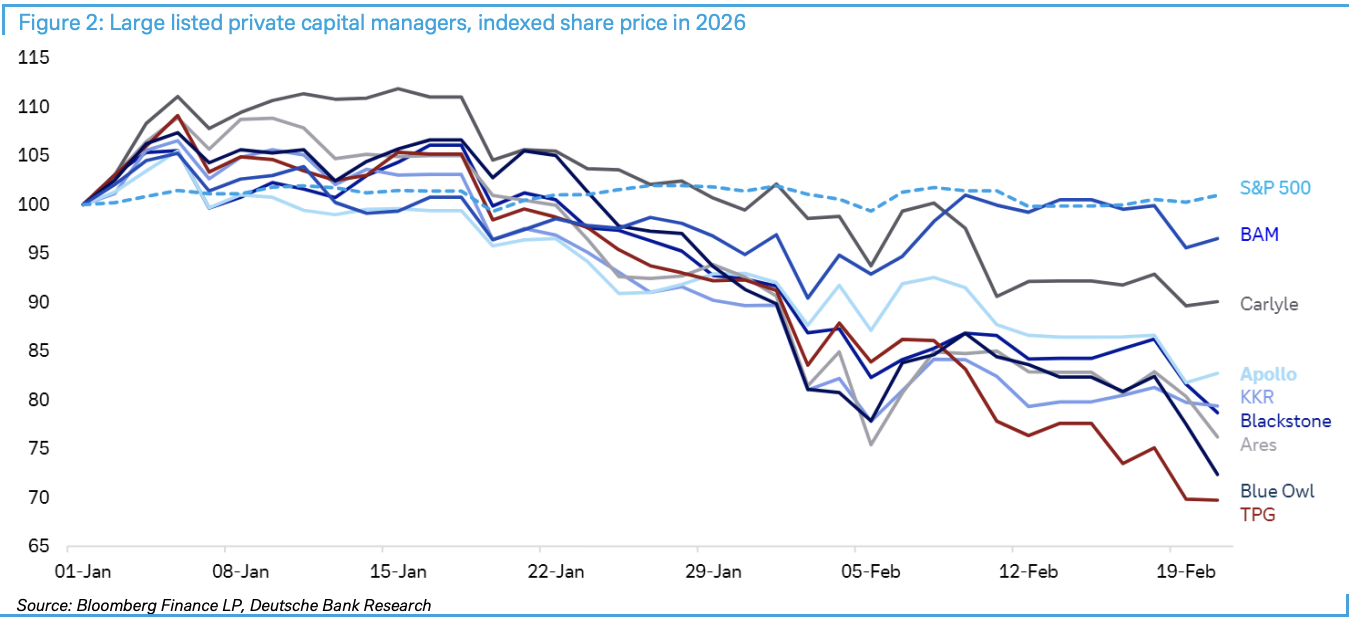
Chiết khấu BDC lập kỷ lục: Nhiệt kế đo sự hoảng loạn của thị trường
Các công ty phát triển kinh doanh (BDC) đang trở thành chỉ báo xu hướng khủng hoảng tín dụng tư nhân. Số liệu của Deutsche Bank cho thấy, các tổ chức niêm yết này với tỷ lệ phân bổ cao vào tín dụng tư nhân và ngành phần mềm đang có mức chiết khấu giá cổ phiếu so với giá trị tài sản ròng cao nhất kể từ đại dịch COVID-19.
Sự hoảng loạn càng leo thang trong tuần trước. Blue Owl thông báo áp đặt hạn chế rút vốn và bán tài sản với một quỹ của mình, dù nhằm củng cố niềm tin nhưng một số nhà đầu tư lại nhân cơ hội này bán tháo các tài sản liên quan đến vốn tư nhân. Ngay sau đó, Financial Times của Anh đưa tin chủ sở hữu quỹ đầu tư tư nhân của Breitling đã cắt giảm một nửa giá trị đầu tư, càng khiến thị trường thêm hoang mang.
Tổ chức tài chính phi ngân hàng: Rủi ro hệ thống bị đánh giá thấp
Điều thực sự đáng lo ngại là tỷ trọng ngày càng tăng của trung gian tài chính phi ngân hàng (NBFI) trong hệ thống tài chính. Nghiên cứu gần đây của New York Fed nhấn mạnh rủi ro mà sự phát triển của NBFI mang lại cho các ngân hàng. Dữ liệu then chốt cho thấy NBFI hiện chiếm hơn 50% tổng tài sản tài chính toàn cầu, riêng tại Mỹ con số này lên tới 60%.
Cơ chế dẫn truyền rủi ro rất đáng cảnh giác: Dù các ngân hàng đã giảm tiếp xúc trực tiếp với nền kinh tế thực kể từ khủng hoảng tài chính, họ vẫn gián tiếp dính líu thông qua nghĩa vụ đối với NBFI. Cụ thể, các ngân hàng cung cấp khoản vay cấp cao cho NBFI, sau đó NBFI tiếp tục cho vay tín dụng sơ cấp đến người đi vay tiếp theo. Cấu trúc nhiều tầng lồng ghép này nếu phát sinh vấn đề, có thể gây ra hiệu ứng dây chuyền.
Phó Chủ tịch Fed Bowman cho biết, trước khủng hoảng tài chính, các ngân hàng chiếm 60% tổng số khoản vay thế chấp, nhưng hiện nay tỷ lệ này đã giảm gần một nửa, người vay chuyển hướng sang các tổ chức cho vay phi ngân hàng.
3 nghìn tỷ USD "dry powder": Phao cứu sinh hay muối bỏ bể?
Deutsche Bank nhận định, hiện tại thị trường vốn tư nhân có hơn 3 nghìn tỷ USD "dry powder", số vốn này đủ để đối phó với các vấn đề tài chính gần đây, bởi phần lớn các khoản vay vốn tư nhân quy mô lớn đều do các tổ chức lớn phát hành. Các tổ chức này có mức độ đa dạng hóa cao, tầm ảnh hưởng lớn, nhà đầu tư cũng khó từ chối nộp vốn bổ sung.
Tuy nhiên, tình hình ở phân khúc thị trường trung bình lại hoàn toàn khác. Nhiều tổ chức thị trường trung bình phụ thuộc nặng vào các khoản đầu tư phần mềm mới bị giảm mạnh gần đây, mức độ đa dạng hóa không đủ nên đây là mắt xích dễ tổn thương nhất hiện nay.
Bốn chỉ số chính: Ngưỡng bùng phát khủng hoảng
Deutsche Bank chỉ rõ, để kịch bản tiêu cực trở thành hiện thực và gây lây lan sang các ngân hàng, cần có sự xấu đi của bối cảnh kinh tế và thị trường. Cụ thể, cần xuất hiện một hoặc kết hợp các tình huống sau:
-
Biên độ tín dụng và/hoặc lãi suất tăng vọt
-
Lợi nhuận doanh nghiệp sụt giảm đáng kể
-
Thị trường trái phiếu chính phủ chịu áp lực nghiêm trọng, đặc biệt ở các phiên đấu giá nợ
-
Quy định hoặc yêu cầu vốn ngân hàng đối với vốn tư nhân thay đổi
Kết luận then chốt là: Hiện cả bốn chỉ số này đều chưa đạt ngưỡng nguy hiểm đối với thị trường vốn tư nhân, xét về nguy cơ gây ra làn sóng lây lan và phá hủy thị trường rộng lớn hơn.
Nhận định hiện tại: Có khói nhưng chưa thấy lửa lớn
Deutsche Bank cho rằng thời điểm hiện tại là "khói rất dày nhưng chưa thấy lửa lớn", nhấn mạnh không nên đồng nhất biến động thanh khoản với sụp đổ tín dụng. Ngoài ra, nhà đầu tư thường nhầm lẫn các vấn đề đặc thù của từng khoản đầu tư riêng lẻ là xu hướng chung của thị trường, đây là sai lầm điển hình giữa "tính tương quan và mối quan hệ nhân quả".
Dù AI bán tháo dựa trên lo ngại về sự phá vỡ lâu dài trong ngành phần mềm, nhưng phần lớn doanh nghiệp phần mềm hiện vẫn giữ được khách hàng và lợi nhuận, nhờ đó trong ngắn hạn vẫn còn dòng tiền để trả nợ cho chủ nợ.
Quan trọng hơn, nhờ hiệu suất mạnh mẽ của thị trường cổ phiếu và tín dụng, lợi nhuận doanh nghiệp ổn định, thị trường lao động Mỹ vững vàng cùng nền kinh tế tổng thể khỏe mạnh, điều kiện cho sự tụt dốc mạnh về niềm tin vẫn chưa xuất hiện.
Với nhà đầu tư, trong ngắn hạn cần chú ý sát bốn chỉ số quan sát mà Deutsche Bank nêu, cũng như liệu tình trạng "chiết khấu giá trị tài sản ròng" của các phương tiện như BDC có tiếp tục lan rộng hay không. Khi chiết khấu chuyển từ yếu tố cảm xúc sang ràng buộc cứng trên chuỗi tài trợ, đó mới là lúc rủi ro bắt đầu lan tỏa rộng.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
OpenAI đối đầu Meta: ra mắt trợ lý AI cá nhân Dots, gói đăng ký cao cấp 500 đô la/tháng, cao gấp 5 lần Muse phiên bản nâng cao
Để cạnh tranh thị phần với Muse của Meta, OpenAI đã ra mắt AI agent "luôn trực tuyến" có tên là Dots. Dots được vận hành dựa trên mô hình GPT-6 phiên bản Astra, có khả năng chủ động hỗ trợ người dùng thực hiện các công việc như nghiên cứu, lập trình, soạn thảo tài liệu,... Cùng ngày, OpenAI cũng giới thiệu mô hình GPT-6.1 Sol với hiệu năng gần giống Astra nhưng giá mỗi token chuẩn chỉ bằng 1/5 Astra. Giá cổ phiếu Meta đã giảm nhẹ sau khi Dots ra mắt, sau đó quay đầu tăng và kết phiên với mức tăng 3,24%.
Vị trí tuyển dụng JOLTS của Mỹ vào tháng 8 giảm xuống mức thấp nhất trong 5 tháng, thấp hơn dự kiến trong 3 tháng liên tiếp
Số lượng vị trí việc làm còn trống tại Mỹ trong tháng 8 giảm xuống còn 7,079 triệu, thấp hơn dự báo của các nhà kinh tế là 7,228 triệu. Số vị trí trống trong ngành bất động sản và cho thuê chỉ đạt 50.000, giảm gần một nửa so với tháng trước. Tỷ lệ thôi việc duy trì ở mức 1,9%, bằng mức thấp nhất kể từ năm 2020. Tỷ lệ giữa số lượng vị trí việc làm trống và số người thất nghiệp giảm xuống còn 1,0 lần. Các nhà phân tích chỉ ra rằng số lượng tuyển dụng ròng ẩn trong JOLTS đã thấp hơn báo cáo phi nông nghiệp trong ba tháng liên tiếp, cho thấy dữ liệu phi nông nghiệp được công bố vào thứ Sáu tuần này có nguy cơ giảm mạnh.
Triển vọng vàng: Rủi ro giá vàng giao ngay bật tăng mạnh sau khi bị giảm sâu
Giá tiền điện tử
Thêm


