
Chim hoàng yến trong mỏ than của tín dụng tư nhân: Từ Blue Owl đến ảo tưởng sản phẩm bán thanh khoản

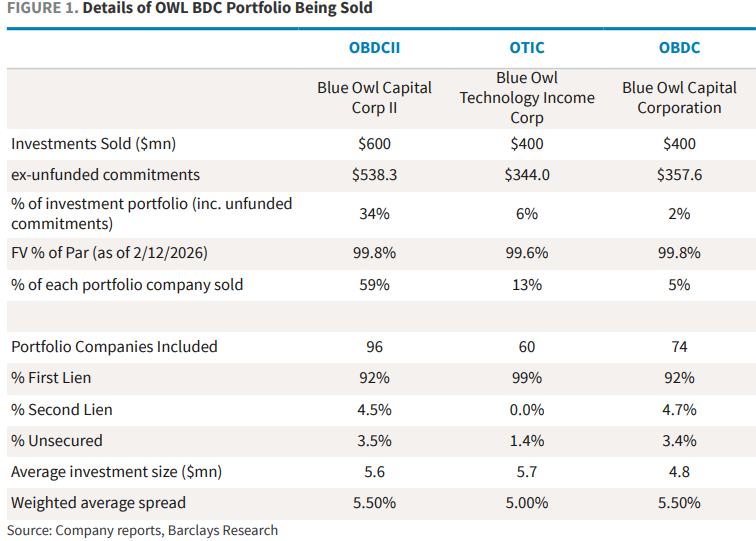
Vào ngày 18 tháng 2, Blue Owl, công ty quản lý tài sản thay thế hàng đầu thế giới, đã thông báo rằng công cụ tín dụng tư nhân bán lẻ OBDCII của họ sẽ vĩnh viễn ngừng sắp xếp việc mua lại theo quý, thay vào đó sẽ hoàn trả vốn cho nhà đầu tư theo từng giai đoạn thông qua thu hồi khoản vay, bán tài sản và cổ tức đặc biệt. Đồng thời, nhằm cung cấp thanh khoản đã cam kết cho nhà đầu tư và thanh toán nợ, Blue Owl công bố đã bán tổng cộng khoảng 1,4 tỷ USD tài sản cho vay trực tiếp trên ba phương tiện BDC (OBDCII, quỹ BDC niêm yết OBDC và quỹ thu nhập công nghệ OTIC), trong đó OBDCII đã bán khoảng 600 triệu USD, chiếm khoảng 34% danh mục đầu tư của mình.
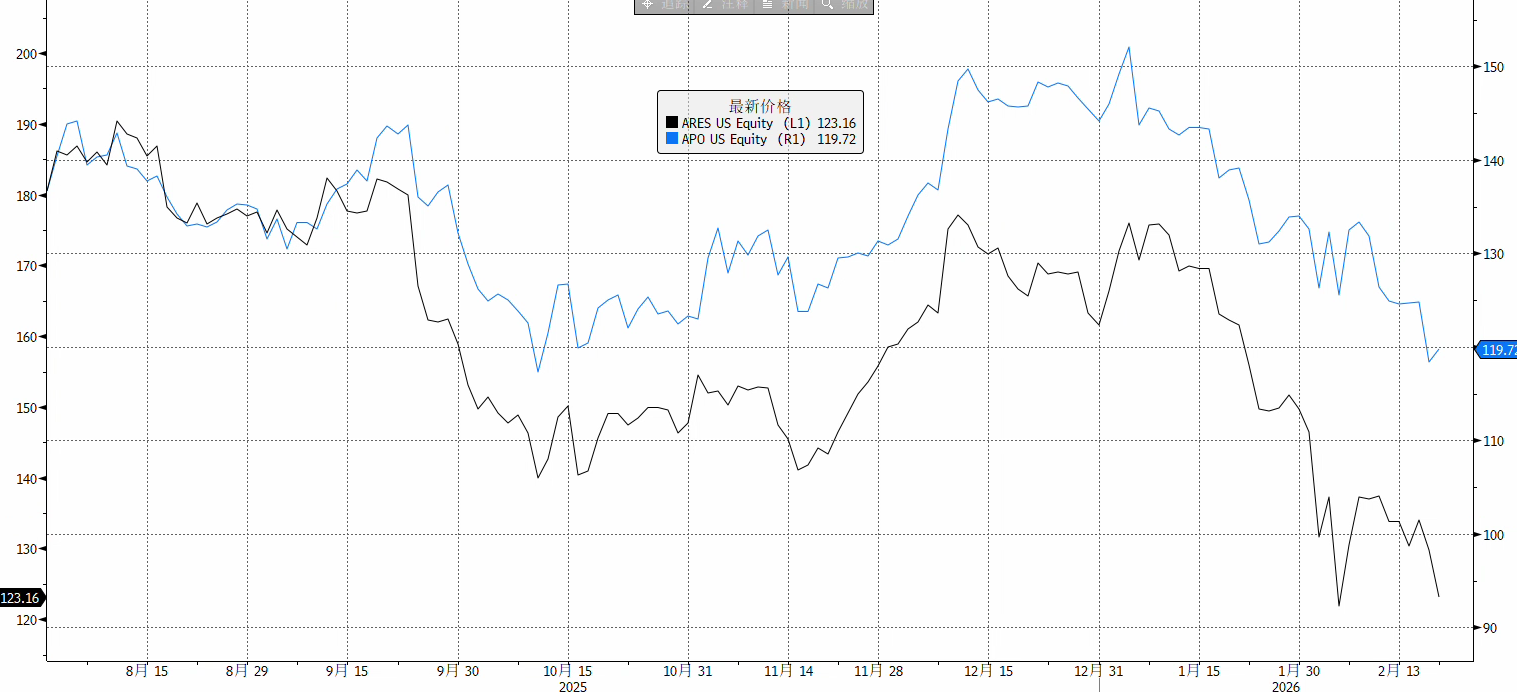
Do ảnh hưởng của thông tin này, thị trường đã phản ứng mạnh mẽ. Vào ngày 19 tháng 2, cổ phiếu Blue Owl trong phiên giao dịch giảm gần 10%, chạm mức thấp nhất trong hai năm rưỡi và kết phiên giảm 5,9%; tâm lý hoảng loạn nhanh chóng lan sang toàn bộ lĩnh vực quản lý tài sản thay thế, giá cổ phiếu của các công ty cùng ngành như Ares, Apollo, Blackstone, KKR đều giảm từ 3%-6%; các công ty châu Âu như CVC, Partners Group cũng giảm giá.
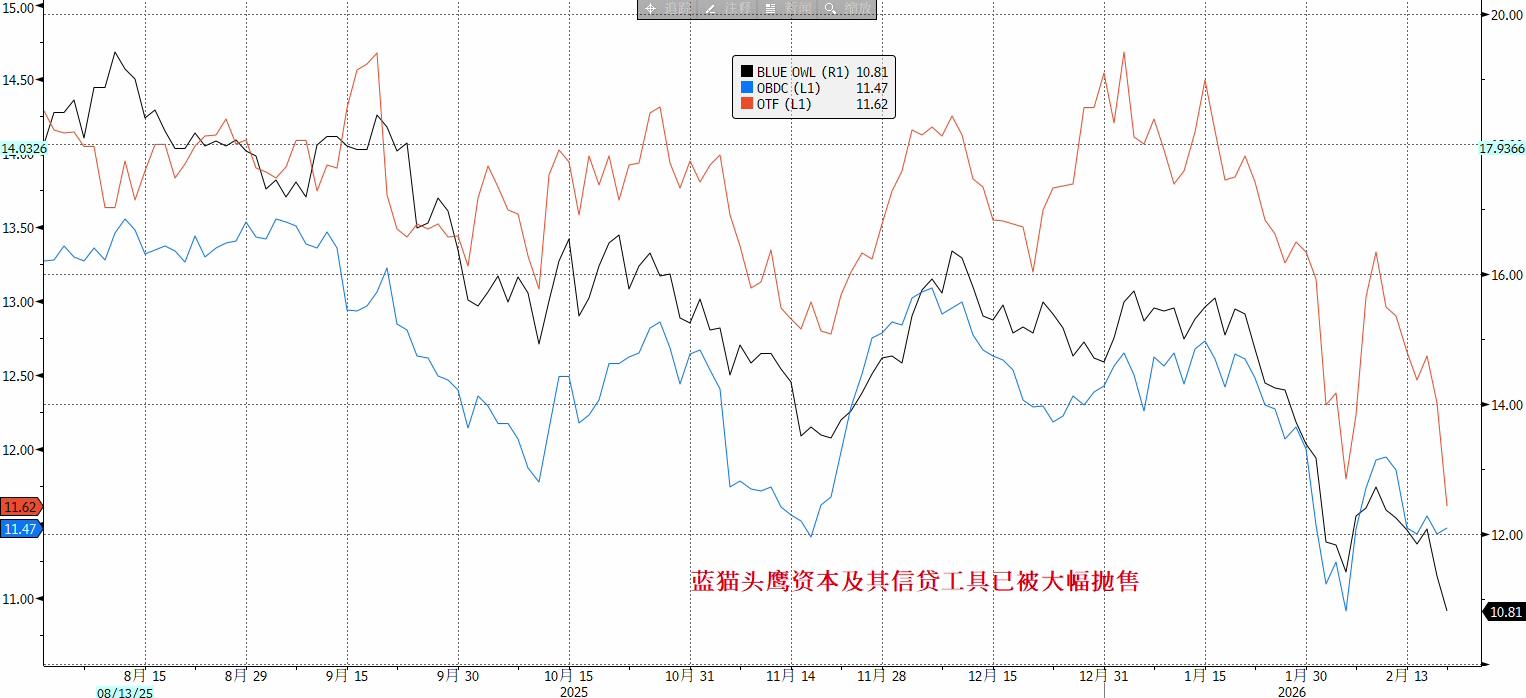
Điều gây chấn động hơn nữa là vào ngày 21 tháng 2, quỹ phòng hộ Saba đã đề xuất mua lại cổ phần liên quan đến BDC của Blue Owl với mức giá chiết khấu 20%-35% so với giá trị tài sản ròng mới nhất, công khai thách thức sự công bằng của định giá trên sổ sách của quỹ. Mặc dù đề nghị này không mang tính bắt buộc, nhưng ý nghĩa tượng trưng của nó là: đã xuất hiện một khoảng cách đáng kể giữa giá thanh khoản mà thị trường thứ cấp sẵn sàng cung cấp với NAV do nhà quản lý công bố. Trong khi đó, giá của các sản phẩm cấu trúc liên kết với Blue Owl đã lao dốc, một sản phẩm do Citi phát hành đã rớt giá dưới 50% mệnh giá.
Nhìn chung, sự kiện Blue Owl hoàn toàn không phải là một sai lầm quản lý thanh khoản đơn lẻ của một công ty mà đã trực tiếp làm vỡ ảo tưởng về các sản phẩm bán thanh khoản trên thị trường tín dụng tư nhân trị giá 3 nghìn tỷ USD trong những năm gần đây. Sự kiện này có thể trở thành khoảnh khắc “chim hoàng yến trong mỏ than” của lĩnh vực tín dụng tư nhân, và có khả năng tái hiện sự kiện đóng băng quỹ của BNP Paribas vào tháng 8 năm 2007—điềm báo mở đầu cho cuộc khủng hoảng tài chính.
Khủng hoảng niềm tin của mô hình sản phẩm bán thanh khoản
Sự kiện Blue Owl đã tác động đến điểm yếu nhất của tín dụng tư nhân: tính bền vững của mô hình sản phẩm bán thanh khoản. Loại sản phẩm này cam kết với nhà đầu tư nhỏ lẻ về việc mua lại định kỳ (ví dụ theo quý), trong khi tài sản cơ sở lại là các khoản vay phi công khai kỳ hạn 5-10 năm, vấn đề cốt lõi nằm ở:
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Vị trí tuyển dụng JOLTS của Mỹ vào tháng 8 giảm xuống mức thấp nhất trong 5 tháng, thấp hơn dự kiến trong 3 tháng liên tiếp
Số lượng vị trí việc làm còn trống tại Mỹ trong tháng 8 giảm xuống còn 7,079 triệu, thấp hơn dự báo của các nhà kinh tế là 7,228 triệu. Số vị trí trống trong ngành bất động sản và cho thuê chỉ đạt 50.000, giảm gần một nửa so với tháng trước. Tỷ lệ thôi việc duy trì ở mức 1,9%, bằng mức thấp nhất kể từ năm 2020. Tỷ lệ giữa số lượng vị trí việc làm trống và số người thất nghiệp giảm xuống còn 1,0 lần. Các nhà phân tích chỉ ra rằng số lượng tuyển dụng ròng ẩn trong JOLTS đã thấp hơn báo cáo phi nông nghiệp trong ba tháng liên tiếp, cho thấy dữ liệu phi nông nghiệp được công bố vào thứ Sáu tuần này có nguy cơ giảm mạnh.
Triển vọng vàng: Rủi ro giá vàng giao ngay bật tăng mạnh sau khi bị giảm sâu

Nhà đầu cơ lớn Burry lại nhắm đến Nvidia (NVDA.US): Chỉ trích Huang Renxun giống Palantir CEO Karp, đợt mua lại cổ phiếu trị giá 150 tỷ USD gây nghi ngờ
Michael Burry, một nhà hoài nghi nổi tiếng về cơn sốt hạ tầng AI rộng lớn và Nvidia (NVDA.US), lại tiếp tục chỉ trích nhà sản xuất chip này, so sánh CEO Jensen Huang với CEO của Palantir, Alex Karp.
Giá tiền điện tử
Thêm


