
Thấp thỏm như treo trên sợi chỉ, đồng yên lại chịu cú sốc đầu năm
Morning FX
Năm 2026 mới trôi qua chưa đầy nửa tháng, yên Nhật lại một lần nữa thử thách giới hạn. USDJPY hôm qua tăng vọt gần 100 điểm, từ đầu năm đến nay đã tăng 250 điểm, tiến sát mốc 160. Cách mức đỉnh cao nhất trong 40 năm là 161,70 được thiết lập vào tháng 7/2024 chỉ còn một bước nữa, và điều này xảy ra ngay cả khi Fed liên tục cắt giảm lãi suất.
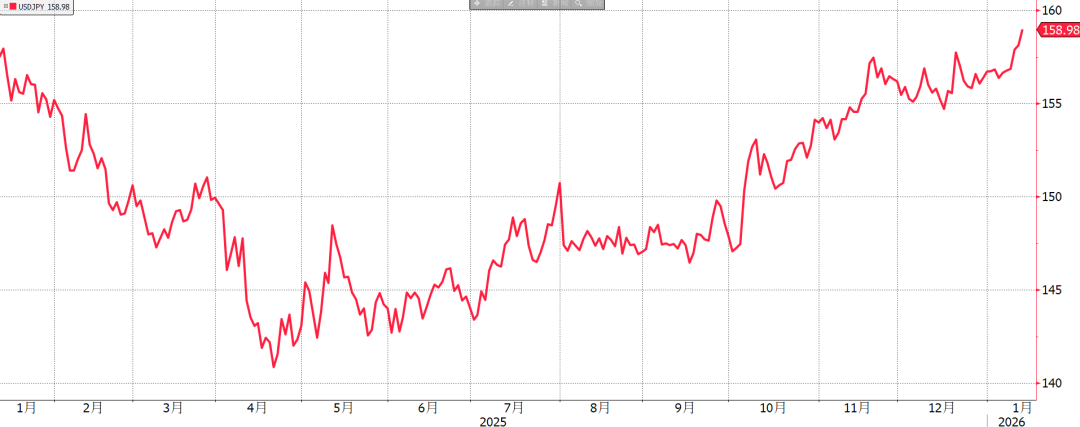
Hình: Đồng yên mất giá về mốc 159
Nguyên nhân thúc đẩy đợt lao dốc lần này của yên Nhật là việc ông Takamichi, trong bối cảnh ủng hộ dân ý vượt trội, ý định tổ chức bầu cử Hạ viện sớm để củng cố thế đa số và thúc đẩy chính sách. “Giao dịch Takamichi” sau cuộc tổng tuyển cử Nhật Bản tháng 10 năm ngoái đã trở lại, chứng khoán Nhật tăng mạnh, trái phiếu và đồng yên lao dốc.
1. Vòng luẩn quẩn tử thần trên thị trường tài chính Nhật Bản tái diễn
Kể từ khi nhậm chức, ông Takamichi duy trì tỷ lệ ủng hộ dân ý khá cao (tỷ lệ ủng hộ từ các cuộc khảo sát đạt mức cao kỷ lục 75%). Tuy nhiên, liên minh cầm quyền do Đảng Dân chủ Tự do và Đảng Duy Tân hợp thành chỉ chiếm đa số sít sao tại Hạ viện, thậm chí là thiểu số tại Thượng viện. Các chính sách của ông đều cần sự kiểm soát tuyệt đối của Quốc hội mới có thể triển khai, do đó tranh thủ thời kỳ “trăng mật” dư luận để tổ chức bầu cử sớm.
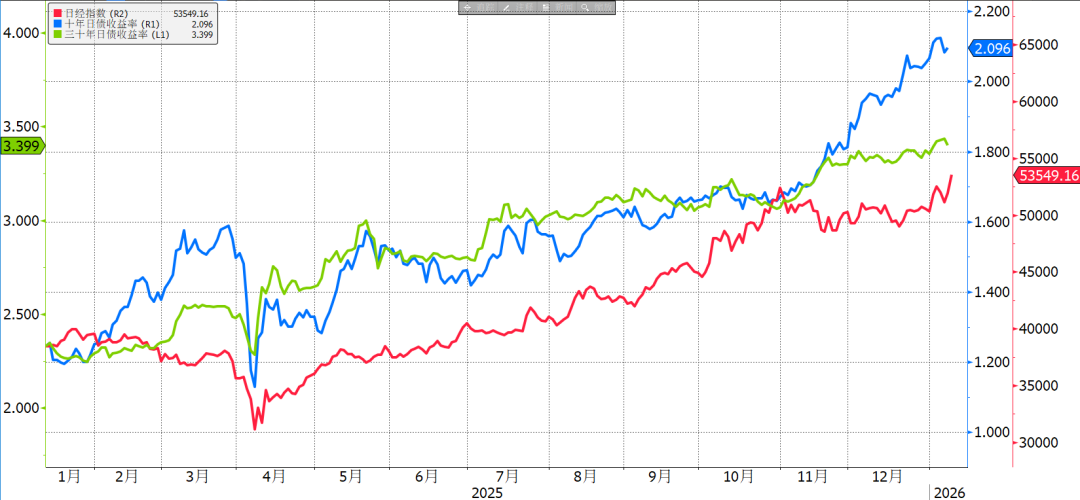
Hình: Chứng khoán Nhật tăng, trái phiếu và tiền tệ đều giảm mạnh
Thị trường không đồng tình với điều này. Nếu Đảng Dân chủ Tự do thắng cử, điều đó đồng nghĩa với việc khối lượng phát hành trái phiếu quốc gia tăng lên, để trả lãi trái phiếu thì Ngân hàng Trung ương Nhật Bản buộc phải duy trì lãi suất thấp. Dù chứng khoán Nhật hưởng lợi nhờ chính sách tài khóa mở rộng, nhưng nguồn cung trái phiếu tăng cùng kỳ vọng nâng lãi suất bị trì hoãn, khiến trái phiếu chính phủ kỳ hạn dài và đồng yên sụp đổ. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm và 30 năm vượt mốc 2,1% và 3,4%, đều tiệm cận mức cao lịch sử.
2. Đâu là đáy cuối cùng của đồng yên?
Theo quan điểm của tác giả, trong bối cảnh biến động chính trị, dòng vốn chảy ra và lãi suất USD mạnh lên gây bất lợi, chỉ có thể dựa vào can thiệp của Ngân hàng Trung ương Nhật Bản để làm chậm xu thế này, khả năng trong khoảng 161-162.
(1) Dữ liệu kinh tế Mỹ từ đầu năm đến nay vẫn duy trì sự vững chắc như hai năm trước đó, khó có khả năng sụt giảm bất ngờ trước cuộc bầu cử giữa nhiệm kỳ, kỳ vọng hạ lãi suất trước tháng 6 gần như tan biến.
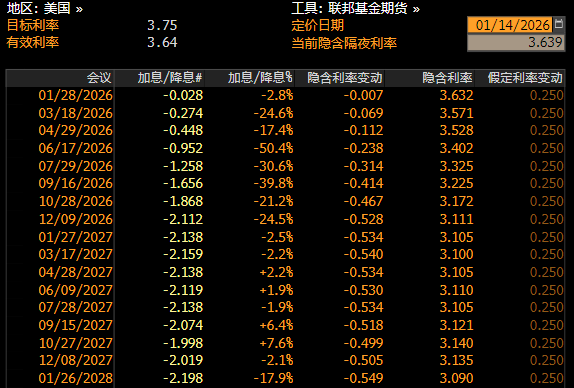
Hình: Kỳ vọng cắt giảm lãi suất ngầm trên thị trường hợp đồng tương lai lãi suất
(2) Hạn mức tài khoản NISA khởi động lại đầu năm, lãi suất thực tế duy trì ở mức thấp, dòng mua USDJPY sẽ tiếp tục; cộng thêm việc ông Takamichi quyết đi đến cùng, đồng yên khó tìm được lực hỗ trợ mua vào.
Mốc can thiệp của Ngân hàng Trung ương Nhật Bản có thể nằm trong khoảng 161-162, đây là giới hạn của đợt mất giá yên lần trước. Trước đó, Ngân hàng Trung ương Nhật đã nâng cảnh báo lên cấp độ 4 (trong tổng số 5 cấp) khi tỷ giá đạt 158. Việc mất giá 2% đầu năm có thể làm Ngân hàng Trung ương Nhật lo ngại, dự kiến sẽ có can thiệp thực chất khi tỷ giá vượt 160.
3. Tóm tắt
(1) Đồng yên đầu năm hứng chịu cú sốc mạnh, bầu cử sớm khiến “giao dịch Takamichi” quay trở lại. Đồng yên tiến sát mốc can thiệp 160, lợi suất trái phiếu Nhật đạt mức cao mới. “Đường cong lợi suất siêu dốc” và “đồng yên đi ngược với chứng khoán, chênh lệch lãi suất” tạo nên cảnh tượng độc đáo.
(2) Dữ liệu Mỹ mạnh hơn dự kiến, thị trường gần như không còn hy vọng cắt giảm lãi suất trước tháng 6. Nếu Ngân hàng Trung ương Nhật không có động thái diều hâu đủ quyết liệt, đồng yên sẽ tiếp tục suy yếu cho đến khi có can thiệp thực sự.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Vị trí tuyển dụng JOLTS của Mỹ vào tháng 8 giảm xuống mức thấp nhất trong 5 tháng, thấp hơn dự kiến trong 3 tháng liên tiếp
Số lượng vị trí việc làm còn trống tại Mỹ trong tháng 8 giảm xuống còn 7,079 triệu, thấp hơn dự báo của các nhà kinh tế là 7,228 triệu. Số vị trí trống trong ngành bất động sản và cho thuê chỉ đạt 50.000, giảm gần một nửa so với tháng trước. Tỷ lệ thôi việc duy trì ở mức 1,9%, bằng mức thấp nhất kể từ năm 2020. Tỷ lệ giữa số lượng vị trí việc làm trống và số người thất nghiệp giảm xuống còn 1,0 lần. Các nhà phân tích chỉ ra rằng số lượng tuyển dụng ròng ẩn trong JOLTS đã thấp hơn báo cáo phi nông nghiệp trong ba tháng liên tiếp, cho thấy dữ liệu phi nông nghiệp được công bố vào thứ Sáu tuần này có nguy cơ giảm mạnh.
Triển vọng vàng: Rủi ro giá vàng giao ngay bật tăng mạnh sau khi bị giảm sâu

Nhà đầu cơ lớn Burry lại nhắm đến Nvidia (NVDA.US): Chỉ trích Huang Renxun giống Palantir CEO Karp, đợt mua lại cổ phiếu trị giá 150 tỷ USD gây nghi ngờ
Michael Burry, một nhà hoài nghi nổi tiếng về cơn sốt hạ tầng AI rộng lớn và Nvidia (NVDA.US), lại tiếp tục chỉ trích nhà sản xuất chip này, so sánh CEO Jensen Huang với CEO của Palantir, Alex Karp.
Giá tiền điện tử
Thêm


