
Sau đợt thanh lý quy mô sử thi của thị trường crypto vào ngày 10.11, cổ phiếu của các công ty DAT còn ổn không?

Đối với những công ty cùng lúc chịu rủi ro từ cả thị trường crypto và thị trường chứng khoán, liệu thời điểm tồi tệ nhất đã qua chưa?
Tiêu đề gốc: "Sau cú sập lớn của crypto, cổ phiếu các công ty DAT còn ổn không?"
Nguồn gốc: David, Odaily
Vào chiều ngày 10, Tổng thống Trump đã tuyên bố trên Truth Social về việc áp thuế 100% đối với hàng hóa Trung Quốc. Thông tin này ngay lập tức đã kích hoạt tâm lý hoảng loạn trên thị trường tài chính toàn cầu.
Trong 24 giờ tiếp theo, thị trường tiền mã hóa đã trải qua một trong những đợt thanh lý lớn nhất lịch sử, với hơn 19 tỷ USD vị thế đòn bẩy bị đóng cưỡng bức. Bitcoin từ mức 117,000 USD lao dốc mạnh, có lúc rơi xuống dưới 102,000 USD, mức giảm trong ngày vượt quá 12%.
Thị trường chứng khoán Mỹ cũng không tránh khỏi vận đen. Đóng cửa ngày 10/10, chỉ số S&P 500 giảm 2,71%, Dow Jones giảm 878 điểm, Nasdaq Composite giảm 3,58%, đều ghi nhận mức giảm trong ngày lớn nhất kể từ tháng 4.
Tuy nhiên, khu vực chịu ảnh hưởng nặng nề nhất lại là các công ty DAT (Digital Asset Treasury) - những doanh nghiệp lấy tài sản mã hóa làm dự trữ kho bạc.
MicroStrategy với tư cách là doanh nghiệp nắm giữ bitcoin lớn nhất cũng không tránh khỏi cú sốc về giá cổ phiếu; các công ty dự trữ tài sản mã hóa khác còn lao dốc mạnh hơn. Theo dữ liệu giao dịch sau giờ, nhà đầu tư vẫn tiếp tục bán tháo.
Đối với những công ty cùng lúc chịu rủi ro kép từ cả thị trường crypto lẫn thị trường chứng khoán, liệu thời điểm tồi tệ nhất đã qua chưa?
Tại sao các công ty DAT lại giảm mạnh hơn?
Điều đầu tiên mà các công ty DAT phải đối mặt là tác động trực tiếp lên bảng cân đối kế toán. Lấy MicroStrategy làm ví dụ, công ty này nắm giữ khoảng 639,835 bitcoin, khi giá bitcoin giảm 12% đồng nghĩa với việc giá trị tài sản của họ bốc hơi gần 10 tỷ USD ngay lập tức.
Khoản lỗ này theo chuẩn mực kế toán phải ghi nhận là "lỗ chưa thực hiện". Dù chưa bán ra thì chưa phải lỗ thật, nhưng con số trên báo cáo tài chính là hoàn toàn thực tế.
Là nhà đầu tư, bạn sẽ thấy tài sản cốt lõi của một doanh nghiệp đang mất giá nhanh chóng. Ở đây còn có hiệu ứng nhân lên về niềm tin thị trường.
Đầu năm 2025, giá trị tài sản ròng (NAV) của cổ phiếu MicroStrategy từng có mức premium gấp 2 lần, nhưng đến cuối tháng 9 đã co lại còn 1,44 lần; hiện tại chỉ còn khoảng 1,2 lần.
Một số công ty khác, mNAV gần như đang quay về mức 1, thậm chí có công ty đã tụt xuống dưới 1. Sự thay đổi của các con số này phản ánh một thực tế khắc nghiệt: niềm tin thị trường vào mô hình DAT đang lung lay trong những thời điểm cực đoan.
Trong thị trường tăng giá, nhà đầu tư sẵn sàng trả premium cho các công ty này, câu chuyện có thể là tiên phong đổi mới crypto. Nhưng khi thị trường đảo chiều, câu chuyện ấy lại trở thành rủi ro không cần thiết.
Các loại tiền mã hóa ngoài bitcoin, trong đợt sập do đòn bẩy lần này đã chịu tổn thất kỹ thuật cực lớn, có đồng thậm chí về gần 0; ngay cả các altcoin vốn hóa lớn cũng bị giảm một nửa hoặc hơn do thiếu thanh khoản.
Cổ phiếu của các công ty nắm giữ những tài sản này trở thành mục tiêu bán khống hàng đầu khi tâm lý thị trường xấu đi.
Khi thị trường hoảng loạn, nhà đầu tư cần giảm vị thế nhanh chóng. Thị trường bitcoin giao dịch 24/7 nhưng bán khối lượng lớn sẽ ảnh hưởng mạnh đến giá. So với đó, bán cổ phiếu như MSTR hay COIN trên Nasdaq dễ dàng hơn nhiều.
Bán vàng trị giá hàng chục tỷ USD sẽ không làm rối loạn thị trường, nhưng bán 70 tỷ USD bitcoin có thể khiến giá sụp đổ và kích hoạt thanh lý hàng loạt; sự khác biệt về thanh khoản này khiến cổ phiếu các công ty DAT trở thành kênh rút vốn nhanh.
Tệ hơn nữa, nhiều nhà đầu tư tổ chức có ranh giới quản trị rủi ro rất nghiêm ngặt. Khi biến động vượt ngưỡng nhất định, họ buộc phải giảm vị thế dù muốn hay không. Mà các công ty DAT lại là những tài sản có biến động mạnh nhất.
Nói một cách ví von, nếu các công ty công nghệ thông thường như ngồi trên một con thuyền, thì các công ty DAT giống như buộc hai con thuyền lại với nhau, một chiếc lênh đênh trên sóng gió thị trường chứng khoán, một chiếc vật lộn trong bão tố thị trường crypto.
Khi cả hai phía cùng gặp thời tiết xấu, cú sốc mà họ phải chịu không phải là cộng lại, mà là nhân lên.
Ai thê thảm nhất, ai chống chịu tốt nhất?
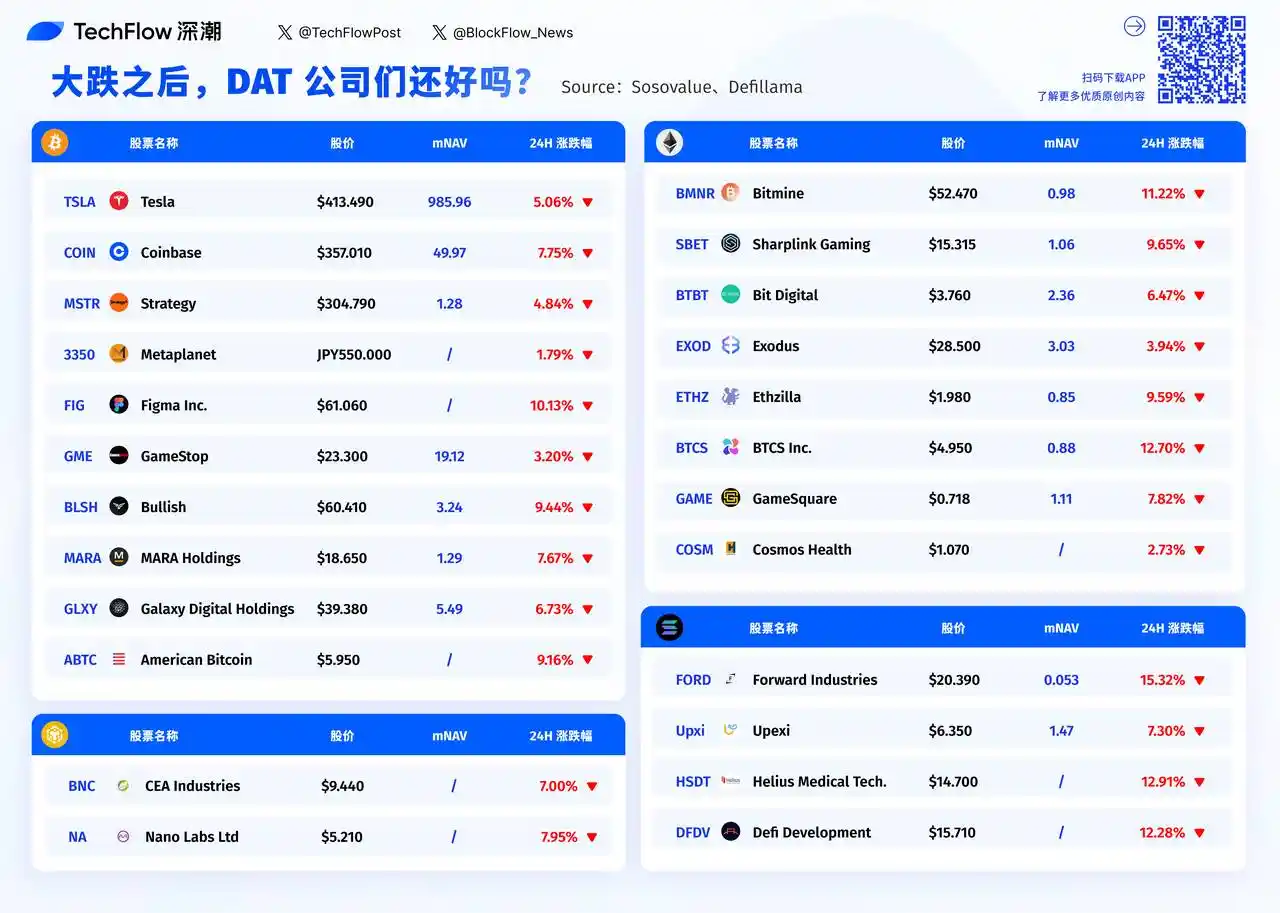
Xem bảng xếp hạng giảm giá của các công ty DAT phiên trước, bạn sẽ thấy quy luật rõ ràng: công ty càng nhỏ, giảm càng mạnh.
Forward Industries giảm 15,32%, mNAV chỉ còn 0,053. BTCS Inc. giảm 12,70%, Helius Medical Tech giảm 12,91%.
Những công ty vốn hóa dưới 100 triệu USD này gần như không tìm được người mua khi thị trường hoảng loạn. Trong khi đó, MicroStrategy dù là công ty nắm giữ bitcoin lớn nhất, mức giảm chỉ là 4,84%.
Lý do đằng sau rất đơn giản: thanh khoản.
Khi hoảng loạn xảy ra, chênh lệch giá mua bán của cổ phiếu vốn hóa nhỏ sẽ giãn rộng đột ngột, chỉ một lệnh bán lớn cũng đủ đạp giá xuống sâu.
Trong bảng này, Tesla là trường hợp ngoại lệ. Tesla giảm 5,06%, gần như là mức giảm nhỏ nhất, nhưng nếu xét dữ liệu, mNAV của Tesla lên tới 985,96. Con số này nghĩa là thị trường định giá Tesla cao gấp gần 1000 lần giá trị số coin mà họ nắm giữ.
Bởi vì bản chất Tesla không phải là công ty DAT, việc nắm giữ coin chỉ là phụ. Nhà đầu tư mua Tesla vì kỳ vọng vào mảng xe điện, biến động bitcoin gần như không ảnh hưởng đến định giá; điều tương tự cũng đúng với Coinbase, dù giảm 7,75% nhưng là sàn giao dịch, họ có nguồn thu phí thực tế.
Ngược lại, với các công ty thuần DAT, tình hình hoàn toàn khác.
mNAV của MicroStrategy chỉ còn 1,28 lần, gần như giao dịch theo giá trị số coin nắm giữ. Galaxy Digital có mNAV là 5,49 lần, MARA Holdings là 1,29 lần. Định giá các công ty này về cơ bản chỉ là giá trị tài sản mã hóa cộng thêm chút premium. Khi thị trường crypto sụp đổ, họ không có mảng kinh doanh nào khác để bù đắp.
Khi giá trị vốn hóa của một công ty gần như bằng giá trị tài sản mã hóa mà họ nắm giữ (mNAV tiệm cận 1), điều này cho thấy thị trường cho rằng ngoài việc tích trữ coin, công ty không có giá trị gia tăng nào khác.
Bitmine có mNAV là 0,98, American Bitcoin không công bố nhưng ước tính cũng rất thấp. Những công ty này thực chất đã trở thành ETF bitcoin khoác áo công ty niêm yết.
Vấn đề là, giờ đã có ETF bitcoin thực sự để mua, vậy tại sao nhà đầu tư còn phải gián tiếp nắm giữ qua các công ty này?
Điều này có thể lý giải vì sao trong cơn hoảng loạn, các công ty có mNAV thấp lại giảm mạnh hơn. Họ vừa chịu rủi ro tài sản mã hóa, vừa chịu rủi ro thị trường chứng khoán, mà không mang lại giá trị gia tăng nào.
Chỉ còn vài tiếng nữa là thị trường chứng khoán Mỹ mở cửa. Sau kỳ nghỉ cuối tuần, liệu tâm lý thị trường có cải thiện? Những công ty DAT nhỏ giảm trên 10% sẽ tiếp tục bị bán tháo hay sẽ có dòng tiền bắt đáy?
Dữ liệu cho thấy, các công ty có mNAV dưới 1 có thể là cơ hội quá bán, nhưng cũng có thể là bẫy giá trị. Dù sao, khi một mô hình kinh doanh bị nghi ngờ, rẻ chưa chắc đã là lý do để mua vào.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Anthropic nộp hồ sơ IPO: Năm ngoái lỗ 42 tỷ USD, doanh thu tăng gấp 12 lần lên 4,6 tỷ USD, phần rủi ro cảnh báo "đe dọa sự tồn tại của nhân loại"
Theo bản cáo bạch IPO do Anthropic nộp, chi phí cho sức mạnh tính toán và cơ sở hạ tầng năm 2025 đạt 7,33 tỷ USD, tăng gấp ba lần so với năm 2024, chiếm hơn một nửa tổng chi phí vận hành là 12,65 tỷ USD. Công ty dự kiến sẽ tiếp tục đầu tư hơn 500 tỷ USD trong tương lai. Phần về rủi ro trong bản cáo bạch dài tới 80 trang, nhấn mạnh cảnh báo rằng các mô hình AI của công ty có thể tạo ra "mối đe dọa thảm khốc thậm chí đe dọa tới sự tồn vong", thậm chí có thể chống lại việc tắt máy hoặc thao túng thông tin.
Meta thu hút CEO MongoDB khiến phố Wall bất ngờ, công khai đẩy mạnh kinh doanh AI cho doanh nghiệp
Meta đã thành lập bộ phận AI cho doanh nghiệp mang tên “Meta Enterprise Platform”, Zuckerberg gọi đây là “trụ cột quan trọng tiếp theo” và đã chiêu mộ CEO MongoDB, CJ Desai, để dẫn dắt. Các nhà phân tích cho biết, để thể hiện sự coi trọng, Zuckerberg đã đặc biệt tuyển dụng một CEO của công ty niêm yết. Thông tin về việc Desai rời công ty được tiết lộ đúng một ngày trước Ngày Nhà đầu tư, thời điểm nhạy cảm này khiến dư luận bất ngờ.
AstraZeneca đầu tư 2 tỷ USD vào Summit, đánh giá cao Kangfang Bio Yiwoxi
Việc mua với mức giá cao hơn 18.6% không chỉ là khoản đầu tư lớn mà hai bên còn hợp tác sâu về nghiên cứu và phát triển các liệu pháp kết hợp như ADC. Trọng tâm của giao dịch này là sản phẩm Evolximab của Công ty Khang Phuong Sinh học – loại PD-1/VEGF kép đầu tiên trên thế giới, đồng thời cũng là loại thuốc duy nhất cho đến nay đánh bại "K thuốc" với cả hai tiêu chí PFS và OS trong thử nghiệm so sánh trực tiếp. OS trung vị đạt 30,8 tháng, so với 22,6 tháng của "K thuốc", nguy cơ tử vong giảm 27%.
Giá tiền điện tử
Thêm


