
Tại sao thị trường crypto năm 2026 sẽ chuyển sang “bull chậm” do các tổ chức dẫn dắt?

Tác giả: arndxt
Biên dịch: Tim, PANews
Tiêu đề gốc: 2026, Thị trường crypto tiến tới “bull chậm” do tổ chức dẫn dắt
Thanh khoản vĩ mô và chính sách của Fed
Kết luận tổng thể lớn nhất là: Thị trường crypto sẽ không tách rời khỏi kinh tế vĩ mô, mà sẽ kết hợp chặt chẽ hơn với nó.
Thời điểm và quy mô luân chuyển vốn, lộ trình lãi suất của Fed cũng như cách thức tổ chức áp dụng sẽ quyết định cách thức chu kỳ này phát triển.
Khác với năm 2021, mùa altcoin sắp tới (nếu còn) sẽ diễn ra chậm hơn, có chọn lọc hơn và tập trung vào hướng tổ chức hơn.
Nếu Fed thực hiện chính sách nới lỏng thông qua cắt giảm lãi suất và phát hành trái phiếu, đồng thời tạo hiệu ứng cộng hưởng với việc tổ chức áp dụng, thì năm 2026 có thể trở thành chu kỳ rủi ro nổi bật nhất kể từ 1999-2000, thị trường crypto sẽ được hưởng lợi, dù cách thể hiện sẽ thận trọng hơn thay vì tăng trưởng bùng nổ.
1. Sự phân hóa chính sách của Fed và thanh khoản thị trường
Năm 1999, Fed tăng lãi suất 175 điểm cơ bản, nhưng thị trường chứng khoán vẫn tăng mạnh đến đỉnh năm 2000. Hiện nay, thị trường kỳ hạn đang định giá kịch bản ngược lại: đến cuối năm 2026 sẽ giảm lãi suất 150 điểm cơ bản. Nếu điều này thành hiện thực, môi trường sẽ được bơm thanh khoản thay vì rút thanh khoản.
Bối cảnh thị trường năm 2026 có thể tương tự về khẩu vị rủi ro như năm 1999, 2000, nhưng xu hướng lãi suất lại hoàn toàn ngược lại. Nếu nhận định này đúng, năm 2026 có thể sẽ chứng kiến một “phiên bản nâng cấp” của thị trường năm 1999, 2000.
2. So sánh với năm 2021, cục diện mới của thị trường crypto hiện nay
So sánh giữa hiện tại và chu kỳ bull market trước:
-
Kỷ luật vốn nghiêm ngặt hơn: Lãi suất tăng và lạm phát kéo dài khiến doanh nghiệp lựa chọn rủi ro kỹ càng hơn.
-
Không còn bùng nổ thanh khoản thời Covid: Khi không còn sự tăng vọt của M2, tăng trưởng phải được thúc đẩy bởi việc áp dụng và phân bổ vốn.
-
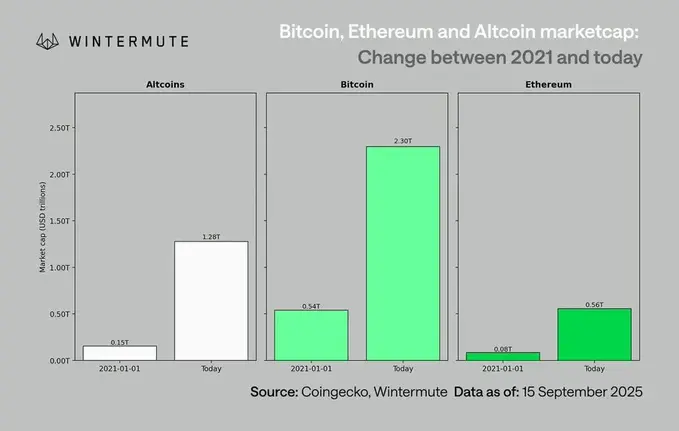
Quy mô thị trường tăng gấp 10 lần: Vốn hóa lớn hơn đồng nghĩa với thanh khoản sâu hơn, nhưng khả năng đạt lợi nhuận siêu lớn 50-100 lần sẽ giảm đi.
-
Dòng vốn tổ chức: Khi việc áp dụng ở cấp độ tổ chức và phổ thông đã thành xu hướng, dòng vốn sẽ luân chuyển từ từ, ưu tiên luân chuyển chậm và hợp nhất, thay vì luân chuyển bùng nổ giữa các tài sản.
3. Độ trễ của bitcoin và chuỗi thanh khoản
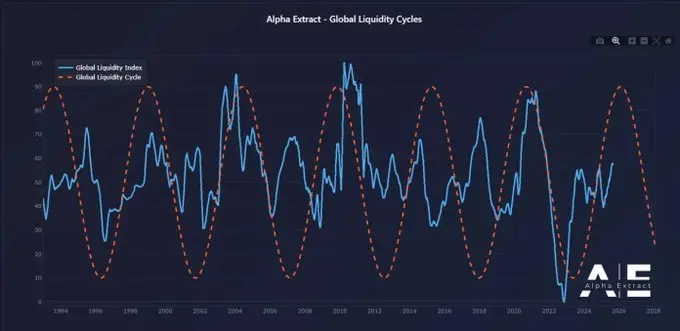
Bitcoin thể hiện độ trễ so với điều kiện thanh khoản vì thanh khoản mới bị mắc kẹt ở các thị trường trái phiếu quốc gia và thị trường tiền tệ thượng nguồn. Crypto, nằm ở cuối đường cong rủi ro, chỉ được hưởng lợi khi thanh khoản chảy xuống hạ nguồn.
Những chất xúc tác thúc đẩy thị trường crypto:
-
Mở rộng tín dụng ngân hàng (ISM>50)
-
Dòng tiền rút khỏi quỹ thị trường tiền tệ sau khi giảm lãi suất
-
Bộ Tài chính phát hành trái phiếu dài hạn, giảm lãi suất dài hạn
-
Đồng USD yếu đi đang giảm bớt áp lực tài chính toàn cầu
Khi các điều kiện này được đáp ứng, thị trường crypto thường tăng vào giai đoạn cuối chu kỳ, tức là sau cổ phiếu và vàng.
4. Rủi ro trong kịch bản cơ sở
Dù có cấu trúc thanh khoản lạc quan như vậy, một số rủi ro vẫn đang xuất hiện:
-
Lợi suất dài hạn tăng (do áp lực địa chính trị).
-
Đồng USD mạnh lên khiến thanh khoản toàn cầu bị siết chặt.
-
Cho vay ngân hàng yếu hoặc điều kiện tín dụng bị thắt chặt.
-
Thanh khoản trong quỹ thị trường tiền tệ bị đình trệ, không luân chuyển sang tài sản rủi ro.
Đặc điểm của chu kỳ tiếp theo sẽ ít bị chi phối bởi dòng tiền đầu cơ, mà phụ thuộc nhiều hơn vào sự hội nhập cấu trúc giữa thị trường crypto và thị trường vốn toàn cầu.
Khi dòng vốn tổ chức, hành vi đầu tư mạo hiểm có kỷ luật và sự thay đổi thanh khoản do chính sách đan xen lẫn nhau, năm 2026 có thể trở thành bước ngoặt quan trọng khi thị trường crypto chuyển từ tăng giảm độc lập sang liên kết hệ thống toàn cầu.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Thổ Nhĩ Kỳ triển khai nhiều biện pháp khẩn cấp: Thanh lý quỹ gần 20 tỷ USD, bắt giữ lãnh đạo cấp cao, cấm giao dịch
Bộ trưởng Tài chính Thổ Nhĩ Kỳ cho biết rủi ro “tạm thời và có thể kiểm soát được”; cơ quan quản lý sẽ thanh lý hơn 100 quỹ do bảy công ty quản lý tài sản điều hành, với danh mục đầu tư liên quan đến hơn 350.000 nhà đầu tư; truy tố hình sự đối với 38 người và áp đặt lệnh cấm giao dịch trong hai năm; nhiều lãnh đạo của các tổ chức tài chính bị bắt giữ, tạm giam hoặc bị hạn chế xuất cảnh; ngân hàng trung ương tăng quy mô tài trợ mua lại, nới lỏng yêu cầu vốn đối với các ngân hàng, hạn mức vay trên thị trường liên ngân hàng tăng gấp 10 lần so với trước đây. Chỉ số cổ phiếu ngân hàng Thổ Nhĩ Kỳ hôm thứ Năm có lúc tăng hơn 9%, trong khi nhiều cổ phiếu vốn hóa vừa và nhỏ vẫn giảm.
Hoàng Nhân Huân: Doanh số chip Nvidia năm sau sẽ gấp đôi năm nay, không thể quản lý AI như quản lý mạng xã hội
Huang Renxun phản đối việc áp dụng các quy định của mạng xã hội cho AI, vì mạng xã hội là một sản phẩm, còn AI là công nghệ nền tảng hỗ trợ các công nghệ và sản phẩm khác. Theo ông, quy định nên tập trung vào sản phẩm chứ không phải công nghệ bản thân. Ông nhấn mạnh việc kiểm tra nghiêm ngặt, và nói rằng nếu sản phẩm chưa đủ an toàn thì nên hoãn phát hành. “An toàn AI vô cùng quan trọng.”
Mua gì sau khi Fed tăng lãi suất? Trong lịch sử, cổ phiếu năng lượng và công nghệ tại Mỹ vượt trội, bất động sản tụt hậu, Goldman Sachs: Điều quyết định thị trường chứng khoán Mỹ là tốc độ tăng lãi suất
Hiệu suất của thị trường chứng khoán Mỹ trong 12 tháng sau lần tăng lãi suất đầu tiên của Fed: Theo Jefferies, nhóm năng lượng dẫn đầu với mức lợi nhuận trung bình 22,4%, tiếp theo là công nghệ thông tin với 15,4%; theo Charles Schwab, bất động sản kém hơn S&P 500 khoảng 4,3%, là nhóm có hiệu suất kém nhất trong số 11 nhóm ngành. Goldman Sachs cho biết, tốc độ tăng lãi suất là biến số cốt lõi ảnh hưởng đến chứng khoán Mỹ; hiện tại, nếu lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng 50 điểm cơ bản trong một tháng sẽ tạo áp lực “tăng lãi suất nhanh”.
Giá vàng tăng hơn 2%, đồng đô la Mỹ giảm trở lại sau mức tăng do quyết định của Fed
Giá tiền điện tử
Thêm


