
Oltin 4000 dollar chegarasida qayta-qayta tortishuv! UBS texnik jihatdan o'sish tarafdori, lekin qayta ko‘tarilish uchun yana nimalar yetishmayapti?

Oltin bozori hozirda ikki kuchning tortishuviga duch kelmoqda: bir tomondan Xitoy tomonidan doimiy ravishda jismoniy oltin xarid qilinmoqda va qayta ishlash quvvatlari qisqarib bormoqda, uzoq muddatli talab asosida esa tub o'zgarish yo'q; ikkinchi tomondan esa moliyaviy investorlar keskin tebranishlardan keyin pozitsiyalarini qisqartirib, vaqtincha xavf olishni xohlamayapti.
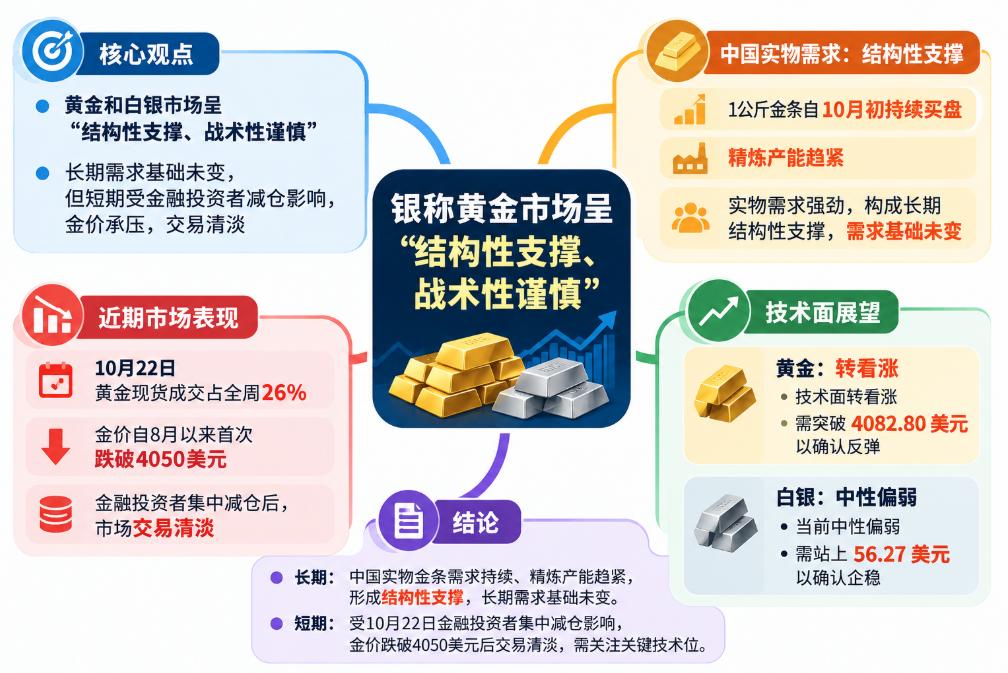
UBSning so‘nggi “Oltin hisobot”i (Bullion Report) hozirgi bozorni qisqacha “strukturaviy qo‘llab-quvvatlash, taktik ehtiyotkorlik” tarzida ifodalaydi. Bankning qimmatbaho metallar savdo jamoasi fikricha, oltin narxi yaqinda savdo diapazonining pastki chegarasiga yaqinlashganida hamon xaridorlarni jalb qiladi, ammo investorlar ishonchi etarli emasligi sabab qayta tiklanish uzoq davom etmaydi.
Oltinda long pozitsiyalari borlar uchun asosiy savol faqat narx 4000 AQSh dollariga yaqin hududni saqlab qolish-qolmasligini emas, bozorda o‘sish harakati qayta to‘planishiga bog‘liq. UBS texnik strategiyasi mutaxassisi Jason Perl oltinning texnik tahlilini ijobiy tomonga o‘zgartirdi, biroq muhim shartni ilgari surdi: oltin narxi 4082.80 AQSh dollaridan muvaffaqiyatli o'tib ketishi kerak, shundagina tiklanish yanada tasdiqlanadi.
Spekulyativ kapital tez chekinmoqda, oltin xaridlari to‘liq yo‘qolmagan
22-oktabrdagi savdo ma’lumotlari yaqinda oltinning ommaviy ravishda sotilish darajasini ochib berdi.
UBSning elektron savdo ma’lumotlariga ko‘ra, shu kuni AQSh dollari bilan baholangan oltin spot savdosining umumiy haftalik hajmining taxminan 26% ni tashkil etdi. Oltin narxi kunning katta qismini bosim ostida bo'ldi va avgust oyidan buyon birinchi marta bir unsiya uchun 4050 dollardan pastga tushdi.
Asosiy mijoz guruhlarining savdo faolligi shu kuni haftadagi eng yuqori darajaga yetdi. Aktivlarni boshqaruvchi kompaniyalar esa haftalik umumiy savdoning taxminan 30% ini aynan shu kunda amalga oshirdi.
Bu darajadagi jamlangan savdo faolligi bozordagi pozitsiyalar tez o‘zgarayotganidan dalolat beradi. Bir nechta investor guruhlari deyarli bir vaqtning o‘zida savdoda ishtirok etdi va bu, sotuvi bosimi ko‘proq umimiy xavflarning qisqarishidan kelib chiqishini ko‘rsatadi, ya’ni investorlar oltinning uzoq muddatli qiymati haqidagi qarashlarini rad etganlari yo‘q.
Pozitsiyalar keskin qisqartirilgandan so‘ng, bozor tezda sustlashdi. UBS shuni ta’kidlaydiki, volatil savdoga yo‘naltirilgan investorlarning aksariyati bozorga kirmay, kuzatib turish yo‘lini tanlamoqda, bozor kelajagida pozitsiya ochish uchun imkoniyat yetarli emas deb hisoblayapti. Shuningdek, subyektiv qarorga asoslangan investorlar ham yil oxirigacha xavf darajasini kengaytirishga istak bildirmayapti.
Bu shuni anglatadiki, hozirgi bozor muammosi xaridorlarning butunlay yo‘qligida emas, balki potentsial xaridorlarning vaqtincha xavf olishni xohlamayotganidadir.
Bu ikki holat o‘rtasida muhim farq bor. Haqiqiy xarid to'xtashi narxlarni doimiy ravishda tayanchdan mahrum qilishi mumkin; agar xaridorlar faqat aniqroq signalni kutayotgan bo‘lsa, pozitsiyalar qisqartirilishi yakunlangach, bozor yana faollashishi mumkin.
UBS shuni kuzatadiki, oltin narxi har safar yaqinda belgilangan diapazon pastki chegarasiga yaqinlashganda, hamon xaridlar yuzaga chiqadi. Bu sotishni aniqroq pastga o‘tishga aylanishini ma’lum darajada to‘xtatadi, biroq narxni barqaror o‘sishga yetaklash uchun etarli emas.
Boshqacha aytganda, “short”chilarda bozor ustidan to‘liq nazorat yo‘q, “long”lar esa oshish ishonchi bilan harakat qilmayapti.
Xitoyda jismoniy talab davom etmoqda, qayta ishlash quvvati qisqarmoqda
Nyu-York moliyaviy bozorlaridagi sust savdo fonida Osiyodagi jismoniy oltin bozori kuchli talab namoyon etmoqda.
UBS hisobotida aytilishicha, Xitoy bozorida 1 kilogrammli tilla quyma uchun doimiy xaridlar sodir bo‘lmoqda, yirik o‘lchamli quyma uchun ham talab mavjud. Bu sotib olish to‘lqini taxminan oktabr boshidan boshlangan va bu boshlanish so’nggi yillarda UBS kuzatgan muddatlardan ancha oldin bo‘ldi.
Jismoniy oltin xaridorlarining qaror qabul qilish usuli yuqori chastotali trader yoki xedj-fondlar tajribasidan ancha farq qiladi. Moliyaviy investorlar tezda pozitsiyani yopishi mumkin, jismoniy oltinni uzoq muddatga saqlash maqsadida xarid qiluvchi investorlar esa dorilarning mavjudligi, jismoniy premium darajasi va yetkazib berish kafolati kabi omillarga ko‘proq e’tibor berishadi.
UBS kuzatishicha, 1 kilogrammli quyma uchun talab oshgani sayin, qayta ishlash buyurtmalarini amalga oshirish, qayta ishlash quvvatini oldindan bron qilish tobora qiyinlashib bormoqda.
Bu jismoniy bozor va moliyaviy bozor o‘rtasida farq yaratilishiga olib keldi: elektron savdo bozorida oltin spekulyativ kapitalning chiqib ketishi sabab bosim ostida qolgan bo‘lsa-da, muayyan o‘lcham va muayyan yetkazib berish manzili uchun jismoniy oltin hali ham xaridorlarga qiziqarthyapti. Ikkala vaziyat o‘rtasida zidlik yo‘q, ular turli investitsiya muddati va kapital ehtiyojlari natijasida bozorga kirish usulini aks ettiradi.
Yanada keng strukturaviy talab ham yo‘qolmagan. Markaziy banklarning valyuta zaxiralarini diversifikatsiya qilish, geosiyosiy noaniqlik, shuningdek, investorlarning dollar tashqarisida aktivlar qidirishi oltinning uzoq muddatli investitsion mohiyatining bir qismi bo‘lib qolmoqda.
Ammo jismoniy talab sotuvchilarni ma’lum darajada o‘z zimmasiga olib, narxga tayanch bo‘lishi mumkin, bu darhol narxning tez o‘sishini kafolatlaydi degani emas. Barqaror o‘sish uchun bozorga moliyaviy investorlarning yana yangi pozitsiyalar ochishi zarur.
UBS texnik tahlilida ijobiy yo‘nalishga o'tdi, 4082.80 AQSh dollari muhim darajaga aylandi
UBSning bu haftadagi hisobotida eng muhim o‘zgarish Perl tomonidan oltinga DeMark texnik tahlili olib borilishi bo‘ldi.
Oldin Perl oltinga ehtiyotkorlik bilan qarar, bozor ABC korreksiya shaklini to‘liq tugatishi va texnik sharoitlarni bajarmagungacha ijobiy prognozlarni oldinga surmagan edi.
UBS ta’kidlashicha, oltin 23-oktabr kuni bir unsiya uchun 3996.10 AQSh dollariga yetganda bu koreksiya minimal talabini bajardi. Shuning uchun, Perl texnik tahlilini ijobiy tomonga o‘zgartirdi.
Biroq, shakl tugallanishi barqaror tiklanish bo‘lishini anglatmaydi. Perl ta’kidlashicha, narx avvalo 4082.80 AQSh dollar darajasidan o‘tishi kerak.
Agar narx ushbu darajani yetarlicha ishonchli tarzda yorib o‘tsa, tiklanish istiqbollari yanada kuchayadi va bozor yana yuqoriroq texnik maqsadlarga e’tibor qaratadi. Makroiqtisodiy signallar murakkab va bozor ruhiyati beqaror bo‘lsa-da, ushbu daraja aniq kuzatish kriteriyasiga aylanadi.
Aksincha, narx 4082.80 AQSh dollariga qayta o‘tib ololmasa, ayniqsa, institutsional investorlar qayta sotishni boshlasa, bozor yana qo‘llab-quvvatlov hududini sinovdan o‘tkazishi mumkin.
Kumush narxi zaifroq, pasayish xavfi hali ham mavjud
UBS kumush bo‘yicha ijobiy ilgari surmaydi. Bank kumush texnik tahlilini neytral qiymatda saqlab, qisqa muddatli xavf hanuz pasayish tomon og‘ir ekanini bildiradi.
So‘nggi paytlarda kumush narxi yangilik sarlavhalari va pozitsiya o‘zgarishlariga ortiqcha sezgir bo‘lib qoldi. Juma kuni kumush narxi bir unsiya uchun 53 dollar atrofida bo‘lib, keyin qisman tiklandi, biroq kun davomida elektron savdo hajmi yuqori darajada jamlandi.
UBS ma’lumotlariga ko‘ra, aktivlarni boshqaruvchi kompaniyalar haftalik kumush savdosining 60% dan ortig‘ini juma kuni amalga oshirdi. Bank va xedj-fondlar ham kun davomida yuqori jamlangan savdo faolligini namoyish etdi, pozitsiyalardagi o'zgarishlarga bozorning yuqori sezgirligi ko‘zga tashlandi.
Perl ta’kidlaydiki, kumush 56.27 AQSh dollarigacha qayta ko‘tarilmaguncha, pasayish xavfi to‘liq yo‘qolmaydi. Bungacha esa 53.02, 52.31 hamda 49.62 AQSh dollari atrofidagi qo‘llab-quvvatlash darajalari doimo e’tiborda bo‘lishi kerak.
Savdo muhiti osoyishtalashmoqda, bozor yangi katalizatorlarni kutmoqda
UBSning hisobotiga ko‘ra, investorlar yo‘nalishli pozitsiyalar ochishga shoshilmayotganiga qaramasdan, oltin bozoridagi odatiy savdo likvidligi baribir yomonlashgani yo‘q.
19-24 oktabr kunlari oralig‘ida, spot oltin eng yaxshi xarid-sotuv kurslari oralig‘i o‘rtacha miqdori oktabr boshiga qaraganda taxminan 5%ga, sentabrga qaraganda esa taxminan 11%ga qisqargan.
Bu shuni anglatadiki, hozirgi bozor duch kelayotgan asosiy muammo — troyderlar narx taklif qilishni xohlamayotgani yoki normal savdo sharoiti keskin yomonlashgani emas, investorlar yo‘nalishga bog‘liq xavf olishga istaksizlik bildirmoqda.
Yil oxiriga borar ekan, ayrim portfel boshqaruvchilari yildan olingan foydani saqlab qolishga harakat qiladi; yaqinda zarar qoplagan sarmoyadorlar esa yana keskin tebranishlarni qabul qilishni istamayapti.
Natijada bozor bir oz vaqt davomida nisbatan tor savdo diapazonida harakat qilishi mumkin va faqat yangi katalizatorlar paydo bo‘lishidan so‘ng, mavjud holat o‘zgaradi.
AQSh monetar siyosati hali ham muhim ta’sir omili bo‘lib qolmoqda. Agar bozor siyosatning yanada qat’iylashishini kutishni boshlasa, foiz stavkalari oshishi natijasida foiz daromadi ishlab chiqarmaydigan oltinning jozibadorligi susayishi mumkin. Shu bilan birga, Xitoyda jismoniy oltin talabi hanuz faolligicha qolmoqda va bozorga qo‘shimcha qo‘llab-quvvatlash kuchini beradi.
UBS ta’kidlashicha, yanada keng ko‘lamli geosiyosiy va siyosiy noaniqliklar oltinning o‘zini tutishiga ta’sir qilishi mumkin, biroq savdo jamoasi siyosiy vaziyatga to‘g‘ridan-to‘g‘ri tayanib narx yo‘nalishini aniqlashga ehtiyotkorlik bilan yondashmoqda.
Aslida e’tiborga molik savol — so‘nggi pozitsiya yopilish to‘lqinidan so‘ng investorlarni yangi pozitsiya ochishga majbur qiladigan omillar nimaligidadir. Bu monetar siyosatning yanada qulay istiqbollaridan, aniq texnik yorilishdan yoki bozor moliyaviy muvozanatga yaqinlashayotganiga ishonch qaytishidan bo‘lishi mumkin.
Hozircha, jismoniy oltin xaridorlari va moliyaviy traderlar hali ham har xil vaqt horizontini asos qilib qaror qabul qilmoqda. Xitoyda jismoniy talab, qayta ishlash quvvatining qisqarishi va uzoq muddatli aktivlarni diversifikatsiya qilish ehtiyoji oltinng struktura bo‘yicha qo‘llab-quvvatlovini ta’minlamoqda; ammo qisqa muddatli narxlarning doimiy o‘sishi bozorga xavf olish niyatining tiklanishiga bog‘liq qolmoqda.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
SK Hynix (SKHY.US) 3-chorakdagi sof foyda 28,6 milliard, HBM4 ommaviy ishlab chiqarilishi, tanqislik 2030-yilgacha davom etishi kutilmoqda
SK Hynix Q3 daromadi 75,3 milliard dollar boʻlib, birinchi marta 100 trillion Koreya vonidan oshdi, operatsion foyda rekord darajaga yetdi, sof foyda 28,6 milliard dollarni tashkil qildi, oʻtgan yilning shu davriga nisbatan 216% oʻsdi, biroq ketma-ket chorakka nisbatan 58% kamaydi va kutilganidan ancha past bo‘ldi. Kompaniya 10,1 milliard dollar dividend va 14,4 milliard dollar qayta sotib olishni e’lon qildi hamda xotira yetishmasligi 2030 yilgacha davom etishini prognoz qilmoqda.

SK Hynix (SKHY.US) Q3 daromadi birinchi marta 100 trillion wonni oshdi, sof foyda nega yarimga kamaydi?
SK Hynixning Q3 daromadi birinchi marta 100 trillion Koreya vonidan oshdi, operatsion foyda rekord darajaga yetdi, biroq sof foyda chorakdan chorakka 58%ga pasaydi. Asosiy sabab - Q2da Kioxia investitsiyasi daromadining yuqori bazasi, hozirgi chorakda esa bunday bir martalik daromad yo‘q. Asl biznes faoliyati barqaror davom etmoqda.
Daromad 1,4 milliardga rekord o‘rnatdi, Robinhood(HOOD.US) foydasi nima uchun 14% ga kamaydi?
Robinhoodning 3-chorakdagi jami daromadi rekord darajada – 1,424 milliard dollar, ammo sof foyda yillik hisobda 14%ga kamaydi. Kripto daromadlari ikki baravar kamaydi, voqea kontraktlari olti baravar oshib, kripto daromadlarini ortda qoldirdi, opsionlar esa asosiy ustun bo‘ldi. Foyda kredit yo‘qotishlari, qiymat yo‘qotishlari va soliqlar oshishi tufayli pasaydi.
Bugun kechasi AQSh Federal Rezervining qarori: inflyatsiya avj olmoqda, foiz stavkalarini oshirish esa to‘xtatildi? Walsh uchun ishonchlilik sinovi
Inflyatsiya kutilganidan yuqori ko‘tarildi, biroq bozor AQSH Federal Rezervi o‘rta muddatli saylovlar oldidan hech qanday harakat qilmasligiga ishongan. Bugungi kechadagi qarorda bir nechta "hawk" (qattiqqo‘l) tarafidan norozilik bo‘lishi mumkin, asosiy e’tibor esa rais Walshning matbuot anjumaniga qaratiladi: u "foiz stavkasini oshirishdan o‘tish" mantiqini tushuntira oladimi va iyul oyidagi kommunikatsiya falokatini takrorlashdan saqlanoladimi?
Kripto narxlari
Ko'proq


