
Oltin uzoq vaqt davomida o‘zining yuqori darajasini yengib o‘ta olmadi, Goldman Sachs qisqa muddatli foiz bosimi va uzoq muddatli zaxira talabidagi raqobatni ochib berdi

O‘tgan hafta oltin makro muhit himoyaviy tusga o‘zgarganiga qaramay yuqoriga chiqishni eplay olmadiki, bu qisqa muddatli harakat uchun diqqat markazida bo‘ldi. Sun’iy intellekt bo‘yicha moliyalashtirish xavfi kredit bozoriga hamyetib bordi, investorlar iqtisodiy o‘sish istiqbollarini qayta baholamoqda, Atlantika ikki tomonidagi fiskal va siyosiy xavflar esa ortib bormoqda. An’anaviy xavfsiz boshpana mantiqiga ko‘ra, bu omillar oltin uchun foydali bo‘lishi kerak edi.
Lekin oltin narxi ushbu o‘zgarishlarga yetarli javob bermadi,bu esa spekulyativ kapital hanuzgacha ko‘proq geosiyosat, davlat balans va zaxiralarning xavfsizligi asosidagi investitsion mantiqni to‘liq qabul qilmaganini ko‘rsatadi. Dollar, real daromad, Federal zaxira siyosati kutilmalari hamda foiz olib kelmaydigan oltinni ushlab turish bilan bog‘liq imkoniyat xarajatlari oltin narxining qisqa muddatli o‘zgarishlarining ko‘p qismini hali ham belgilamoqda.
Shu bilan birga, yana bir kuch oltin talabining asosiy tuzilmasini o‘zgartirmoqda. Markaziy banklar rasmiy zaxiralarning xavfsizligi va diversifikatsiyasiga tobora ko‘proq e’tibor bermoqda va aktivlarni joylashtirishni endi qisqa muddatli foiz stavkalari asosida hal qilmayapti.
Goldman Sachs tovar tadqiqotchilari Lina Thomas va Daan Struyven 19-oktabrda chiqqan "Qimmatbaho metall sharhi"da avgustgacha rasmiy sektor oltin sotib olish faolligi g‘ayrioddiy darajada yuqoriligini ta’kidlaydi. Hattoki spekulyatorlar ishonchi pasayganda, oltin narxining muhim qarshiliklarni yorib o‘tishi qiyinlashsa ham, global markaziy banklar bozor uchun muhim ko‘mak manbai bo‘lib qolmoqda.
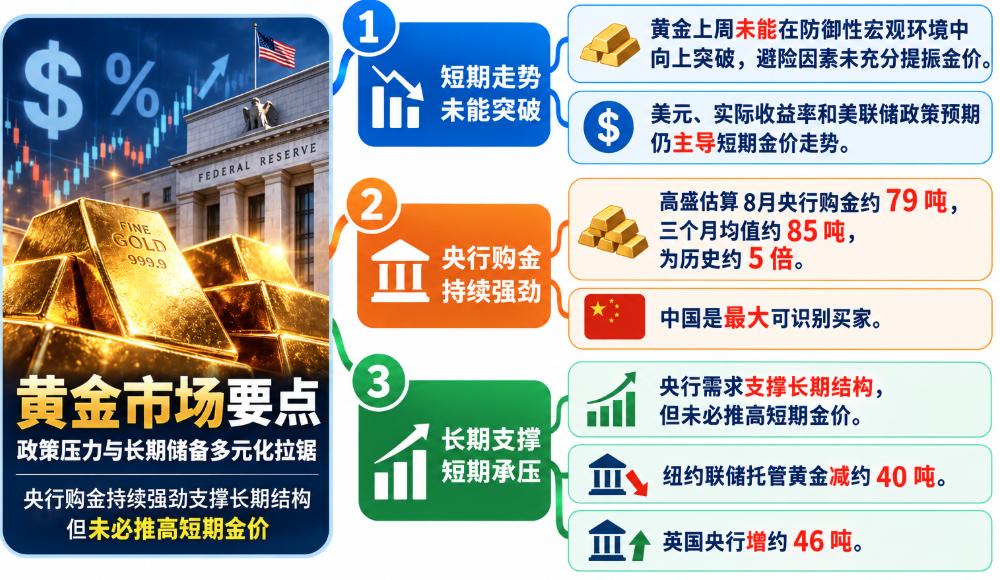
Markaziy banklarning oylik oltin sotib olish hajmi tarixiy mezondan qariyb 5 barobar yuqori
Goldman Sachsning so‘nggi hisobi bo‘yicha,avgust oyida global markaziy banklar taxminan 79 tonna oltin sotib olishgan, holbuki 2022-yilgacha tarixiy o‘rtacha oylik sotib olish atigi 17 tonna bo‘lgan.
Mavsumiylikdan tozalangan uch oy asosida,markaziy banklarning hozirgi oylik oltin sotib olish hajmi taxminan 85 tonnani tashkil etib, tarixiy me’yorning qariyb 5 barobariga teng.
Oylik ma’lumotlar o‘zgaruvchan bo‘lishi tabiiy, Goldman Sachsning zudlik bilan tuzilgan baholari ham barcha rasmiy idoralar tranzaktsiyalarining to‘liq statistikasi emas. Yagona oy ko‘rsatkichi tebranishidan ko‘ra, barqaror yuqori talab hajmi hozirgi bozordagi o‘zgarishlarni yaxshiroq ko‘rsatadi.
2022-yilgacha bo‘lgan davr bilan solishtirganda global markaziy banklar oltinni ancha yuqori tempda ko‘paytirmoqda.Bu esa zaxira diversifikatsiyasi omillari tobora ko‘proq mamlakatlarning uzoq muddatli investitsion portfel qarorlarida aks etayotganini, faqat ma’lum bir bosqichdagi bozor kayfiyatini emasligini ko‘rsatmoqda.
Goldman Sachs bunday talabni oltin uchun muhim strukturaviy tayanch deb hisoblashda davom etmoqda, ayniqsa, rivojlanayotgan bozorlar markaziy banklari uchun. Ularning hozirgi oltin ulushi uzoq muddatli sarmoyaviy maqsadlarga nisbatan hali ham past.
Shunga qaramay, markaziy banklarning oltin sotib olishi narxlarning zudlik bilan o‘sishini kafolatlamaydi. Zaxira boshqaruvchilar odatda uzoq muddatli investitsion nuqtai nazarga ega bo‘lib, ularning qarorlari Federal zaxirani keyingi foiz stavkasi o‘zgartirishiga yoki AQSH g‘aznachilik obligatsiyalari chiqimining qisqa muddatli tebranishlariga bog‘liq emas.
Natijada, markaziy banklar xaridlari xususiy investorlar xatti-harakatidan farq qiladi. Hatto ayrim xususiy investorlar oltinni sotayotgan yoki dollar kuchaygani sababli yuqoridan xarid qilishni istamayotgan bo‘lsa ham, rasmiy sektor uzoq muddatli xarid dasturini davom ettirishi mumkin.
Shu sababdan,kuchli markaziy banklar talabi oltin bozorining talab strukturasi va pasayish davridagi harakatiga ko‘proq ta’sir qilishi mumkin, biroq narxni qisqa muddatda doimiy yuqoriga ko‘tarishini kafolatlamaydi.
Zaxira xavfsizligi ahamiyati yanada oshdi
Xitoy global zaxira diversifikatsiyasi jarayonida muhim rol o‘ynamoqda. Goldman Sachs ma’lumotiga ko‘ra, Xitoy avgustda eng katta aniqlanadigan rasmiy oltin xaridori bo‘lib, global rasmiy sektor sotib olishlarida asosiy hissa qo‘shgan.
Lekin markaziy banklar xaridining harakatlantiruvchi omillari faqat Xitoy bilan cheklanib qolmaydi. Geosiyosiy aloqalar murakkablashgani sayin, davlatlar moliyaviy sanksiyalar xavfi hamda zaxiralarni G7 mamlakatlari valyutalarida haddan tashqari jamlanganidan kelib chiqadigan xavflarni tobora ko‘proq hisobga olayotgan bo‘lsa-da, bu faktga to‘xtalmoqda.
Lekin oltin ulushini oshirish xalqaro valyuta tizimida tub o‘zgarishni anglatmaydi va buning natijasida dollar tezlik bilan hukmron mavqeyidan ayriladi deyish ham to‘g‘ri emas. Zaxira diversifikatsiyasi odatda asta-sekin amalga oshadi, oltin esa dollarni global moliyalashtirish, to‘lov va garov bozorlaridagi o‘rni bilan tez almashtira olmaydi.
E’tiborli jihati shundaki, oltin talabining tarkibi o‘zgarmoqda. Markaziy banklar bir tomondan oltin ulushini oshirmoqda, ikkinchidan rasmiy zaxiralarni saqlash joyi, aktivlarni olish imkoniyati va hokazo bandlovlar ularga uzoq muddatli xavfsizlik ehtiyojlariga javob bera oladimi-yo‘qmi, qayta ko‘rib chiqmoqda.
Goldman Sachs tadqiqotlari shuni ko‘rsatadiki, avgust oyida Nyu-York Federal Rezervida xorijiy markaziy banklarning oltin zaxiralari taxminan 40 tonnaga kamaygan bo‘lsa, Angliya bankidagi ishonchli saqlanayotgan oltin miqdori taxminan 46 tonnaga oshgan.
Bu ma’lumotlar bir partiya oltinning Nyu-Yorkdan Londonga bevosita ko‘chirilganini yoki zaxira saqlash rejalari o‘zgarganining aniq sabablarini isbotlay olmaydi. Biroq bunday o‘zgarishlar mamlakatlarda zaxira xavfsizligiga e’tibor oshayotganiga mos keladi.
Rasmiy oltin saqlash joyining ahamiyati, markaziy banklar o‘rtasidagi ishonch, likvidlik talabi, aktivlarni olish imkoniyati va ishonchli saqlash kabi omillar bilan chambarchas bog‘liq. Geosiyosiy xavf va moliyaviy infratuzilma siyosatga bog‘liq bo‘lsa, bunday masalalarning ahamiyati oshadi.
Oltinning uzoq muddatli investitsion mantiqi endi faqat inflyatsiyadan himoyalanish yoki pul-kredit yumshatishdan iborat bo‘lmay, balki har bir davlat suveren aktivlarini boshqarish, muayyan moliya tizimiga bog‘liqlikni kamaytirishga va zarurat tug‘ilganda zaxira aktivlardan foydalanish imkoniyatini ta’minlashga ham xizmat qiladi.
Qisqa muddatli stavka bosimi saqlanmoqda, markaziy bank xaridi oltin narxining o‘zgarishini kafolatlamaydi
Uzoq muddatli talab kuchli bo‘lishiga qaramay,o‘tgan hafta oltin yuqoriga yorib chiqolmadi — bu qisqa muddatli signal sifatida diqqatga sazovor.
Bozor xavfi kayfiyati yomonlashganida, oltin narxi kutilganidek ko‘tarilmagani, treyderlar hali ham dollar va real daromad asosidagi an’anaviy baholash doirasidan aniq chiqmaganini ko‘rsatdi. Geosiyosiy beqarorlik, byudjet barqarorligi va zaxira xavfsizligi omillari tobora muhimroq bo‘lishi bilan birga, baribir narxga eng katta ta’sirni an’anaviy pul siyosati omillari ko‘rsatmoqda.
Inflyatsiya kutilmalari oshib, energiya narxlari yuqori bo‘lib, pul-kredit siyosatining qat’iylashuvi xavfi kuchaysa, bu ham oltin narxiga bosim qiladi. Agar real daromad jozibador darajada qolsa, investorlar foiz daromadi bermaydigan oltinni ushlab turishda imkoniyat xarajatini ham hisobga olishadi.
Shu bois,geosiyosiy vaziyat beqaror bo‘lsa ham, faqat risk oshishi bilan oltin narxini ko‘tarilishini taxmin qilish noo‘rin. Dollar, real daromad va oltin narxi o‘rtasidagi munosabat baribir bozor savdolarida sinovdan o‘tishi kerak.
Oltin narxi kelgusida qat’iy yuqoriga yorib chiqa oladimi, bu ikki kuch qancha o‘zgarayotganini ko‘rsatadigan muhim asos bo‘ladi. Agar narx muhim qarshilik darajalarini yorib o‘tsa, real daromad salbiy fon ancha kamayib, oltin asosiy valyutalarga nisbatan mustahkam o‘sib, rasmiy sektor ehtiyoji barqaror bo‘lsa, demak, uzoq muddatli strukturaviy talab xususiy investorlarni ham faolroq jalb qilishi mumkin.
Boshqa bir holatda esa, dollar doimiy kuchayib, real daromad oshar ekan-yu, oltin narxi hali ham ko‘tarilmasa, markaziy banklar oltin xaridi tarixiy yuksakligida qolgan taqdirda ham, qisqa muddatli narx bosimi davom etishi mumkin.
Oltinning hozirgi bozor harakatini tushunishda undan an’anaviy xavfsiz boshpana sifatidagi qisqa muddatli funktsiyasini, va davlat byudjeti hamda zaxira xavfsizligiga qarshi uzoq muddatli himoya vositasi sifatidagi rolini ajratib ko‘rish kerak.
Risk ishtiyoqi birdan yomonlashgan paytda, oltinning qisqa muddatli harakati bozor likvidligi va AQSH g‘aznachiligi daromadlari o‘zgarishiga kuchli bog‘liq bo‘lishi mumkin. Uzoq muddatli zaxira aktiv sifatida esa uning jozibadorligi ko‘proq markaziy banklar rasmiy zaxira tarkibi, aktiv xavfsizligi va davlat balansining ishonchliligi qanday baholanayotganiga bog‘liq.
Goldman Sachsning eng so‘nggi tadqiqotlari ko‘rsatadiki, oltinning uzoq muddatli talab bazasi barqaror saqlanmoqda. Global miqyosda markaziy banklar faol oltin xarid qilishda davom etmoqda, Xitoy esa asosiy xaridor bo‘lib qolmoqda, rasmiy zaxiralarning saqlash joyi va xavfsizligi esa ortib borayotgan e’tiborga ega.
Lekin bu strukturaviy omillar xususiy bozor tomonidan yuqori ahamiyat beriladimi — hali noma’lum. O‘tgan hafta oltin yuqoriga yorib chiqa olmaganini ko‘rsatib, qisqa muddatli narx harakati har doim uzoq muddatli fondamental omillar bilan mos kelmasligiga ishora qilmoqda; shuningdek, markaziy banklar talabi yuqori bo‘lib turgani, qisqa muddatli narx o‘zgarishigagina qarab oltinning uzoq muddatli tayanchi zaiflashmoqda deb bo‘lmaydi.
Hozirgi vaqtda,oltin bozori hali ham qisqa muddatli pul-kredit siyosati bosimi va uzoq muddatli zaxira diversifikatsiyasi ehtiyoji o‘rtasida taranglikda. Markaziy banklarning xaridlari bozor uchun muhim tayanch bo‘lib turibdi, lekin narxlarni yanada yuqoriga chiqarish uchun xususiy investorlar qachon zaxira xavfsizligi, geosiyosiy va fiskal risklarni yanada muhimroq narx belgilash omili sifatida qabul qiladi — shunga bog‘liq.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Meta uchinchi chorak hisobotidan oldin: daromad kutilganidan yuqori bo'lishi mumkin, 2027-yilgi xarajatlar esa kelishmovchilik nuqtasi hisoblanadi
Bozor odatda joriy chorakdagi daromadlarni optimistik tarzda baholamoqda, ammo asl kelishmovchilik 2027-yil kapital xarajatlari va AI monetizatsiyasi orasida muvozanatni ta’minlash mumkinligidadir. Xarajat masalasidan tashqari, tahlilchilar telefon konferensiyasi quyidagi sohalarga e’tibor qaratiladi deb kutmoqda: Muse foydalanuvchilarning foydalanish ko‘rsatkichi va har bir foydalanuvchi uchun token narxi, korporativ AI imkoniyatlari, katta til modellari va infratuzilma strategiyalari. Bank of America ogohlantiradi, agar boshqaruv kapital xarajatlari yoki operatsion xarajatlar 2027-yilda yanada oshirilishini yoki AI monetizatsiyasi kutilganidan kechikishini ta’kidlasa, kompaniya aksiyalari narxi muqarrar bosim ostida qoladi.
SpaceX (SPCX.US) daromad ikki barobar oshdi va Tesla (TSLA.US) bilan birlashishni rejalashtirmoqda, Super Micro Computer (SMCI.US) natijalari keskin oshdi
SpaceX uchinchi chorakda 14,58 milliard AQSh dollari daromad ko‘rsatdi, Musk Tesla bilan birlashishni muhokama qilayotganini ma’lum qildi; Super Micro Computer kutilganidan yuqori boshlang‘ich natijalar e’lon qildi, savdo tugagach 15,6% ga oshdi. AQSh fond bozori Dow Jones 500 balldan ko‘proqqa oshdi, Netflix istiqbollari sustligi tufayli savdo tugagach 5% dan ko‘proqqa tushib ketdi.

SpaceX(SPCX.US) moliyaviy hisobotda o‘zgarish: SI daromadi ko‘payib, ozgina foyda; Link esa asosiy foyda ulushiga ega
SpaceX Q3 moliyaviy hisobotida daromad 161% ga oshib, kompaniya foyda keltirgani ko‘rsatilgan. SI daromadining to‘rtdan uch qismini ta’minlagan, lekin foyda kam bo‘lgan, Link esa 85% operatsion foyda keltirgan. Keyingi mavsum kapital xarajatlari 350-400 milliard dollarga yetishi kutilmoqda, asosan SI infratuzilmasiga yo‘naltiriladi.
Faqat mish-mish emas! SpaceX (SPCX.US) va Tesla (TSLA.US) birlashish muzokaralarini boshladi, Musk AI super hamkorligiga pul tikmoqda
Elon Musk, SpaceX va Tesla birlashish masalasini muhokama qilish uchun maxsus qo'mitalar tuzganini bildirdi. Uning "Birlashish yaxshi g'oya" haqidagi javobi, dunyoning eng qimmat kompaniyalaridan biri paydo bo'lishi mumkinligi g'oyasini ochiq qo'llab-quvvatlashini ko'rsatdi.

Kripto narxlari
Ko'proq


