
Stagflatsiya haqidagi voqea va foiz stavkalarining oshishini kutish tortishuvi, oltin ko‘p va kam tomonning kurashiga tushib qoldi

Huitong Veb-sayti, 19-oktabr—— Hozirgi vaqtda oltin narxi asosan foiz stavkalari va neft narxining ikki asosiy omiliga tayangan, ulardan biri iqtisodiy o‘sish, AQSh davlat obligatsiyalari krediti va savdo zarbalari bilan bog‘liq AQSh obligatsiyalari daromadliligi, yana biri esa energiya narxlari bo‘lib, u energiya zarbasi, inflyatsiyaning o‘zgarishi va AQSh dollarining nisbiy kuchi yoki kuchsizligi bilan bog‘liq.
Yaqin Sharqdagi geosiyosiy mojarolar va neftni qayta ishlashdagi cheklovlar energiya narxlarini oshirib yubordi, ishlab chiqarish zanjiri bo‘ylab xarajatlar pastga uzatilmoqda, oziq-ovqat inflyatsiyasi tezroq oshishi kutilmoqda va inflyatsiyaning qat’iylashuvi bozor prognozlaridan oshib ketmoqda.
Biroq yuqori darajadagi inflyatsiya o‘z navbatida AQSh Federal rezervini pul-kredit siyosatini qattiq ushlab turishga majbur qilmoqda. Bozorlar Federal rezervning oktabr oyida foiz stavkalarini oshirmasligini kutmoqda, lekin dekabrda yana foizlarni oshirish ehtimoli bor.
Oltin, foizsiz aktiv sifatida, bir tomondan inflyatsiyadan himoyalanish va xavfsiz ishlash logikasidan qo‘llab-quvvatlanadi, ikkinchi tomondan esa yuqori real foizlarning bosimiga duchor bo‘ladi, qisqa muddatda oltin narxi keng ko‘lamli tebranishda davom etishi ehtimol, ikki kuchning chekka o‘zgarishlari esa oltin narxining keyingi yo‘nalishini belgilaydi.
Federal rezerv siyosati prognozi: Oltin narxi uchun eng asosiy belgilovchi yo‘nalish
Federal rezerv siyosati prognozi baribir oltin narxining asosiy belgilovchi o‘zgaruvchisi bo‘lib qolmoqda.
Eng so‘nggi ma’lumotlarga ko‘ra, AQShda sentyabr oyi CPI yiliga 3.7% ga oshdi, avgustdagi 3.4% dan yuqoriroq ko‘rsatkich qayd etilishiga erishildi, oziq-ovqat va yoqilg‘i narxlarini hisobga olmaganda asosiy CPI yiliga 2.6% ga ko‘tarildi; PPI esa oyma-oy 1.3% ga o‘sib, so‘nggi to‘rt yil ichidagi eng yirik oylik ko‘tarilishni ko‘rsatdi, ulgurji sohasidagi xarajatlarning bosimi nihoyat iste’molchilarga o‘tish xavfini keltirib chiqarmoqda. AQShda inflyatsiya ketma-ket besh yil davomida Federal rezervning 2%lik siyosiy maqsadidan yuqori bo‘lib kelmoqda.
Kutilmagan yuqori inflyatsiya fonida Federal rezerv amaldorlari orasida aniq farqlar yuzaga chiqa boshladi.
Bozor baholashlariga ko‘ra, oktabr majlisida foiz stavkalarini o‘zgartirmaslik ehtimoli 83% ga yetmoqda, aksariyat amaldorlar hozircha kuzatish pozitsiyasini saqlab turibdi va ko‘proq iqtisodiy ma’lumotlarni kutmoqda;
Biroq Cleveland Federal rezerv banki rahbari Mester “qattiqqo‘lcha” ogohlantirish bilan chiqdi, inflyatsiya kengayib bormoqda, korxonalar yuqori xarajatlarni o‘zlarining narxlash rejasiga kiritganligini va agar inflyatsiya kutilmalari yomonlashsa, yil oxirigacha 50 bazaviy punktli foiz stavkasi oshirilishi ehtimoli mavjud ekanligiga ishora etdi. Hozir bozorlar nazariy jihatdan oktabr oyini ortda qoldirib, asosan dekabrda foizlar oshirilishi ehtimoli va 2027 yilda ham qo‘shimcha oshirish bo‘lish ehtimolini narxlamoqda.
Oltin narxining belgilanishi nuqtai nazaridan olib qaralganda, foiz stavkalari oshirish bo‘yicha kutilmalar AQSh obligatsiyalari nominal daromadliligini oshiradi, bu esa real foiz stavkalarini yuqoriga tortadi va oltin narxiga salbiy ta’sir ko‘rsatadi;
Biroq maqsadli darajadan yuqoridagi inflyatsiya ma’lumotlari oltinning inflyatsiyadan himoyalovchi funksiyasini kuchaytiradi. Federal rezervning “Bej kitobi”da ham AQShning ayrim hududlarida iqtisodiy sekinlashuv, ishga qabul qilish zaiflashuvini va kam daromadli qatlamning iste’molini qisqarayotganini qayd etgan. Iqtisodiy pasayishdan kelib chiqadigan xavfsiz zonaga bo‘lgan talab ham oltin narxiga qo‘shimcha yordam beradi.
Energiya cheklovlari + Yaqin Sharq geosiyosati: Inflyatsiyaning manbai va oltin narxiga ikki yo‘nalishli ta’siri
Energiya ta’minotidagi cheklovlar Yaqin Sharqdagi geosiyosiy xatarlar bilan birlashib, inflyatsiya oshuvining asosiy zarbasiga aylanmoqda hamda oltin narxiga ikki yo‘nalishli ta’sir ko‘rsatmoqda.
Eron mojarosi va Hormuz bo‘g‘ozida yuzaga kelgan noaniqlik neft narxini jiddiy ravishda oshirdi — Brent nefti bir barrel uchun bir vaqtlar 110 dollarga, WTI esa 101 dollarga chiqqan. Bozordagi asosiy muammo — neft tashishning to‘xtashi emas, balki dunyoda neftni qayta ishlash quvvatining cheklanganligidir. Tayyor mahsulot zaxiralari besh yillik fasliy o‘rtacha qiymatidan ancha past. Hatto AQSh Rossiyadan dizel olish bo‘yicha kelishsa ham, qisqa muddatda bu narxlarni aniq pasaytirib bo‘lmaydi.
Yuqori neft narxlari aholi yashash xarajatlarini bevosita oshirib yubordi, Michigan ishonch indeksini tarixiy eng past darajaga olib keldi, energiya zarbasi hali ham oziq-ovqat kabi pastki tarmoqlarga ham uzatilmoqda.
Yuqori energiya xarajatlari AQSh iqtisodiy o‘sishini susaytirdi, bozorlar endi “stagflyatsiya” haqida gapira boshladi, bu esa an’anaviy ravishda oltin uchun qulay makro fondir; Yaqin Sharqdagi mojaro uchun aniq echim yo‘q, vaziyat keskinlashish ehtimoli oltin uchun doimiy xavfsizlik premyasiga zamin yaratmoqda.
Boshqa tomondan, neft narxining o‘sishi umumiy inflyatsiyani oshiradi va Federal rezervning qat’iylikka intilishini kuchaytiradi, foiz stavkalari oshishi kutilmalarini oshiradi va buning natijasida, oltin narxini bostiradi.
Oziq-ovqat inflyatsiyasi tebranishi: Inflyatsiyaning barqarorligi tasdiqlanmoqda, siyosiy muammolar kuchaymoqda
Oziq-ovqat inflyatsiyasi o‘sishda davom etmoqda va bu inflyatsiyaning qisqa muddatli bir martalik hodisa emasligini yana bir bor tasdiqlaydi va uning barqarorligini ko‘rsatmoqda.
So‘nggi oylar davomida oziq-ovqat CPI tashqi ko‘rinishda barqaror ko‘rindi, ammo bu tinchlik tez orada tugaydi. Dizel narxining oshishi tashish xarakatlarini, qadoqlash xomashyosi bojlarining saqlanib qolishi va El-Niño ob-havo ofatlari ko‘plab davlatlarning qishloq xo‘jaligini tahdid qilmoqda, bu ko‘plab omillar narxlarning ko‘tarilishiga bosimni bosqichma-bosqich kuchaytiradi.
Qishloq xo‘jaligi ekspertlari prognoziga ko‘ra, kelgusi yil AQShda oziq-ovqat inflyatsiyasi 3.5% — 4% gacha o‘sadi.
Sentyabr oyidagi PPI ma’lumotlariga ko‘ra, oziq-ovqat ulgurji narxlarining ketma-ket uch oy pasayishdan so‘ng yana ko‘tarilib, yangi go‘sht va sabzavot mevalarda narxning oshishi kuzatilmoqda.
Joriy yilgi makkajo‘xori ekish bosqichi Eron mojarosi sababli energiya va o‘g‘it xarajatlarini ko‘tardi, makkajo‘xori narxining oshishi ta’siri ehtimol 2027 yil boshiga qadar davom etadi; kuchli El-Niñoning joriy paxta va boshqa ekinlarga ta’siri esa narx ko‘tarilishining asosiy bosqichiga 2027 yil o‘rtalariga kelib to‘liq ta’sir ko‘rsatadi.
Federal rezerv uchun oziq-ovqat inflyatsiyasi e’tibordan chetda qolmaydi, oziq-ovqat narxlari keng ko‘lamda ko‘tarilsa, Markaziy bankni pul-siyosatni qattiqroq ushlab turishga majbur qiladi.
Oltin bozori uchun, oziq-ovqat inflyatsiyasi inflyatsiyaning qattiqligini ko‘rsatuvchi muhim dalildir, bozordagi “inflyatsiya tezda 2% ga tushadi” degan optimistik kutilmalarni zaiflashtiradi va oltinni himoya qilish talabini kuchaytiradi; ammo inflyatsiyaning barqarorligi Federal rezervni uzoqroq yuqori foiz stavkalarini ushlab turishga majbur qiladi va bu uzoq muddatli yuqori real foizlarni saqlab qolishga sabab bo‘lib, oltin narxini bostiradi.
Umumlashtirish va texnik tahlil:
Umuman aytganda, energiya va oziq-ovqat sohalaridagi ikki tomonlama ta’minot zarbalari narxlarni ko‘tarishda davom etmoqda va oltin uchun inflyatsiyadan himoyalanish hamda xavfsiz “qochoq” joy sifatida asosiy yordam rolini o‘ynaydi;
Biroq qat’iyatli inflyatsiya Federal rezervga yana foiz stavkalarini oshirish imkoniyatini qoldiradi va yuqori real foiz stavkalari oltin narxini asosiy bosim ostida ushlab turadi.
Kelgusidagi oltin bozori mohiyatan real foiz stavkalari bilan inflyatsion kutilmalar o‘rtasidagi poygaga aylanadi.
Agar inflyatsiya kengayishda davom etsa va Federal rezerv bunga javoban ko‘proq foizlarni oshirsa, real stavkalar yuqorilaydi, oltin narxi esa kamayadi;
Aksincha, energiya ta’minoti zarbalari davom etsa ham, AQSh iqtisodi aniq zaiflashsa va stagflyatsiya ssenariysi bozorga ustunlik qilsa, oltin narxida yuqorilash uchun imkoniyat paydo bo‘ladi.
Kelgusidagi savdoda e’tibor berish zarur bo‘lgan uchta asosiy ko‘rsatkich: dekabr oyida Federal rezerv foizlarini oshirish ehtimoli, neft va tayyor mahsulot zaxiralari o‘zgarishi, AQSh PCE inflyatsiyasi ma’lumotlari va Yaqin Sharqdagi vaziyatning rivojlanishi.
Texnik nuqtai nazardan: oltin narxi yuqorida “bosh-elkalar” konstruksiyasi bo‘yicha ustki cheklovga ega, pastdan esa “ikki tub” shaklida o‘sish kuchi yordam beradi.
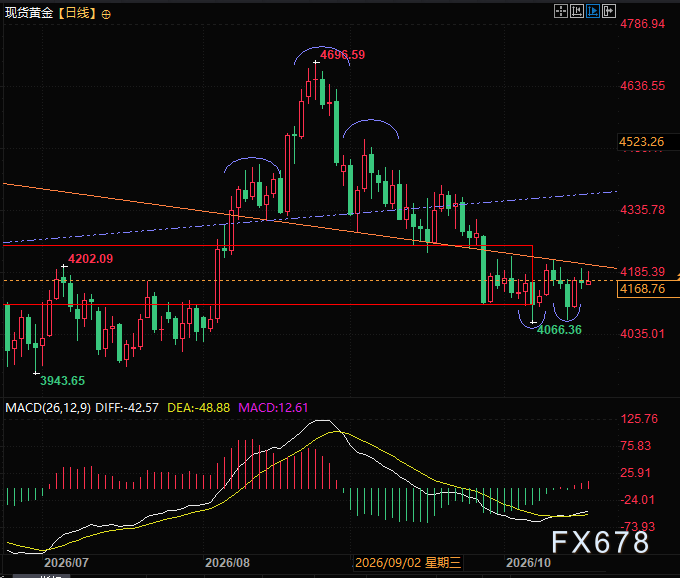
(Spot oltin kunlik grafigi, manba: YHuitong)
GMT+8 vaqti bilan soat 17:55 da spot oltin narxi bir troy unsiya uchun 4168 dollarni tashkil qilmoqda.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Chip aksiya bozori qayta ko‘tarildi, Nasdaq ochilganda 1,3% o‘sdi, Philadelphia Semiconductor indeksi 3% dan ortiq yuqoriladi, neft narxi yuqori darajadan tushdi, AQSH obligatsiyalari ko‘tarildi
Dow jons indeksi 0,1%ga pasaydi, S&P 500 indeksi esa 0,5%ga oshdi. Saqlash chipi aksiyalari keng ko‘tarildi, SK Hynix qariyb 4% ga oshdi. Optik aloqa aksiyalari keng ko‘tarildi, Marvell Technology taxminan 5% ga oshdi. X-Energy qariyb 6% ga oshdi, kompaniya AEP va Amazon bilan hamkorlikda 960 megavattli zamonaviy yadro energiyasi loyihasini ishlab chiqmoqda.
Goldman Sachs CoreWeave-ni "sotib olish" darajasiga oshirdi: Bozor moliyalashtirish xarajatlarini oshirib baholadi, hisoblash xizmatlari imkoniyatini esa past baholadi
Goldman Sachs CoreWeave reytingini "neytral"dan "sotib olish"ga ko‘tardi, maqsad narxi 106 dollar etib belgilandi, bu esa eng so‘nggi yopilish narxidan 61.39 dollardan taxminan 73% yuqoridir. Goldman Sachsning fikricha, bozor uning moliyalashtirish xarajatlari haqida haddan tashqari tashvish bildiradi, ammo hisoblash quvvati uchun to‘lov potensiali yetarlicha baholanmayapti: GPU hamda mijoz shartnomalari bilan ta’minlangan aktivlar garovi orqali moliyalashtirish to‘liq kompaniya obligatsiyalari daromadiga bog‘liq emas, va har megavatt yillik daromad hozirgi 10 million dollardan 13 million dollargacha o‘sishi mumkin, bu esa investitsiya qaytishini yaxshilashga yordam beradi.

AI kredit bosimi yuzaga chiqdi: CoreWeave obligatsiyalari AQSh fond bozori uchun yangi barometrga aylandi
CoreWeave’ning kafolatlanmagan obligatsiyalari Nvidia’ni o‘rniga AI savdolari bozorida “beta barometri” sifatida belgilandi. Uning obligatsiya daromadi 16% dan oshib, CDS farqi tez oshmoqda, bu esa yangi bulutli hisoblash kompaniyalarining qarz moliyalashtirishga yuqori darajadagi bog‘liqligi va mablag‘ tanqisligi xavfini ko‘rsatadi. Kredit bosimi infrastruktura dan aksiyalar bozoriga tarqalayotgan bo‘lib, AI savdo yo‘nalishining asosiy e’tibori hisoblash quvvati talabidan moliyalashtirish xarajati va barqarorligiga o‘tmoqda.

Kripto narxlari
Ko'proq


