
Tashkilot: Oltin narxi uchinchi chorakda AQSh obligatsiyalari bozorining bosimiga bardosh berdi, to‘rtinchi chorakda tebranish xavfi e'tibordan chetda qolmasligi kerak

Huitong tarmog‘i 13-oktabr xabari—— Invesco so‘nggi chorak prognozini chiqardi, oltin uchinchi chorakda kutilmagan tarzda 3,7% o‘sib, 4157 dollarni tashkil etdi, hatto AQSh davlat obligatsiyalari daromadliligi yigirma yildan ortiq vaqt ichida eng yuqori darajaga ko‘tarilgan bo‘lsa ham. Yuqori real daromadlilik oltin narxini bosib turadi, biroq oltin va haqiqiy foiz stavkalari o‘rtasidagi bog‘liqlik 2022-yildan ancha susaygan. Markaziy banklar oltin sotib olishi va oltin ETF hajmining oshishi uzoq muddatli qo‘llab-quvvatlash beradi, biroq to‘rtinchi chorakda oltin narxining o‘zgaruvchanlik xavfi e’tibordan chetda qolmaydi, bozor keskin tebranayotganida oltin passiv ravishda sotib yuborilishi mumkin.
Oltin bozori yuqori inflyatsiya, foiz stavkalarining oshishi va AQSh davlat obligatsiyalari daromadliligini oshishi kabi ko‘plab salbiy ta’sirlarga duch kelishda davom etmoqda, biroq oltin narxi hayratlanarli darajada barqarorlik ko‘rsatmoqda. Amerika uzoq muddatli davlat obligatsiyalari daromadliligi so‘nggi 24 yilda eng yuqori darajaga chiqqan sharoitda ham, uchinchi chorakda oltin narxi sezilarli darajada o‘sdi.
Invesco bozori tahlilchilari so‘nggi chorak prognozida ta’kidlashicha, inflyatsion bosim, foiz stavkalari va daromadliligi oshishi, hamda markaziy banklarning tuzilmaviy oltin sotib olish talabi va oltin ETF kapitalining qaytishi — bu ikki qarama-qarshi kuch yilning so‘nggi uch oyida oltin narxining asosiy yo‘nalishini belgilaydi. Qurqa muddatda yuqori daromadlilik bosimi va uzoq muddatli tuzilmaviy qo‘llab-quvvatlash birgalikda, oltin ayni damda kuchli bozor qarama-qarshiligi bosqichida turibdi.
Uchinchi chorakda oltin narxi kutilmagan o‘sdi, AQSh obligatsiyasi bozoridagi bo‘ron ta’sir ko‘rsata olmadi
Invesco tahlilchilarining aytishicha, oltin sentyabr oxirida har unsiyasiga 4157 dollar bilan yopilgan va uchinchi chorakda 3,7% o‘sishga erishgan. Ushbu ijobiy ko‘rsatkich osonlikcha qo‘lga kiritilmadi, shu davrda global obligatsiyalar bozori katta miqdorda sotilishning guvohi bo‘ldi, AQSh uzoq muddatli davlat obligatsiyalarining daromadliligi so‘nggi yigirma yildan ortiq davrning eng yuqori nuqtasiga chiqdi. 10 yillik AQSh obligatsiyalari daromadliligi sentyabr oxirida 5,28%ni tashkil etdi, 30 yillik obligatsiyalar esa 5,63%ga yetdi, bu 2002-yildan buyon eng yuqori yopilish darajasi hisoblanadi.
Tahlilchilar tushuntiradilar: Obligatsiyalar daromadliligining, ayniqsa real daromadlilikning oshishi, oltin kabi foizsiz aktivlarni ushlab turishning imkoniyat xarajatini oshiradi. Biroq, tahlilchilar avgust yillarida oltin va haqiqiy foiz stavkalari o‘rtasidagi tarixiy bog‘liqlik ancha zaiflashganini ham ta’kidladilar. Ularning aytishicha, 2022-yildan boshlab, oltin va real daromadlilik o‘rtasidagi tarixiy bog‘liqlik ancha susaydi, o‘sha yili Rossiyaning zaxira aktivlari muzlatilgani sababli barcha mamlakatlar markaziy banklari narxidan qat’i nazar, doimiy ravishda oltin sotib olishdi va bu oltin narxi va stavkalar o‘rtasidagi an’anaviy narx belgilash mantiqini o‘zgartirdi.
Inflyatsiya hanuz qisqa muddatli eng katta xavf, AQSh Federal Rezervi qat’iy siyosatini saqlab turibdi
Bozor istiqboli yuzasidan, Invesco ta’kidlashicha, yuqori darajadagi inflyatsiya hali ham oltin uchun eng muhim qisqa muddatli xavf bo‘lib turibdi, ayniqsa hozirgi davrda iqtisodiy o‘sish ma’lum barqarorlikka ega. Hisobotda Federal Rezerv sentyabrda foiz stavkasini 25 asosiy punktga oshirgani va siyosiy maqsadli chegara 3,75% — 4% oralig‘iga ko‘tarilgani qayd etilgan. Federal Rezervning so‘nggi iqtisodiy prognozi yil oxirigacha kamida yana bir marta foiz stavkasi ko‘tarilishini signal qilmoqda.
Biroq, Invesco ta’kidlashicha, sentabr oxirida e’lon qilingan shaxsiy iste’mol xarajati (PCE) inflyatsiyasi kutilganidan past chiqdi, bu esa oktyabr oyida foiz stavkasi oshirilishiga bo‘lgan bozordagi kutishni ancha kamaytirdi. CME Federal Rezervni kuzatish vositasi ma’lumotlariga ko‘ra, hozirgi vaqtda bozor oy oxirida foiz stavkalarining ko‘tarilish ehtimolini atigi 21% deb baholamoqda. Federal Rezervning oktyabr yig‘ilishida foiz stavkalari o‘zgarmasligi ehtimoli katta, qaror qabul qiluvchilar keyingi iqtisodiy ma’lumotlarni kutib, dekabr oyida foiz stavkasi oshirilishi haqida baholashadi. Tahlilchilarning fikricha, doimiy inflyatsion bosim Federal Rezervni qat’iy siyosatni saqlashga majbur qiladi; shu bilan birga, Invesco qayd etadiki, kuchliroq iqtisodiy o‘sish obligatsiyalar daromadliligini oshirmoqda va bu oltin investorlariga qo‘shimcha qiyinchiliklar tug‘dirmoqda.
Moliyaviy xavflar oshmoqda, AQSh obligatsiyalari zaxirasi bosimi daromadlilikni oshirishi mumkin
Invesco shuningdek, AQSh federal hukumatining qarz olishiga oid xavotirlar ortib borayotganini, AQSh davlat obligatsiyalari hajmi uchinchi chorakda 40 trillion dollarni oshib ketganini ta’kidlaydi.
Moliyaviy xavflar ortib borgani sari, investorlar uzoq muddatli davlat obligatsiyalarini ushlab turish uchun ko‘proq xavf mukofoti talab qilishi mumkin, bu esa obligatsiyalar daromadliligini yanada oshiradi. Muddatli mukofotning ko‘tarilishi odatda oltin narxini bosim ostida qoldiradigan omil hisoblanadi, biroq moliyaviy bardavomlilikka oid xavotirlar ba’zi investorlarda suveren obligatsiyalarni xavfsiz aktiv deb qayta ko‘rib chiqishga ham sabab bo‘lishi, bu esa bilvosita oltinning xavfsiz himoya vositasi sifatidagi ahamiyatini oshiradi.
ETF hajmi tubdan o‘sdi, markaziy banklar oltin sotib olish bo‘yicha rekord o‘rnatdi
Qiyinchiliklarga qaramay, Invesco oltinning asosan investitsion mantiqi mustahkam bo‘lib qolayotganini ta’kidlaydi. Hisobotga ko‘ra, 2026-yilda aksar vaqt davomida global jismoniy oltin ETF hajmi qisqarib, yuqori oltin narxi hamda kuchli aksiyalar bozori oltinning portfelda riskni xiralashtirish vazifasi jozibasini pasaytirgan. Biroq, bu tendensiya uchinchi chorakda keskin o‘zgarib, global oltin ETF hajmi sentyabr oxirida so‘nggi 12 oydagi eng yuqori darajaga yetdi.
Markaziy banklar tomonidan oltin sotib olish ham muhim tayanch bo‘lib qoldi. Invesco Jahon Oltin Kengashi ma’lumotiga ko‘ra, 2026 yilning ikkinchi choragida davlat markaziy banklari oltin sotib olish hajmi bu davrda tarixiy rekordni yangiladi. Zaxira menejerlari geosiyosiy xavflarni va oltin zaxiralarining xavfsizligini yanada ko‘proq qadrlamoqda, bu tuzilmaviy talab to‘rtinchi chorakda ham davom etishi kutilmoqda. Invesco baholashicha, markaziy banklar tomonidan zaxiralarni diversifikatsiya qilish, geosiyosiy noaniqlik va investitsion talabning jonlanishi qisqa muddatli yuqori foiz stavkalari va obligatsiya daromadliligi muammolariga qaramay, oltin narxini uzoq muddatli qo‘llab-quvvatlaydi.
To‘rtinchi chorakda tebranish xavfi saqlanmoqda, likvidlik bosimidan ehtiyot bo‘lish lozim
Invesco oltinning uzoq muddatli istiqboliga ijobiy munosabatda qolmoqda, biroq investorlarni to‘rtinchi chorakda davom etayotgan tebranishga tayyor turishga chaqiradi. Tahlilchilar ta’kidlaydiki, agar moliyaviy bozorlar keskin tebranishni davom ettirsa, oltin narxining tebranib turishi kutilgan holat bo‘lib, bu ba’zida oltin asosiy omillariga bog‘liq bo‘lmasligi ham mumkin.
Moliyaviy bozorlar katta bosim ostida bo‘lgan davrda, investorlar uzoq muddatda oltinga ishonch bildirgan taqdirda ham, majburiy zaxira talablari yoki portfeldagi boshqa yo‘qotishlarni qoplash uchun oltin zaxirasini sotishga majbur bo‘lishi mumkin. Ayniqsa, oxirgi yillarda oltin narxi o‘sishi ortidan katta “qog‘oz” foyda olgan investorlar uchun bu xavf ortib bormoqda. Shunga qaramay, Invesco markaziy banklar tomonidan zaxiralarni diversifikatsiya qilish uchun oltin xarid qilish davom etishi strukturaviy qo‘llab-quvvatlovchi omil bo‘lib qolishini ishonch bilan ta’kidlaydi.
Xulosa
Xulosa qilib aytganda, oltin qisqa muddatli umumiy salbiy muhit va uzoq muddatli tuzilmaviy tayanch nuqtasida turibdi. Yuqori inflyatsiya, yuqori foiz stavkalari va yuqori obligatsiya daromadliligi to‘rtinchi chorakda ham oltin narxini bosib turadi, biroq markaziy banklar doimiy oltin xaridi, oltin ETF kapitalining qaytishi, hamda moliyaviy va geosiyosiy noaniqlik uzoq muddatli xaridorlar uchun mustahkam asos bo‘lib qoladi. Invesco investorlarni o‘ziga ishonchli bo‘lishga, lekin tebranishlarga ham tayyor turishga chaqiradi — bozorlar o‘ta beqaror davrda oltin ham kuchli himoya vazifasini to‘liq bajara olmasligi mumkin. Qisqa muddatda oltin narxining yo‘nalishi asosan inflyatsiya ma’lumotlari va Federal Rezerv siyosati yo‘nalishiga bog‘liq bo‘lsa-da, haqiqiy tayanch global zaxira tizimi qayta qurilishi kabi chuqur tendensiyalardir.
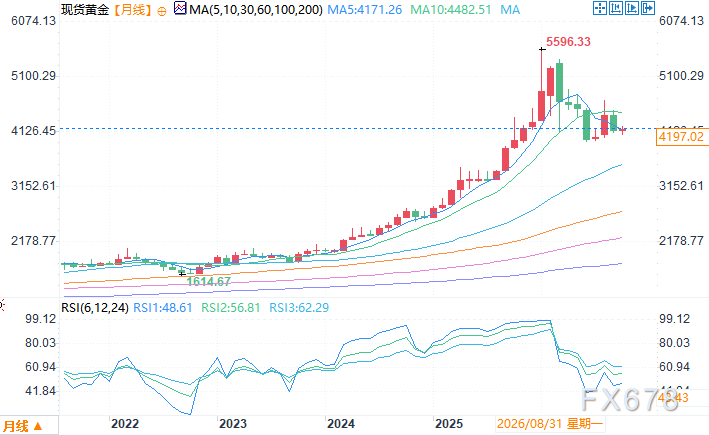
Spot oltin oynoma grafigi Manba: Yihuitong
Sharqiy sakkizinchi zona vaqti bilan 13-oktabr, 13:21 holatiga ko‘ra spot oltin narxi 4197.42 AQSh dollar/unsiyani tashkil etdi
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AQSh Federal zaxira tizimi a’zosi Waller: AQSh davlat obligatsiyalari daromadining keskin oshishi talabni cheklashga yordam beradi, sun’iy intellektga kiritilgan investitsiyalar inflyatsiyani oshiruvchi omilga aylandi
AQSHning uzoq muddatli davlat obligatsiyalari daromadliligining keskin oshishi foiz stavkalariga sezgir bo‘lgan uy-joy va avtomobil kabi sohalardagi talabni kamaytirishga yordam bermoqda va shu bilan birga, ma’lum darajada pul-kredit siyosatini qisqartirish vazifasini bajarmoqda.
Kripto narxlari
Ko'proq


