
Yuqori foiz stavkalari oltin narxini bosmoqda, ammo ETF hali ham sotib olmoqda! Yil oxirida oltinda uch xil ssenariy yuzaga kelishi mumkin

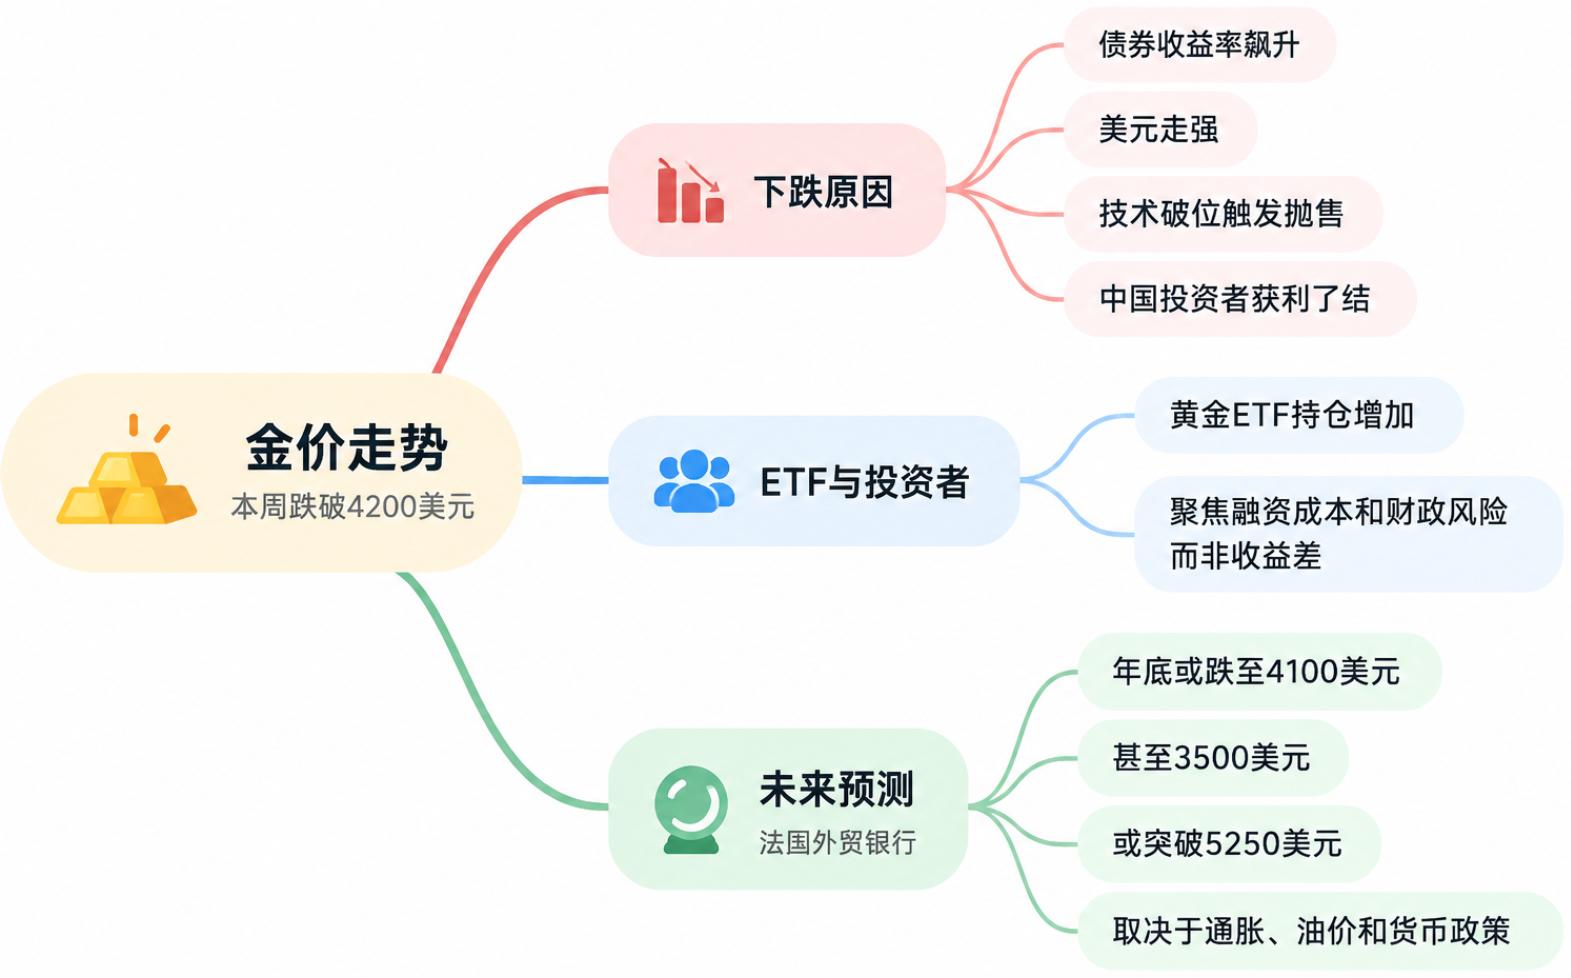
Oltin narxi haftaning boshida har bir unsiyaga 4200 AQSh dollaridan pastga tushdi, obligatsiya daromadlari keskin oshishi, dollar mustahkamlanishi va texnik darajadagi uzilishlar yangi sotuv bosqichini keltirib chiqardi. Shu bilan birga, oltin ETF zaxiralari oshishda davom etmoqda, bu esa ayrim investorlar hali ham bu bozorni tark etmaganini ko‘rsatadi.
Saxo Bank tovar strategiyasi bo‘yicha boshqaruvchisi Ole Hansenning ta’kidlashicha, hozirda oltinning asosiy muammosi shundaki, foiz stavkalari oshishi daromadsiz aktivlarni ushlab turishni jozibadorligini kamaytiradi, biroq yuqori foiz stavkalari bir vaqtda moliyaviy va fiskal bosimlarni ham kuchaytiradi.
Hansen qayd etdi, AQShning 10 yillik haqiqiy daromadlari 2,85% ga yetdi va bu so‘nggi 18 yildagi eng yuqori ko‘rsatkichga yaqinlashdi. Qisqa muddatli stavkalar bozori hozirda Federal rezerv kelasi yil aprelgacha yana uch marta, har safar 25 bazaviy punktga foiz stavkalarini oshirishini inobatga olmoqda.
“Oltin narxining zaiflashuvi obligatsiyalar daromadining o‘sishi, dollar kuchayishi va qo'llab-quvvatlovchi darajadagi uzilish natijasida yuzaga kelgan texnik sotuvlar bilan izohlanadi, bu, ehtimol, Xitoy investorlarining Oltin haftalik dam olishlaridan oldin foyda olish harakatlari bilan ham kuchaytirilgan.” deb yozadi Hansen.
ETF mablag‘ oqimi asosiy tayanchga aylandi
Oltin bozorida foiz stavkalari harakatiga qarama-qarshi indikator: haqiqiy daromadlar oshgan holda ham, oltin ETF zaxiralari ko‘payishda davom etadi.
Hansenning fikricha, bu ayrim investorlar yuqori kreditlash narxi bilan yuzaga keladigan moliyaviy va fiskal risklarni birinchi o‘ringa qo‘yayotganini, oltin va obligatsiyalarning foyda farqini oddiygina taqqoslamayotganidan dalolat beradi.
“Asosiy savol, bu talab qancha davom etadi. Demak, e’tibor yana ETF mablag‘ oqimiga qaratiladi, ayniqsa foiz stavkalariga unchalik bog‘liq bo‘lmagan va doimiy yuqori kreditlash narxining moliyaviy xavflaridan xavotirlanayotgan investorlar uchun,” deydi u.
Biroq yuqori foiz stavkalari kompaniyalarning moliyalashtirish bozorida ham bosim yaratmoqda. Hansenning qayd etishicha, AQSh korporativ kreditlari bozorining zaif segmentlarida allaqachon bosim belgilari ko‘rilmoqda, CCC darajadagi obligatsiyalar spredi keskin kengayib bormoqda va ularning B darajasidagi qarzga nisbati ilgari jiddiy iqtisodiy pasayish bosqichlarida qayd etilgan darajalarga yetdi.
AQSh yuqori daromadli korporativ obligatsiyalari bilan davlat obligatsiyalari o‘rtasidagi spred juma kuni yana 12 bazaviy punktga kengayib, 294 bazaviy punktga yetdi va bu aprel oyidan buyon eng yuqori ko‘rsatkichdir.
Agar moliyalashtirish bosimi kengayishda davom etsa, investorlar qo‘shimcha marjinal chaqiriqlar va boshqa naqd pul talablarini qondirish uchun eng likvid aktivlarni sotishlari mumkin bo‘ladi. Hansenning fikricha, oltin bozori hajmi va likvidligi yuqori bo‘lganligi sababli, uni aynan naqd pul yig‘ish uchun manbaga aylantirishi mumkin.
“Yuqori daromadlarning moliyaviy va fiskal bosimlari oltinning uzoq muddatli investitsiya nuqtai nazarini kuchaytirishi mumkin, ammo jiddiy likvidlik qisqarishi dastlab samarali sotuvlarni keltirib chiqaradi va narxlarni pasaytiradi.” deya hisoblaydi u.
AQSh aksiyalari past o‘zgaruvchanligi hududda oltinga vaqtincha qo‘llab-quvvatlash beradi
MarketVector Indexes dunyo indeks mahsulotlari bo‘limi boshlig‘i Joy Yang ham oltin yaqin vaqtlarda ma’lum darajada mustahkamlik ko‘rsatayotganini ta’kidladi.
U Kitco News’ga bergan intervyusida aytishicha, AQSh davlat obligatsiya daromadlari keskin o‘sgan bo‘lsa-da, aksiyalar bozori o‘zgaruvchanligi hali past darajada. VIX so‘nggi vaqtlarda 15 atrofida bo‘lib turibdi va oltin narxi hamon har bir unsiyaga 4150 dollar ustida dastlabki tayanchni ushlab turibdi.
“Menimcha, oltinning bu kabi barqarorligi aksiyalarning past o‘zgaruvchanligi bilan ham bog‘liq,” deydi Yang.
Uning fikricha, hozirda aksiyalar va oltin investorlar yuqori inflyatsiya saqlanib qoladimi yoki yo‘q, shuningdek, neft narxining so‘nggi bosqichining davomiyligini kuzatib turibdi. Ba’zi investorlar ehtimol, bu risklarni hedj qilish uchun oltindan foydalanyapti.
Sentabr oyidan beri oltin ETF’lariga pul oqimi kuchli bo‘lib qolmoqda. Yangning fikricha, bu ba’zi investorlar oltinga munosabatini o‘zgartirayotganini aks ettiradi: oltin faqat obligatsiyalarga raqib emas, balki kengroq makroiqtisodiy risklarni hedj qilish uchun ham ishlatilmoqda.
Ammo bu talab oltin narxlari pasayishini to‘xtatmaydi. Yang ta’kidlaydi: agar bozor haqiqatan ham naqd pulga ehtiyoj davriga o‘tsa, ETF investorlar ham xuddi shu tarzda oltinni sotishlari mumkin va bu vaqtda oltin va aksiyalar birgalikda pul chiqib ketishiga duchor bo‘ladi.
U oltin narxi so‘nggi yillarda kuzatilgan past qiymat oraliqlariga qaytishiga ishonmaydi. Uning fikricha, qarz, geosiyosat, sanksiyalar va ta’minotdagi shoklar keltirgan beqarorlik oltinni yuqoriroq strukturaviy diapazonda ushlab turishi mumkin.
“Men katta o‘sish kutmayapman, ammo oltin o‘tgan yoki undan avvalgi yillardagi past darajalarga qaytmaydi deb o‘ylayman,” deydi Yang.
Natixis: yil oxirida 4100 dollargacha tushishi yoki 5250 dollardan oshishi mumkin
Natixis qimmatbaho metallar bo‘yicha tahlilchisi Bernard Dahdah esa katta narx oraliqlari bo‘yicha prognoz berdi.
Bankning yangi hisobotida uchta ssenariy qayd etilgan: birinchisi, yil oxirida narx 4100 dollarga tushadi; ikkinchisi, keskin pasayish bo‘lsa 3500 dollarga yetadi; uchinchisi, inflyatsiya tezroq pasayib, Fed siyosatini o‘zgartirsa, narx 5250 dollardan oshadi.
Bu Natixis’ning avgust oxiridagi baholashidan katta o‘zgarish bo‘ldi. O‘shanda Dahdah yil oxiri uchun oltin narxini 5000 dollarga ko‘tarishni asoslagan edi, asosiy sabab sifatida AQSh qarzi va obligatsiyalar bozoridagi beqarorlik fonida xavfsiz ombor bo‘lish talabini ko‘rsatgan.
Biroq o‘tgan oy ichida oltin va neft o‘rtasidagi bog‘liqlik yana manfiyga aylandi. Natixis fikricha, yuqori neft narxlari inflyatsiya bosimini kuchaytirib, Fedning keyingi foizlarni oshirishi kutilyapti, bu esa oltin ushlab turish xarajatlarini oshiradi.
Bank yana qayd etdi, oltin va AQSh 10 yillik obligatsiya daromadlari o‘rtasidagi bog‘liqlik avgust oxiridan yangi bosqichda paydo bo‘ldi, oltin va dollar indeksi o‘rtasidagi bog‘liqlik esa bu yildan boshlab nisbatan barqaror bo‘lib qoldi.
Oltin narxi pasaysa ham, fizik asoslangan oltin ETF zaxiralari ko‘payishda davom etmoqda. Dahdah shunday deydi: “Ba’zi investorlar pasayishda (ETFda) xarid qilmoqda, biroq strukturaviy talab foizlardagi qayta baholashni qoplolmaydi.”
Markaziy banklar talabi ham noaniq. Oldin rasmiy sektorning faol oltin xaridlari yuqori obligatsiya daromadlari tazyiqiga qarshi yordam berayotgan edi, biroq Natixis fikricha, agar neft narxi yuqori bo‘lib tursa va dollar mustahkam qolsa, ayrim markaziy banklar inflyatsiyani jilovlash va milliy valyutani qo‘llab-quvvatlashni ustuvor deb hisoblab, oltin zaxirasini oshirishdan voz kechishi mumkin.
Bazaviy ssenariy bo‘yicha, Natixis Fedning dekabr oyida yana foizlarni oshirishi mumkin, oltin narxi esa 2026 yil davomida bosim ostida bo‘ladi va yil oxirida 4100 dollarga tushishi mumkin. Agar Fed 2027 yilgacha foizlarni o‘zgartirmasa, de-Dollarizatsiya, investorlar talabi tiklanishi va markaziy banklarning oltin sotib olishi narxni kelasi yil oxiriga qadar 4750 dollarga yetkazishi mumkin.
Pessimist ssenariy bo‘yicha, agar Yaqin Sharqdagi vaziyat tobora keskinlashsa va Hormuz bo‘g‘ozi yopilsa, neft narxlari yanada oshadi, inflyatsiya yuqori bo‘lib qoladi va Fed uzoq vaqt yuqori foiz stavkalarini saqlab qolishga majbur bo‘ladi.
Agar shu bilan birga markaziy banklar oltin sotuvchisiga aylanib, zaxiralarni sotish orqali milliy valyutani qo‘llab-quvvatlashga o‘tsa, Natixis fikricha, oltin narxi 3500 dollarga tushishi mumkin.
Boshqa holatda esa butunlay aksincha bo‘lishi mumkin. Agar Hormuz bo‘g‘ozi ochilib, neft narxlari keskin tushsa va inflyatsiya tez pasaysa, Fed yumshoq siyosatga o‘tish uchun imkoniyatga ega bo‘ladi. Bu holatda Natixis oltin narxi 5250 dollardan yuqori darajada barqaror bo‘lishini kutadi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Boeing (BA.US) yana bir muvaffaqiyatga erishdi: Northrop Grumman (NOC.US) ni ortda qoldirib, AQSh dengiz floti uchun oltinchi avlod F/A-XX buyurtmasini oldi, ishlab chiqish shartnomasi 20 milliard dollar.
Pentagon, Boeing kompaniyasi AQSh dengiz floti yangi avlod jangovar samolotlari uchun shartnomani qo‘lga kiritganini e’lon qildi.
HBM-dan DRAM, SSD-gacha, AI intelligent agentlarining jo‘shqinligi saqlash ehtiyojini kuchaytirdi! Micron (MU.US) moliyaviy hisoboti so‘nggi bosqichda paydo bo‘ldi, bozor “kutilganidan katta + qayta xarid” kattalik sovg‘asini kutmoqda
Uchta yirik saqlash chipi ishlab chiqaruvchilardan biri bo‘lgan Amerika saqlash chipi ishlab chiqaruvchisi Micron, AQSh Sharqiy vaqti bilan chorshanba kuni e’lon qilinadigan moliyaviy hisobot orqali saqlash supertsikli va misli ko‘rilmagan AI infratuzilmasi qurilishining aniq jarayonini baholash uchun muhim ko‘rsatkichga aylanadi.
Kripto narxlari
Ko'proq


