
Savdo strategiyasi: xUSD Flash Crash sababini chuqur tahlil qilish

"Yuqori xavf, yuqori mukofot" qoidasi har doim amal qiladi, lekin uni qo'llash uchun asosiy shart – xavfni chin dildan tushunishingiz kerak.
Original Title: Oct 10th Red Friday: the root cause of Stream xUSD blowing up, the longer version
Original Author: Trading Strategy
Original Translation: Kaori, BlockBeats
Tahririyat eslatmasi: xUSD ning qulashi butun DeFi dunyosi uchun kuchli signal bo‘ldi. Ushbu maqolada Stream Finance qanday qilib qora quti operatsiyalari, haddan tashqari leveraj va likvidatsiya ustuvorligi dizayni orqali DeFi ning asosiy ruhiga zid harakat qilgani tahlil qilinadi. Shuningdek, sohada kapitalni haqiqatan ham mas’uliyatli, shaffof va barqaror loyihalarga yo‘naltirish uchun xazina texnik xavfini yanada qat’iy baholash kabi choralarni joriy etish yo‘llari ko‘rib chiqiladi.
Soxta Neytrallik Strategiyasi
Stream xUSD o‘zini DeFi stablecoin sifatida ko‘rsatgan “tokenizatsiyalangan xedj fond” bo‘lib, strategiyasini “delta-neytral” deb da’vo qilgan. Biroq, Stream yaqinda bir qator shubhali operatsiyalardan so‘ng to‘lovga qodir bo‘lmay qolganini ko‘rsatdi.
So‘nggi besh yil ichida bir nechta loyihalar shunga o‘xshash modelni sinab ko‘rdi — o‘z tokenlariga dastlabki likvidlik yaratish uchun “neytral daromad strategiyasi” orqali daromad olish. Muvaffaqiyatli misollar qatoriga MakerDAO, Frax, Ohm, Aave, Ethena va boshqalar kiradi.
Bu nisbatan “haqiqiyroq” DeFi loyihalaridan farqli o‘laroq, Stream strategiyasi va pozitsiyalarini oshkor qilishda shaffoflikdan jiddiy mahrum. Da’vo qilinayotgan $500 million TVL dan atigi $150 million atrofidagisi DeBank kabi platformalarda on-chain ko‘rinadi. Keyinchalik ma’lum bo‘ldiki, Stream aslida mablag‘larning bir qismini off-chain proprietary trading strategiyasiga ajratgan, ba’zi treyderlar likvidatsiya qilingan va natijada taxminan $100 million yo‘qotilgan.
@CCNDotComNews ma’lumotiga ko‘ra, Balancer DEX da bu dushanba kuni yuz bergan $120 million xakerlik Stream qulashi bilan bog‘liq emas.
Gap-so‘zlarga ko‘ra (hali tasdiqlanmagan, chunki Stream aniq ma’lumot bermagan), yo‘qotishlarning bir qismi off-chain “selling volatility” strategiyasi bilan bog‘liq.
Kvant moliyasida “selling volatility” (ya’ni, short volatility yoki short vol) bozordagi o‘zgaruvchanlik pasayganda yoki barqaror bo‘lganda foyda olishga qaratilgan savdo strategiyasidir. Mantiq shundan iboratki, asosiy aktiv narxi ko‘p o‘zgarmasa, opsiya qiymati qisqaradi yoki hatto nolga tushadi va sotuvchi opsiya premyasini foyda sifatida oladi.
Biroq, bunday strategiya nihoyatda yuqori xavfga ega — bozor keskin o‘zgaruvchanlikka duch kelsa (ya’ni, volatilite oshsa), sotuvchi ulkan yo‘qotishlarga uchrashi mumkin. Bu xavf ko‘pincha “bug‘ mashinasining oldida tanga terib yurish” deb tasvirlanadi.
Sistematik Qulash
10-oktabr (UTC+8 bo‘yicha 11-oktabr), “Qizil Juma” deb atalgan kunda, men o‘ta kuchli volatilitega guvoh bo‘ldim.
Uzoq vaqtdan beri kripto bozorida to‘plangan sistematik leveraj xavfi 2025-yilda Trump atrofidagi bozor shov-shuvi bilan alangalandi. 10-oktabr, juma kuni tushdan keyin Trump yangi tarif siyosatini e’lon qilganda, barcha bozorlar vahimaga tushdi va bu vahima tezda kriptovalyuta bozoriga ham tarqaldi.
Vahima paytida, dastlab vahimaga tushganlar foyda ko‘rdi — hamma likvid aktivlarni sotishni boshladi va bu zanjirli likvidatsiyani keltirib chiqardi.
Avvaldan to‘plangan leveraj xavfi tufayli sistematik leveraj eng yuqori cho‘qqiga chiqdi va perpetual futures bozori chuqurligi barcha leveraj pozitsiyalarini muammosiz likvidatsiya qilish uchun yetarli emas edi. Bunday vaziyatda Auto Deleveraging (ADL) mexanizmi ishga tushdi va yo‘qotishlarning bir qismini “ijtimoiylashtirish” va hali ham foyda ko‘rayotgan treyderlar o‘rtasida taqsimlash boshlandi.
Bu esa allaqachon vahimali bozor tuzilmasini yanada buzdi.
Ushbu voqea sabab bo‘lgan volatilite kripto bozorida o‘n yilda bir marta bo‘ladigan silkinish sifatida ta’riflanadi. O‘xshash qulashi 2016-yil kripto bozorining ilk davrlarida ham bo‘lgan, lekin o‘sha paytda bozor ma’lumotlari kam edi. Shuning uchun bugungi algoritmik treyderlar strategiyalarini asosan so‘nggi bir necha yildagi “barqaror volatilite” ma’lumotlariga asoslanib ishlab chiqadi.
Bunday kuchli volatilite tarixiy namunalarining yo‘qligi sababli, atigi 2x leverajli pozitsiyalar ham to‘liq likvidatsiya qilindi.
“Qizil Juma”dan so‘ng birinchi “jasad” yuzaga chiqqan loyiha Stream bo‘ldi.
Shunday deb ataladigan “Delta Neytral Fond” ta’rifi: nazariy jihatdan pul yo‘qotmasligi kerak.
Agar u pul yo‘qotsa, ta’rifga ko‘ra, u Delta Neytral emas.
Stream doimo o‘zini Delta Neytral Fond deb ko‘rsatgan, lekin aslida mablag‘larni yashirincha shaffof bo‘lmagan, off-chain proprietary strategiyalarga ajratgan.
Albatta, “Delta Neytral” tushunchasi mutlaq oq-qora emas, lekin orqaga qarab ko‘rilganda, ko‘plab mutaxassislar Stream strategiyasi haddan tashqari xavfli bo‘lganini va haqiqatan ham neytral deb bo‘lmasligini ta’kidlashadi — chunki bu strategiya teskari natija berganda, oqibatlari juda og‘ir bo‘ladi. Va aynan shunday bo‘ldi ham.
Stream ushbu yuqori xavfli tranzaksiyalarda asosiy mablag‘ini yo‘qotganda, darhol to‘lovga qodir bo‘lmay qoldi.
DeFi’da xavf har doim mavjud — pul yo‘qotish dunyoning oxiri emas.
Agar siz asosiy mablag‘ingizni 100% tiklay olsangiz, hatto 10% pasayishdan so‘ng ham bu halokatli emas, ayniqsa yillik daromadingiz 15% ga yetishi mumkin bo‘lsa.
Biroq, Stream holatida muammo shunda ediki: u nafaqat xavfli strategiyadan foydalangan, balki boshqa stablecoin — Elixir bilan “rekursiv qarz olish” leverajidan ham foydalanib, xavfni maksimal darajaga yetkazgan.
Xaotik Xavf Ekspozitsiyasi
Rekursiv qarz olish — bu DeFi kreditlash bozorida leverajli yield farming strategiyasi. U allaqachon depozit qilingan ta’minotga qarshi qayta-qayta qarz olishni o‘z ichiga oladi — odatda qarzga olingan aktiv yana qo‘shimcha ta’minot sifatida ishlatiladi — foiz stavkalari, likvidlik mining mukofotlari yoki boshqa kreditlash protokoli (masalan, Aave, Compound yoki Euler) daromadiga ekspozitsiyani oshirish uchun. Bu “loop” hosil qiladi va foydalanuvchilarga tashqi mablag‘larsiz sarmoyani ikki barobar oshirish imkonini beradi, ya’ni foydalanuvchi o‘zidan qarz olib, yana protokolga qaytarib qarz oladi.
Stream’ning xUSD hamyoni xUSD muomalasining 60% ini ushlab turadi, bularning barchasi leverajlangan.
Ularning mahsulotlari o‘rtasida mablag‘lar aralashgani sababli, bu o‘zlarining endorsementini qo‘llab-quvvatlash uchun qanchasi rekursiv qarz olish orqali amalga oshirilganini aniqlashning imkoni yo‘q. Lekin aniqki, bu tarkibda Plasma Euler’da $95 million pozitsiya mavjud.

Stream xUSD ning Asosiy Xavf Ekspozitsiyalari
xUSD ning asosiy xavf ekspozitsiyalari quyidagilarni o‘z ichiga oladi:
mHYPE (uning likvidlik buferi bo‘sh ko‘rinadi).
RLP (uning shaffoflik sahifasidagi raqamlar va hamyon ma’lumotlari o‘rtasida tafovut bor, va Binance’da $25 million salbiy balans ko‘rsatilgan).
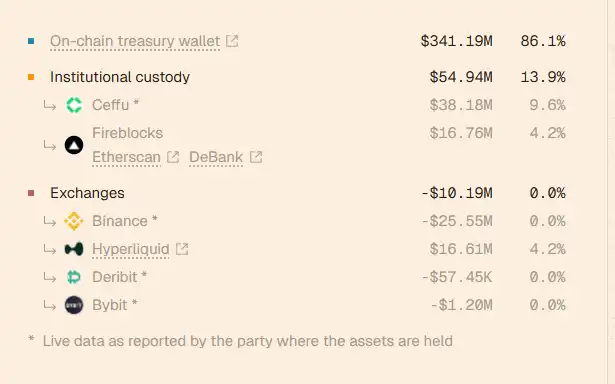
Yana bir muhim xavf ekspozitsiyasi boshqa yield coinlarga, masalan, rUSD ga ajratilgan mablag‘dir. rUSD ni qo‘llab-quvvatlashning taxminan 30% i rUSD o‘zidan iborat.
Bundan tashqari, deUSD ham bor, uning 30% i mF-ONE bilan ta’minlangan.
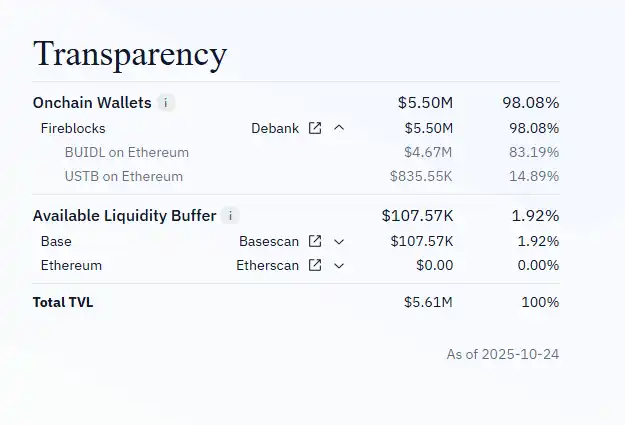
mF-ONE aktivlarining aksariyati off-chain bo‘lib, $16 million “likvidlik buferi” borligini da’vo qiladi, lekin bu mablag‘ aslida 100% mTBILL ga depozit qilingan.
mTBILL da taxminan $15 million yo‘qolgan, lekin atigi $100,000 “likvidlik buferi” bor, yana $5 million esa BUIDL da.
Yana ham yomoni, Elixir off-chain kelishuvda “settlement seniority” ga ega ekanini da’vo qiladi — ya’ni, agar Stream bankrot bo‘lsa, Elixir o‘z asosiy mablag‘ini birinchi bo‘lib qaytarib oladi, boshqa DeFi foydalanuvchilari esa Stream ga sarmoya kiritgan bo‘lsa, faqat kichikroq miqdorni yoki umuman hech narsa qaytara olmasligi mumkin.
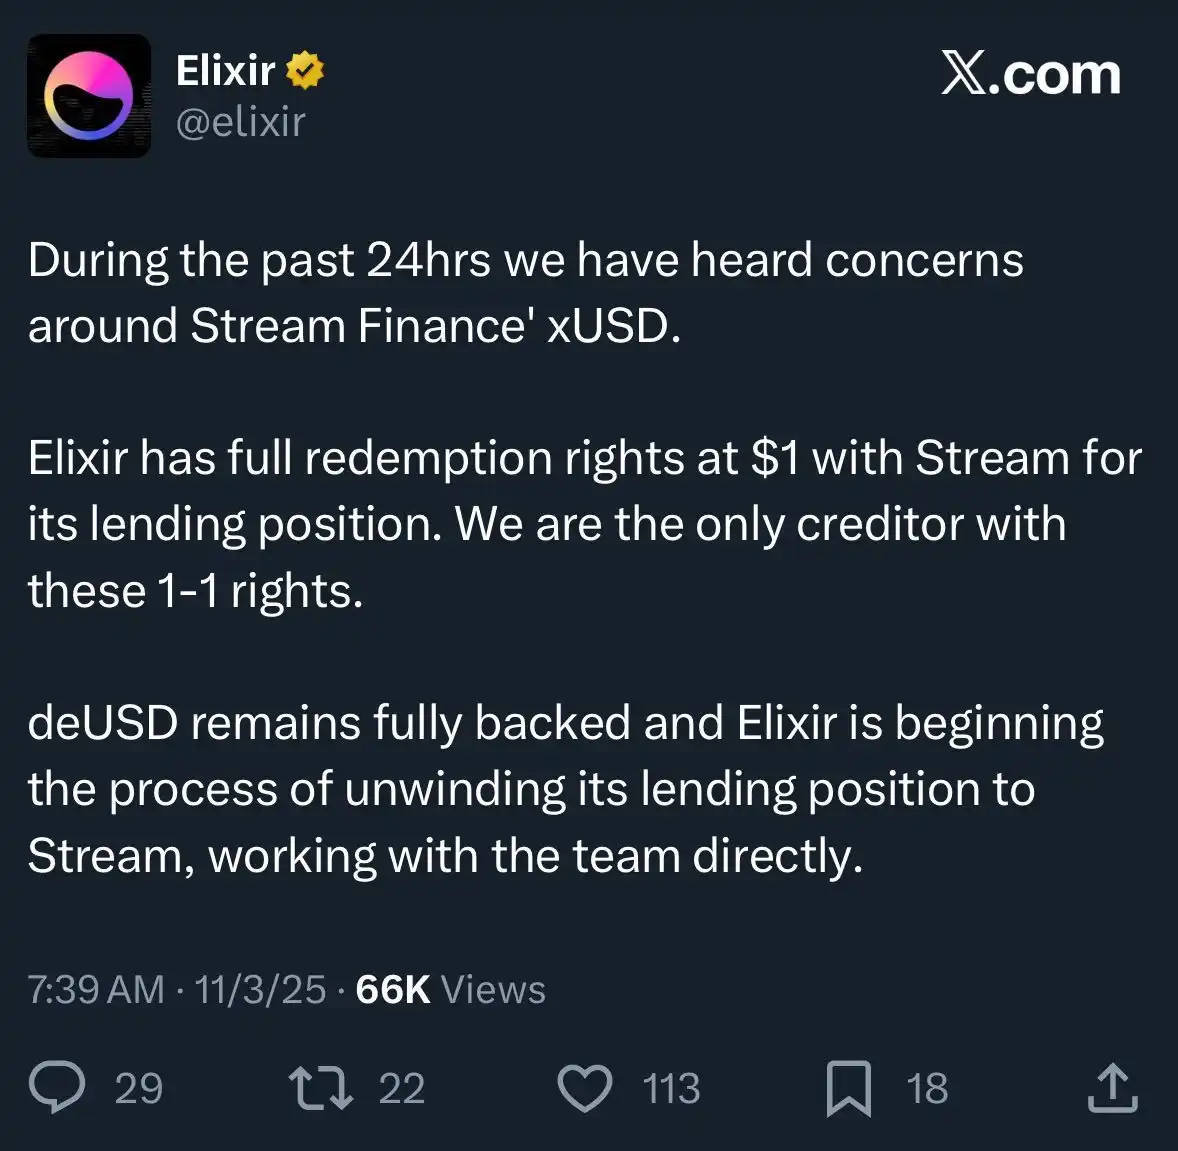
Stream’ning juda shaffof bo‘lmagan faoliyati, rekursiv leveraj va proprietary trading strategiyalari mavjudligi sababli, oddiy foydalanuvchilarning aniq yo‘qotishlarini bilmaymiz. Hozirda Stream xUSD stablecoin narxi $1 ga nisbatan atigi $0.6 ga tushib ketgan.
Yana ham g‘azablantiradigani shundaki, bu haqda investorlar oldindan ogohlantirilmagan. Ko‘plab foydalanuvchilar hozirda Stream va Elixir dan juda norozi — ular nafaqat pul yo‘qotdi, balki yo‘qotishlari “ijtimoiylashtirilganini” bilib, Wall Street dagilar esa erta chiqib ketib foyda ko‘rgan.
Bu voqea boshqa kreditlash protokollari va ularning aktiv menejerlariga ham ta’sir ko‘rsatdi:
"Euler’da garov bilan kreditlashda ishtirok etyapman deb o‘ylaganlarning barchasi aslida agent orqali garovsiz kreditlar berayotgan edi."—Rob, InfiniFi
Bundan tashqari, Stream’ning ochiq shaffof on-chain ma’lumotlari yo‘qligi va pozitsiyalari hamda P&L ni oshkor qilmagani sababli, foydalanuvchilar endi ushbu voqeadan so‘ng foydalanuvchi foydasini jamoa boshqaruvi yoki ichki ehtiyojlar uchun o‘zlashtirgan bo‘lishi mumkinligidan shubhalanmoqda.
Stream xUSD staking qilganlar loyiha tomonidan taqdim etilgan “oracle” ma’lumotlariga tayanib daromad hisoblaydi, bu ma’lumotlarni uchinchi tomonlar tekshira olmaydi va hisob-kitoblar to‘g‘ri yoki adolatli ekanini tasdiqlashning imkoni yo‘q.
Bu muammoni qanday hal qilish mumkin?
Stream bilan bog‘liq bunday voqealar butunlay oldini olish mumkin — ayniqsa DeFi hali dastlabki bosqichda bo‘lgan sohada.
“Yuqori xavf, yuqori mukofot” qoidasi har doim amal qiladi, lekin uni qo‘llash uchun xavflarni chinakam tushunishingiz kerak.
Hamma xavflar bir xil emas va ba’zi xavflar butunlay keraksiz.
Aslida, bozorda xavf, strategiya va pozitsiyalarni oshkor qilishda nisbatan shaffof bo‘lgan ba’zi obro‘li yield aggregation, kreditlash yoki “stablecoin shaklidagi xedj fond” protokollari ham mavjud.
Aave asoschisi @StaniKulechov DeFi protokoli “kurator” mexanizmi va haddan tashqari xavfli xatti-harakatlar qachon yuzaga kelishi mumkinligi haqida fikr bildirgan:

Vault Xavf Ramkasi
Bozor “yaxshi vault” va “yomon vault”larni yaxshiroq ajratib olishiga yordam berish uchun Trading Strategy jamoasi o‘zining so‘nggi DeFi Vault hisobotida yangi ko‘rsatkich — Vault Technical Risk Score ni joriy etdi.
“Texnik xavf” deb DeFi vault dagi mablag‘lar noto‘g‘ri texnik bajarilish natijasida yo‘qolib ketish ehtimoliga aytiladi.
Vault Technical Risk Framework DeFi vaultlarni yuqori xavfli va past xavfli toifalarga ajratish uchun qulay vosita beradi.
Ushbu ball tizimi bozor xavflarini (masalan, savdo xatolari, infeksiya xavfi va boshqalar) yo‘q qila olmaydi,
lekin uchinchi tomonlarga ushbu xavflarni mustaqil baholash va miqdoriy ifodalash imkonini beradi, foydalanuvchilar esa o‘z xavf ekspozitsiyasini aniqroq tushunadi.
DeFi foydalanuvchilari yanada to‘liq va shaffof ma’lumotlarga ega bo‘lganda, kapital tabiiy ravishda mas’uliyatli, muvofiq va sog‘lom ishlaydigan loyihalarga oqib boradi.
Natijada, Stream bilan bog‘liq voqealar kelajakda kamroq uchraydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Turkiya ko‘p yo‘nalishda favqulodda “yong‘inni o‘chirish”: qariyb 20 milliard dollarli fondlar tasfiyasi, yuqori lavozimli shaxslar hibsda, savdo cheklovi
Turkiya moliya vaziri risk "vaqtincha va nazorat qilinadi" deb aytdi; regulyatorlar yetti ta aktivlarni boshqaruvchi kompaniyaning yuzdan ortiq fondini tozalashga tayyorlanmoqda, investitsion portfellar 350 mingdan ortiq investorni o'z ichiga oladi. 38 kishiga jinoiy ayblov qo'yildi va ularga ikki yil davomida savdo taqiqi joriy qilindi; bir necha moliya instituti rahbarlari hibsga olingan, ushlab turilgan yoki mamlakatdan chiqishga cheklov qo'yilgan; Markaziy bank repo moliyalashtirish hajmini oshirdi, banklar uchun kapital talablarini yumshatdi va banklararo pul bozori qarz limitini oldingi darajadan 10 baravarga oshirdi. Turkiya bank aksiyalari indeksi payshanba kuni bir mahal 9%dan ko'proq o'sdi, ko'plab kichik va o'rta kapitalizatsiyaga ega aktsiyalar esa pasaydi.
Huang Renxun: Nvidia kelasi yil chip sotuvlari bu yilning ikki barobariga yetadi, AI'ni ijtimoiy tarmoqlarni boshqaradigan tarzda nazorat qilib bo'lmaydi
Huang Renxun ijtimoiy media nazoratini ko‘chirib olishga qarshi chiqmoqda, chunki ijtimoiy media mahsulot hisoblanadi, AI esa boshqa texnologiyalar va mahsulotlarni qo‘llab-quvvatlaydigan asosiy texnologiyadir. U nazorat mahsulotga, texnologiyaning o‘ziga emas, yo‘naltirilishi kerakligini ta’kidlaydi. U qat’iy sinovlarni urg‘ulaydi, mahsulot yetarli darajada xavfsiz bo‘lmasa, chiqarilishini kechiktirishni aytadi: “AI xavfsizligi juda muhim."
AQSh Federal zaxira tizimi foiz stavkasini oshirgandan so‘ng nima sotib olish kerak? Tarixan, AQSh fond bozori energetika va texnologiya sohalari ustun kelgan, ko‘chmas mulk esa ortda qolgan, Goldman Sachs: AQSh fond bozoriga foiz stavkasi oshirish tezligi ta’sir qiladi
AQSh Federal Reserve birinchi marta foiz stavkalarini oshirganidan keyingi 12 oyda AQSh fond bozori ko‘rsatkichi: Jefferies ma’lumotlariga ko‘ra, energetika sektori o‘rtacha 22,4% daromad bilan birinchi o‘rinda, axborot texnologiyalari esa 15,4% bilan ikkinchi o‘rinda. Charles Schwab ma’lumotlariga ko‘ra, ko‘chmas mulk sektori S&P 500 indeksi bilan solishtirganda 4,3% ortda qolgan bo‘lib, 11 sektor ichida eng yomon natija ko‘rsatgan. Goldman Sachs ta’kidlashicha, foiz stavkalarining oshirish tezligi AQSh fond bozoriga ta’sir ko‘rsatuvchi asosiy omil hisoblanadi; hozirda agar 10 yillik AQSh davlat obligatsiyalari rentabelligi bir oy ichida 50 bazaviy punktga oshsa, “tezkor foiz oshishi” bosimi yuzaga keladi.
Kripto narxlari
Ko'proq


