
Основні моменти фінансового звіту SK Hynix за третій квартал 2026 року: виручка вперше перевищила 100 трильйонів корейських вон, операційний прибуток зріс на 632% у порівнянні з минулим роком і встановив рекорд, оголошено епічну виплату акціонерам на суму близько 100 трильйонів корейських вон.
 2026/10/28 06:19
🔥 Радар гарячих тем акцій США вже запущений! 3 основних напрямки ринку акцій США + 6 відібраних акцій + 7 ключових подій у календарі, де цього тижня шукати можливості на ринку США? Дивіться всі 22 напрямки торгівлі в одній інфографіці→
Ключові тези
SK hynix (SK hynix) у третьому кварталі 2026 року (3Q26) встановила історичний рекорд: виручка вперше перевищила 100 трлн корейських вонів, операційний прибуток зріс у річному обчисленні приблизно в 7 разів та досягнув історичного максимуму, маржинальність операційного прибутку склала надзвичайно високий рівень близько 80%. Це стало можливим завдяки зростанню попиту на HBM та серверну пам'ять під впливом AI, а також підвищенню цін на продукцію. Однак чистий прибуток суттєво нижчий за очікування, перш за все через курсові збитки та інші неопераційні фактори. Компанія також оголосила масштабний план повернення акціонерам за 2026 фінансовий рік на суму близько 100 трлн вон (приблизно 75 млрд доларів США). Ринок позитивно сприйняв фінансові результати та масштаб повернення, що підштовхнуло акції вгору. Компанія оптимістична щодо довгострокового дефіциту пропозиції та перспективи попиту, очікуючи нестачу до 2030 року, а виробничі потужності DRAM/HBM фактично розпродані до 2029 року.
Детальний розбір
1. Загальна виручка і прибуток
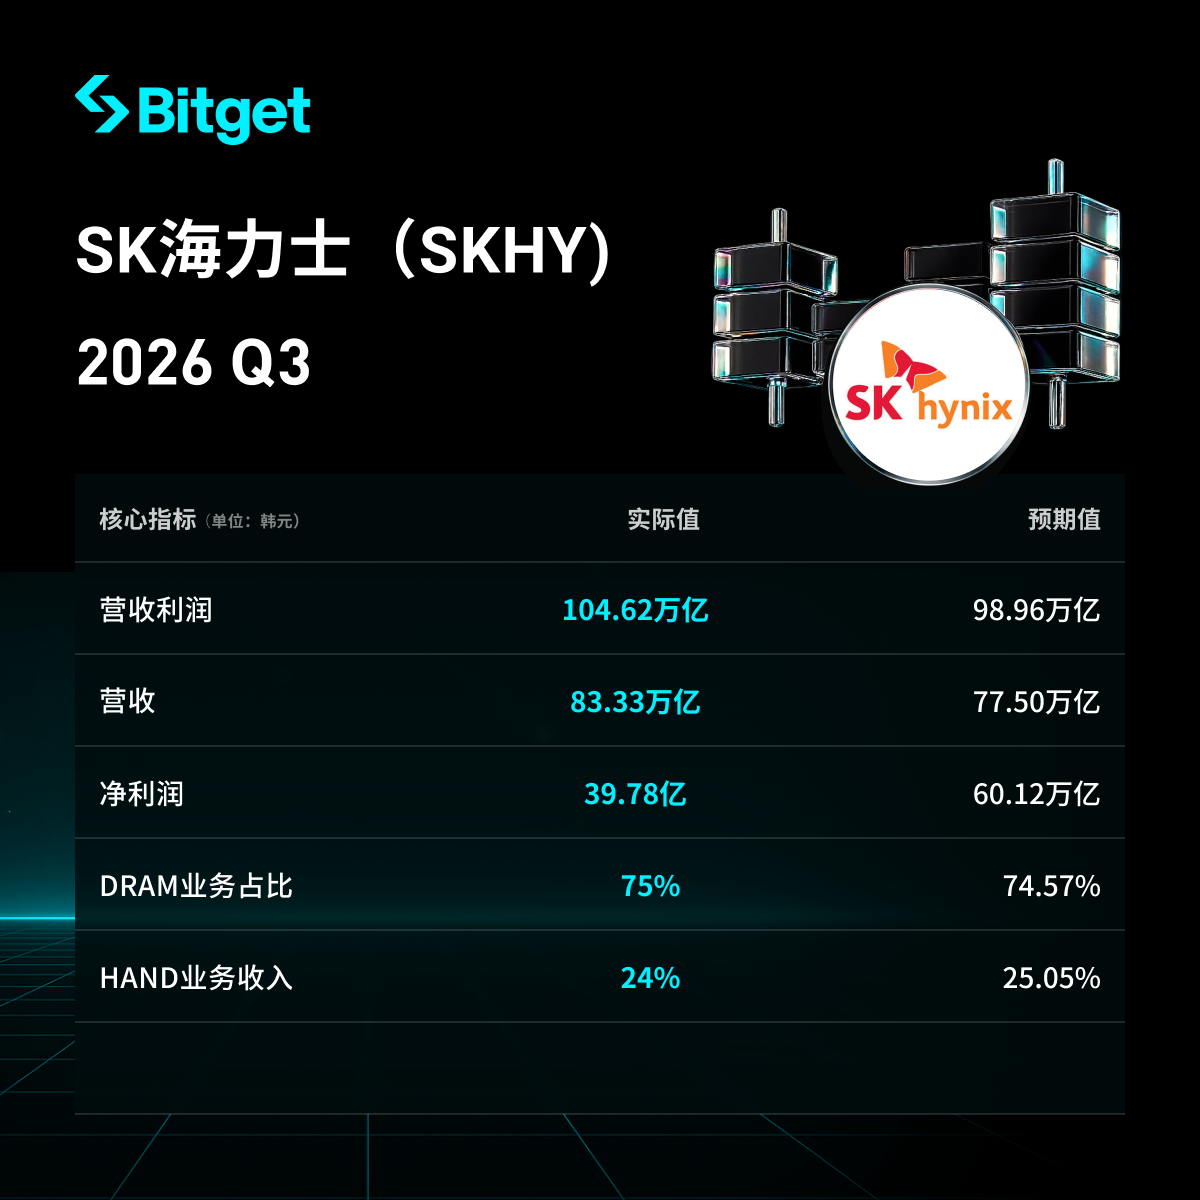
- Виручка: 104,6155 трлн вон, квартал до кварталу +32% (2 кв. – 79,3187 трлн вон), рік до року +328% (3 кв. 2025 – 24,4489 трлн вон), вперше у історії за квартал перевищила 100 трлн вон. Перевищила очікування ринку (Futu цитує близько 97,34 трлн вон – перевищення на 7%; інші оцінки типу FnGuide – близько 98,23 трлн вон).
- Операційний прибуток: 83,3338 трлн вон, квартал до кварталу +38% (2 кв. – 60,5426 трлн вон), рік до року +632% (3 кв. 2025 – 11,3834 трлн вон), рекорд. Перевищення очікувань (Futu – 76,27 трлн вон, +9%; LSEG SmartEstimate – 76,7 трлн вон). Маржа операційного прибутку близько 80% (+3-4 пункти квартал до кварталу, зростання з ~47% рік до року).
- Чистий прибуток: 39,7756 трлн вон, рік до року +216% (3 кв. 2025 – 12,5975 трлн вон), квартал до кварталу -58% (2 кв. – 93,9226 трлн вон), чиста маржа – 38%. Значно гірше очікувань (Futu – близько 60,73 трлн вон, різниця ~35%).
- Додатково: Готівка і еквіваленти наприкінці періоду – 114,5 трлн вон (+26,5 трлн вон квартал до кварталу), позики – 15,8 трлн вон (–2,8 трлн вон квартал до кварталу), чиста готівка – 98,7 трлн вон. За третій квартал – збитки на курсі (USD/KRW –12%, зміцнення вон) близько 11,6–11,63 трлн вон, а також збитки від переоцінки інвестицій – разом неопераційні втрати близько 32,6 трлн вон. Вже шість кварталів поспіль виручка та операційний прибуток показують рекорди.
2. Результати DRAM та HBM (основний бізнес AI-пам’яті)
- Покращення у DRAM завдяки різкому зростанню серверних DDR5 і запуску масових поставок HBM4.
- Масові поставки HBM4 розпочато, очікується, що з четвертого кварталу це буде основний продукт, а обсяги продажу та надходження перевищать HBM3E. До кінця року планується підвищення виробництва на M15X до максимуму для збільшення випуску HBM4.
- Середня ціна DRAM зросла на високі 20% квартал до кварталу.
- Компанія стверджує, що потужності DRAM і HBM фактично розпродані до 2029 року (на наступні три роки). Попит на HBM приблизно удвічі перевищує можливості виробництва. Довгострокові угоди (LTA) з 14 основними клієнтами (включаючи глобальні хмарні сервіси) покривають понад 50% запланованих потужностей 2027–2028 років, типова тривалість контракту – п’ять років із механізмом коригування цін під ринкові умови.
3. Результати інших бізнес-підрозділів (NAND)
- NAND: збільшення продажів eSSD TLC з 321 шарами для корпоративного класу, значне зростання продукції з високою доданою вартістю для дата-центрів.
- Середня ціна NAND зросла у середньому на 20% квартал до кварталу.
- Четвертим кварталом планується, щоб частка виробництва за 321-шаровою технологією перевищила половину виробничих потужностей у Кореї для збільшення постачання потужних високопродуктивних eSSD. У середньо- та довгостроковій перспективі NAND стане основним рішеннм для AI-сервісів на основі HBF та системної оптимізації.
4. План повернення акціонерам та інвестиційні плани
- Повернення акціонерам за 2026 рік – близько 100 трлн вон: грошові дивіденди більше 30 трлн + викуп і анулювання акцій більше 60 трлн (включно з оголошеним у серпні викупом на 40 трлн, вже завершений та підлягає анулюванню). Зобов’язання повернути акціонерам не менше 50% вільного грошового потоку.
- Третій квартал: грошові дивіденди 14 трлн вон (20 000 вон на акцію, з яких 10 000 – відображення покращення квартальних результатів, 10 000 – спеціальний дивіденд від доходу по інвестиціях у Kioxia); новий викуп на 20 трлн (10 трлн – повернення акціонерам та анулювання, ще 10 трлн – на компенсації працівникам, не враховується у загальній сумі повернень акціонерам). Більшість прибутку від інвестицій у Kioxia буде повернено акціонерам через спеціальні дивіденди.
- Капітальні вкладення: у наступному році значне зростання інвестицій (повноцінний запуск проєкту Yongin Phase 1 та інфраструктури в Кореї і за кордоном), але обсяги та графік будуть гнучко коригуватися залежно від запитів клієнтів, конкурентоспроможності, прибутковості та ефективності інвестицій. Компанія підкреслює прискорення розширення виробничих потужностей для збереження динаміки зростання. Раніше плани лістингу Solidigm у США були призупинені через супротив акціонерів і регуляторну перевірку.
5. Прогнози та орієнтири попиту
- Дефіцит пам’яті триватиме до 2030 року (складність передових технологічних процесів і тривалий цикл інвестування у виробничі потужності), дисбаланс попиту і пропозиції залишатиметься. Прибутковість по кварталах ще не досягла піку, висхідна динаміка триватиме щонайменше до 2027 року.
- У 2027 році очікується, що ринок DRAM зросте приблизно на середнє значення 20% рік до року, а ринок NAND зросте на високі двозначні відсотки. Ринок інфраструктури для AI-дата-центрів стабільно зростатиме: короткостроково драйвером залишаться корпоративний та персональний AI, а довгостроково – фізичний AI (автономний транспорт, роботи та ін.).
- HBM4 стане мейнстрім-продуктом у 4 кварталі. На фоні зростання цін і нестачі пам'яті очікується скорочення поставок ПК і смартфонів. Компанія впевнена у своїй довгостроковій прибутковості та прискорить розширення виробництва і підвищення конкурентоспроможності продукції.
6. Фон ринку і занепокоєння інвесторів
- Ключова суперечність: AI-суперцикл стимулює попит і ціни на HBM та пам’ять із високою доданою вартістю, проте існує значний розрив між чистим і операційним прибутком, спричинений, головно, курсовими збитками, обліком інвестицій/податків у Kioxia, одноразовими неопераційними статтями й впливом масових програм повернення акціонерам. Інвесторам варто розрізняти операційні результати та чистий прибуток.
- Реакція ринку: ефект від переочікуваних результатів і безпрецедентного повернення – акції зростали в межах дня на 9,4% (або понад 8%), випереджаючи KOSPI (той день +6%). Раніше за Q2 акції перебували під тиском, але цього разу частково знято занепокоєння щодо завершення циклу зростання.
- Фокус інвесторів: стійкість дефіциту пропозиції, конкуренція на HBM (із Samsung тощо), сталість програм повернення капіталу, вплив курсових коливань на якість доходу і можливе зниження попиту на традиційних кінцевих ринках (ПК/смартфони) через зростання цін. Аналітики підкреслюють: навіть при рекордних фінансових результатах у ланцюгу постачання AI рідко відновлюється ейфорія, але довгострокові контракти та розпродані потужності забезпечують прогнозованість компанії.
Застереження: цей матеріал носить виключно інформаційний характер і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Союзники більше не купують! Протягом перших восьми місяців цього року прокамериканські країни скоротили купівлю американських облігацій на 60%, Японія впала на 99%, Південна Корея встановила рекорд із чистого продажу.
Сьогодні навіть найближчі партнери Вашингтона більше не готові стабільно купувати дефіцит США.
Ціни на криптовалюти
Більше


