
Попередній огляд фінансового звіту Google за Q3: високий ріст хмарного бізнесу та розбіжності у капітальних витратах
 2026/10/27 04:38
🔥 Радар гарячих американських акцій вже активовано! 3 ключові теми американського ринку + 6 відібраних акцій + 7 основних подій цього тижня — де шукати можливості на американському ринку цього тижня? Натисніть посилання, щоб побачити всі 22 торговельних напрямки→
1. Огляд основних інвестиційних пунктів
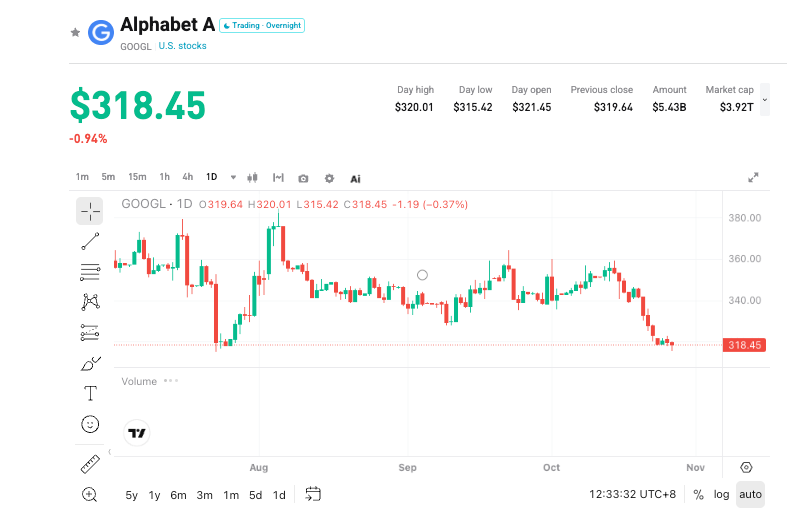
Alphabet (GOOGL.US) оголосить результати за третій квартал фінансового 2026 року після закриття ринку США 28 жовтня 2026 року (разом із Microsoft). Очікування на Уолл-стріт: загальний дохід 1270-1300 мільярдів доларів (близько (+25% рік до року)), чистий прибуток 370-380 мільярдів доларів (послідовне падіння у зв’язку з тим, що GAAP більше не враховує великі доходи від інвестицій у акції). Дохід Google Cloud прогнозується у межах 290-305 мільярдів доларів ((+90%-100% рік до року)), операційна маржа 35,5%-37%; капітальні витрати 500-520 мільярдів доларів (близько (+110% рік до року)), вільний грошовий потік може стати від’ємним і досягти **-15 мільярдів доларів або ще нижче. Акції нещодавно торгувались поблизу 320 доларів** — близько до лінії вартості Berkshire. Основна увага у цьому звіті буде на високому зростанні хмарного бізнесу (включаючи TPU) і чи компенсує це уповільнення реклами та тиск на грошовий потік.
2. Чотири ключові фокуси
Фокус 1: Стійкість основного рекламного бізнесу та вплив AI
Реклама досі становить 75%-77% доходів і є основою бізнесу. Ринкові очікування щодо рекламних доходів — 832-844 мільярдів доларів ((+12,5%-13% рік до року)), частка від пошуковика близько 650 мільярдів доларів (темпи зростання знижуються до близько +15%), реклама на YouTube — 112-116 мільярдів доларів ((+10%-11%)). Частка на ринку пошуку стабільна на рівні 89,3%, частка браузерів 73%-75%, у короткостроковій перспективі чітких загроз немає. Однак розвиток Gemini трохи відстає (ринок жартує, що це “американський Доубао”), високий ефект бази й конкуренція залишаються ризиками — необхідно стежити за зміною трафіку і залученням користувачів квартал до кварталу.
Фокус 2: Стійкість високого зростання Google Cloud і апаратного забезпечення TPU
Хмарний бізнес — нині двигун найшвидшого зростання, включає дохід від Google Cloud та власних засобів TPU. Очікуваний дохід понад 290 мільярдів доларів, деякі установи прогнозують понад 300 мільярдів доларів, операційний прибуток може перевищити 100 мільярдів доларів (або навіть рекордні 110 мільярдів доларів). Обсяг зобов’язань за контрактами (RPO) вже сягнув 5140 мільярдів доларів (вище за очікувані 4800 мільярдів), понад половину замовлень можуть реалізуватися протягом року, потенційний дохід понад 2500 мільярдів доларів. TPU V9 отримав схвальні відгуки, темп зростання поставок залишиться понад 80%, щорічні постачання можуть перевищити 6 мільйонів штук. Вперше хмарний дохід, що перевищує 300 мільярдів, стане потужним сигналом підтвердження.
Фокус 3: Прогноз капітальних витрат та напруження грошового потоку
Прогнозування капітальних витрат на 2026 рік — близько 2000 мільярдів доларів, цього кварталу — близько 500 мільярдів доларів, у четвертому кварталі, ймовірно, сягне 700 мільярдів доларів. У наступному році очікування ринку — 3000-3500 мільярдів доларів з подальшим прискоренням. Інші компанії витрачають менше від очікуваного, Google може знизити або надати стриманий прогноз на наступний рік (це позитив для прикладних рішень, але негатив для виробників обладнання). Операційний грошовий потік недостатній для покриття витрат — доведеться використовувати готівкові резерви або залучати борг, вільний грошовий потік може ще більше погіршитися до **-15—18 мільярдів доларів**. Боргові зобов’язання та ризики фінансування AI стали предметом уваги ринку.
Фокус 4: Різке падіння чистого прибутку GAAP і ціновий тиск
Після припинення врахування доходів від інвестицій у акції чистий прибуток GAAP може впасти майже на 60%. Хоч ринок це розуміє, проте все одно можливі розпродажі через вимушене підвищення мультиплікаторів оцінки. Імовірна ключова реакція — коригований прибуток, оновлення RPO в хмарних рішеннях, коментарі менеджменту щодо витрат на рік і рекламу.
3. Поєднання ризиків і можливостей
Каталізатори зростання:
- Дохід хмарного бізнесу понад 300 мільярдів доларів, RPO підвищено до 5500 мільярдів доларів або більше, операційна маржа перевищує очікування.
- Загальний дохід близький або перевищує 1300 мільярдів доларів, рекламний бізнес демонструє стійкість, коригований прибуток сильний.
- Капітальні витрати трохи нижчі очікувань або прогноз на наступний рік стриманий, що знімає занепокоєння щодо грошових потоків і боргу.
Низхідні ризики:
- Зростання реклами нижче очікувань, частка пошуку падає або AI-міграція пришвидшується.
- Капітальні витрати перевищують прогнози, прогноз на наступний рік агресивний, вільний грошовий потік погіршується.
- Чистий прибуток GAAP значно нижчий очікуваного, разом із високою оцінкою і волатильністю технологічного сектору.
4. Рекомендації щодо торговельних стратегій
Лонгова логіка: Якщо хмарний бізнес (включаючи TPU) явно перевищує очікування і RPO підвищується, реклама стабільна, витрати контрольовані — це зміцнить довіру до Google як лідера інфраструктури AI та підтримає відновлення оцінки.
Шортові ризики: Якщо ключові показники лише відповідають чи трохи не дотягують до очікувань, реклама сповільнюється, а тиск на витрати/грошовий потік перевищує очікування — це може спричинити фіксацію прибутку.
Ключові дані:
- Загальний дохід і річний темп зростання
- Дохід Google Cloud, маржа і RPO
- Стан реклами (пошук/YouTube) і частка ринку
- Капітальні витрати і вільний грошовий потік
- Прогноз на рік/наступний рік і порівняння GAAP з коригованим прибутком
Рекомендації щодо дій: При суттєвому перевищенні очікувань і позитивних хмарних прогнозах варто звернути увагу на можливість входу після корекції; при середніх показниках чи підвищеному тиску на витрати — слідкуйте за ризиками короткострокової волатильності та уникайте купівлі на піку. Обсяг позицій і стоп-лосс потрібно коригувати згідно з власною толерантністю до ризику.
Відмова від відповідальності: цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після виведення 20 млрд доларів із TMT, торгова платформа Goldman Sachs рекомендує вибірково купувати AI: слідкувати за чотирма ключовими напрямками
Трейдингова команда Goldman Sachs вважає, що нинішнє падіння акцій AI викликане зниженням кредитного плеча з боку хедж-фондів, а не ослабленням попиту. Кількісні показники свідчать, що переповнені позиції в AI вже значно ліквідовані: індекс моментуму впав на 7,8%, тоді як Nasdaq в цілому знизився лише на 0,8%, що найбільше вразило сфокусовані портфелі. Порядок входу для відкупу: енергетика → великомасштабні хмарні сервіси → inference/кібербезпека, з пріоритетом для об'єктів із реальним грошовим потоком. Вікно перевірки до 6 листопада; ключове — чи знизять Microsoft, Google та Amazon прогнози капітальних витрат.

JPMorgan підтримує нейтральний рейтинг BioNTech (BNTX.US): позитивно оцінює потенціал pumitamig у поєднанні з B7-H3 ADC, але ключові дані очікуються лише після 2028 року.
JPMorgan підтримує нейтральний рейтинг BioNTech з цільовою ціною 92 долари.
Схильність до ризику впала нижче нуля, чи відкрився нарешті вікно для збільшення вкладень у акції? На тлі відновлення напівпровідників Goldman Sachs наполегливо дотримується "надмірної ваги" акцій.
Глобальний капітал демонструє виразну напругу між «пошуком відновлення акцій» та «подальшим розшаруванням кредиту». Індекс схильності до ризику від Goldman Sachs знизився до -0,5, що ще не досяг історично потужної зворотної зони для купівлі, але стійкі очікування прибутків у технологічному секторі, зниження оцінок і зменшення переповненості позицій вже покращили очікувану прибутковість акцій.
Ціни на криптовалюти
Більше


