
Прогноз фінансового звіту Corning (GLW) за третій квартал: чи зможе високий ріст AI-оптичних комунікацій продовжитися завдяки пришвидшеній верифікації Springboard
 2026/10/26 06:08
1. Основні інвестиційні тези
Corning (GLW.US) оголосить фінансові підсумки за третій квартал 2026 року до відкриття торгів на фондовому ринку США 27 жовтня 2026 року. Консенсус-прогноз Wall Street щодо виручки складає близько 5 млрд доларів США (+17% до +22% р/р), базовий EPS близько 0,88 долара США (+31% р/р). Власний прогноз компанії: виручка 4,9–5,0 млрд доларів США (+16% р/р), базовий EPS 0,85–0,89 долара США (+28% р/р). Ринкові очікування наближені до верхньої межі діапазону, whisper-прогноз близько 0,89 долара США. У центрі уваги цього звіту – чи зможе AI-оптичний зв’язок зберегти високі темпи зростання, конверсія поставок у сегменті Enterprise Networks і пов’язаних з Gen AI продуктів, а також прогрес у реалізації довгострокової мети Springboard (щорічний темп виручки 20 млрд доларів на кінець 2026 року). Після значної корекції з червня, ринок дуже чутливий до оцінки та стабільності зростання.
2. Чотири ключові фокуси
Фокус 1: Чи зможе оптичний зв’язок та Enterprise Networks зберегти високі темпи зростання
Оптичний зв’язок – основний двигун зростання. У другому кварталі виручка цього бізнесу досягла 2,07 млрд доларів США (+32% р/р), чистий прибуток зріс на 77% р/р, а рекордна рентабельність склала 21%. Зростання сегмента Enterprise Networks – 65%, дохід у сфері Gen AI майже подвоївся. Ринок оцінить, чи зможе сегмент корпоративних мереж зберегти високі темпи зростання в 3 кварталі, чи перетворюються замовлення AI-центрів обробки даних на реальні поставки, а також прогрес у реалізації довгострокових угод із такими гігантами, як Amazon, NVIDIA та Meta. Якщо темпи зростання знизяться, можуть виникнути сумніви в циклі AI-оптики.
Фокус 2: Прогрес Springboard та перевірка річної ставки виручки
Раніше компанія підвищила ціль Springboard – досягти темпу річної виручки у 20 млрд доларів США до кінця 2026 року, 30 млрд у 2028-му та 40 млрд у 2030 році, перейшовши до фази прискореного зростання. Менеджмент натякав, що 20-мільярдна мета може бути досягнута раніше на квартал. Показники за третій квартал покажуть, чи виручка наблизилася чи перевищила верхню межу прогнозу, а також коментарі щодо подальшої динаміки та розвитку нового фотонного бізнесу (Photonics) – це безпосередньо впливатиме на довгострокові перспективи компанії.
Фокус 3: Розширення маржі та покращення рентабельності в інших сегментах
У другому кварталі базова операційна маржа зросла до 20,9%, валова маржа – 39,6%, сильний вільний грошовий потік. У третьому кварталі ринок стежить, чи зможе оптичний бізнес зберегти або підвищити маржинальність, чи поверне прибутковість сонячний бізнес після ремонту і зупинки, і чи відновить зростання Carrier (минулого кварталу зростання лише 1%). Слід також остерігатися негативного впливу подорожчання пам’яті спеціального скла на тлі падіння поставок смартфонів двозначними темпами.
Фокус 4: Переварювання оцінки та потенціал для переоцінки після глибокої корекції акцій
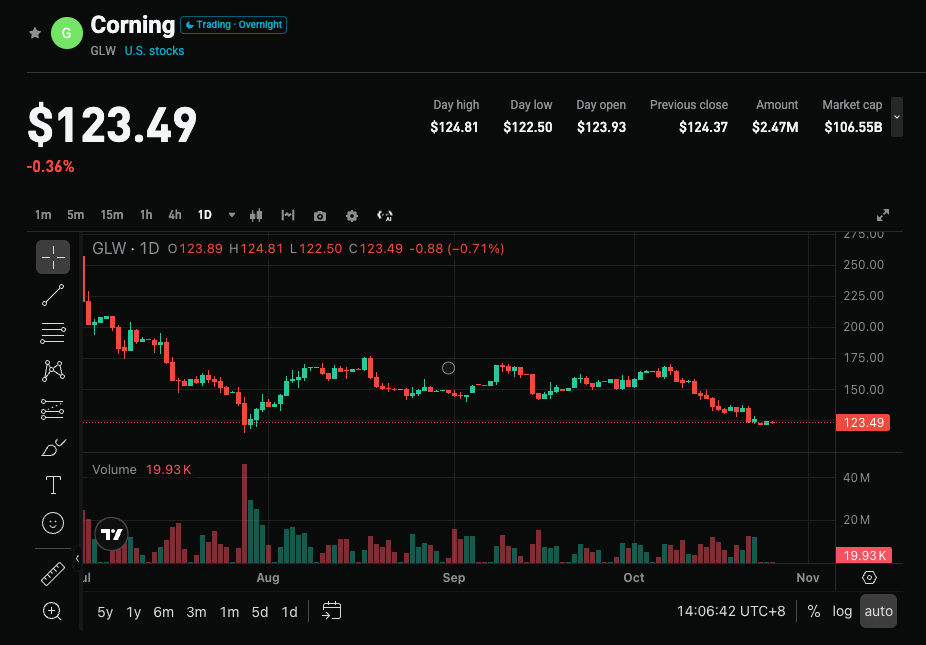
З моменту пікових значень у червні (приблизно 270 доларів США) ціна акцій суттєво впала до 120–130 доларів, що свідчить про скорочення оцінки, але чутливість до якості зростання зберігається. Останніми тижнями настрій ринку змістився від обережного до більш оптимістичного, проте історично після низки перевищень очікувань фіксувалися прибутки. Формулювання менеджменту щодо перспектив на другу половину року та довгострокових цілей стане вирішальним для настроїв інвесторів.
3. Ризики та можливості
Фактори зростання:
- Збереження високих темпів зростання у сферах оптичного зв’язку та Enterprise (корпоративні мережі близько чи вище 60%), помітне прискорення поставок AI.
- Сукупна виручка та EPS досягають або перевищують верхню межу прогнозу, Springboard підтверджує досягнення річного темпу 20 млрд згідно з планом або раніше.
- Рентабельність оптичного бізнесу залишається на рекордному рівні, сонячний бізнес повертається до прибутковості, вільний грошовий потік стабільний.
Фактори зниження:
- Результати лише на рівні середнього прогнозу або трохи нижче, уповільнення зростання Enterprise, з’являються побоювання щодо завершення циклу AI-оптики.
- Тривала слабкість Carrier, негативний вплив на спеціальне скло через скорочення попиту на смартфони або зростання капітальних витрат, що тисне на грошовий потік.
- Обережні коментарі керівництва щодо майбутніх прогнозів у поєднанні з тиском високої оцінки можуть спровокувати подальше падіння акцій.
4. Рекомендації щодо торгової стратегії
Логіка лонга: Якщо результати в оптичному бізнесі та загальному доході суттєво перевищать консенсус, маржа зростатиме, а прогрес Springboard буде позитивним, це може зміцнити імідж ключового постачальника інфраструктури для AI та підтримати переоцінку компанії.
Логіка шорту/ризики: Якщо результати лише співпадуть із очікуваннями чи темпи зростання сповільняться, а прогноз буде обережним, це може викликати фіксацію прибутку, особливо на тлі високої волатильності у технологічному секторі.
Ключові показники:
- Сукупна виручка та річний темп зростання
- Темпи зростання та маржі у напрямках optical та Enterprise Networks
- Динаміка річної ставки Springboard та прогноз на наступний квартал
- Основна операційна маржа та вільний грошовий потік
Рекомендації щодо дій: Якщо результати виявляться кращими за очікування і підтверджено позитивний прогрес у виконанні довгострокових цілей – можна звернути увагу на точки для входу після корекції. Якщо результати посередні або з’являються сигнали уповільнення зростання – варто бути обережним із підвищенням позиції та уникати переслідування ціни. Розмір позиції та стоп-лосс потрібно гнучко адаптувати до особистої схильності до ризику.
Відмова від відповідальності: Вищезазначені матеріали надані виключно для ознайомлення, не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Cybercab набирає популярність, завод у Берліні досягає рекордних показників виробництва! Tesla (TSLA.US) у центрі уваги, та Phillip Securities все ще прогнозує падіння на 38%
Tesla (TSLA.US) після інтенсивної презентації Cybercab на трасі F1 в Остіні, досягнення виробничого рубежу на заводі в Берліні та появи нових деталей Roadster у понеділок перед відкриттям торгів зросла майже на 1%.

Прогноз фінансового звіту | Стурбованість щодо торгівлі з AI зберігається, чи допоможе Seagate Technology (STX.US) навіть результат "Beat All"?
Seagate Technology оприлюднить фінансові результати за перший квартал 2027 фіскального року у вівторок після закриття американського фондового ринку (ранок 28 жовтня за пекінським часом).
Генеральний директор Nebius (NBIS.US) визнає складнощі фінансування нових хмарних компаній, Маск попереджає про «велику чистку», що посилює занепокоєння ринку
Волорож визнав, що компанії Neocloud стає все важче отримувати фінансування за рахунок боргових інструментів.
Ціни на криптовалюти
Більше


