
Попередній огляд фінансового звіту SK hynix за третій квартал: чи зможе зростання обсягів HBM4 та підвищення цін на DRAM змінити спадну тенденцію котирувань акцій?
 2026/10/26 05:29
🔥 Радар гарячих тем US акцій вже запущено! 3 ключові лінії американських акцій + 6 відібраних окремих акцій + 7 календар подій, де цього тижня шукати можливості на ринку акцій США? Натисніть на посилання, щоб побачити всі 22 торгові орієнтири на одній інфографіці→
1. Огляд ключових інвестиційних моментів
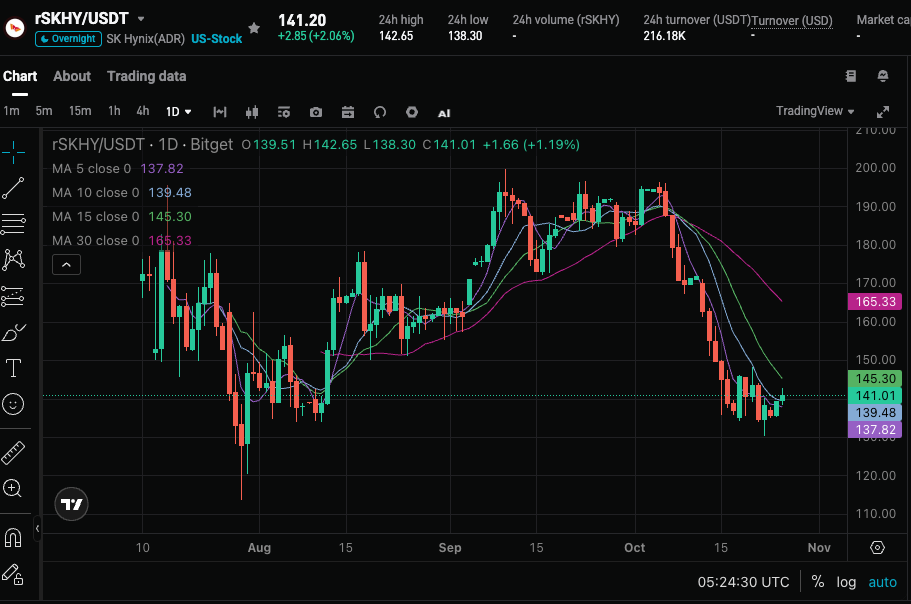
SK hynix (SKHY) оголосить результати за третій квартал фінансового року 2026 28 жовтня 2026 року. Консенсус ринку щодо виручки - близько 74,81 млрд доларів США, скоригований прибуток на акцію 6,25 долара США (GAAP EPS 6,12 долара США). Ціна акцій знизилася приблизно на 28% від історичного максимуму, ринок приділяє велику увагу темпам масового виробництва HBM4, чи зможуть цінові підвищення на DRAM і NAND матеріалізуватися, чи залишиться високою маржинальність бізнесу, а також вказівкам керівництва щодо четвертого кварталу й можливим спеціальним дивідендам.
2. Чотири ключові аспекти уваги
Аспект 1: Масове виробництво HBM4 та прогрес по виходу і якості
HBM залишається основним двигуном зростання. Компанія у другому кварталі почала масове виробництво 12-шарової HBM4 і вже поставляє її ключовим клієнтам, показники виходу і якості наблизилися до рівня зрілої HBM3E, основна увага приділяється подальшому органічному збільшенню виробничих потужностей. Керівництво раніше підтвердило, що у другій половині року прискоряться поставки HBM4 і збільшиться відвантаження традиційної DRAM 1c нм, що підтримає зростання кількості та підвищення середньої змішаної ціни. Ринок спостерігатиме за фактичними обсягами поставок і їх впливом на рентабельність, у разі успішного масштабування це може призвести до підвищення прибутковості надалі.
Аспект 2: Реалізація зростання цін на DRAM та NAND
Згідно з даними TrendForce, у третьому кварталі 2026 року контрактні ціни на DRAM ймовірно виростуть на 13%-18% квартал до кварталу, NAND флеш — на 10%-15%; у четвертому кварталі ціни на DRAM можуть додатково вирости близько 20%. У другому кварталі змішана середня ціна DRAM вже зросла на 30% квартал до кварталу, середня ціна NAND — на понад 50%. Компанія прогнозує, що у третьому кварталі відвантаження DRAM виросте приблизно на 10% кв/кв. Якщо зростання цін і обсягів відвантаження здійсниться, це ще більше підсилить високу маржинальність.
Аспект 3: Стійкість високої маржинальності та вплив довгострокових контрактів (LTA)
У другому кварталі компанія на базі виручки близько 54,55 млрд доларів США досягла приблизно 45,2 млрд доларів США операційного прибутку, а за стандартом корейської вони EBIT маржа склала 76,3%, що перевищує рівень TSMC і Micron у ті ж самі строки. Компанія закріпила майже 50% постачань за багаторічними довгостроковими контрактами, свідомо відмовившись від частини гнучкості спотового ринку задля прогнозованого грошового потоку, а частину високоцінної продукції перенесла на другу половину року. Ринок уважно слідкує, чи вдасться зберегти високу маржинальність після масштабування HBM4, а також який реальний вплив LTA на ціноутворення.
Аспект 4: Четвертий квартал - перспективи, спеціальні дивіденди та потенціал перерахунку оцінки
Ринок очікує від компанії потужні перспективи на четвертий квартал і можливість спеціальних грошових дивідендів (раніше обговорювалося повернення коштів акціонерам від продажу частки у Kioxia). Наразі форвардний коефіцієнт P/E, розрахований на основі EPS 2027 фінансового року, становить близько 4,37 рази, і деякі аналітики вважають, що цикл ще не досяг піку, а ринкова оцінка занижена. Якими будуть forward guidance і повернення капіталу - це стане критичною точкою для настроїв ринку.
3. Ризики та можливості
Потенційні каталізатори зростання:
- Поставки HBM4 і зростання кількості DRAM випереджають очікування ринку, разом із реалізацією підвищення контрактних цін стимулюють виручку і прибуток набагато вище консенсусу.
- Керівництво підвищує прогноз на четвертий квартал або анонсує спеціальні дивіденди, підтверджуючи стійкість високої маржинальності й готовність до повернення прибутку акціонерам.
- Попит на зберігання для AI інференсу (context window та KV cache) продовжує розширюватися, нівелюючи побоювання щодо алгоритмічної оптимізації.
Зниження ризиків:
- Результати лише відповідають очікуванням або трохи нижчі, чи зростання цін не відповідає прогнозу TrendForce, що спричинить занепокоєння щодо досягнення циклічного піку.
- Китайські виробники (наприклад, ChangXin Storage) демонструють технологічні досягнення поза очікуваннями або макроекономічні фактори призводять до скорочення AI-інвестицій, витісняючи оцінки.
- Навіть у разі сильного перевищення очікувань через високий рівень прозорості цінової динаміки реакція котирувань може бути обмежена або може статися «продаж на тлі гарних новин».
4. Рекомендації по торгових стратегіях
Лонг логіка: Якщо виручка і прибутковість суттєво перевищать консенсус, зростання обсягів HBM4 і підвищення цін буде підтверджено, а керівництво дасть позитивний прогноз на четвертий квартал і анонсує повернення капіталу, це може зміцнити впевненість ринку в лідерській позиції компанії у сфері AI storage і стимулювати корекцію оцінки.
Шорт ризики: Якщо ключові дані будуть посередніми, цінова передача слабшою за прогноз або керівництво дуже обережне у прогнозах, це може продовжити тиск на котирування, особливо враховуючи циклічну природу галузі зберігання даних та високоволатильне середовище.
Ключові дані:
- Загальна виручка та річний/квартальний темп зростання
- Зміни у відвантаженні та середній ціні DRAM/NAND
- Операційний прибуток і EBIT маржа
- Проекції на 4 квартал і повний рік
- Заяви щодо повернення капіталу (спеціальний дивіденд або buyback)
Рекомендації по діям: Якщо результати перевищили очікування та прогнози позитивні, можна розглядати можливості входу після корекції; якщо дані відповідають очікуванням або є слабшими, варто бути обережними щодо короткострокових коливань і уникати "перегонів за ціною". Розмір позицій і стоп-лос залежить від вашої особистої толерантності до ризику.
Відмова від відповідальності: Вищезазначене викладено лише для ознайомлення, не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Verizon(VZ.US) результати за третій квартал змішані, укладено інфраструктурну угоду з Amazon AWS на понад 2 мільярди доларів у сфері AI
Verizon (VZ.US) опублікував фінансовий звіт за третій квартал 2026 року.
AST SpaceMobile(ASTS.US) планує розширити спектр, але 140-кратний "рівень мрійності компанії" піддається критиці ветеранами Уолл-стріт
AST SpaceMobile (ASTS.US) активно розширює спектральний портфель для зміцнення своїх можливостей супутникового широкосмугового зв'язку, але ринок не підтримує це.
Жовтневий індекс очікувань IFO в Німеччині зріс вшосте поспіль до 91,6: економічне відновлення триває, структурний розрив ще не подолано
Індекс бізнесових очікувань Інституту економічних досліджень Ifo у Німеччині у жовтні несподівано зріс шостий місяць поспіль, піднявшись з 90,4 у вересні до 91,6, тоді як економісти згідно з опитуванням ринку очікували незначного зниження до 90.

Ціни на криптовалюти
Більше


