
Сенсація: OpenAI обвалив усі акції штучного інтелекту – що ж сталося?

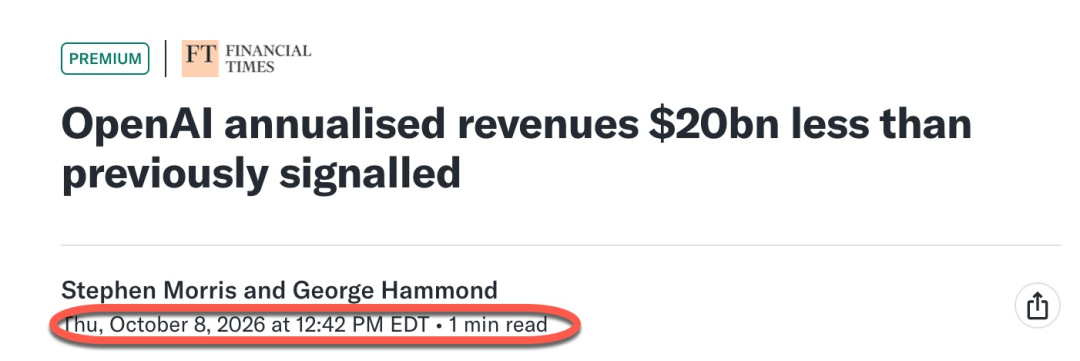
У четвер, о 12:42 за східноамериканським часом, репортаж про доходи OpenAI спричинив нову оцінку очікувань зростання ланцюга виробництва AI на ринку.
Станом на кінець вересня річний дохід OpenAI майже досяг 50 млрд доларів, що майже на 30% менше від широко розповсюджених раніше приблизно 70 млрд доларів.
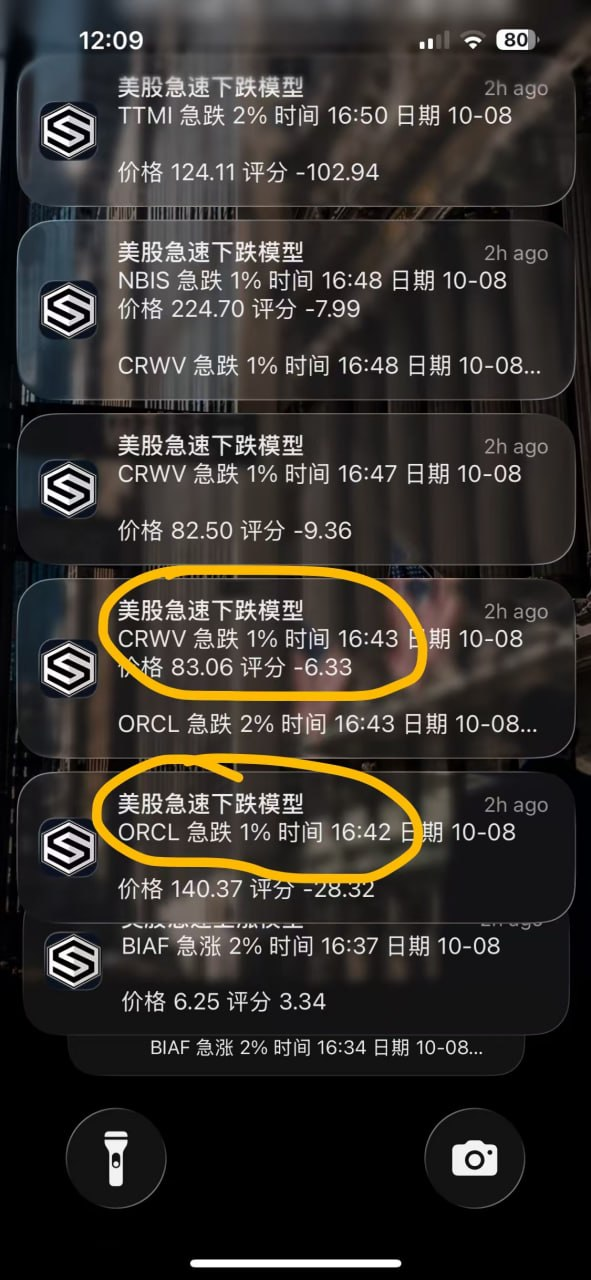
Модель "швидкого падіння акцій США" від StockWe швидко виявила аномалії серед відповідних компаній та негайно відправила термінове повідомлення на мій телефон.
12:42 (16:42 за західноамериканським часом), ORCL спрацювало попередження про падіння 1%, ціна на той момент становила 140,37 доларів;
12:43 (16:43 за західноамериканським часом), лише за хвилину, CRWV спрацювало попередження про падіння на 1%, ціна — 83,06 доларів; ORCL також отримала додаткове попередження про падіння на 2%.
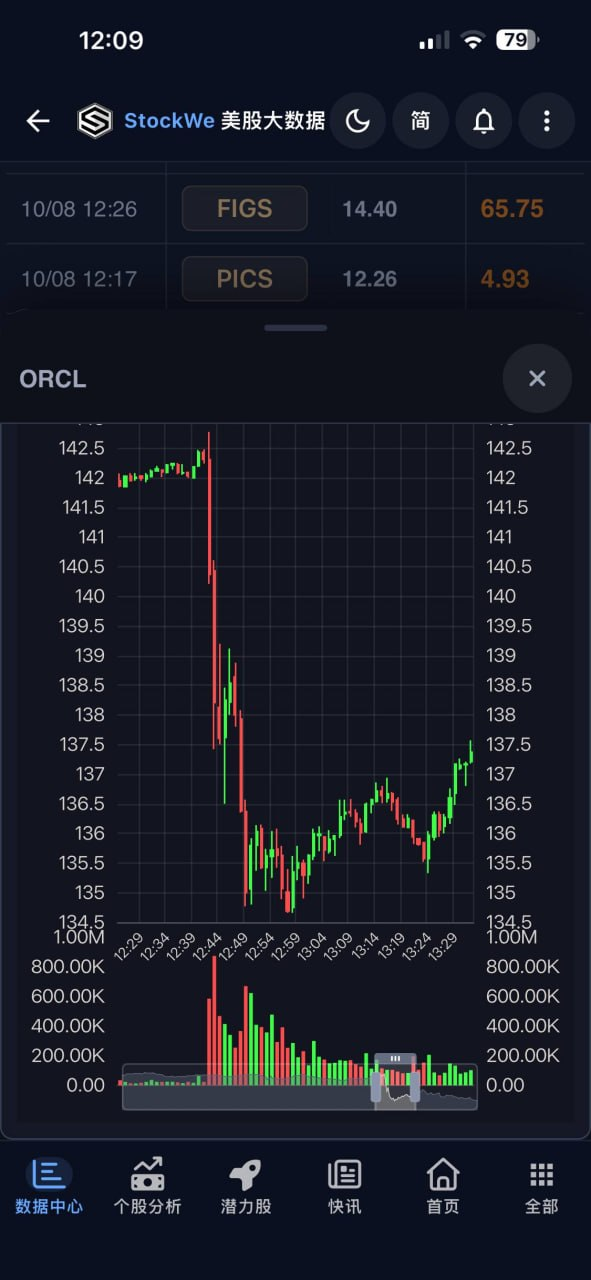
Якщо ці повідомлення співставити з графіком, часу стає очевидно:
ORCL почала різко падати близько 12:42 (UTC+8), спершу з понад 142 доларів до приблизно 135 доларів, падіння майже 5% за 5 хвилин.
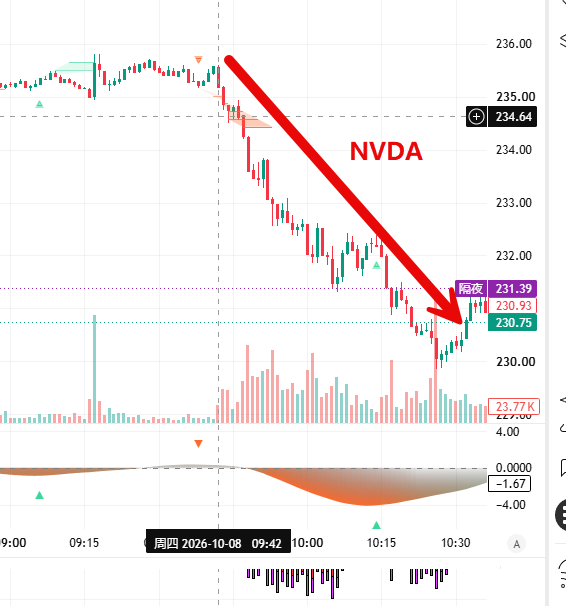
Ця рідкісна можливість дозволила нашим VIP членам ефективно шортити акції AI таких як NVDA та AMD,
Дані StockWe App слугують для постійного моніторингу ринку. Якщо сигнал про різке падіння спрацьовує, код компанії, відхилення та ціна миттєво відправляються на телефон — можна оперативно відстежити динаміку, перевірити портфель і вирішити подальші дії.
Критерій доходу: що означає річний дохід?
Після отримання сповіщення треба з'ясувати: чи справді це падіння щось змінило для компанії?
Різниця у 20 млрд доларів здається значною, але її не можна трактувати як 20 млрд доларів втрачених замовлень OpenAI. Це стосується розміру статистики по доходах, а ринок раніше будував вищі очікування для всього ланцюга AI на основі більших чисел.
Ukrainian інвестиційний портал вважає, що саме тут варто продовжити розгляд: цифри можна роз’яснити, але чи залишаються чинними оцінки, які підтримують ціну акцій?
Спочатку варто чітко пояснити поняття "річний дохід", щоб не збочити подальше обговорення.
Наприклад, якщо компанія одного місяця має дохід 1 млрд доларів, помноживши на 12 — 12 млрд доларів річного доходу. Це відображає поточну швидкість доходу, але не означає, що за минулий рік компанія вже отримала ці 12 млрд, чи гарантує той самий рівень доходу щомісяця у майбутньому.
Цей показник корисний для швидко зростаючих компаній, адже слабкі початкові місяці зменшують річний дохід, не повністю відображаючи сучасні успіхи. Але треба пам’ятати: це показник швидкості, а реальний річний дохід має бути підтверджений щомісяця.
З цього разу навколо OpenAI виникли ще й розбіжності по статистиці каналів партнерів.
Згідно з публічними даними, у статистику річного доходу Anthropic включаються продажі через AWS, Google Cloud тощо, а OpenAI у своїй статистиці не включає доходи з аналогічних каналів. Раніше більші числа виникли через коригування методики під порівняння інвесторів.
Це можна розділити на три рухи коштів:
- Скільки клієнти платять за AI сервіси;
- Скільки доходу визнають модельна компанія та хмарна платформа;
- Скільки в компанії залишається після відрахування витрат на обчислення, канали та інше.
Одна і та сама оплата клієнта може охоплювати декількох учасників ланцюга, але не можна сумувати доходи різних компаній і використовувати цю суму для оцінки потреби кінцевого споживача.
Тому ця різниця у доходах не доводить зменшення замовлень і тим більше не є доказом фінансових махінацій. Спочатку треба переконатись, що дві групи цифр охоплюють однаковий обсяг статистики.
Коригування оцінки: якщо методика пояснює різницю, чому все одно падає ціна акцій?
Тому що раніше інвестори будували майбутні прогнози на основі більших чисел.
Класика для акцій AI: чим швидше модельна компанія нарощує дохід, тим більші її можливості купувати чіпи, брати в оренду обчислювальні ресурси, що підвищує дохід і прибутки постачальників.
Тепер потрібно переоцінити як масштаб доходів, так і подальшу купівельну спроможність.
Простий розрахунок: якщо оцінка компанії не змінюється, а дохід зменшується з 70 до 50 млрд доларів, співвідношення оцінки до доходу збільшується на 40%.
Це не означає автоматичне зниження ціни акцій, але свідчить, що для обґрунтування ціни потрібно ще більший майбутній ріст.
AI ланцюг особливо чутливий до цього, бо купити обладнання, розширити потужності чи отримати фінансування треба заздалегідь, до отримання доходу. Скільки сьогодні інвестує постачальник залежить від майбутніх продажів і платежів клієнта.
Однак, не можна дивитися лише на різницю доходів. OpenAI все ще демонструє зростання показників: у третьому кварталі загальний темп доходу зріс на 77%, темп доходу корпоративного сегменту — на 107%.
Тому моя думка: новина вразила насамперед очікування ринку, але ще не доводить розворот попиту на AI.
Якщо надалі виявиться скорочення закупок, відкладання проектів чи коригування прогнозів постачальників, це буде безпосередня зміна операцій. Падіння ціни ще не означає, що ці зміни вже відбулись — потрібен ретельний моніторинг.
Тиск на грошові потоки: баланс Oracle варто розглядати
Тут хтось може запитати: чому доходи модельних компаній так сильно впливають на Oracle?
Заглянувши у їх звітність, відповідь стає очевидною.
Oracle розкрила за перший квартал 2027 фінансового року:
- зобов'язання за контрактами, ще не визнані як дохід, — 664 млрд доларів;
- операційний грошовий потік — близько 23,1 млрд доларів;
- капітальні витрати — близько 28,5 млрд доларів;
- розкритий вільний грошовий потік — приблизно мінус 5 млрд доларів.
У операційний потік входять близько 11,36 млрд доларів передоплати клієнтів із значним фінансуванням. Передоплата допомагає Oracle зменшити тиск на власні фінанси при купівлі обладнання та побудові дата-центрів. Але компанія все одно має інвестувати в будівництво й надання послуг; передоплата ще не є заробленим прибутком.
664 млрд доларів контрактних зобов'язань — це теж про майбутнє виконання бізнесу, а не про гроші у банку. Реальний прибуток залежить від часу виконання, витрат і платоспроможності клієнтів.
Якщо подивитись більше у часі, потреба у коштах ще очевидніша. За 2026 фінансовий рік Oracle мав операційний потік близько 32 млрд доларів, вільний потік мінус 23,7 млрд; залучено 43 млрд боргових та 5 млрд акціонерних коштів.
Цей бізнес вимагає попередніх інвестицій, які поступово окупаються. обладнання і будівництво оплачуються заздалегідь, доходи визнаються згодом, а прибуток ще згодом.
Якщо клієнти платять за графіком, а проекти реалізуються, такі інвестиції сприяють зростанню. Але як тільки доходи клієнтів не виправдовують очікувань чи отримати фінансування складно — постачальник починає відчувати тиск.
Тому стеження за доходами OpenAI — це ще й оцінка довгострокових закупок, пов’язаних із ними: чи можна стабільно їх реалізувати.
Якість комерціалізації
Вийдемо на крок уперед: зростання доходів моделей врешті-решт походить з платних користувачів. Але збільшення використання і підвищення прибутковості — не одне й те саме.
Зниження цін на моделі може залучити більше користувачів, але чи зросте дохід залежить від того, наскільки збільшиться обсяг використання.
Якщо ціна за виклик впала наполовину, а кількість викликів зросла на 50%, загальний дохід навіть зменшиться на 25%; якщо кількість викликів подвоїться — дохід лише збережеться на тому ж рівні.
Навіть якщо дохід зріс, компанія повинна платити за потужності, тренування, розробку, продажі. Коли витрати знижуються швидше — прибутковість покращується, якщо конкуренція змушує постійно знижувати ціни — користувачів стає більше, але дефіцит грошових коштів зростає.
Тому, оцінюючи комерціалізацію модельної компанії, я дивлюсь на такі показники:
- чи кількість платних клієнтів стабільно зростає;
- чи зростання використання приносить додатковий дохід;
- чи знижуються витрати на надання сервісів;
- чи покращуються операційні збитки та споживання готівки.
Фінансові дані Anthropic теж треба аналізувати так. За публічними даними, дохід 2025 року близько 4,6 млрд доларів, операційні збитки — 8,06 млрд; чисті збитки 42 млрд значною мірою обумовлені бухгалтерськими витратами — це не означає, що за рік згоріло 42 млрд готівки.
Ukrainian інвестиційний портал вважає: модельним компаніям тепер треба довести, що зростання платних клієнтів покращує операційні результати. Якщо дохід зростає, а дефіцит готівки теж, фінансовий тиск не зникає.
Повертаємось до власних компаній
Зрештою, треба оцінити — наскільки ця новина вплинула на ваші акції?
Постачальники чіпів, хмарних платформ, дата-центрів та модельних компаній заробляють різні гроші — не можна оцінювати їх однаково лише за належністю до AI.
Для постачальників чіпів та оптики я сперше оцінюю закупки, графік поставок та конкурентоспроможність продукту. Розбіжності у доходах моделей впливають на оцінки, але не означають негайну втрату замовлень.
Для дата-центрів і операторів потужностей важливі концентрація клієнтів, собівартість фінансування та повернення готівки. Якщо розширення потребує постійних позик, а основні клієнти залежать від кредитів — оцінювати варто не лише суму контрактів.
Компанії з усталеним основним бізнесом і стабільними готівковими потоками мають більші можливості для інвестицій в AI, але їм теж потрібно довести, що додаткові витрати приносять дохід, прибуток чи підвищують ефективність.
Я буду зосереджено відстежувати чотири речі:
- чи великі контракти реалізуються за планом як доходи;
- чи стабільно клієнти платять, чи нормально стягується дебіторська заборгованість;
- чи покращується вільний грошовий потік після зростання капітальних витрат;
- чи зростання доходів супроводжується підвищенням валового прибутку та операційних результатів.
Мені цікаві компанії, які можуть перетворити замовлення на доходи і доходи на готівку. Якщо компанія постійно залежить від фінансування, а прибутковість не покращується — потрібна нижча ціна для купівлі, щоб залишити простір для помилки.
Ця суперечка щодо OpenAI ще не доводить, що попит на AI досяг максимуму. Але вона показала: кліки по цифрах підвищують ціну акцій, а довгострокову віддачу у підсумку забезпечують реальні зароблені гроші.
У наступному квартальному звіті я особливо зосереджуся на тому, який реальний грошовий результат вже принесені інвестиції. Це більш суттєва відповідь, ніж ще один крупний контракт для оцінки вартості ваших акцій.
Дані по фондовому ринку США
Впроваджено функцію «Мої улюблені»
Введіть код компанії, яка вас цікавить — і створіть власний пул моніторингу акцій. Наша AI-система буде безперервно стежити:
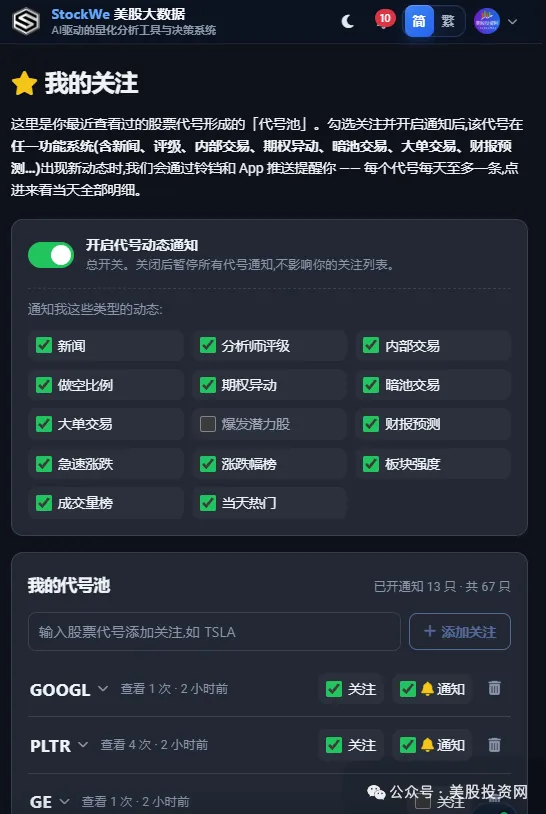
Новини, рейтинги аналітиків, внутрішні транзакції, шортові позиції, незвичайні опціони, дарк пул, великі угоди, прогнози звітності, раптові зміни — всі важливі динаміки.
Наприклад, ви стежите за NVDA: того дня скільки новин, чи є незвичні опціони, дарк пул, великі заявки — відкривши запис, можна побачити прямо.
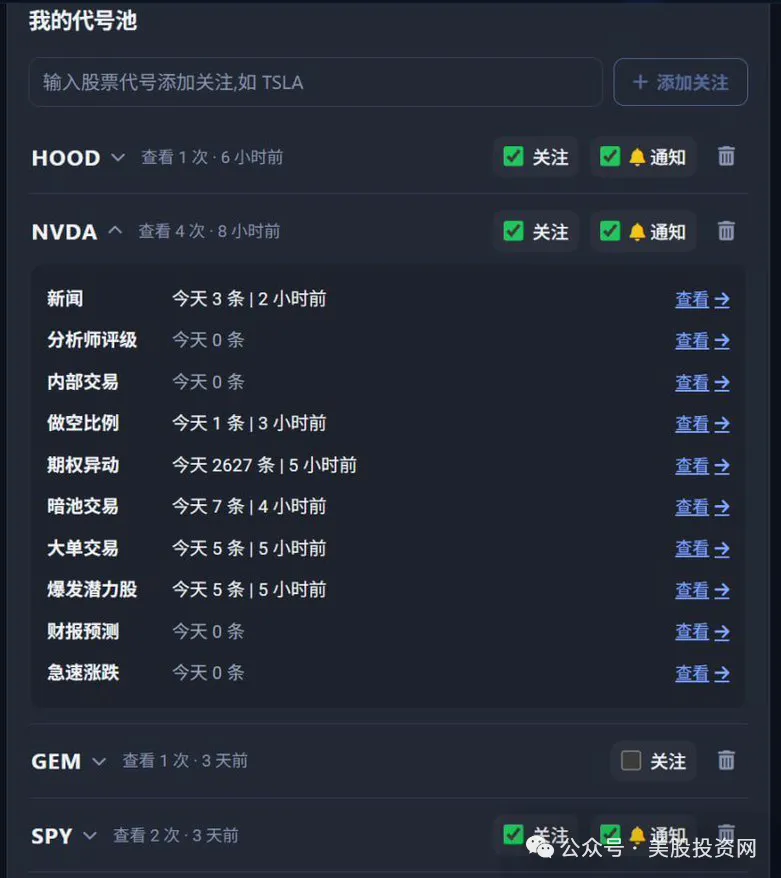
Головне, якщо увімкнути сповіщення, будь-які зміни по акціях, які ви відстежуєте, миттєво прийдуть у додатку.
Раніше приходилось шукати інформацію самостійно, тепер обрані компанії можна віддати системі, яка буде стежити цілодобово.
Для довгострокових акціонерів це — система попередження по важливих подіях;
Для трейдерів і опціонників — це радар реальних змін.
Введіть код — не пропустіть важливих змін.
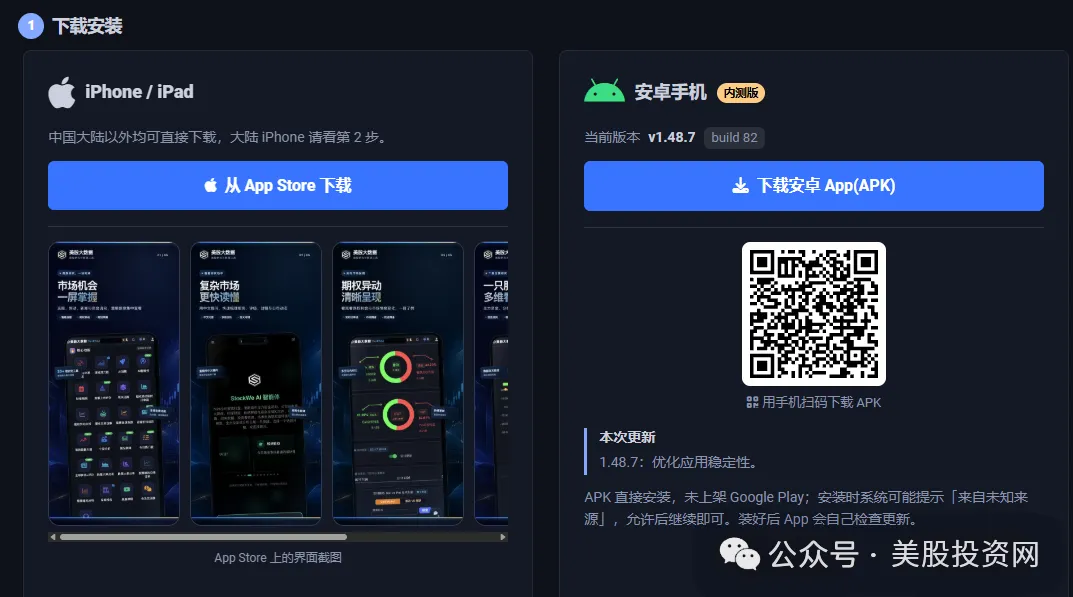
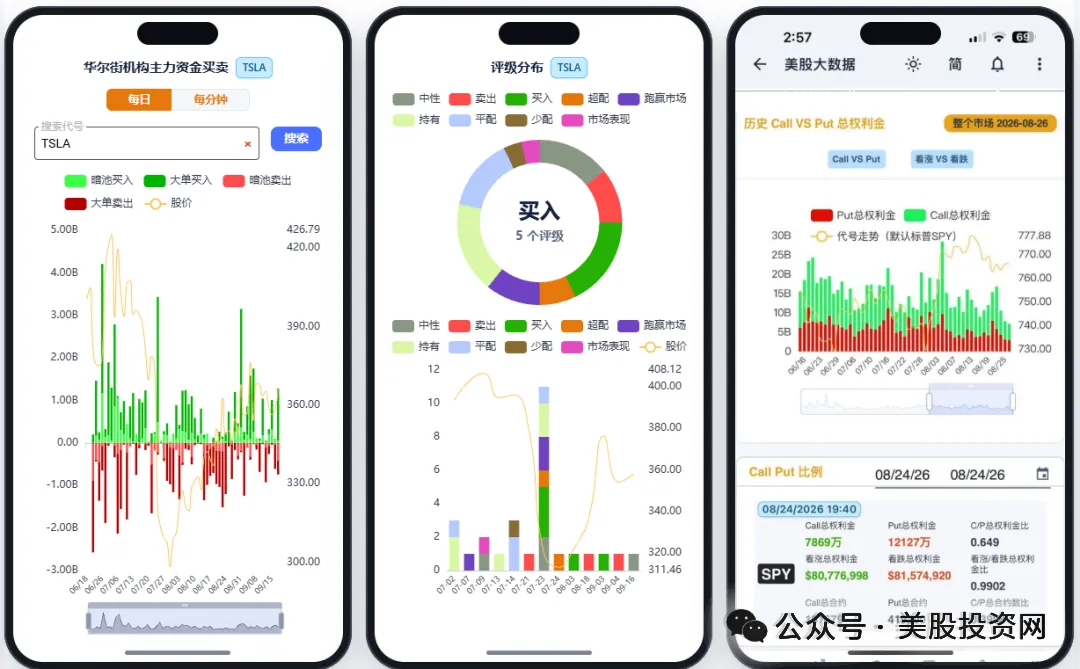
Натисніть оригінальне посилання для завантаження додатку
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AI потребує грошей, уряди Європи та США також потребують грошей! Світова "битва за капітал" розпочалася, шторм облігацій лише "щойно почався"
Будівництво AI-інфраструктури та державний бюджетний дефіцит одночасно змагаються за обмежений глобальний капітал. П’ять найбільших американських центрів обробки даних AI цього року вже емітували облігації на приблизно 220 мільярдів доларів, тоді як бюджетний дефіцит США перевищив 1,99 трильйона доларів. Поєднання цих величезних потреб у фінансуванні спричиняє системне зростання глобальної вартості капіталу. Вартість фінансування для позичальників з низьким рейтингом вже наближається до двозначних показників, ринок кредитів починає стратифікуватися по рівнях, акції європейських банків різко падають, а французькі активи також переоцінюються. Ця "капітальна велика стиска" ймовірно першою вдарить по ринках капіталу, а згодом сильно вплине на реальну економіку.
Холод у секторі авіації та оборони на американському фондовому ринку не розвіявся! JPMorgan застерігає: перспектива військових витрат під питанням, попит на авіацію знижується, навіть хороші результати за третій квартал навряд чи зможуть змінити негативну тенденцію
JPMorgan вважає, що підприємства авіаційної та оборонної галузей скоро зіткнуться з викликом під час звітного сезону третього кварталу.

Goldman Sachs: продовжує позитивно оцінювати перспективи нафтопереробної промисловості, Valero Energy (VLO.US), Marathon Petroleum (MPC.US), HF Sinclair (DINO.US) — пріоритетні варіанти
Goldman Sachs як і раніше позитивно оцінює загальну ситуацію в нафтопереробній галузі та підкреслює свою перевагу стосовно акцій з рейтингом "купувати", включаючи Valero Energy, Marathon Petroleum (MPC.US) та HF Sinclair (DINO.US).
Ціни на криптовалюти
Більше


