
Чи досягли американські облігації дна? Керівник торгової платформи Goldman Sachs: Довгі облігації "як і раніше абсолютно не цікавлять нікого"

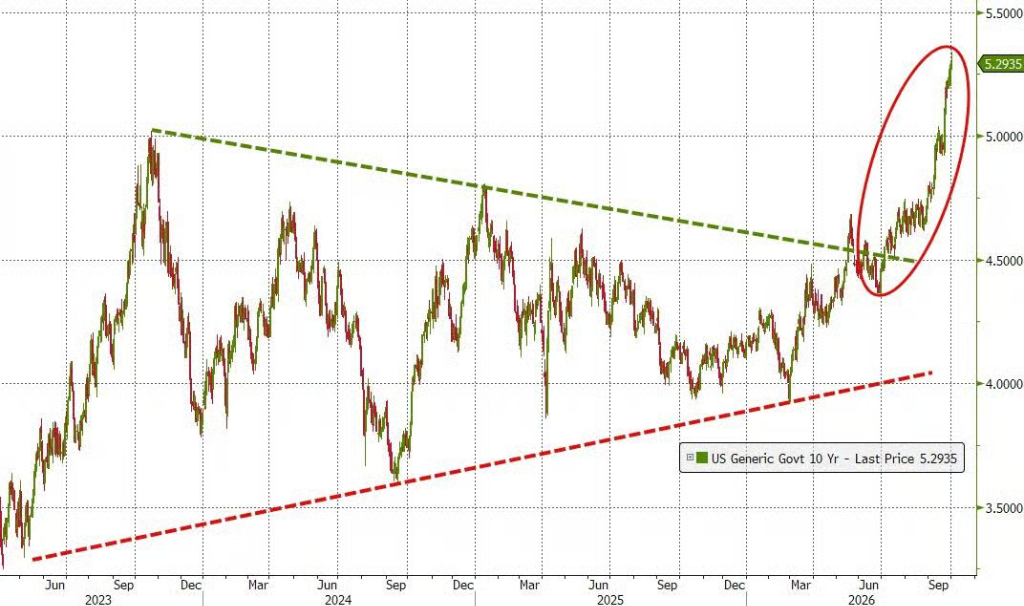
Ринок державних облігацій США переживає накладення кількох видів тиску. Доходність довгострокових облігацій невпинно зростає, купівлі поки що не спостерігається, а розбіжність між облігаціями та акціями стає ще більш помітною.
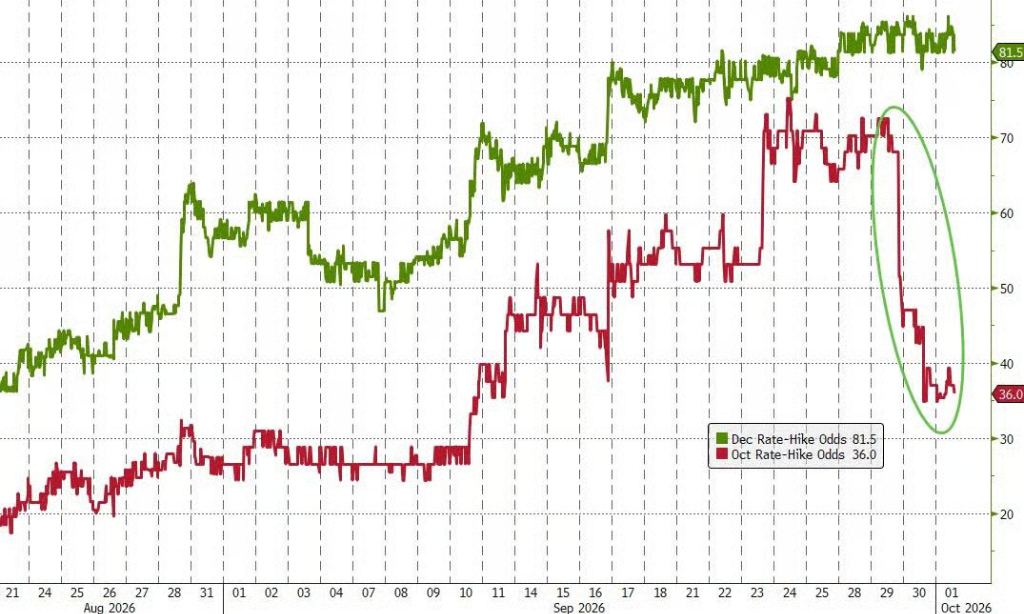
Керівник торгового підрозділу Goldman Sachs, Rich Privorotsky, прямо заявив, що довгострокові державні облігації США "досі зовсім не цікавлять".Хоча нові дані PCE нижчі за очікування, що трохи зменшило ймовірність підвищення ставок у жовтні, але це майже не вплинуло на поведінку доходності довгострокових облігацій – очікування підвищення короткострокових ставок вже здебільшого враховано, а справжній тиск зосереджений на далекій частині кривої доходності.
У той же час, очікувана волатильність довгострокових облігацій вже очевидно відокремлюється від тривоги короткострокових ринків ставок, Privorotsky підсумовує: "Цей стан потребує термінового вирішення".
Швидке підвищення доходності також запускає декілька попереджувальних сигналів, основаних на історичних даних.Florian Roger з BNP Paribas CIB зазначає, що 5,5% вже розглядається як критична точка, де 10-річна доходність державних облігацій США справляє реальний тиск на ринок акцій: "Ми вже майже біля цієї межі, і коли це станеться, оцінки акцій виглядатимуть завищеними".
Макро-стратег Bloomberg, Simon White, застерігає: інвесторам не слід обманюватися низькою оцінкою на перший погляд — з історичного боку, доходність державних облігацій США, можливо, ще не досягла дна.
Довгострокові облігації США залишаються без попиту, відновлення ринку облігацій ще не почалось
Доходність 10-річних облігацій США вже піднялася до 5,34%, але навіть цей рівень не стимулює помітного попиту.Хоча з багатьох сторін оцінка облігацій вже виглядає привабливою, на ринку домінує позиція очікування.
Аналіз Simon White з Bloomberg показує: порівняння 10-річної доходності облігацій США із номінальним ВВП США та середньою доходністю 10-річних держоблігацій Німеччини після виключення періодів пандемії та глобальної фінансової кризи демонструє сильну історичну кореляцію, і нині доходність облігацій США суттєво перевищує цей середній рівень.
Крім того, 10-річна доходність перевищує справедливу вартість, розраховану на основі глобальних темпів підвищення ставок, кривої доходності, цін на нафту та процентних ставок, більш ніж на 60 базисних пунктів, однак як іноземні, так і вітчизняні покупці поки не проявили активності.
Відносна вартість акцій і облігацій також подає схожі сигнали. Ризикова премія акцій, розрахована як різниця між доходністю на акцію за минулі 12 місяців і доходністю 10-річних облігацій США, впала до найнижчого рівня за понад 20 років, тобто привабливість акцій відносно облігацій історично низька. Навіть за розрахунку на майбутні доходи цей показник майже на історичному мінімумі 2025 року.
White наголошує,скоригована доходність після вилучення строкової премії може запропонувати більш справедливе порівняння, і в такому вимірі облігації США залишаються привабливими, хоча цей перевага вже скорочується.
Повернення до історичного середнього показує, що перепродаж ще не відбувся
Хоча наведені оцінкові показники вказують на недооцінку облігацій США, інша, більш проста аналітична модель Simon White — історичне повернення до середньої річної загальної доходності — є більш стриманим у своїх прогнозах.
Ця модель показує, що річна доходність облігацій США довгостроково коливається навколо середнього рівня, а в періоди падіння часто спостерігається перепродаж нижче середнього. Наразі річна доходність облігацій США повернулася до області середнього показника, але історичні дані свідчать: ця позиція ще не означає досягнення дна.За понад 50 років історії, приблизно у три чверті випадків, після шести місяців безперервного падіння доходності та її повернення до середнього, протягом наступних трьох місяців доходність продовжувала знижуватись.
Реальна доходність також підтримує цю оцінку. Поточне підвищення номінальної доходності облігацій США головним чином спричинене ростом реальної доходності, тоді як інфляційний баланс тримається відносно помірно.Індикатор випереджаючої реальної доходності 10-річних облігацій, розроблений White, який враховує надлишкову ліквідність, силу підвищень ставок глобальними центробанками та рівень ставки Federal Reserve, показує, що реальна доходність й досі може зростати.Цей індикатор випереджає реальну доходність на близько три-чотири місяці.
Фінансовий тиск та ризики ліквідності залишаються актуальними
Потенційним покупцям перед входом на ринок потрібно врахувати й складну фінансову ситуацію в США.
Серед основних ринків, що розвиваються та розвинених економік, фінансовий дефіцит США у відношенні до ВВП є одним із найвищих у світі, поступаючись лише Бразилії, Польщі, Угорщині та Колумбії.Якщо прибрати витрати на обслуговування боргу, базовий фінансовий дефіцит США також займає перше місце у світі, нарівні з Великобританією, тому фінансовий тиск тут особливо значний.
При продовженні зростання доходності, ризики ринку можуть набувати самопідсилюючого характеру. Підвищення доходності призводить до зростання волатильності, що впливає на вимоги гарантій та ліміти ризикового експортного портфеля державних облігацій, а історично зростання волатильності супроводжується погіршенням ліквідності ринку держоблігацій.
White також зазначає,коли 10-річна доходність стабільно залишається вище 5,25%-5,50%, історично кореляція між облігаціями США та акціями стає стійко позитивною, що додатково зменшує попит на держоблігації як інструмент хеджування для інвестиційного портфеля.
Очікування урядової інтервенції зростають, але це не обґрунтування для купівлі
В умовах множинного тиску на ринку також зростає очікування політичної інтервенції. Як повідомляється, Міністерство фінансів США цього тижня найняло головного ринкового стратега Jefferies, David Zervos, у якості консультанта, і це навряд чи випадково.Zervos у коментарі зазначив, що Міністерство фінансів знову набуває активної ролі у менеджменті строків боргу і підкреслив: "Необхідно уважно спостерігати за тим, як цей процес розвивається".
Однак White підкреслює: хоча очікування урядової інтервенції збільшує ризики відкриття коротких позицій, це недостатньо для обґрунтування покупки.Якщо на ринку виникає очікування урядового "страхування", це може привести до ситуації, коли важко як відкривати короткі позиції, так і впевнено купувати, тож інвестори повинні зберігати пильність.
Основне протиріччя нинішнього ринку облігацій США полягає у тому, що оцінка вже покращилася, але множинні обмеження щодо технічних, фінансових та ліквідних аспектів ще не зняті, тому питання, чи доходності вже близькі до справжнього дна, залишаєтсья відкритим.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Натиснути на гальма, але OpenAI планує залучити ще 200 мільярдів
Звіт за квартал не виправдав очікувань, доходи не зросли! Nike оголосила новий раунд скорочень, акції цього року "найгірші в історії" — майже вполовину впали|Огляд фінансової звітності
Сезонний дохід Nike знизився на 4% у порівнянні з минулим роком, річний прогноз значно нижчий за очікування, прогноз прибутку на одну акцію лише 1,15–1,35 долара, що значно менше за очікування аналітиків у 1,68 долара. Новий план скорочення персоналу "Pace" спрямований на економію 2,5 мільярда доларів до 2031 року. Оцінка з боку Уолл-стріт знизилась до найнижчого рівня за 25 років, цільова ціна Bank of America лише 30 доларів, очікування відновлення продажів перенесено на 2028 рік.
"Ззовні спокійний" американський фондовий ринок: індекс майже досяг нового максимуму, але майже всі сектори зазнали важких втрат
Дохідність 10-річних держоблігацій США зросла до 5,34%, що тихо розколює ринок: індекс S&P 500 знаходиться менш ніж у 2% від історичного максимуму, але за останній місяць медіана компонентів S&P 500 впала на 5%, а індекс з рівною вагою знижувався сім тижнів поспіль. Понад третина компаній з малим капіталом перетворилися на "зомбі-підприємства", акції банків впали більш ніж на 12% від максимуму, а сектор комунальних послуг знаходиться за крок до ведмежого ринку. На даний момент єдиною підтримкою служать гіганти AI-технологій — у разі провалу очікувань щодо прибутку від AI, прихований ризик повного обвалу ринку спалахне миттєво.

Ціни на криптовалюти
Більше


