
Ослаблення негативної кореляції між реальними процентними ставками та ціною золота, інституції заявляють про структурну підтримку золота

Ukrainian Інформаційне агентство 22 вересня—— Глава глобального дослідження ринку товарів Standard Chartered Сузі Купер зазначає, що традиційна негативна кореляція між золотом і реальними ставками поступово послаблюється. Незважаючи на підвищення ставок ФРС і зростання доходності облігацій США, надходження коштів до ETF на золото триває, а спекулятивні позиції не переповнені. Основним негативним фактором є короткострокове зміцнення долара, але структурна підтримка, така як купівля золота центробанками та дедоларизація, залишається міцною. Банк прогнозує середню ціну золота у четвертому кварталі на рівні 4650 доларів за унцію, з потенціалом відновлення до кінця року.
Довгий час реальні ставки вважалися основним драйвером ціни золота, і між ними часто спостерігали значну негативну кореляцію. Але
Традиційна логіка взаємозв'язку слабшає, чутливість золота до реальної доходності знижується
Сузі Купер зазначає, що після підвищення ставок ФРС на 25 базисних пунктів минулого тижня золото вже "переварило" негатив та відновило частину втраченої вартості, і наразі шукає технічну підтримку в районі 50-денної середньої. Ринкова увага зміщується від короткострокової монетарної політики до масштабніших довгострокових тем, включаючи дедоларизацію, ризик девальвації валюти та ймовірність втручання ринку. Волатильність золота збережеться, та цілі державних департаментів зі сталою купівлею золота забезпечують стійку підтримку. Структурні фактори залишаються визначальними, хоча темпи зростання золота можуть сповільнитися.
Дані наочно підтверджують зміну кореляції. Купер каже: «Кореляційний коефіцієнт між золотом і доходністю 10-річних та 30-річних облігацій США вже наблизився до нейтрального рівня — відповідно -20% і -10%. Негативна кореляція між золотом і реальними ставками 2-річних та 5-річних облігацій також послабилася: показники знизилися з -30% і -38% місяць тому до -16% і -22% відповідно. Однак ці групи кореляцій все ще мають індикативне значення.»
У 2026 році очікування ринку щодо монетарної політики різко змінилися, і такі зміни особливо важливі. На початку року ринок очікував, що ФРС двічі знизить ставку, коли ціна золота була приблизно 4500 доларів за унцію. А
Інвестиційний капітал повертається, спекулятивні позиції не є переповненими
Навіть при високій доходності облігацій США інвестиційний попит на золото знову зростає.
З точки зору спекулятивних позицій на ринку не спостерігається надмірної концентрації. Напередодні засідання ФРС у вересні короткострокові інвестори переважно здійснювали фіксацію прибутку та скорочували відкриті позиції в золоті; за два тижні до засідання чисті довгі фондові позиції скоротилися на 11800 контрактів — це найбільше зниження з березня цього року, при цьому загальна кількість довгих позицій скоротилася на 14000 контрактів.
Купер каже: «Короткострокові кошти зазвичай швидше реагують на очікуване підвищення ставок, ніж на очікуване зниження, тому після підвищення ставок простір для зниження ціни золота обмежується.» Наразі частка чистих довгих позицій фондів у загальному обсязі все ще становить 34% і зберігає позитивну динаміку, однак Standard Chartered вважає, що поточні позиції не є надмірно переповненими і ризик масового виходу невеликий.
Долар досі є основним короткостроковим ризиком, прогноз ціни золота на четвертий квартал поступово окреслюється
Економісти Standard Chartered прогнозують, що ФРС підвищить ставку ще раз у грудні, а потім протягом усього 2027 року залишить ставку незмінною. Після підвищення прогнози щодо кінцевої ставки ФРС на 50 базисних пунктів банк також підвищив прогноз кривої доходності облігацій США. Хоча в довгостроковій перспективі очікується відновлення ціни золота до кінця року, дорогоцінний метал все ще перебуває під тиском негативних факторів.
Сузі Купер вважає,
Вересневе підвищення ставок частково зменшило побоювання щодо девальвації долара і підвищило його відносну дохідність, тому подальше зміцнення долара може тимчасово обмежити зростання золота. Однак інвестори вже врахували ймовірність підвищення ставки до засідання, а період фіксації прибутку після підвищення був коротким. Standard Chartered прогнозує, що середня ціна золота у четвертому кварталі цього року становитиме близько 4650 доларів за унцію, тоді як середня спотова ціна золота у третьому кварталі наразі близько 4350 доларів за унцію. Аналітики банку очікують, що до кінця року ціна золота відновиться.
Висновок
Рамка ціноутворення золота змінюється: вплив реальних ставок, що раніше домінував, послаблюється, а дедоларизація, купівля золота центробанками та інші довгострокові структурні фактори набирають вагу. У короткостроковій перспективі зміцнення долара і очікування ще одного підвищення ставки ФРС приносить волатильність і стримує темпи росту золота, але спекулятивні позиції не переповнені, кошти ETF продовжують надходити, що забезпечує додаткову підтримку ціні золота.
Прогноз Standard Chartered показує,
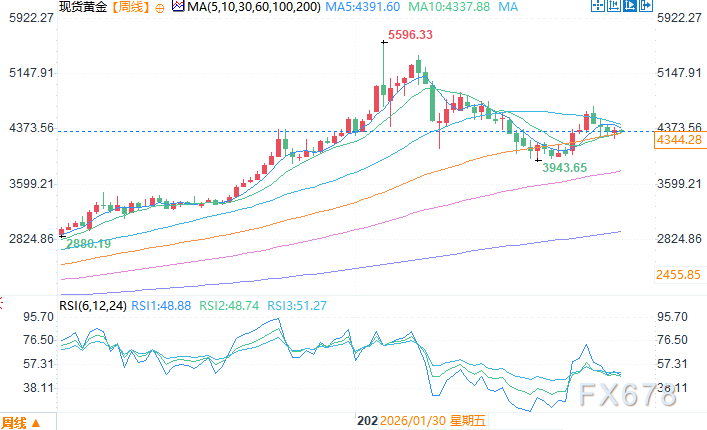
Тижневий графік спотового золота Джерело: Ukrainian Інформаційне агентство
На 11:15 за київським часом 22 вересня спотове золото коштує 4346,28 долара США за унцію
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Оцінка впала до найнижчого рівня за десять років! Хуан Женьсюнь стверджує, що Nvidia є "першою у світі акцією зростаючої вартості", але інвестори, здається, не довіряють цьому.
P/E співвідношення Nvidia вже впало нижче 17, що становить лише близько половини рівня 2025 року. Хоча виручка і чистий прибуток у 2027 фінансовому році очікуються зрости відповідно на 90% і 99%, акції компанії цього року піднялися лише приблизно на 20%, що значно відстає від індексу Філадельфійської фондової біржі напівпровідників. Тим часом, очікується, що валова маржа впаде з 75% у другому кварталі до менш ніж 72% у четвертому кварталі; підвищення вартості пам’яті та постійний тиск з боку клієнтів, які розробляють власні чипи, залишаються факторами тиску. Чи зможуть капітальні витрати на AI залишатися на високому рівні — це ключ до переоцінки її вартості з боку ринку.
Очікування прибутку в індустрії розкоші "надто оптимістичні"! За місяць кілька великих банків одночасно стали песимістичними, акції розкішних товарів прямують до найгіршого року з 2008 року.
RBC знизив рейтинг LVMH та Burberry до рівня «на рівні з ринком», зазначивши, що очікування прибутковості сектору розкоші є надто оптимістичними; цей сектор знизився на 15% з початку року, що є найгіршим показником з 2008 року.


Ціна акцій Nvidia (NVDA.US) подала "сигнал попередження": оцінка впала до найнижчого рівня за понад десять років – чого боїться ринок?
Акції Nvidia подають попереджувальний сигнал щодо того, чи може її прибуток і надалі зростати. Але парадокс полягає в тому, що цей сигнал виходить не з самих результатів компанії, а з того, як ринок оцінює її акції.
Ціни на криптовалюти
Більше


