
Попередній перегляд фінансового звіту Adobe за третій квартал: чи зможуть 90 мільйонів безкоштовних користувачів забезпечити платне зростання
 2026/09/09 07:59
1. Основні тези для інвесторів
Adobe (ADBE.US) оголосить фінансові результати за третій квартал 2026 фінансового року після закриття американського ринку 10 вересня 2026 року. Консенсус-аналітики з Wall Street прогнозує виторг близько 6,69 млрд доларів (+11,7% рік до року), не-GAAP прибуток на акцію близько 6,08 доларів (+14,5% рік до року); компанія очікує виторг 6,67–6,72 млрд доларів, не-GAAP EPS 6,05–6,10 доларів.
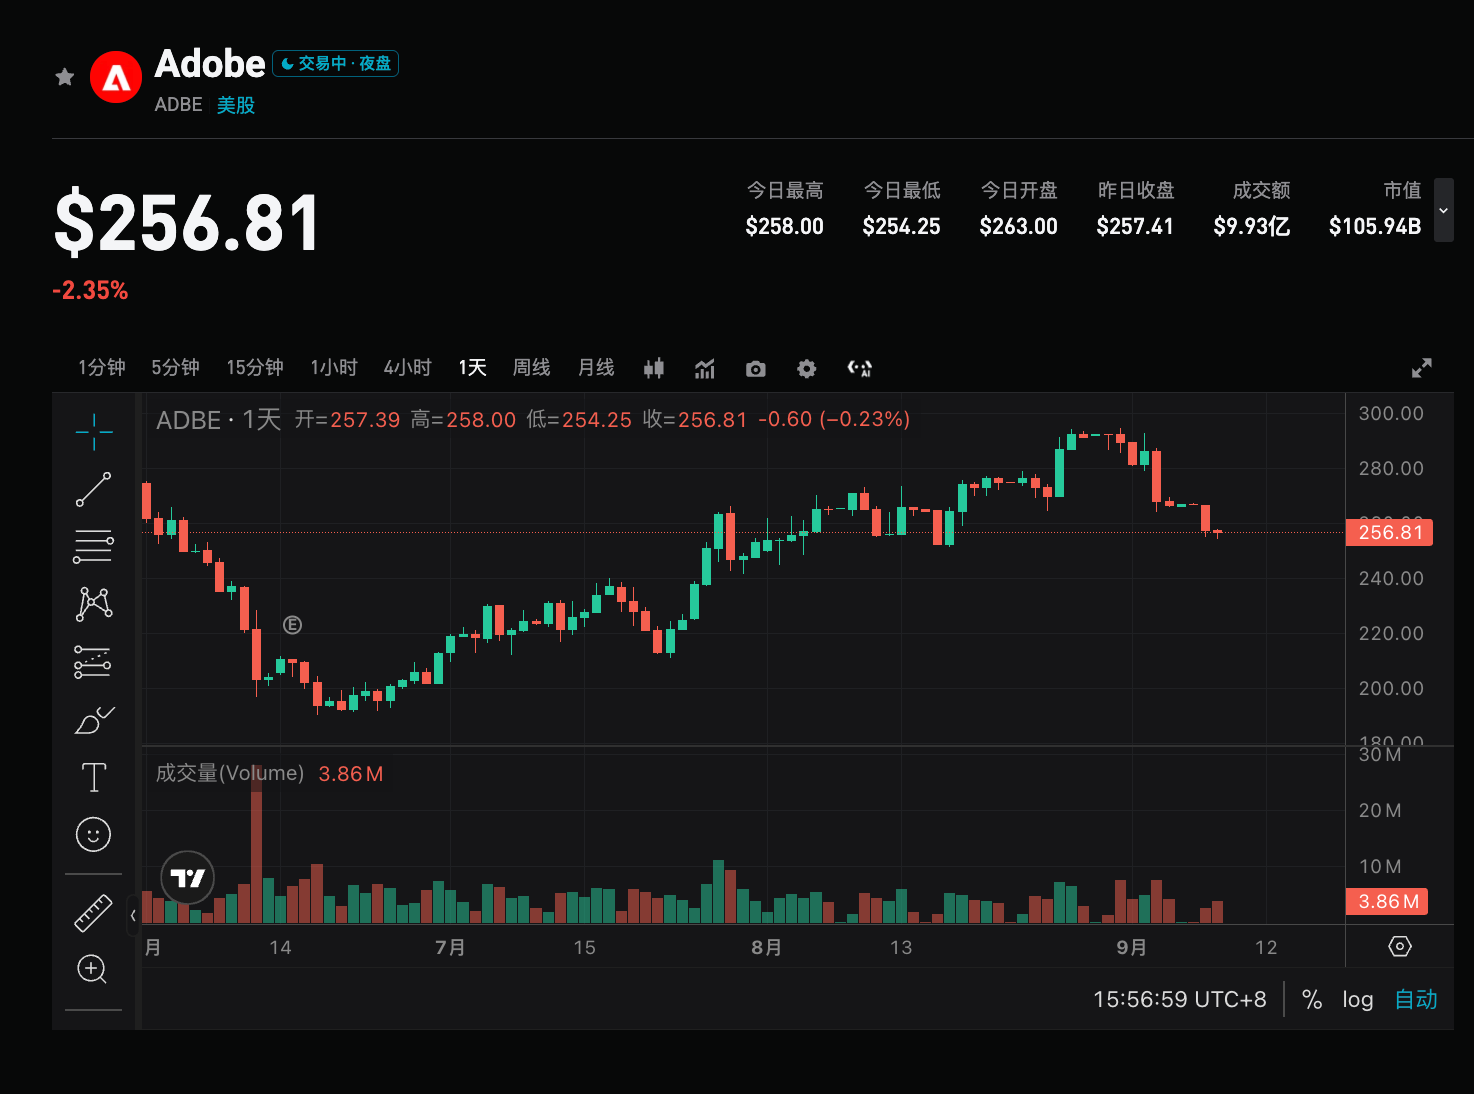
Протягом минулого року ціна акцій була під тиском і знизилась на близько 18% за рік. Основна дискусія на ринку стосується не поточного прибутку, а того, чи зможуть безкоштовні користувачі та AI-функціонал конвертуватися у стійку ARR. Звіт перевірить, чи працює модель "спочатку масштаб користувача, потім монетизація".
2. Чотири основні фокуси
Фокус 1: Чи зможуть 90 мільйонів безкоштовних користувачів увійти до системи платних підписок
Adobe змінює акцент з "платних професійних інструментів" на "масштаб користувача + використання AI". За Q2 кількість активних безкоштовних творчих користувачів зросла з понад 50 мільйонів до понад 90 мільйонів (+70% рік до року), трафік Adobe.com збільшився на понад 50% рік до року; Acrobat+Express має понад 850 мільйонів активних користувачів (+20% рік до року).
Ринок більше цікавиться не подальшим ростом MAU, а конверсією в платних користувачів і інтенсивністю використання. Якщо створення контенту переміститься на ChatGPT, Claude та інші платформи, і не повернеться для професійної обробки та брендування у Adobe, традиційна перевага буде обмежена.
Фокус 2: Чи доходи від AI переходять від запуску функціоналу до вимірюваного рендерингу
У Q2 AI-first ARR перевищила 500 млн доларів (ріст у понад 3 рази рік до року), Firefly ARR квартально зросла приблизно на 50% і наприкінці кварталу майже 300 млн доларів. Adobe вже просунула AI до користувача; наступний крок — довести, що обсяги використання приносять додатковий виторг, а не тільки збільшують вартість залучення клієнта. Тональність щодо Firefly, Creative Agent, GenStudio під час конференції вплине на оцінки росту платних підписок у FY27.
Фокус 3: Якість темпу зростання ARR та ціль на рік у 10,2%
У Q2 сумарний ARR склав 27,1 млрд доларів (+12,5% рік до року), близько 480 млн доларів з них — завдяки Semrush; ціль на рік — ріст 10,2%. Ринок турбує питання чи органічний ріст не розмивається за рахунок безкоштовних продуктів і відкладеного тарифного оновлення.
У Q3 якщо чистий додатковий ARR покращиться, AI-first та Firefly продовжать показувати ріст, якість прибутків зміцниться; якщо кількість безкоштовних користувачів висока, а ARR не росте синхронно — модель буде переглянута.
Фокус 4: Передача повноважень новому CEO та зміна входу
Anil Chakravarthy 1 грудня змінить Shantanu Narayen, який керував компанією 18 років; внутрішня передача означає велике продовження стратегії. Creative Agent інтегрований у Photoshop, Premiere та інші ключові продукти, придбано Topaz Labs для підсилення локальних можливостей. Співпраця із Саудівською Аравією охоплює понад 27 млн користувачів із загальною цінністю понад 4 млрд доларів; прибутки поки що обмежені, акцент — на корпоративних бюджетах, частоті використання та прискоренні ARR.
3. Ризики та можливості
Каталізатори зростання:
- Чистий новий ARR перевищить очікування та підтримає ціль **10,2%** на рік.
- AI-first, Firefly демонструють подальше зростання, покращення конверсії безкоштовних в платних користувачів.
- Менеджмент надає більш чіткий шлях до виконання FY27.
Ризики зниження:
- Залишиться на середньому рівні прогнозів, ARR не покращиться.
- Безкоштовні користувачі продовжують зростати, конверсія у платних слабка.
- AI розсіює професійний попит, перехідний період CEO супроводжується обережними прогнозами.
4. Рекомендації щодо торгової стратегії
Тактичні нотатки (ADBE, на закриття 8 вересня $257,26):
- Перед фінансовим звітом: Акції відкотились із 294–295 донизу, пробили 20-денну середню (273), потім 200-денну (267,6), зараз тестують 50-денну (250). Ризик/доходність перед подією — посередній, імпліцитна волатильність близько 8%, IV завищена. Контролюйте позиції на події, реагуйте легко. Уникайте лонг із плечем нижче 250.
- Лонг-структура: Закриття вище 268–276, тестування та утримання 250–254. Верхні орієнтири — 285–295, надалі 306 / 330. Стоп-лосс можна ставити на 248, або за допустимим ризиком до 240 / 220.
- Шорт/хедж-структура: Геп і не повернення до 250–254, або невдача пробити 268–276. Нижній діапазон — 244 / 240 / 220, максимум — 190 (біля 52-тижневого мінімуму).
Ключові дані: Чи підсумковий виторг та не-GAAP EPS перевищать прогнози; сумарний ARR, чистий новий ARR, щорічна ціль **10,2%**; AI-first ARR, Firefly ARR та конверсія у платних користувачів.
Якщо дані та прогнози сильні, слідкуйте за відкатом після перегрітого зростання; якщо тільки досягнуто прогнозу, а якість ARR слабка, обережно з гепами після торгів та падінням IV. Позиції та стоп-лосси встановлюйте згідно з власною толерантністю до ризику, уникайте односторонньої торгівлі у періоди високої волатильності.
Ви новачок на ринку акцій rtoken та тільки починаєте торгувати акціями на спот? Ці навчальні відео допоможуть вам швидко розібратися!
«Що таке спотова торгівля акціями та як вона відрізняється від класичних американських акцій»
«Як обрати хороші токени акцій чи ETF на UEX? Два основних показники допоможуть уникнути помилок»
Відмова від відповідальності: Вищевказаний матеріал призначений лише для ознайомлення і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


