
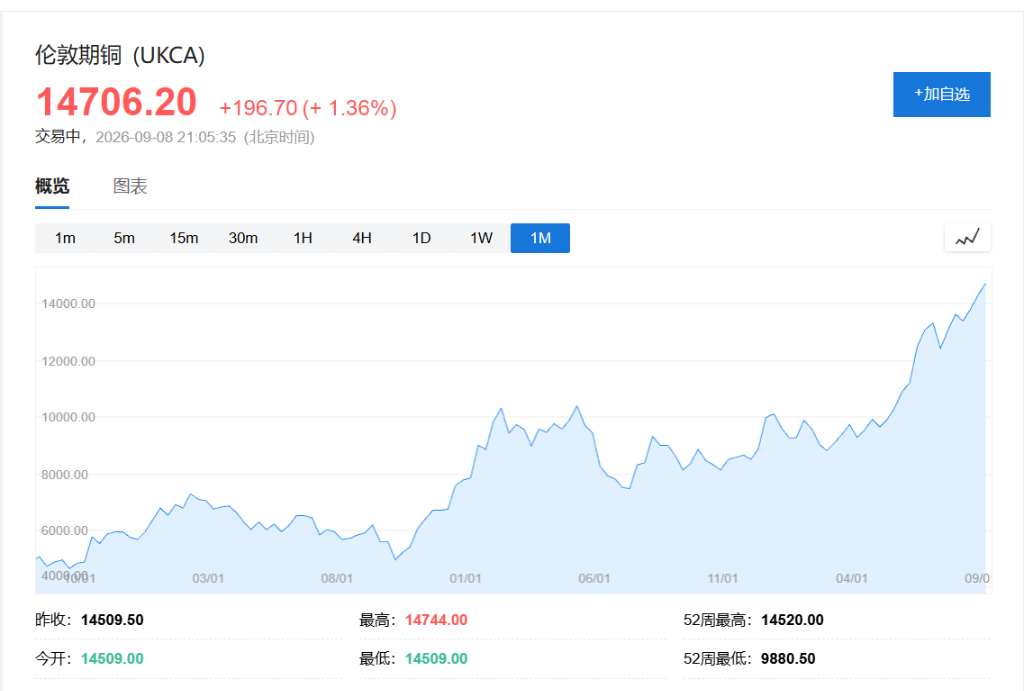
"Митні тарифи" залишаються невирішеними та стають найбільшим бичачим фактором для ціни на мідь: понад мільйон тонн міді прямує до США, ціна на LME copper перевищила 14 700 доларів за тонну, встановивши новий історичний максимум.

Ціна на мідь безперервно оновлює рекордні максимуми, але справжнім рушієм цього ралі став не вибух попиту, а регіональний дисбаланс світових запасів міді: невизначеність щодо тарифного перегляду на рафіновану мідь у США зберігає вигідну арбітражну різницю між Нью-Йорком і Лондоном, що постійно спрямовує глобально доступну мідь до США, створюючи напруження на спотовому ринку Лондонської металургійної біржі (LME).
Міністерство торгівлі США раніше рекомендувало запровадити з 2027 року тариф у розмірі 15% на рафіновану мідь, а з 2028 — підвищити його до 30%. Однак адміністрація Трампа минулого року зробила виняток для рафінованої міді, запровадивши лише 50% тариф на медні труби, дроти та електричні компоненти, і наказала міністерству провести повторний перегляд до кінця червня цього року. Тепер термін перегляду вже сплив, але Білий дім досі не зробив жодної заяви — ця "прогалина" в політиці дозволяє трейдерам й далі активно перевозити мідь у США.
Цей "сифонний" ефект напряму відображається на LME: офіційні запаси Comex виросли відносно початку минулого року в 8 разів, перевищили 750 тисяч коротких тонн (близько 680 тисяч метричних тонн); включаючи позабіржові запаси, загальна кількість міді, накопиченої в США, широко оцінюється понад 1 мільйон метричних тонн, що співвідноситься з річним обсягом виробництва найбільшого у світі мідного рудника Escondida. Ці метали короткостроково навряд чи повернуться на глобальні ринки, що ще більше стискає доступні поставки за межами США.
Одночасно китайські заводи через нестачу мідного концентрату та брухту щільно імпортують рафіновану мідь, підсилюючи попит. На фоні такої синхронізації попиту й пропозиції на LME ціна міді у вівторок під час торгів перевищила 14 700 доларів/тонну, встановивши новий історичний рекорд. Для інвесторів торгівля міддю перейшла від макроекономічних наративів до структурної переоцінки, яку визначають дисбаланс запасів та політична невизначеність.
Тарифна "прогалина" зберігає арбітражне вікно, понад мільйон тонн міді прямує до США
Очікування введення тарифу на рафіновану мідь із середини минулого року підняли ціну міді у Нью-Йорку над лондонським бенчмарком.
Премія Нью-Йорка відносно Лондона була настільки високою, що трейдери типу Mercuria, Trafigura активно транспортували мідь до американських портів. Адміністрація Трампа минулого року запровадила 50% тариф на медні труби, дроти і електричні компоненти, але виняток був зроблений для рафінованої міді, із вимогою міністерству повторно розглянути це питання до кінця червня.
Тепер термін сплив, але Білий дім мовчить, і арбітражне вікно залишається відкритим. Навіть якщо тариф зрештою не буде введено, деякі аналітики та трейдери прогнозують, що ці запаси, що вже прибули до США, залишаться там надовго. Якщо ж політика все ж буде імплементована, це може викликати фінальний раунд активної доставки; у разі відмови — трейдери можуть ліквідувати позиції, накопичені за останні 18 місяців, і напрями торгівлі зміняться.
Project Vault посилює очікування накопичення, премія на LME перевищила максимум із 2021 року
Довгострокові очікування накопичення міді ще й підтримуються політикою.
Адміністрація Трампа планує через державно-приватне партнерство створити стратегічний резерв мінералів "Project Vault" обсягом 12 млрд доларів, а мідь є одним із 60 "ключових" мінералів, які США вважають ризикованими через перебої у ланцюжках поставок. Стратегічні резерви у поєднанні з комерційним арбітражем ще більше блокують повернення міді на глобальні ринки, стискаючи доступну пропозицію для інших регіонів.
Складські приміщення LME стали зоною найбільших втрат запасів.
Запаси міді на LME за місяць скоротилися на 32% до 205 тисяч тонн, премія спотової ціни до тримісячного ф’ючерса у серпні перевищила 500 доларів/тонну, встановивши максимум з ринку squeeze 2021 року. Трейдери тимчасово пом’якшували напруження великими поставками, але заявка на значну відвантаження наприкінці серпня знову знизила рівень доступних запасів до надмірно низьких значень.
Імпорт рафінованої міді Китаєм зростає, обмеження на видобуток залишаються жорсткими
Попит також змінюється. Китай, найбільший споживач міді у світі, через дефіцит концентрату та брухту цього року збільшив прямий імпорт рафінованої міді, що завдяки можливості тарифу у США надає додатковий імпульс для зростання; з початком традиційного сезону виробництва очікується подальше зростання попиту на мідь у Китаї.
Пропозиційні обмеження ще більш жорсткі. Від Чилі до Індонезії тривають перебої у роботі рудників, і якщо виробництво не відновиться у другій половині року, світова річна видобуток міді може вперше з 2017 року скоротитися; зниження якості руди робить видобуток дорожчим і складнішим, а екологічний контроль підвищує вартість нових проектів.
Згідно з даними S&P Global, середній час від відкриття до запуску рудника перевищує 15 років. Аналітики Societe Generale вважають, що американська політика та арбітраж, зумовлений тарифами, й надалі визначатимуть ціну міді, а потоки до США стискатимуть доступність фізичної міді в інших регіонах.
У довгостроковій перспективі енергетичний перехід та розбудова дата-центрів для AI забезпечують потужний фундамент для попиту на мідь: вона незамінна у сонячній та вітровій енергетиці, електромобілях, електромережах і дата-центрах. Доки перегляд тарифів на рафіновану мідь залишається невизначеним, регіональний дисбаланс запасів міді у світі не буде виправлений, а структурна сила ціни міді зберігатиметься.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Оцінка впала до найнижчого рівня за десять років! Хуан Женьсюнь стверджує, що Nvidia є "першою у світі акцією зростаючої вартості", але інвестори, здається, не довіряють цьому.
P/E співвідношення Nvidia вже впало нижче 17, що становить лише близько половини рівня 2025 року. Хоча виручка і чистий прибуток у 2027 фінансовому році очікуються зрости відповідно на 90% і 99%, акції компанії цього року піднялися лише приблизно на 20%, що значно відстає від індексу Філадельфійської фондової біржі напівпровідників. Тим часом, очікується, що валова маржа впаде з 75% у другому кварталі до менш ніж 72% у четвертому кварталі; підвищення вартості пам’яті та постійний тиск з боку клієнтів, які розробляють власні чипи, залишаються факторами тиску. Чи зможуть капітальні витрати на AI залишатися на високому рівні — це ключ до переоцінки її вартості з боку ринку.
Очікування прибутку в індустрії розкоші "надто оптимістичні"! За місяць кілька великих банків одночасно стали песимістичними, акції розкішних товарів прямують до найгіршого року з 2008 року.
RBC знизив рейтинг LVMH та Burberry до рівня «на рівні з ринком», зазначивши, що очікування прибутковості сектору розкоші є надто оптимістичними; цей сектор знизився на 15% з початку року, що є найгіршим показником з 2008 року.


Ціни на криптовалюти
Більше


