
Золото знову піднялося над довгостроковою трендовою лінією: який сигнал дають 28 тонн притоку капіталу?

UFX 26 серпня новини—— 26 серпня, середа, спотове золото після швидкого зростання перейшло до фази консолідації на високих рівнях, наразі торгується біля 4640 доларів за унцію, нещодавно досягаючи максимуму за понад три місяці. Ключові змінні на ринку змістилися від єдиного наративу про захисний актив до складної цінової структури, де спільно діють такі фактори, як витрати на фінансування бюджету США, премія за термін по держоблігаціях, інфляційні обмеження Fed та потоки капіталу до дорогоцінних металів.
26 серпня, середа, спотове золото після швидкого зростання перейшло до фази консолідації на високих рівнях, наразі торгується біля 4640 доларів за унцію, нещодавно досягаючи максимуму за понад три місяці. Ключові змінні на ринку змістилися від єдиного наративу про захисний актив до складної цінової структури, де спільно діють такі фактори, як витрати на фінансування бюджету США, премія за термін по держоблігаціях, інфляційні обмеження Fed та потоки капіталу до дорогоцінних металів. Тим часом, індекс цін на особисті споживчі витрати в США за липень буде оголошено цього торгового дня, а голова Fed Kevin Walsh виступить із важливою промовою на щорічному симпозіумі в Jackson Hole у п’ятницю, тож макроцінування входить у насичений період даних та політичних комунікацій.
Протягом минулого тижня ключовим у динаміці золота було не лише його зростання, а й зміна драйверів. Раніше Міністерство фінансів США розширило програму зворотного викупу довгострокових облігацій, після чого дохідність на дальніх термінах впала, а ринок переоцінив фінансові витрати та ризик терміну у світлі величезного боргу. Таким чином золото отримало підтримку з двох сторін: по-перше, можливість для безпроцентних активів покращується при зниженні реальної ставки; по-друге, коли ринок переосмислює зв’язок між бюджетним дефіцитом, довгостроковою пропозицією боргу та купівельною спроможністю валюти, цінність золота як активу поза суверенним кредитом змінюється.
Нещодавно спотове золото піднімалось до максимуму за три з половиною місяці близько 4696 доларів за унцію, а у останній торговий сесії відбулося зниження, що вказує на початок фази консолідації після повторного ризикового ціноутворення.
Ця зміна важлива тим, що золото наразі не може бути пояснено лише короткостроковими флуктуаціями долара. Навіть при стабільному індексі долара, якщо довгострокові ставки, премія за ринкові ризики чи очікування по реальній ставці суттєво змінюються, золото може проявляти незалежну динаміку. Навпаки, коли вартість енергії штовхає інфляційні очікування вище, можливість підтримки номінальних ставок зростає, що стає обмеженням для оцінки безпроцентних дорогоцінних металів.
Цього тижня макроекономічна увага зосереджена на індексі цін на особисті споживчі витрати у США за липень. Ринок очікує, що основний показник зросте на 0,2% місяць до місяця, а річна базова інфляція суттєво перевищить довгострокову мету Fed у 2%. Тим часом, основна ставка Fed зараз знаходиться в діапазоні 3,50%–3,75%, а ймовірність того, що у вересні політика залишиться незмінною, складає приблизно 61,6%.
Голова Boston Fed Susan Collins нещодавно заявила, що якщо майбутні дані не доведуть подальше зниження інфляції, ставки можуть потребувати додаткового коригування. Це означає, що основний фокус Fed нині не просто оцінка сили економіки, а те, чи темпи зниження інфляції достатні для компенсації ризиків від зростання енергетичних та імпортних витрат і відновлення довгострокових інфляційних очікувань. Наразі оцінка базової інфляції по витратах на особисті споживчі потреби становить приблизно 3,3%, що явно перевищує ціль у 2%.
Таким чином, ринкова цінність промови в Jackson Hole полягає передусім у тому, як Fed реагує на зовнішні фактори, а не на окремі формулювання. Kevin Walsh має пояснити, як Fed балансуватиме між рівнем ставки, балансом та фінансовими умовами в ситуації, коли витрати на бюджетне фінансування високі, волатильність довгострокової дохідності зростає, а інфляція залишається стійкою. Для золота важливими є не рішення від одного засідання, а довгострокова траєкторія реальної ставки та довіра до політики.
З точки зору денного графіка, золото раніше поступово піднімалось із зони близько 3959,56, пробило середню лінію Bollinger Bands і дійшло до верхньої межі. Середня межа становить близько 4276,02; верхня — 4688,87; нижня — 3863,18. Ціна швидко віддалилась від середньої межі, і смуги значно розширились, що свідчить про зростання волатильності, а не нескінченне продовження тренду.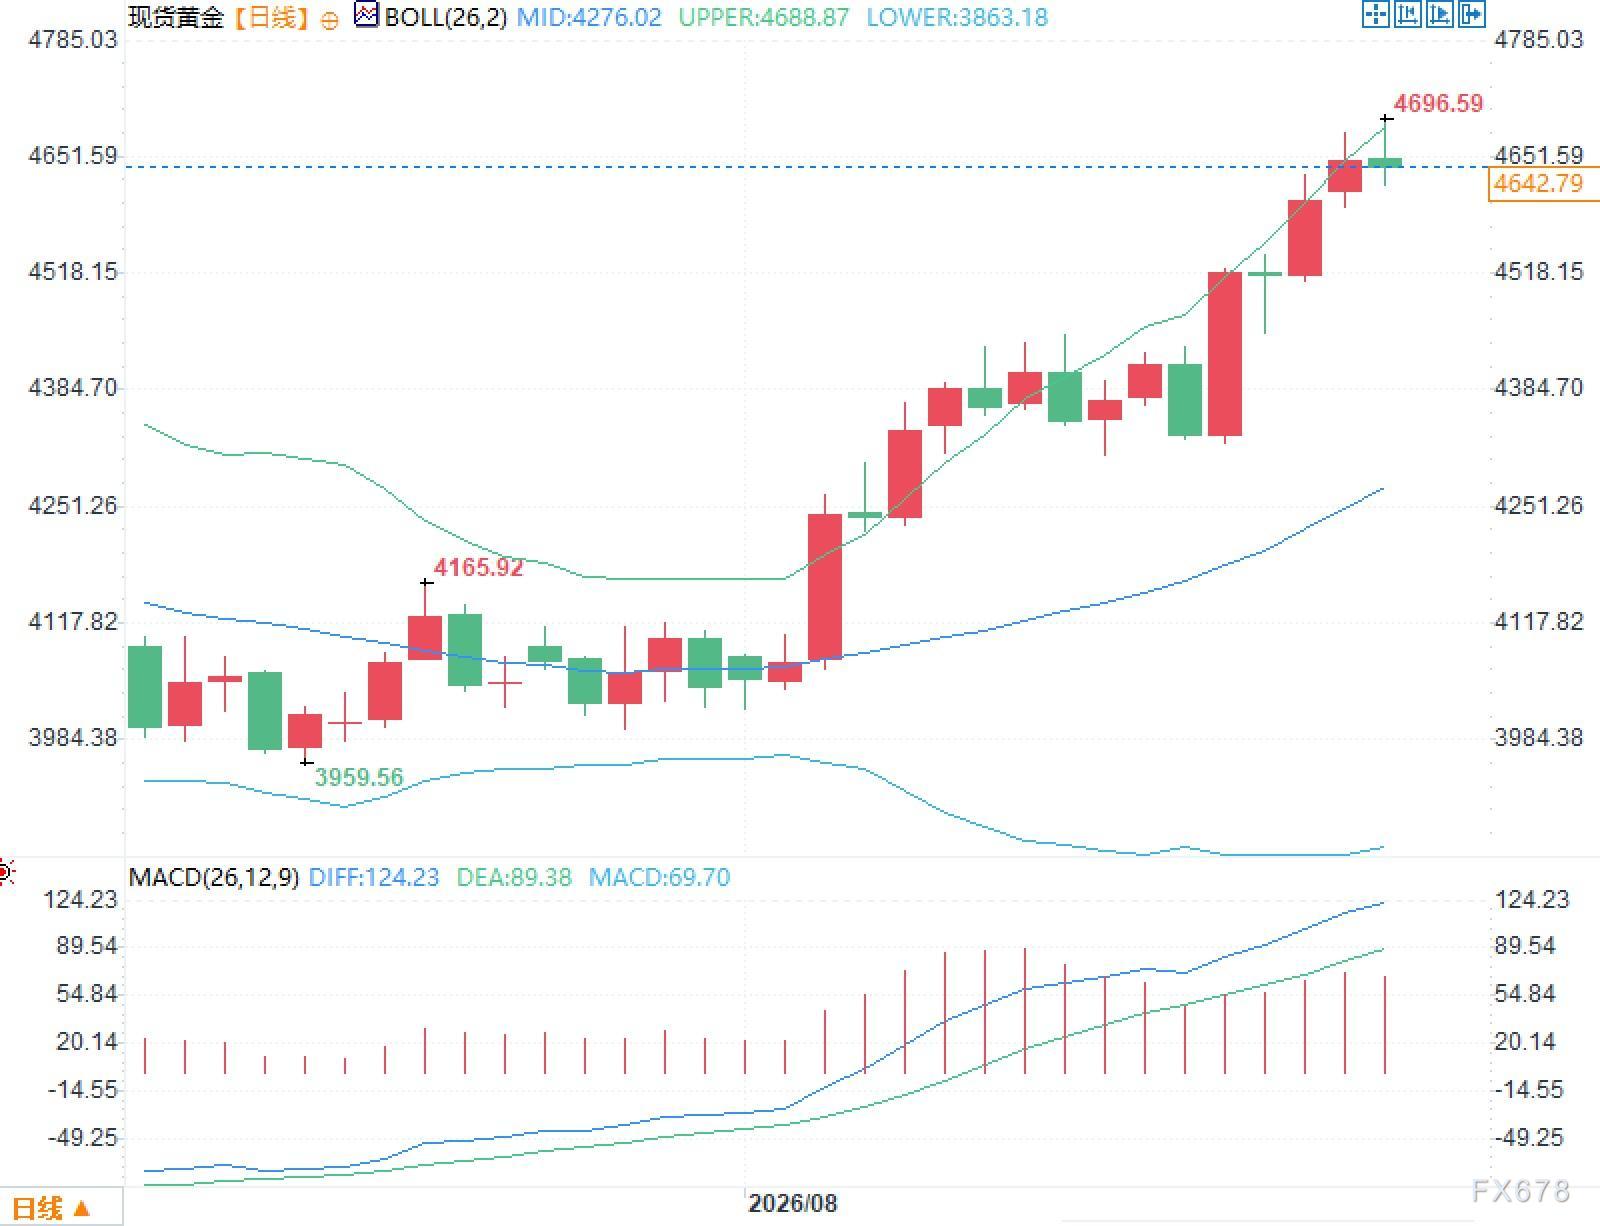
Щодо MACD, на графіку DIFF близько 124,23, DEA близько 89,38, обидві лінії вище нульової осі, гістограма — позитивна, що відображає сильний імпульс у попередньому зростанні. Водночас видно, що при наближенні ціни до максимуму за останній час, тіла світильника скорочуються, тіні збільшуються — це означає, що торгівля переходить від тренду до обміну на високих рівнях.
Варто звернути увагу й на капітал. Золотові підтримуючі ETF показали суттєвий чистий притік за минулий тиждень: за статистикою, за тиждень додалося понад 28 тонн, що є одним із найбільших показників із січня. Притік коштів свідчить, що поточний рух йде не тільки через короткострокове повернення, але й містить середньо- та довгострокові запити на активи. З іншого боку, після різкого зростання темпів притоку, концентрація позицій може збільшуватись, тому чутливість ціни до інфляційних даних, дохідності та комунікації Fed стане більшою, ніж раніше.
З погляду міжактивних зв’язків, після очікуваного ослаблення напруженості на Близькому Сході ціни на нафту знизились, крива дохідності по держоблігаціях США впала на 5–7 базисних пунктів, тож золото зараз перебуває під впливом як зниження інфляційних очікувань, так і змін у реальних фінансових витратах. Перше зменшує потребу у хеджуванні інфляції, друге — знижує альтернативні витрати для утримання золота; це протилежне співвідношення і є причиною волатильності золота на високих рівнях останнім часом.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Бум AI трансформує структуру виробництва мікросхем! UBS: Вибуховий попит стимулює прискорене розширення передових технологій, а зрілі технології входять у фазу зростання
У нещодавньому дослідженні UBS зазначила, що на ринку виробництва мікросхем загальний адресований ринок (TAM) для вузла N2 (2 нанометри) значно перевищує очікування, розширення виробництва вузла A14 (1,4 нанометри) пришвидшується, а період росту для зрілих технологічних процесів вже розпочато.
Складаний iPhone з екраном за 1999 доларів готується до запуску, але Apple (AAPL.US) отримала понад 5,7 мільярда доларів штрафу за патентними позовами
У той час, як Apple активізує свою діяльність у сфері складаних екранів та штучного інтелекту, компанія стикається з рішенням про виплату понад 5,7 мільярдів доларів компенсації за порушення патентів на тактильні технології. 25 вересня федеральне журі присяжних Каліфорнії визначило, що Taptic Engine, яка використовується у деяких iPhone та Apple Watch, порушує два патенти Taction Technology.
Перспективи відкриття Ормузької протоки знову затуманені, азійські облігації під тиском: прибутковість 2-річних японських держоблігацій наближається до 2%, а прибутковість 3-річних корейських облігацій зросла до найвищого рівня з 2022 року
Високі ціни на нафту призвели до зростання дохідності короткострокових облігацій Південної Кореї та Японії.
5% тиск американських облігацій на глобальні активи, а австралійські державні облігації натомість відкривають вікно для інвестування? Гігант фіксованого доходу Pimco заявляє, що очікування підвищення ставок занадто агресивні
Pacific Investment Management Company (Pimco) має конструктивний підхід до австралійських облігацій і вважає, що очікування щодо підвищення процентних ставок на ринку є надмірними. Pimco зазначає, що цикл підвищення процентних ставок в Австралії вже "повністю врахований у ціні", а економічні тріщини починають проявлятися, що робить австралійські облігації особливо привабливими, зокрема на ділянці кривої доходності зі строком від 5 до 10 років.
Ціни на криптовалюти
Більше


