
Goldman Sachs: сміливо купуйте американські акції!

👆Натисніть на синій текст, щоб слідкувати за нами
Думки Goldman Sachs
Цього тижня Wilson з Morgan Stanley не оновив звіт, тому ми скористаємося звітом Rich Privorotsky, голови Delta One у Goldman Sachs. Цей експерт керує фронт-офісними торгівельними операціями, тому краще відчуває динаміку ринку, а його аналітична рамка більш короткотермінова. Тож вивчайте матеріал за потребою. Без зайвих слів, переходимо до аналізу.
На початку звіту відзначається, що наразі фінансові умови доволі сприятливі, VIX – індекс страху, що вимірює волатильність S&P – тримається на низькому рівні, близько 14-15. Враховуючи дані Goldman Sachs, Rich отримав такі висновки: липневе розвантаження вже завершено, загальні та чисті позиції купівлі-продажу зараз здоровіші, тому в короткостроковій перспективі акції залишаються сильним активом.
Щодо AI-сектору на фондовому ринку, Rich вважає, що найбільшим переможцем стане весь ринок, а не окремі компанії. Він спостерігає, що вартість Token поступово знижується, кожен долар приносить дедалі більшу ефективну віддачу, що підвищує прибутковість різних галузей. Тож справжній виграш від AI отримають всі компанії, в особливості ті, хто вкладає мінімум, але отримує найбільший ефект від AI.
Rich особливо відзначив CoreWeave. Їхній щорічний регулярний дохід ARR зростає в обхід тенденцій, ринок більший, ніж очікували раніше, і більшість сигналів залишаються позитивними. Ці показники зменшили занепокоєння шортистів. Але в підсумку все залежить від того, чи з’явиться вільний грошовий потік – якщо ні, Rich залишиться скептичним.
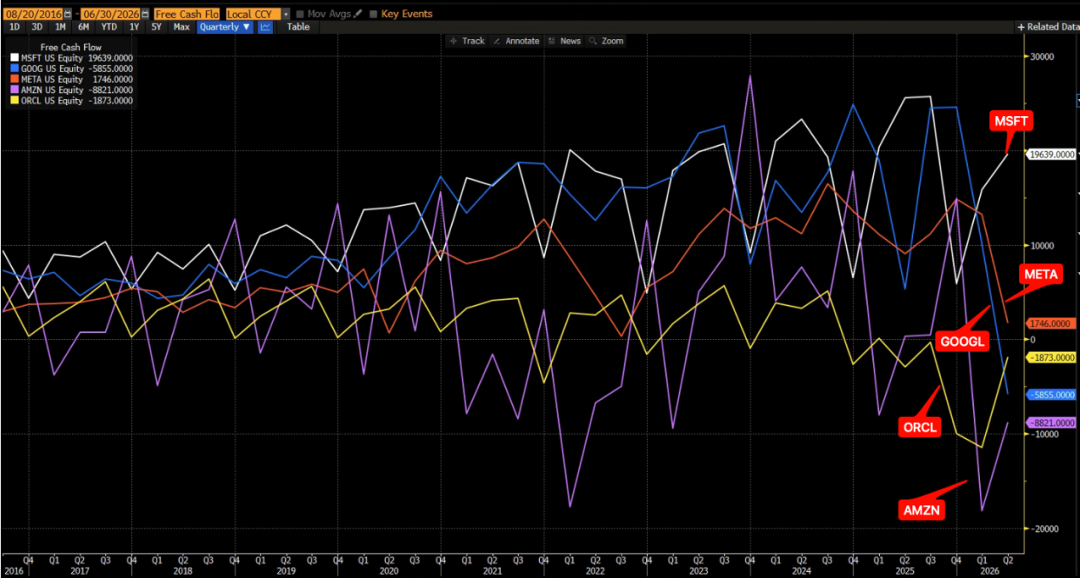
Додаю: серед п’яти найбільших хмарних компаній лише Microsoft зберігає високий рівень вільного грошового потоку, Google, яка раніше була другою, цього кварталу швидко перейшла у негатив, Meta також стрімко втратила позиції, а Amazon завжди має волатильний потік через характер бізнесу і зараз перебуває на нижніх історичних рівнях. Oracle зазнає тиску, починаючи з Q3 2025, але минулий квартал був трохи кращим.
Отже, сукупний грошовий потік п’яти хмарних гігантів ще під тиском і не демонструє позитивної динаміки, тому Rich не готовий повністю ставити на цей сектор.
Далі звіт переходить до ринку держоблігацій. Rich розповідає, що був у відпустці, коли сталася американська інтервенція на ринку японської єни, але на його думку, цей вплив був обмеженим – курс USD/JPY знову повернувся до рівня 160 після втручання. Після цієї події почались масові розпродажі довгострокових облігацій у різних країнах.
Rich вважає, що США при дефіциті бюджету близько 6-7% ВВП продовжує масово випускати держоблігації та корпоративні облігації інвестиційного рівня. Ця пропозиція облігацій підвищує дохідність, при цьому реальні ставки залишаються дуже високими. Walsh не зміг допомогти у липневих переговорах.
Тому причини розпродажу довгострокових облігацій не можна звести лише до одного рішення політики – всі ці фактори разом призвели до поточного стану. Як виправити ситуацію? Відповідь – діяти швидко.
Rich вважає, що останні економічні дані стали слабшими, це дає Федеральному резерву аргумент залишити ставки незмінними у вересні. Це добре для акцій, але робить криву дохідності ще більш крутою. Якщо центральний банк не зможе досягти цільового рівня інфляції, він втратить довіру. Вже троє членів ФРС проголосували за підвищення ставок у липні, тож довгостроковий ринок облігацій може змусити ФРС діяти.
Якщо ФРС підвищить ставки для відновлення довіри, короткострокові прибутки зростуть через політичне якіровання, а довгострокові перебувають без такого обмеження – тож вони, навпаки, можуть знизитися. Це зробить криву дохідності менш крутою і більш пласкою.
Враховуючи все це, Rich підкреслює: яка б влада не була, всі врешті обирають економічне зростання і допускають трохи вищу інфляцію. Тому треба тримати номінальні активи, зокрема S&P 500 та золото, шортити або продавати держоблігації, а також включати до портфелю дешеві опціони на зростання VIX – як страховку від майбутньої невизначеності.
За секторами Rich віддає перевагу фінансам, ланцюгам капітальних витрат у напівпровідниковому секторі, промисловості і ширшому циклічному сегменту. Не подобаються активи без цінової влади і з прибутковістю, схожою на облігації, зокрема товари першої необхідності, телекомунікації та REITs. Говорячи про телеком, Rich жартує, що ніхто на ринку не хоче конкурувати з Маском – маючи на увазі Starlink зі SpaceX, який фактично завоює ринок. Тому він схиляється до шортування товарів першої необхідності, телекомунікацій і REITs, поєднуючи їх із довгими захисними позиціями у медичному секторі – для балансування.
Щодо ризиків, Rich вважає, що ціна на нафту у 80–90 доларів за барель поки прийнятна для економіки, але запаси дуже низькі, а ситуація на Близькому Сході досі невідома. В цілому, до проміжних виборів у США політики керуватимуться економічною раціональністю.
Однак під час ринкового буму обмеження від ринку стають слабшими, коли S&P 500 на історичних максимумах та фінансові умови максимально сприятливі, ризик війни зростає. Тому інвесторам не можна нехтувати геополітичними ризиками. На щастя, крайні страховкі (інструменти хеджування tail-risk) досі дешеві.
Jason зазначає: за класами активів Rich віддає перевагу акціям і хеджує екстремальні ризики золотою та опціонами на зростання VIX. Серед акцій він вибирає ті, що мають сильний грошовий потік і високу визначеність – капітальні витрати, фінанси, промисловість і ширший циклічний сегмент, плюс захисні активи у медицині для стратегії гантелі. Це дуже логічна структура, і є добрим орієнтиром для приватних інвесторів.
Щодо держоблігацій – хоч підвищення ставок тягне за собою зростання короткострокових прибутків, воно також зміцнює довіру до ФРС і знижує довгострокові прибутки, що допомагає припинити масовий розпродаж довгострокових бондів. Я з цим повністю погоджуюсь, і навіть вважаю, що якщо Walsh оголосить про підвищення ставок на конференції, ринок акцій не надто відреагує, адже держоблігації вже "підвищили ставки" за ФРС принаймні раз і ринок завчасно врахував частину очікувань.
Щодо майбутнього – я думаю, що довгострокові прибутки залишаться на вершинах, оскільки Walsh може лише ослабити тиск, але основна підтримка йде від великих технологічних компаній, що випускають облігації – цей процес Walsh не зможе вплинути.
Зараз темпи зростання доходів BigTech, масштаби капітальних витрат і дефіцит вільного грошового потоку свідчать про високу ймовірність великого випуску облігацій наступного року, тому пропозиція інвестиційних облігацій не зменшиться і буде довгі роки підтримувати довгострокові прибутки.
Тому, як і останні кілька місяців, у майбутньому періодично приходять "CD-детективи" на ринку облігацій і знижують переоцінку. Компаніям з високими оцінками, високим левереджем і негативним грошовим потоком доводиться несолодко. Але оборонні сегменти, як у Rich – зі стабільним потоками і cash-cow-бізнесом, навпаки виграють. Серед моїх фаворитів – Apple, Costco, Walmart тощо.
З іншого боку, ці цінні папери – незалежно від дохідності держоблігацій – залишаються відмінним вибором для довгострокових інвестицій. Хоча у короткостроковій перспективі вони не такі захоплюючі, але довготривалі результати дуже хороші.
Одним словом: американські акції завжди мають можливості, коли виникають ризики – час для безпеки, збалансований портфель – захист від несподіванок, довгострокова складність – винагорода для тих, хто чекає.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


