
Установа: корекція золота і срібла не означає завершення бичачого ринку, довгострокова логіка розміщення зберігається

U汇通网 11 серпня—— Вища керівниця Sprott Марія Смірнова вважає, що нещодавнє падіння золота та срібла є циклічним коригуванням у бичачому ринку, а не розворотом тренду. Суверенний борг, купівля золота центральними банками та геополітичні фактори продовжують підтримувати ціну на золото, а срібло отримує вигоду від попиту у сфері нових енергійних технологій. Хоч акції гірничодобувних компаній коригуються разом із ціною золота, операційна стійкість гірничих компаній залишається високою, і логіка довгострокового позиціювання золота та срібла залишається актуальною навіть в умовах різких коливань ринку.
Після значного зростання у попередній період, золото і срібло у 2026 році зазнали суттєвого зниження цін, що викликало занепокоєння у багатьох учасників ринку щодо потенційного завершення довгострокового бичачого тренду дорогоцінних металів.
У своїй останній доповіді керуючий партнер Sprott Inc. і старший портфельний менеджер та головний інвестиційний директор Sprott Asset Management Марія Смірнова висловила іншу позицію,
Циклічне коригування не змінює фундаментальні основи дорогоцінних металів
Оглядаючи ринкову динаміку останніх двох років: у 2025 році золото та срібло пережили хвилю зростання, досягнувши вражаючих показників – спот-золото зросло на понад 64,58% протягом року, спот-срібло — на 147,95%. Ця тенденція була підживлена масштабною купівлею золота центральними банками, інфляційними ризиками, розширенням суверенного боргу та геополітичними ризиками. Наприкінці січня 2026 року обидва метали знову встановили історичні рекорди.
Смірнова зазначила, що після січневого піку ціни золота та срібла зазнали коригування, у другому кварталі ціни значно знизились: золото торгувалося у діапазоні від 4000 до 4100 доларів за унцію, а срібло — від 55 до 60 доларів за унцію. Навіть з падінням ціни залишаються вищими за минулорічні показники, на тлі зростання настроїв на уникнення ризиків у регіоні Близького Сходу, ціни почали знову зростати. Це коригування було здебільшого результатом короткострокової ліквідності, зміцнення долара та інших циклічних факторів, а не погіршення фундаменту.
Суверенний борг продовжує зростати, бюджетний дефіцит залишається високим, багато центральних банків активізують диверсифікацію резервних активів, а глобальна геополітична диференціація створює стійку підтримку для золота. Для срібла, безперервний індустріальний попит у секторі сонячної енергетики, електромереж, інфраструктури AI та високотехнологічної електроніки створює стійке зростання потреби; збільшення видобутку слідувати не може, і ринок стабільно перебуває у стані дефіциту пропозиції протягом кількох років.
Вона зазначила,
Розбір трьох етапів ринку золота 2026 року та поточного стану гірничодобувного сектору
У доповіді тенденції золота у 2026 році розділені на три етапи: На початку року ціна на золото зростала під впливом боргових ризиків та активної купівлі золота центральними банками; у березні геополітичні події призвели до стискання глобальної ліквідності, позичковий капітал почав продавати активи для фіксації прибутку, ціна золота потрапила під тиск, разом із зміцненням долара та очікуваннями жорсткіших політик у другому кварталі, ціна золота продовжила знижуватись; на початку літа тиск на продаж поступово розвіявся, реальні покупці і центральні банки продовжували купувати золото, сформувавши підтримку для ціни. Постійна купівля від офіційних структур стала ключовим чинником устримання ціни золота від глибокого падіння.
Сектор гірничодобувних дорогоцінних металів коригувався разом з ціною золота, значна частина капіталу перемістилася у технологічний і AI-сектор, ослабивши позиції циклічних галузей. Смірнова зазначає, що хоча акції демонструють слабку динаміку, основні золотодобувні компанії залишаються стійкими в операційних показниках, мають достатній вільний грошовий потік, здорові баланси, винагороджують акціонерів дивідендами і байбеком, злиття та поглинання в секторі тривають. Однак оцінка сектора все ще залишається нижчою порівняно з минулими бичачими ринками.
Унікальна структура попиту та пропозиції срібла
На відміну від золота, яке акцентує на фінансовій захисній функції, срібло поєднує грошові та промислові властивості. Ринок срібла меншого обсягу, більша частка торгівлі із залученням позикових коштів, волатильність часто перевищує волатильність золота.
У другому кварталі промисловий сектор охолов, спекулятивні позиції були ліквідовані, що посилило падіння ціни на срібло. Але у довгостроковій перспективі розширення секторів нової енергетики та електрифікації створює стійкий попит, видобуток не здатен його наздогнати, запаси продовжують зменшуватись. Коли ціна скоригувалась понад 60 доларів за унцію, ринок знову акцентував увагу на структурній можливості срібла у співвідношенні попиту і пропозиції.
Висновок
У підсумку, короткострокові коливання ставки та долара вже переважно враховані в цінах на золото та срібло. Сильна волатильність на ринку дорогоцінних металів є нормальною для довгострокового бичачого ринку, і коригування, навпаки, покращує середньострокове співвідношення ризику й прибутку.
До тих пір, поки високий борг, дедоларизація центральних банків і розкол у геополітичній структурі залишаються незмінними, інвестиційна логіка золота та срібла не зазнає фундаментальних змін. Інвесторам слід відрізняти короткострокові циклічні коливання від довгострокових тенденцій.
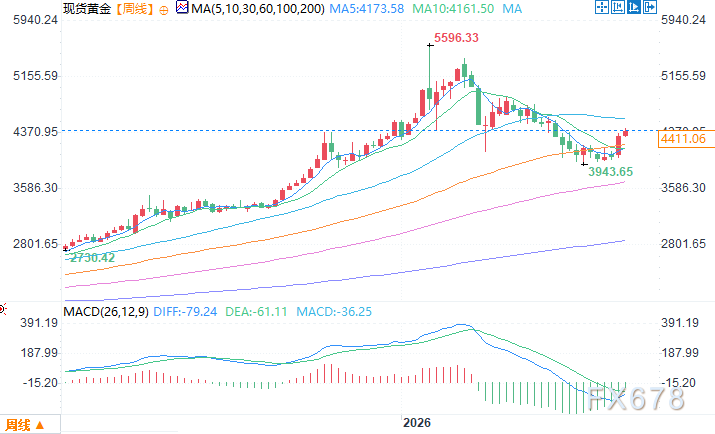
Тижневий графік спотового золота Джерело: 易汇通
GMT+8, 11 серпня 11:06 Спотове золото торгується за 4413,26 доларів/унція
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


