
Випереджаючи всі цільові ціни Волл-стріт! Яку ще історію високого зростання може розповісти «AI-гігант» Palantir?
 Аналітик Jefferies Брендт Тілл написав: «Попри хороші фундаментальні показники, Palantir має чотири роки поспіль забезпечувати зростання продажів на 40% і досягти pe у 12 разів більший за очікуваний дохід у 2028 році, щоб підтримувати ціну акцій». Він також зазначив, що це «виглядає малоймовірним». За даними, зібраними Bloomberg, ринок у середньому очікує зростання компанії на 26% цього року та 24% наступного. Тілл знизив рейтинг акції до «гірше ринку», вказавши на її нестійку оцінку.
Zhito Finances APP зауважив, що $Palantir (PLTR.US)$ своєю динамікою дивує скептиків: попри те, що деякі аналітики з Уолл-стріт ставлять під сумнів її високу оцінку та стійкість зростання доходів компанії, ціна акцій продовжує зростати.
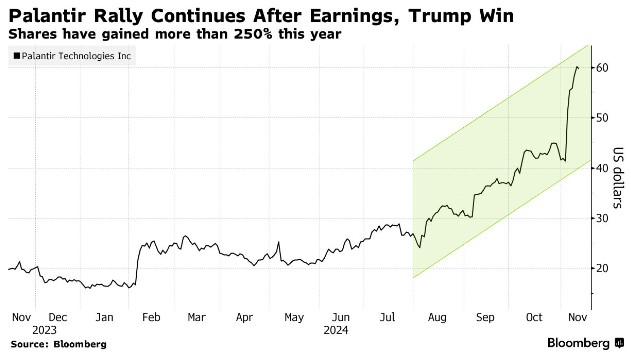
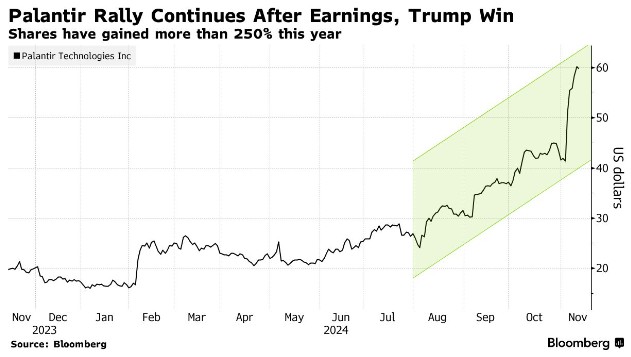
Palantir цього року виріс більш ніж на 250%, і значна частина цього зростання припала на минулий тиждень завдяки прибуткам, що перевершили очікування. Перемога Трампа на виборах також додала компанії імпульсу: оптимісти відзначають зв’язки компанії з адміністрацією Трампа та потенціал нового уряду для просування ai, щоб стимулювати продажі.
Останнє ралі ще більше підвищило й так високу оцінку Palantir. Очікуване співвідношення ціни до прибутку (pe) компанії становить близько 135, що значно вище від середнього показника приблизно 27 для компаній індексу Nasdaq 100. З точки зору співвідношення вартості підприємства до доходу, це також найдорожча акція в індексі S&P 500. Для деяких інвесторів таке зростання є надмірним: за останній тиждень два аналітики знизили рейтинг акцій.
 Аналітик Jefferies Брендт Тілл написав: «Попри хороші фундаментальні показники, Palantir має чотири роки поспіль забезпечувати зростання продажів на 40% і досягти pe у 12 разів більший за очікуваний дохід у 2028 році, щоб підтримувати ціну акцій». Він також зазначив, що це «виглядає малоймовірним». За даними, зібраними Bloomberg, ринок у середньому очікує зростання компанії на 26% цього року та 24% наступного. Тілл знизив рейтинг акції до «гірше ринку», вказавши на її нестійку оцінку.
Аналітик Argus Research Джозеф Боннер висловив схожу думку. Боннер написав: «Ціна акцій Palantir вже зросла вдвічі цього року, можливо, перевищивши рівень, який можуть підтримати фундаментальні показники компанії». Він знизив рейтинг акцій до рівня «тримати».
Він додав: «Palantir працює для невеликої частини організацій, що стикаються з надзвичайно складними ІТ-завданнями, що може призвести до нерівномірних результатів, а ринок часто карає технологічні акції з високими оцінками».
Суперечливе ставлення Уолл-стріт до цих акцій відображено у даних аналітиків, які відстежує Bloomberg. Серед 20 компаній, що досліджують компанію, половина дає рейтинг «тримати» або еквівалентний, три компанії оцінюють Palantir як «купувати», сім — рекомендують «продавати». Середня цільова ціна передбачає падіння на 39% — суттєва різниця з поточними торгами, що частково може бути пов’язано з групою роздрібних інвесторів Palantir, які є одними з найбільших її прихильників.
Є й інші ознаки того, що дехто вважає: це ралі зайшло надто далеко. За даними S3 Partners LLC, на тлі стрімкого зростання акцій Palantir шортисти, які робили ставку проти компанії, цього року зазнали збитків понад 3,6 мільярда доларів. Попри це, вони подвоюють ставки на падіння: дані показують, що частка коротких позицій у Palantir зросла з 2,8% на початку вересня до 4,6% цього тижня.
З іншого боку, переконлива перемога Трампа на виборах дала «бикам» новий привід оптимістично дивитися на компанію, адже понад половину доходів вона отримує з державних контрактів.
Гіл Лурія з DA Davidson дає акціям рейтинг «нейтрально», вважаючи, що Palantir отримає вигоду від тісних зв’язків із Трампом, адже CEO та співзасновник Алекс Карп, співзасновник Джо Лонсдейл та голова Пітер Тіль «усі мають дуже тісні зв’язки з цією адміністрацією».
Лурія у коментарі зазначив, що бачення Palantir «відповідає ідеології Трампа та його уряду», особливо у питанні «чіткої концепції продажів лише західним країнам», і додав, що компанія є «прапороносцем патріотичних американських корпорацій».
Аналітик Wade Bush Securities Ден Айвз — давній оптиміст щодо Palantir. Він вважає, що на тлі активного просування штучного інтелекту новим урядом компанія зможе отримати більше держконтрактів. Він написав: «Ми очікуємо, що масштабні AI-програми всередині уряду США, включаючи Міністерство оборони, також стануть великим плюсом».
Попри все, навіть найвища цільова ціна Айвза на Уолл-стріт у 57 доларів була перевищена минулого тижня, що підкреслює швидкість і масштаб останнього зростання Palantir та виклики для інвесторів на піку ринку.
Редактор/ping
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


