
Amplitude (NASDAQ:AMPL): продажі за 4 квартал 2025 року перевершили очікування, прогноз на наступний рік оптимістичний

Цифрова аналітична платформа Amplitude (NASDAQ:AMPL)
Чи настав зараз час купувати Amplitude?
Основні моменти Amplitude (AMPL) Q4 CY2025:
- Дохід: $91,43 мільйона проти оцінки аналітиків у $90,35 мільйона (17% зростання у річному вимірі, перевищення на 1,2%)
- Скоригований EPS: $0,04 проти оцінки аналітиків у $0,05 (відповідає)
- Скоригований операційний прибуток: $4,18 мільйона проти оцінки аналітиків у $4,59 мільйона (маржа 4,6%, приблизно відповідає)
- Прогноз доходу на Q1 CY2026 становить $92,7 мільйона в середині діапазону, приблизно відповідає очікуванням аналітиків
- Прогноз скоригованого EPS на фінансовий рік 2026 становить $0,11 в середині діапазону, що на 9,8% нижче оцінок аналітиків
- Операційна маржа: -20,8%, покращення з -45,4% у тому ж кварталі минулого року
- Маржа вільного грошового потоку: 12,2%, зростання з 3,8% у попередньому кварталі
- Клієнти: 4 700, зростання з 4 500 у попередньому кварталі
- Коефіцієнт утримання чистого доходу: 104%, зростання з 102% у попередньому кварталі
- Річний повторюваний дохід: $366 мільйонів (17,3% зростання у річному вимірі, перевищення)
- Ринкова капіталізація: $847,6 мільйона
Огляд компанії
Виникла з розуміння того, що компанії були «сліпими» у питаннях вивчення поведінки користувачів у своїх цифрових продуктах, Amplitude (NASDAQ:AMPL) пропонує цифрову аналітичну платформу, яка допомагає бізнесу зрозуміти, як люди використовують їхні цифрові продукти для покращення користувацького досвіду та стимулювання зростання доходів.
Зростання доходу
Довгострокова динаміка продажів компанії може свідчити про її загальну якість. Будь-який бізнес може показати хороший квартал чи два, але найкращі компанії стабільно зростають у довгостроковій перспективі. На щастя, середньорічне зростання доходу Amplitude за останні п’ять років склало 27,3%, що є вражаючим показником. Її зростання перевищує середнє по галузі програмного забезпечення та свідчить про те, що її продукти користуються попитом у клієнтів.
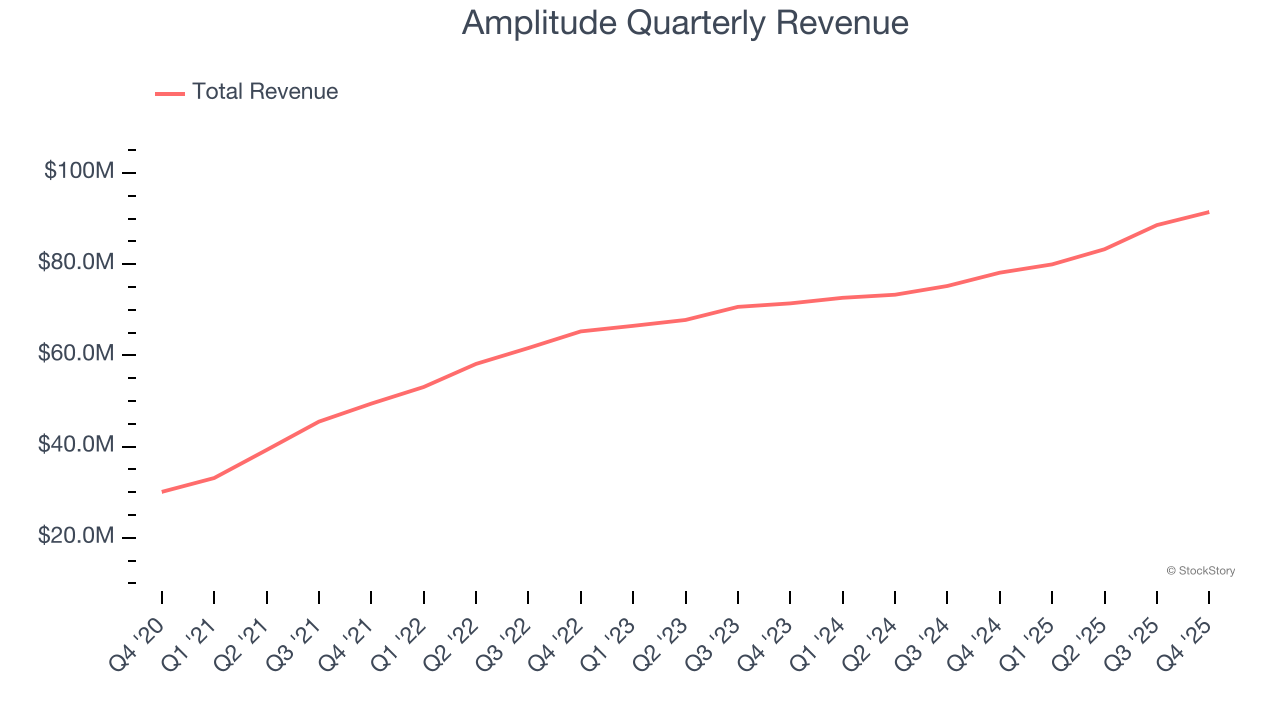
Ми в StockStory надаємо найбільше значення довгостроковому зростанню, але в індустрії програмного забезпечення п’ятирічний історичний погляд може не врахувати останні інновації або руйнівні тенденції. Останні результати Amplitude свідчать, що попит на її продукцію суттєво сповільнився, оскільки її середньорічне зростання доходу за останні два роки становило лише 11,5%, що значно нижче п’ятирічної тенденції.
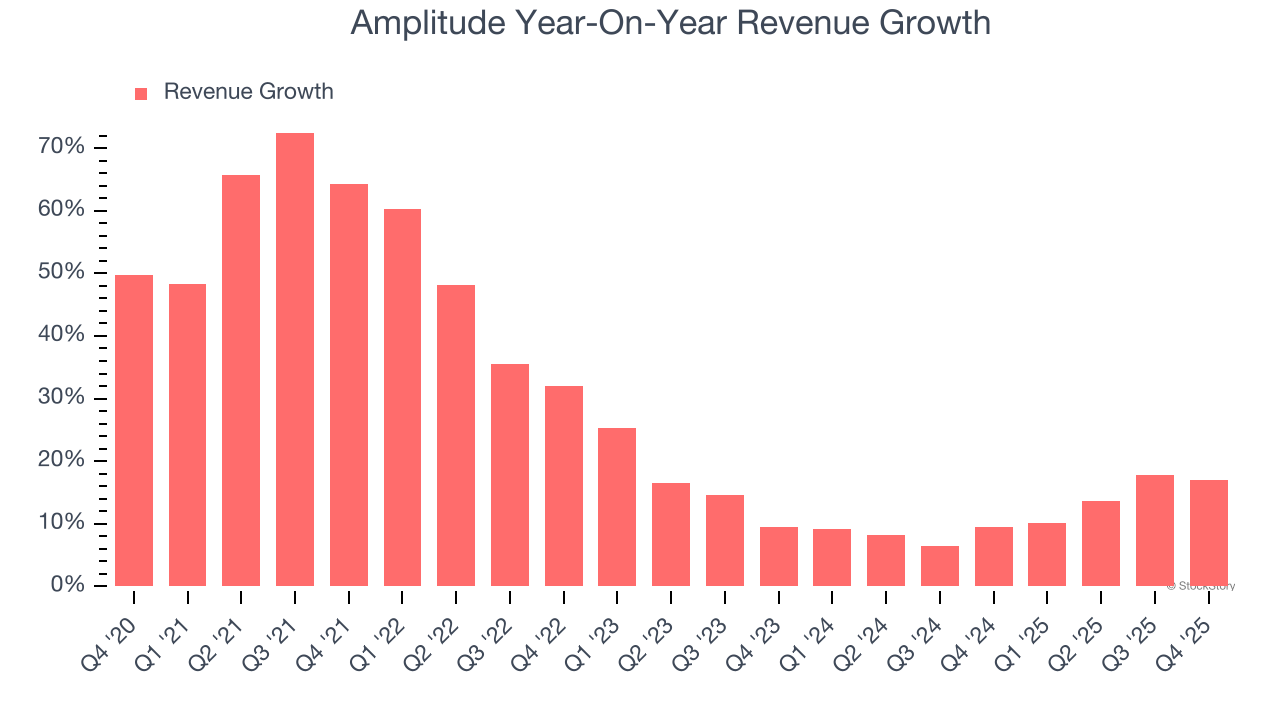
У цьому кварталі Amplitude повідомила про річне зростання доходу на 17%, а її дохід у $91,43 мільйона перевищив оцінки Уолл-стріт на 1,2%. Керівництво компанії наразі прогнозує зростання продажів на 15,9% у річному вимірі наступного кварталу.
Дивлячись далі, аналітики з боку продажу очікують, що дохід зросте на 13,7% протягом наступних 12 місяців. Хоча ця проекція передбачає, що нові продукти та послуги компанії сприятимуть покращенню фінансових показників, вона все ще нижча за середні показники галузі.
Поки Уолл-стріт переслідує Nvidia на історичних максимумах, маловідома компанія з виробництва напівпровідників домінує на ринку критично важливого AI-компонента, без якого ці гіганти не можуть обійтися.
Річний повторюваний дохід
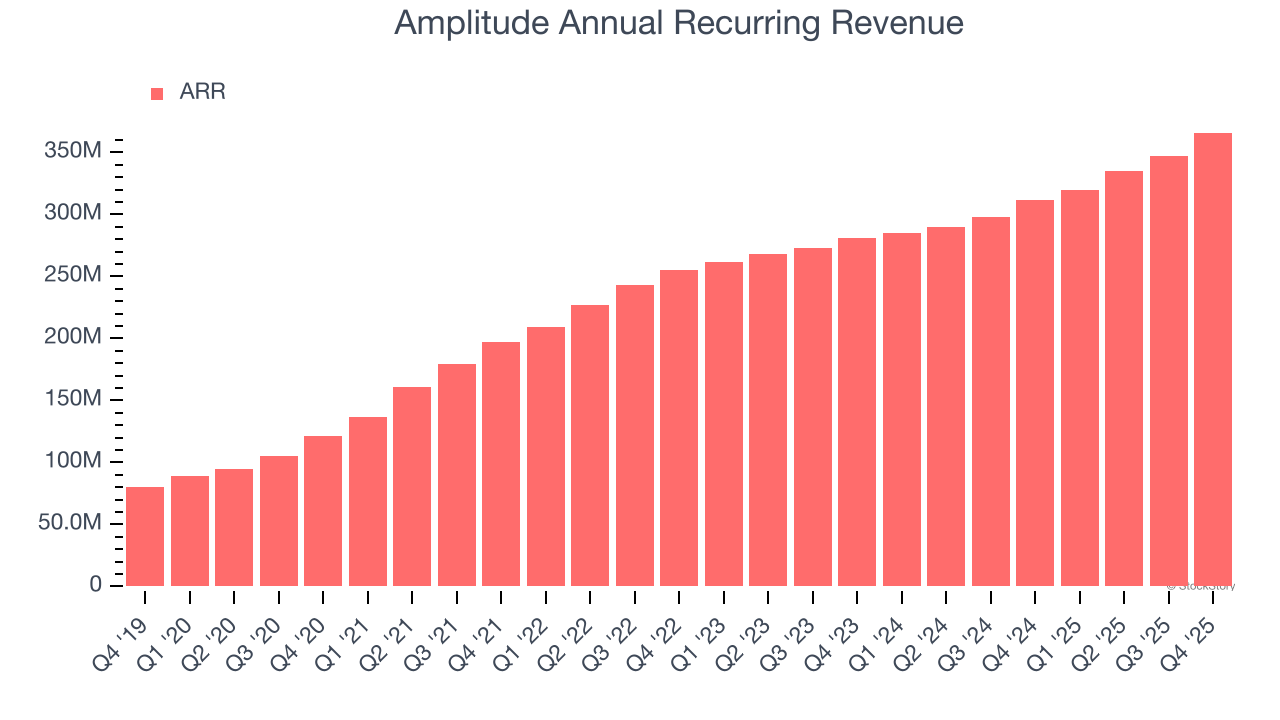
Звітний дохід софтверної компанії може включати низькомаржинальні статті, такі як плата за впровадження, але річний повторюваний дохід (ARR) — це сума контрактних доходів на наступні 12 місяців виключно від підписок на програмне забезпечення, тобто від високомаржинальних, стабільних потоків доходу, які роблять SaaS-бізнеси такими цінними.
ARR Amplitude у четвертому кварталі склав $366 мільйонів, і протягом останніх чотирьох кварталів його зростання трохи випереджало галузь, у середньому складавши 15,4% у річному вимірі. Такий результат відповідає загальному зростанню продажів і свідчить про те, що компанія забезпечує довгострокові зобов’язання. Зростання ARR також позитивно впливає на передбачуваність доходу Amplitude, що зазвичай цінують довгострокові інвестори.
Утримання клієнтів
Однією з найкращих особливостей SaaS-моделі (і причиною високих мультиплікаторів оцінки таких компаній) є те, що клієнти зазвичай витрачають більше на продукти та послуги компанії з часом.
Коефіцієнт чистого утримання доходу Amplitude, ключовий показник ефективності, що вимірює, скільки грошей сьогодні витрачають існуючі клієнти порівняно з роком раніше, у Q4 становив 102%. Це означає, що Amplitude збільшила б дохід на 1,5%, навіть якби за останні 12 місяців не залучила жодного нового клієнта.
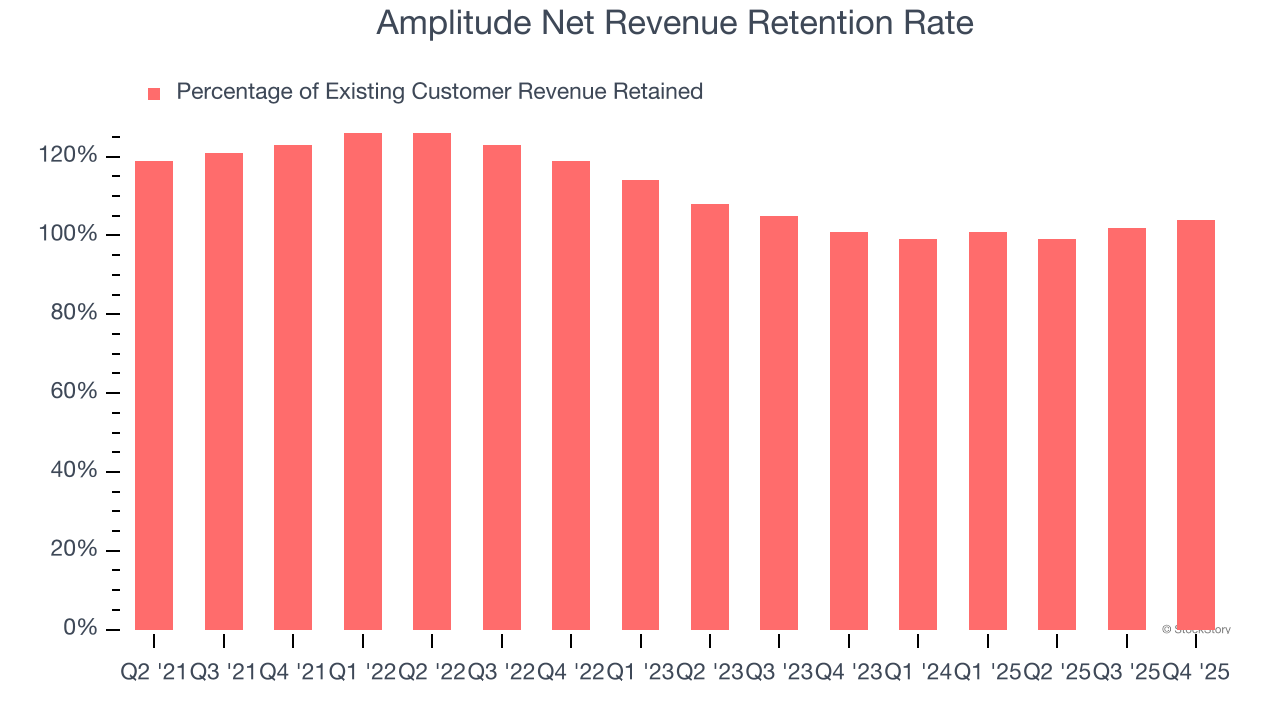
Amplitude має достатній рівень чистого утримання, що показує: компанія загалом утримує клієнтів, але відстає від найкращих SaaS-бізнесів, які регулярно демонструють коефіцієнти утримання 120%+.
Основні висновки з результатів Amplitude за Q4
Було приємно побачити, що Amplitude очікує продовження зростання доходу наступного року. Також тішить зростання коефіцієнта чистого утримання доходу. З іншого боку, річний прогноз EPS не виправдав очікувань, а прогноз EPS на наступний квартал також виявився нижчим за оцінки Уолл-стріт. Загалом, цей квартал міг бути й кращим. Після звіту акції зросли на 2,6% до $7,37.
То чи вважаємо ми Amplitude привабливою для купівлі за поточною ціною? Ми вважаємо, що останній квартал — це лише частина довгострокового пазлу якості бізнесу. Якість у поєднанні з оцінкою може допомогти визначити, чи варто купувати акцію.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


