
Чому зараз операції на крипторинку мають рівень складності "пекло"?

Більше 90% криптоактивів по суті є спекулятивно керованими, але чиста спекуляція не є вічним двигуном: коли учасники ринку втрачають інтерес або не можуть постійно отримувати прибуток, попит на спекуляцію зникає.
Понад 90% криптоактивів по суті є спекулятивно мотивованими, але чиста спекуляція не є вічним двигуном: коли учасники ринку втрачають інтерес або не можуть постійно отримувати прибуток, попит на спекуляції згасає.
Автор: @0xkyle
Переклад: AididiaoJP, Foresight News
Як трейдер, моя основна мета завжди полягає у пошуку інвестиційних можливостей із високою впевненістю та потенціалом асиметричної віддачі. Я захоплююсь виявленням таких угод із високим співвідношенням ризику та прибутку, наприклад, Solana по $20, Node Monkes по 0,1 BTC (згодом зросли до 0,9 BTC), Zerebro з ринковою капіталізацією $20 мільйонів тощо.
Однак сьогодні такі асиметричні можливості стають дедалі рідкіснішими. Причин цьому багато, і разом вони створюють велику й складну проблему.
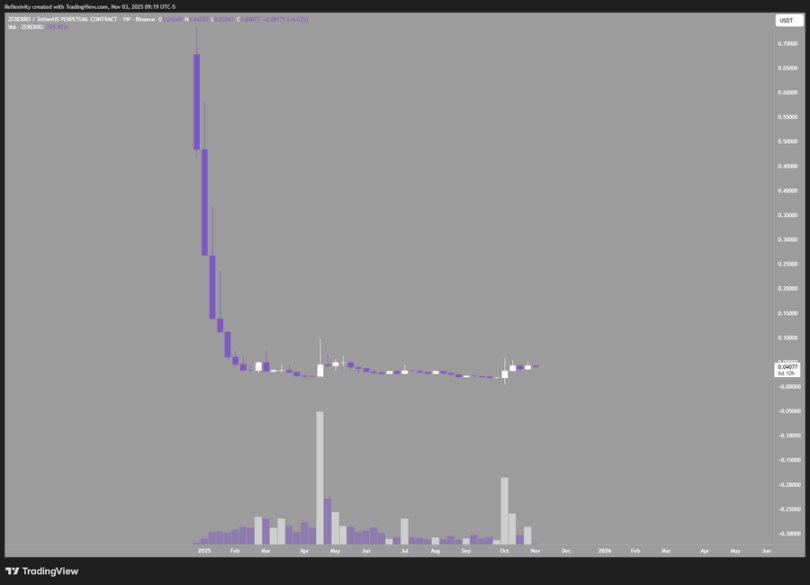
Візьмемо цю діаграму як приклад: вона показує Zerebro, який виріс із ринкової капіталізації $20 мільйонів до піку у $700 мільйонів, забезпечивши 30-кратну віддачу; але потім він впав на 99% від максимуму, майже повернувшись до початкової точки.
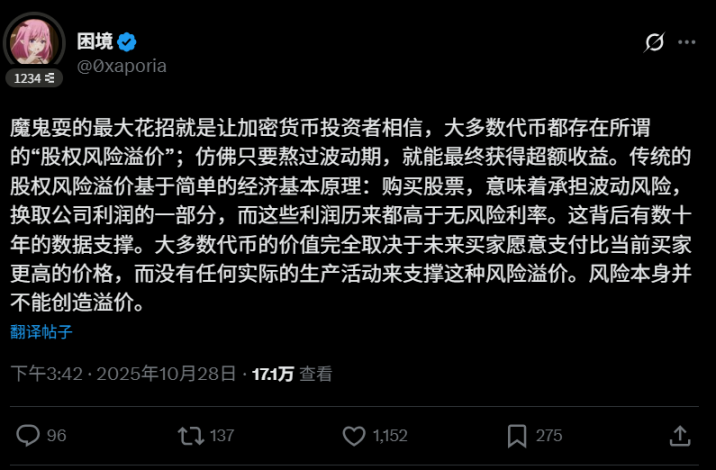
Це підводить до першої проблеми: загальновідомо, що більшість токенів у цій індустрії «зрештою мають бути продані». Це створює порочне коло, яке заважає появі активів із довгостроковим зростанням. Понад 90% криптоактивів по суті є спекулятивно мотивованими, але чиста спекуляція не є вічним двигуном: коли учасники ринку втрачають інтерес або не можуть постійно отримувати прибуток, попит на спекуляції згасає. Твіт користувача @0xaporia дуже влучний:
Друга проблема — це структурні недоліки крипторинку. Подія з різким рухом ціни 10 жовтня повністю це продемонструвала: майже всі основні біржі спричинили значні збитки для великої кількості користувачів, понад $4 мільярди незакритих контрактів були миттєво ліквідовані, і це стало для всіх учасників першим уроком фінансів: якщо є ймовірність помилки — вона обов’язково станеться. Такий ризик відлякує інституції та великі капітали: якщо існує ризик обнулення, навіщо ризикувати?
Третя й четверта проблеми існують давно: по-перше, надмірна кількість нових токенів, що випускаються щодня, по-друге, надто висока початкова оцінка цих токенів. Кожен новий проєкт розмиває загальну ліквідність ринку, а висока оцінка на старті зменшує потенціал прибутку для інвесторів на відкритому ринку. Звісно, можна шортити, але якщо вся індустрія залежить від прибутку на шорті, це не є здоровою довгостроковою стратегією.
Є й інші проблеми, які тут не згадані, але наведені вище — найважливіші. Повертаючись до теми статті: чому на поточному крипторинку важко знайти асиметричні можливості?
- Якісні проєкти виходять із завищеною оцінкою, ціна вже повністю або навіть надмірно враховує очікування
- Надмірна кількість випусків токенів розмиває цінність: сьогодні з’являється ідеальний L1, а завтра вже другий — і виникає сумнів, чи справді вони такі унікальні
- Індустрія розвивається занадто швидко, важко сформувати довгострокову інвестиційну впевненість, лідер може втратити перевагу за рік
- Структурні проблеми ринку заважають притоку капіталу, інвестори вимагають вищої дохідності для компенсації ризику обнулення, якщо фактична віддача недостатня — інвестиційна логіка руйнується
Найфатальніше те, що більшість токенів по суті є лише інструментом для залучення фінансування: продаж токенів використовується для збору коштів на операційну діяльність, а справжня цінність зосереджена у частках компанії. Такі токени, що не акумулюють цінність і не дають корпоративних прав, по суті є лише спекулятивним інструментом у грі «гаряча картопля», а не справжньою інвестицією.
Усе це не нові ідеї. Чому я знову про це пишу? Тому що, хоча це всім відомо, ніхто не змінює свої інвестиційні підходи. Всі продовжують гнатися за новими наративами, захоплюватися новими трендами, повторюючи неефективні стратегії. Це схоже на визначення божевілля: повторювати ті самі дії, очікуючи іншого результату.
Я завжди шукаю наступну асиметричну можливість. Якщо діяти за правилами, можна отримати лише посередній результат. Я вважаю, що наступна асиметрична можливість у крипті полягає у:
- Доходах від майнінгу
- Інвестуванні у частки блокчейн-компаній
- Токенах біржових платформ
- Пошуку серйозно недооцінених активів — такі дійсно існують, але їх дуже мало
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


