
План втечі Bitcoin

Джерело: The DeFi Report
Оригінальна назва: Is it True that BTC "lags" Global Liquidity?
Переклад та упорядкування: BitpushNews
Чи дійсно Bitcoin “відстає” від глобальної ліквідності?
Вітаємо, шановні читачі.
Ми можемо використовувати багато інструментів і підходів для розуміння цінової поведінки Bitcoin. Наприклад, MV = PQ, модель запасу-потоку, співвідношення мережевої вартості до обсягу транзакцій, мережевої вартості до закону Меткалфа, реалізована ціна та співвідношення MVRV, собівартість виробництва та багато інших показників.
Однак під час бичачого ринку все зводиться до стану ліквідності.
У цьому звіті ми розглянемо взаємозв’язок між Bitcoin та глобальною ліквідністю.
Bitcoin та глобальна ліквідність
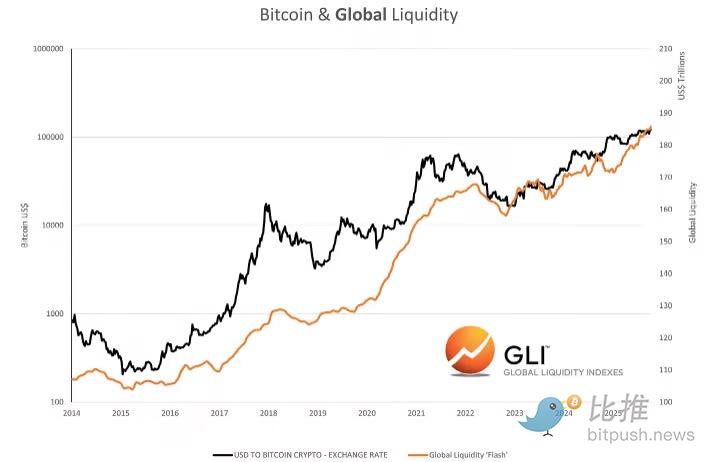
Джерело даних: Global Liquidity Indexes
Згідно з Global Liquidity Indexes: “Історичні дані показують, що зміни ліквідності часто випереджають зміни цін на ризикові активи приблизно на три місяці. Зокрема, зростання глобальної ліквідності зазвичай супроводжується позитивною динамікою ризикових активів, а зниження ліквідності часто передвіщає слабку цінову динаміку.”
Крім того, за словами Raoul Pal з компанії Global Macro Investor, глобальна ліквідність пояснює 90% цінової поведінки Bitcoin.
Що ми бачимо сьогодні?
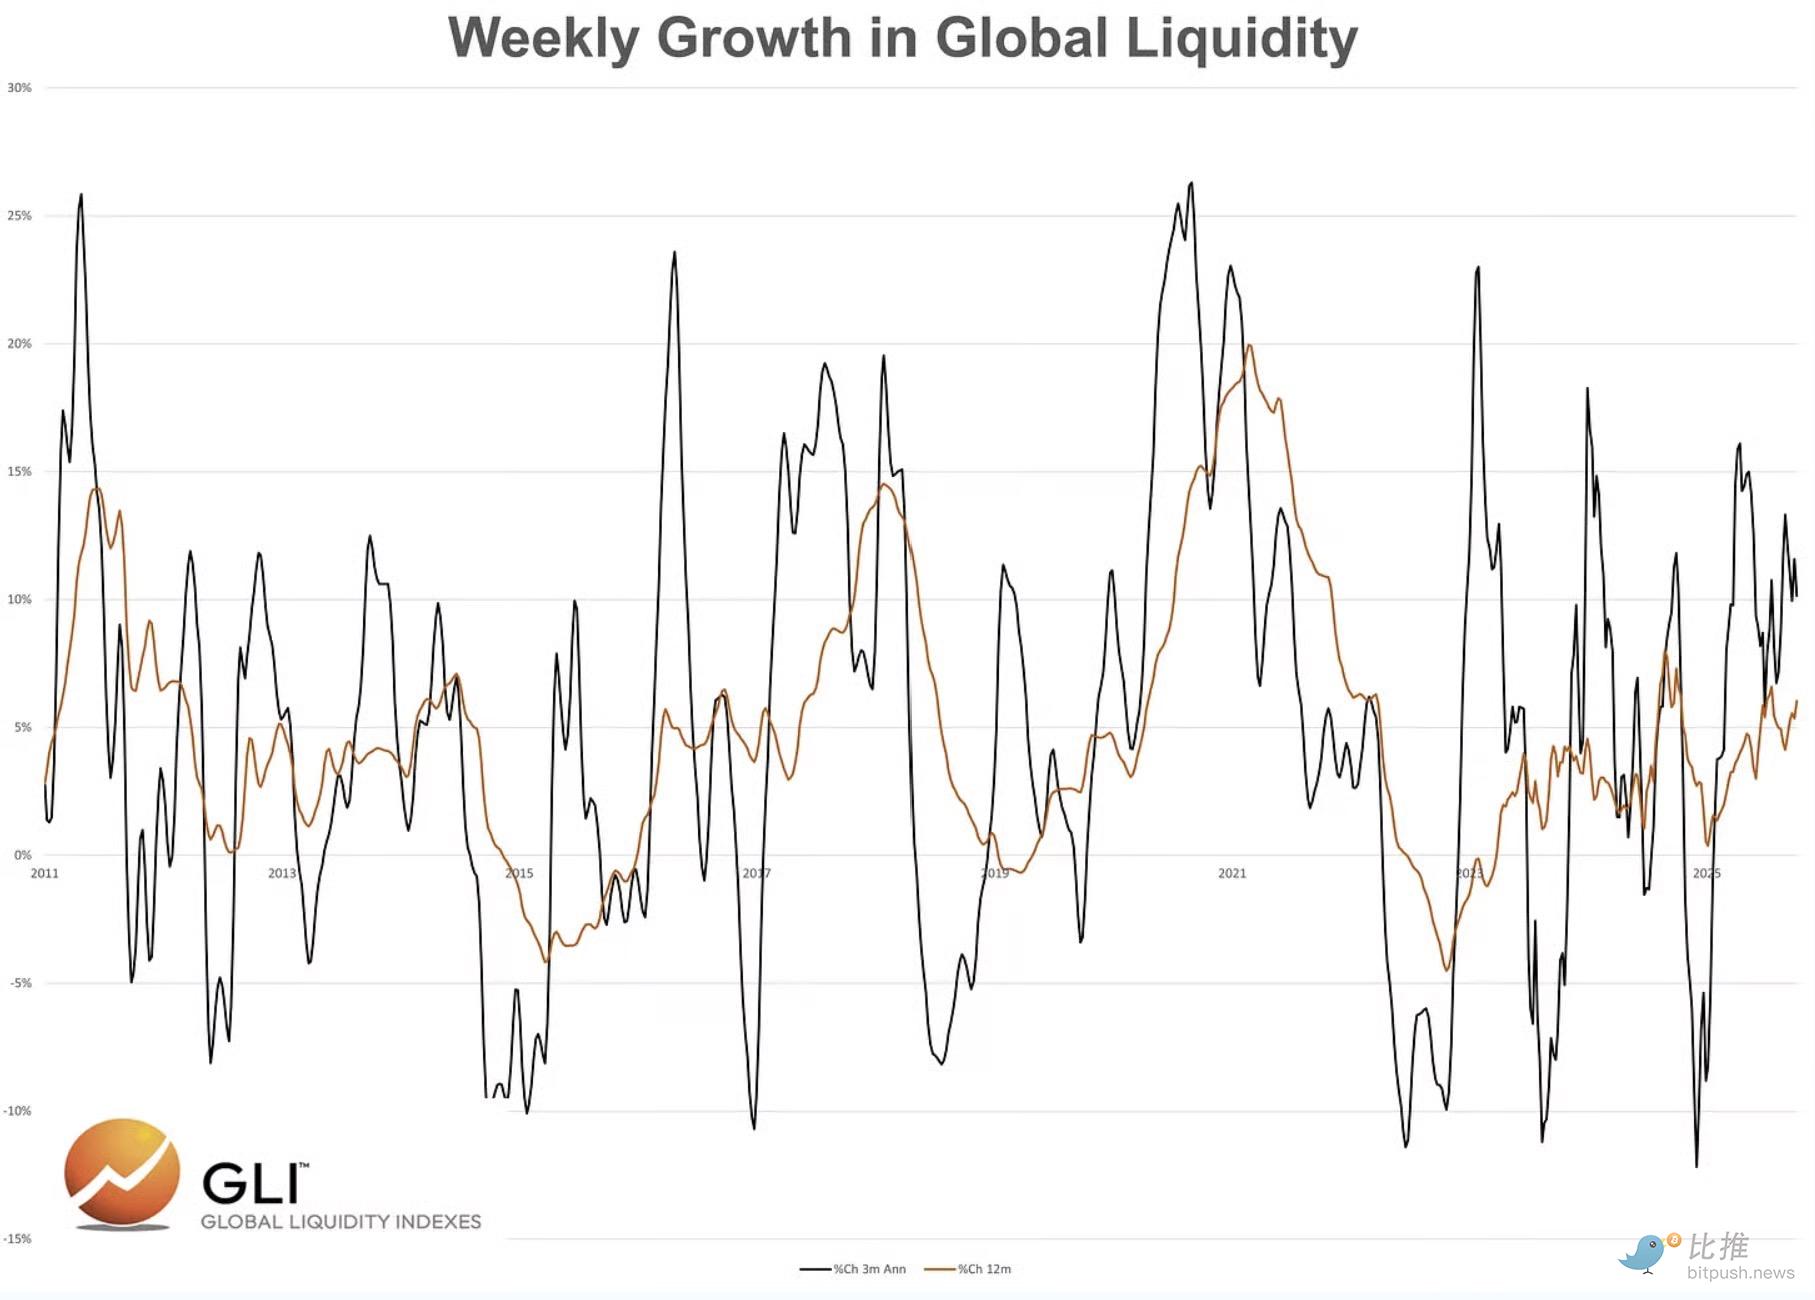
Джерело даних: Global Liquidity Indexes
-
Тримісячний річний темп зростання наразі становить 10.2%
-
Річний темп зростання наразі становить 6%
Звісно, чи означає це, що Bitcoin має продовжувати зростати, так?
Дані/наратив можуть підштовхнути до такого висновку. Однак у двох попередніх циклах глобальна ліквідність продовжувала зростати навіть після досягнення піку Bitcoin…
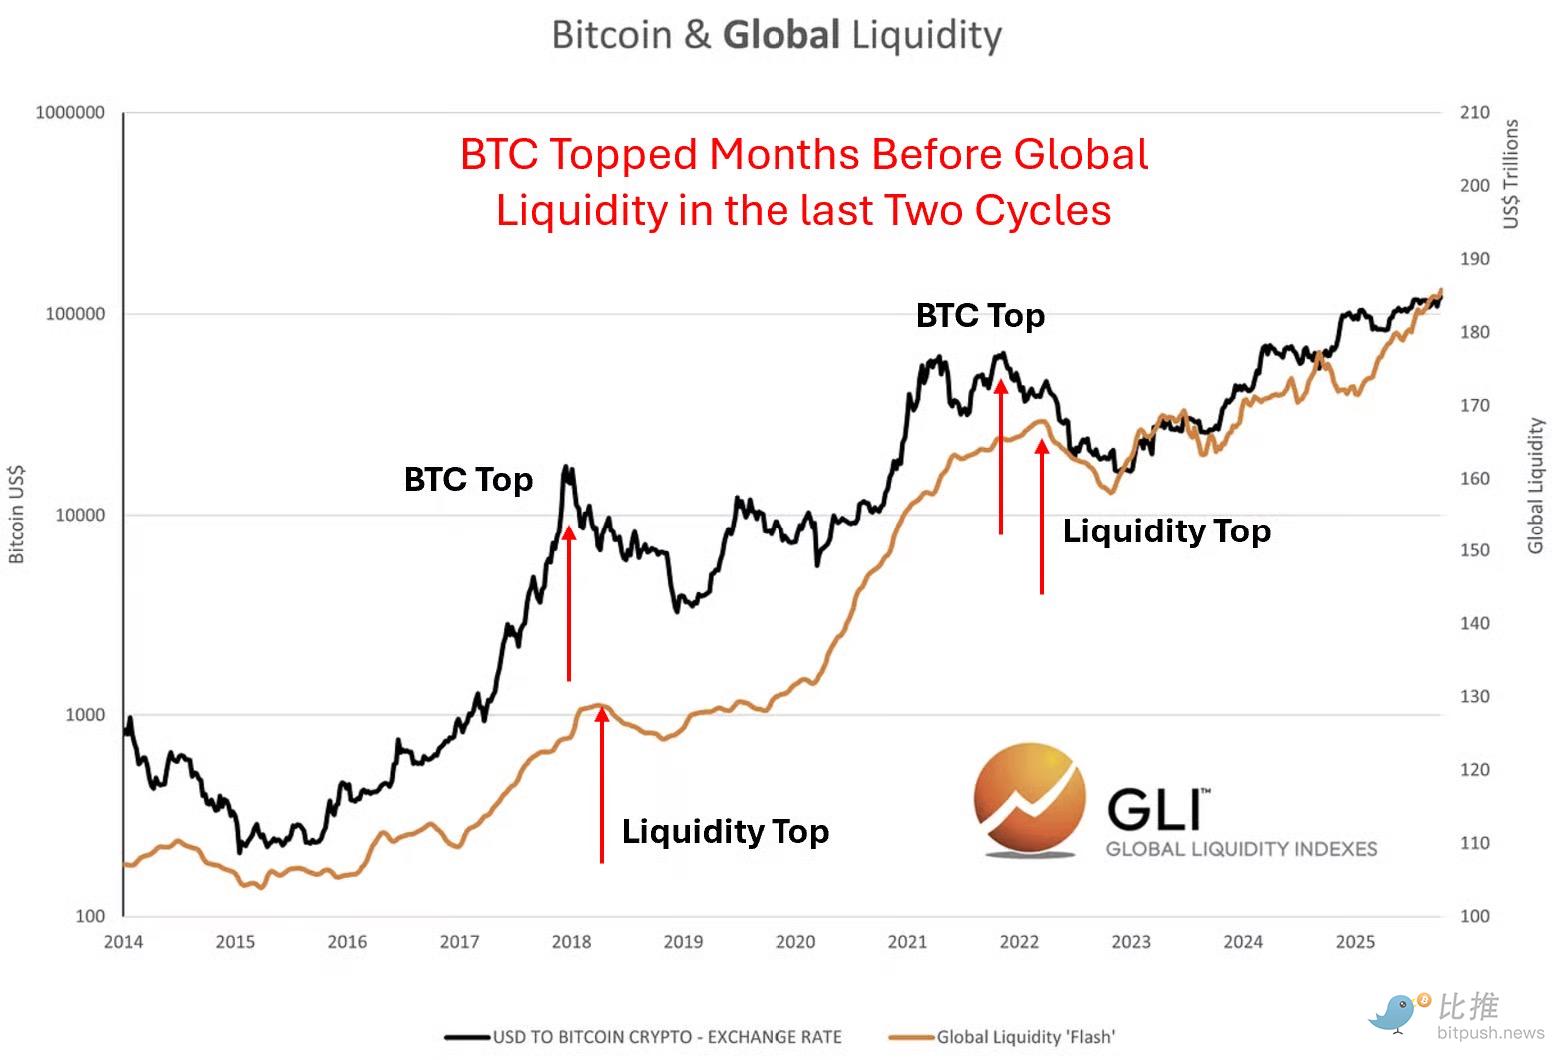
Джерело даних: Global Liquidity Indexes
Це суперечить наративу, який нам усім розповідали: що Bitcoin відстає від ліквідності.
Давайте зупинимося на цьому.
І просто поставимо це питання: чому Bitcoin мав би відставати від стану ліквідності?
Зрештою, ринки є випереджальними. І враховуючи, що Bitcoin цілодобово, без вихідних, оцінює інформацію на глобальних ринках, чому він мав би відставати від ключових змінних, пов’язаних із ціною, які розуміють учасники ринку?
Навпаки, ми вважаємо, що Bitcoin випереджає глобальну ліквідність — особливо на вершинах ринкових циклів.
Чому?
Ми вважаємо, що ринок заздалегідь реагує на майбутнє посилення стану ліквідності. Він відчуває, що станеться далі.
Але на ринкових низах (ведмежий ринок) глобальна ліквідність зазвичай випереджає.
Чому?
Під час ведмежого ринку ринок схильний чекати сигналу “все безпечно” від монетарних і фіскальних органів.
Зверніть увагу, що ми ще не довели це кількісно (наразі у нас немає сирих даних). Але ми можемо проілюструвати нашу точку зору, вивчаючи графіки.
Зараз. Якщо ми припустимо, що глобальна ліквідність знову продовжить зростати після піку Bitcoin, тоді наше завдання — визначити каталізатор, який призведе до зниження стану глобальної ліквідності.
У попередньому циклі каталізатором стала інфляція та той факт, що Федеральна резервна система була змушена швидко підвищувати ставки. Саме тому ринок “заздалегідь відреагував” у листопаді 2021 року. У цьому випадку скорочення ліквідності було зумовлене центральним банком (монетарна політика).
Яким може бути каталізатор сьогодні?
У цьому циклі тиск на посилення може виходити не від Федеральної резервної системи (очікується зниження ставок у жовтні та грудні), а від фіскальної політики.
Очікуваний фіскальний вплив: мита + скорочення витрат BBB
1. Очікувані надходження від мит: 380 мільярдів доларів на рік (за умови ставки мита 13%). Нижче ми можемо побачити вплив на сьогодні.
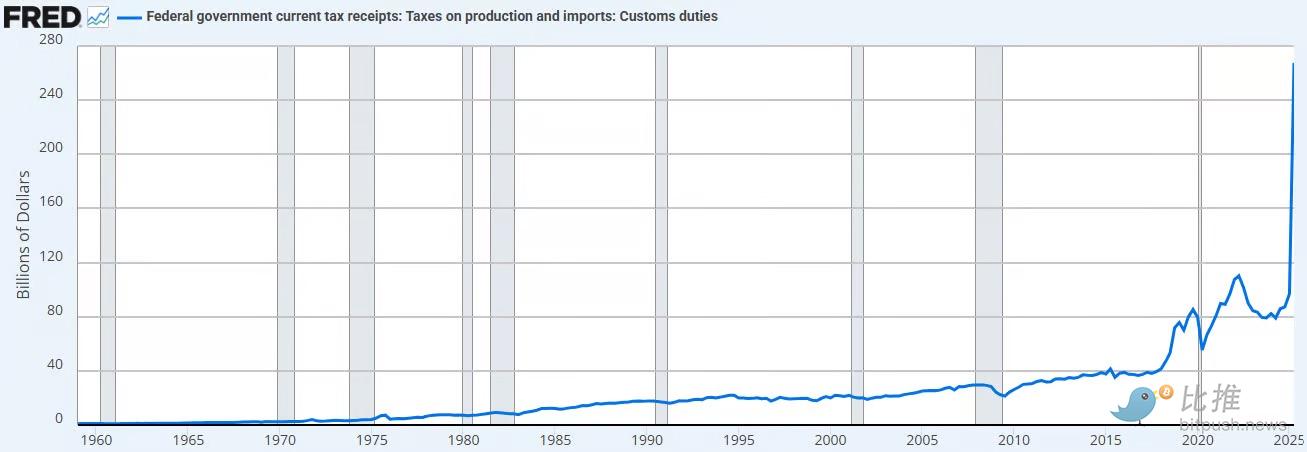
Джерело даних: FRED
Це витягує ліквідність із приватного сектору (економіки) та повертає її до скарбниці державного сектору.
Ми вважаємо, що це дефляційно, якщо не дезінфляційно.
2. Скорочення витрат. Бюджетне управління Конгресу прогнозує скорочення витрат на 1.2 – 1.3 трильйона доларів протягом наступного десятиліття (реформа Medicaid, скорочення допомоги SNAP тощо).
Це еквівалентно можливому скороченню витрат на 125 мільярдів доларів щорічно.
Якщо додати це до надходжень від мит, ми отримуємо загальне фіскальне посилення на 505 мільярдів доларів на рік.
Це становить 1.7% ВВП.
Зараз. У 2026 році ми також побачимо ефективне зниження податків для підприємств. Звільнення від чайових. А також нові витрати у розмірі 35 мільярдів доларів на рік (інфраструктура, оборона, сільські лікарні, NASA).
Це може допомогти компенсувати фіскальне посилення через мита та скорочення витрат.
Але чи достатньо цього?
Якщо Bitcoin дійсно знову випередить ліквідність на піку, ми вважаємо, що саме на це він “заздалегідь реагує”.
Посилення фіскальної політики, що негативно впливає на ліквідність.
Ви часто почуєте, як Бесент згадує про це в інтерв’ю. “Ми хочемо стимулювати економіку через приватний сектор.”
Ми вважаємо, що це відбудеться. Але шлях до цієї мети може бути дуже хаотичним. Ось чому ми вважаємо, що адміністрація Трампа рішуче виступає за агресивне зниження ставок (щоб “перейти” до нової економіки).
Ліквідність банківського сектору
Окрім змін у фіскальній політиці, що назрівають, ми також спостерігаємо посилення ліквідності банківського сектору.
Нижче ми бачимо зростаючий дисбаланс між ліквідністю та доступними заставами у дилерських банках під час овернайт-фінансування. Це свідчить про зростаючий дефіцит ліквідності на грошових ринках, оскільки дилери гостро потребують готівки або застави.
Це відповідає наступним умовам:
-
Фіскальне посилення
-
Триваюче кількісне посилення
-
Відновлення загального рахунку Казначейства
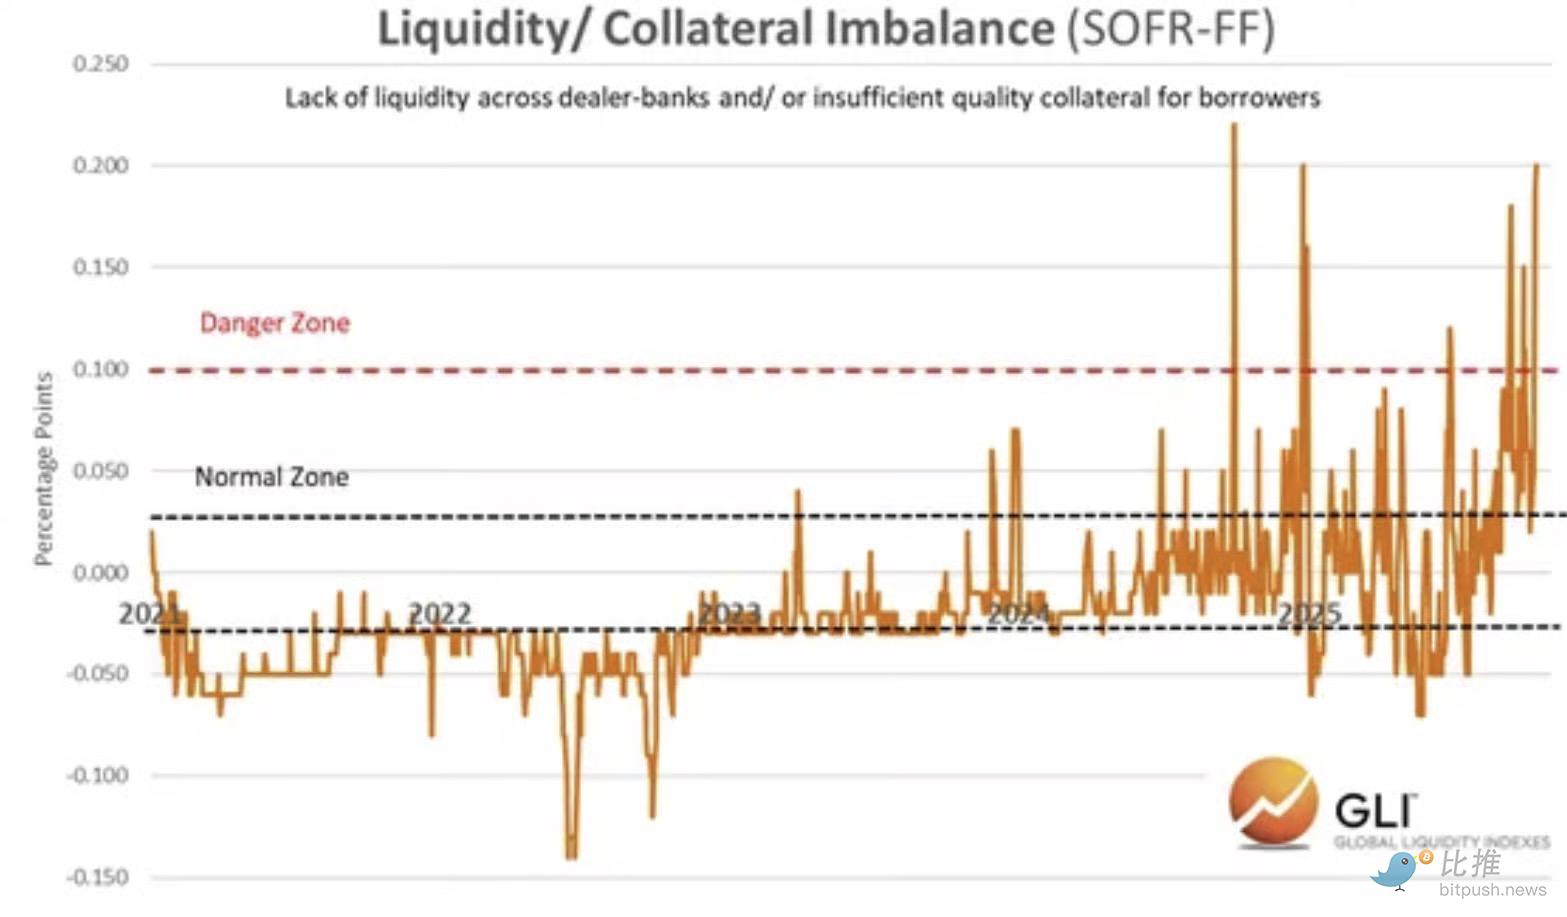
Джерело даних: Global Liquidity Indexes
У міру розвитку цієї ситуації резерви банків наближаються до “дефіцитного рівня” Федеральної резервної системи.
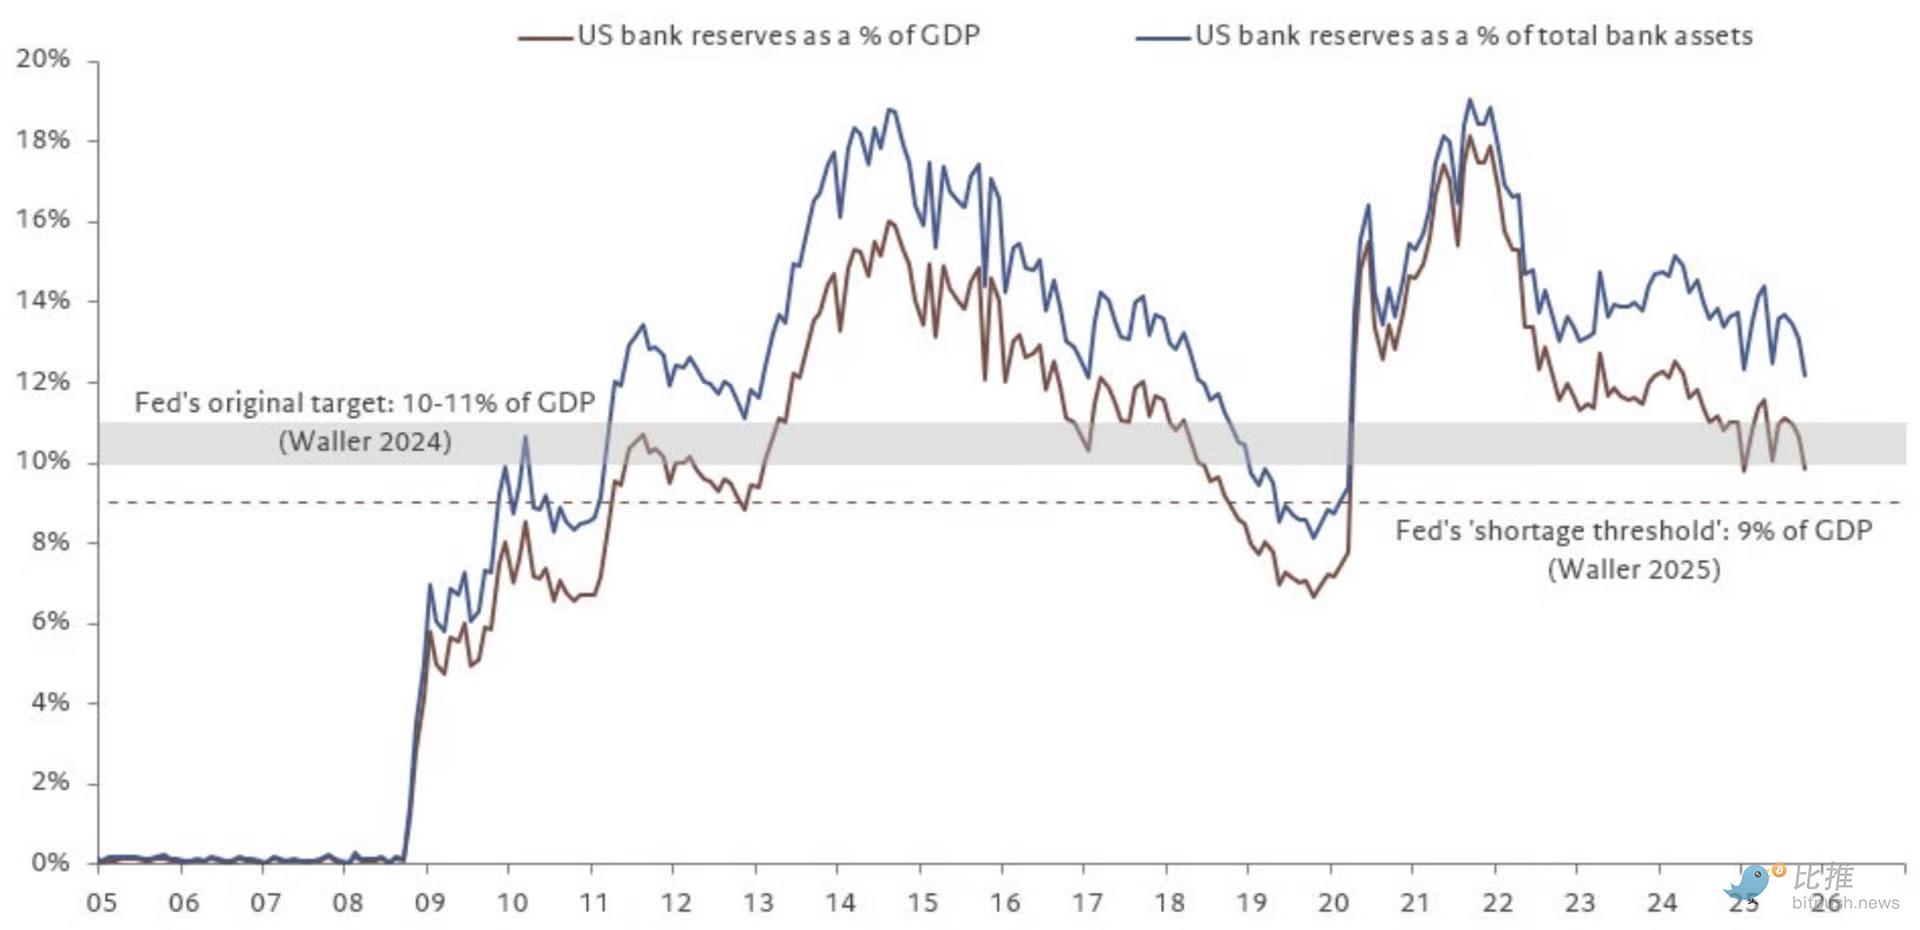
Джерело даних: @fwred
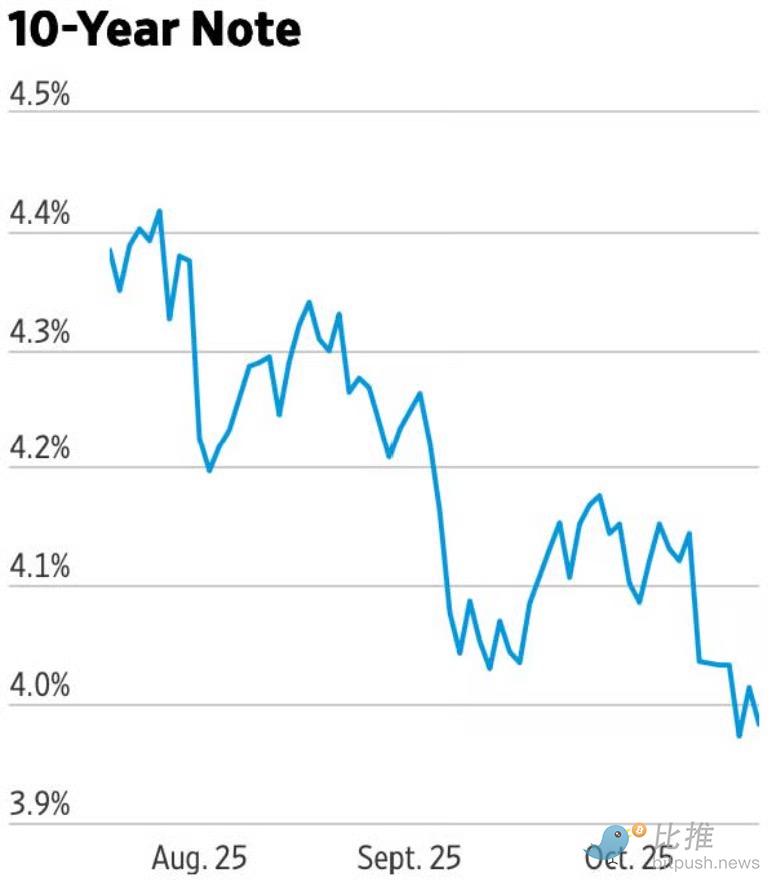
Загалом, схоже, що проблеми назрівають. Ринок облігацій, здається, також з цим погоджується.
Завершальні думки
Очевидно, що Bitcoin на піках двох попередніх циклів “випереджав” глобальну ліквідність. У циклі 2021 року Bitcoin відчув інфляцію та підвищення ставок. Тоді адміністрація Байдена переводила економіку на “фіскальне домінування” — це і стало рушієм ліквідності Bitcoin у цьому циклі.
А як щодо сьогодні?
Зараз ми переходимо від “фіскального домінування”.
Наш висновок: під час перехідного періоду це матиме негативний вплив на ризикові активи.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
AI-манія стійко протистоїть "5% дохідності американських облігацій"! Nasdaq досягає історичного максимуму, зміцнюючи структуру "80/20", у той час як Wall Street переглядає співвідношення акцій та облігацій
Дохідність 30-річних казначейських облігацій США на деякий час досягла близько 5,53%, що є найвищим рівнем з 2004 року, ціна на Brent залишається вище 100 доларів за барель. Ризикові активи знову витримали тиск, що свідчить про те, що інвестори все ще вірять, що комерціалізація застосування AI і зростання корпоративних прибутків можуть певною мірою компенсувати вплив зростання вартості фінансування та дисконтних ставок.
Ціни на криптовалюти
Більше


