
Чи є розподіл 3% TGE від Meteora для JUP стейкерів розумним кроком для ліквідності?

Пропозиція TGE від Meteora спрямована на винагородження JUP стейкерів LP NFT замість токенів, що сприяє ліквідності, але викликає дискусії щодо справедливості.
Meteora викликає хвилювання в спільноті Solana завдяки суперечливій пропозиції: виділити 3% фонду TGE для JUP-стейкерів не у звичайних токенах, а у вигляді NFT позицій ліквідності.
Цей новаторський підхід обіцяє забезпечити глибоку ліквідність для MET з першого дня, але водночас викликає питання щодо справедливості та ризику концентрації. Чи стане це розумним кроком для об’єднання двох спільнот, чи спровокує тривалі дебати?
3% розподілу для JUP-стейкерів
Як повідомляє BeInCrypto, Meteora готується до TGE у жовтні. Платформа висунула одну з найпомітніших пропозицій спільноти напередодні TGE MET.
Згідно з планом, проєкт має намір виділити 3% фонду TGE для стейкерів JUP від Jupiter у вигляді NFT позицій ліквідності. Зокрема, Meteora використає ці 3% для запуску ліквідності MET у односторонньому пулі DAMM V2, а потім розподілить позиції між стейкерами Jupiter на основі зваженого за часом стейкінгу, суми та активності голосування.
Мета — створити ліквідність MET/USDC під час лістингу без негайного збільшення обігу MET. У пропозиції також підкреслюється, що “жодних додаткових токенів в обігу не буде додано через цю пропозицію”. Це підхід “ліквідність передусім”, а не прямий розподіл токенів.
Ко-лідер Meteora, Soju, опублікував публічний розрахунок для візуалізації масштабу. За словами Soju, наразі застейкано близько 600 мільйонів JUP. 3% розподілу дорівнюватимуть 30 мільйонам MET. Це приблизно 0,05 MET за кожен застейканий JUP.
“Я вважаю це розумним,” поділився Soju.
Один із користувачів X провів приблизні розрахунки й отримав схожу цифру ~0,05035 MET/JUP залежно від припущень щодо FDV. Винагорода за один JUP невелика, але в сукупності на масштабі це може стати суттєвим стимулом для перетворення користувачів на провайдерів ліквідності MET.
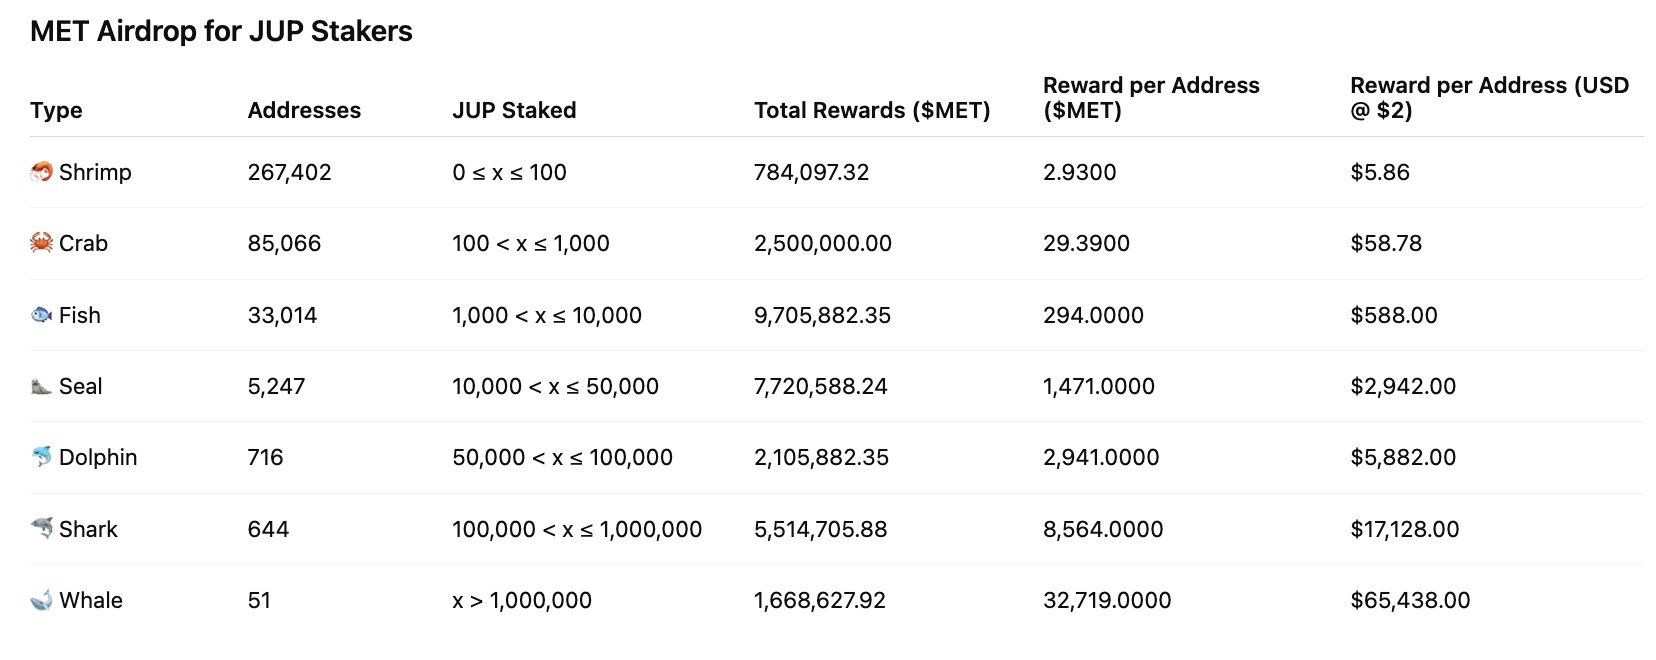 Airdrop MET для JUP-стейкерів. Джерело: fabiano
Переваги та недоліки
Пропозиція Meteora має явні переваги порівняно з іншими проєктами, які винагороджують користувачів через airdrop. Вона прямо визнає роль Jupiter в екосистемі Solana, допомагає запустити ліквідність MET/USDC під час TGE та знижує тиск на продаж, оскільки початкова винагорода — це позиція ліквідності, а не токени, що вільно торгуються. За умови ретельної інженерії (розподіл з урахуванням часу, вестинг, прив’язаний до NFT, обмеження на виведення) це може стати ефективним містком між двома спільнотами.
Однак залишаються суттєві ризики. Спільнота висловила занепокоєння щодо справедливості: чому JUP-стейкери мають отримати велику частку? Чи може “LP Army” або великі гаманці захопити непропорційну частину винагород? Яким буде обіг токенів на момент TGE? У попередніх драфтах розподілу згадувалося до 25% резерву для ліквідності/TGE, тому загальний початковий обіг залишається важливим питанням прозорості.
“Важко дискутувати про ‘справедливість’, коли JUP віддав 5% для Meteora (через mercurial stakeholders). LP army заслуговує більше -> LP Army отримає значну частку всіх майбутніх емісій (поточні LM rewards) і все ще володітиме 20% (8% + 5% + 2% + 3% + 2%) від загальної пропозиції на TGE,” зазначив Soju.
Виходячи з попередніх airdrop-подій, команді Meteora потрібно бути прозорою щодо токеноміки, чітко розкривати механіку викупу/вестингу LP NFT, встановлювати обмеження на адресу та розглянути додаткові стимули для власників MET. Якщо виконати це погано, концентрований розподіл і подальший тиск на продаж можуть знецінити TGE.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Японія знову втрутиться? Центробанк Японії проводить перевірку курсу, єна скорочує падіння
Японські ЗМІ повідомляють, що після того як Банк Японії звернувся до учасників ринку з питанням щодо рівня обмінного курсу, падіння ієни до долара США, що раніше перевищувало 1%, скоротилося більш ніж наполовину. У п'ятницю Банк Японії підвищив процентні ставки, але це не змогло підтримати курс ієни; двоє членів правління проголосували проти, що викликало сумніви на ринку щодо подальших кроків із підвищення ставок.
JPMorgan: частка поставок спеціалізованих чипів у 2027 році перевищить GPU, прихована "TPU ланцюжок постачання" Broadcom не означає сумнів у замовленнях
JPMorgan очікує, що у 2027 році частка поставок ASIC/XPU досягне 54%, перевищивши GPU, а спеціалізовані чіпи стануть важливим приростом AI-обчислювальних потужностей. П’ятирічна угода між Broadcom і Google щодо TPU охоплює період з 2026 по 2031 рік; хоча інформація про ланцюжок постачань недостатньо прозора, це не означає підозр щодо замовлень, і рівень видимості доходів залишається високим. Водночас зростає попит на обладнання для виробництва чіпів і на зберігання даних, що підтримує тривалість циклу росту напівпровідникової галузі.
Ціни на криптовалюти
Більше


