
Прогноз финансового отчёта Tesla (TSLA) за третий квартал: сможет ли компания преодолеть давление из-за череды неудачных прибылей после неожиданно высоких поставок
 Bitget2026/10/20 03:31
1. Краткий обзор инвестиционных моментов
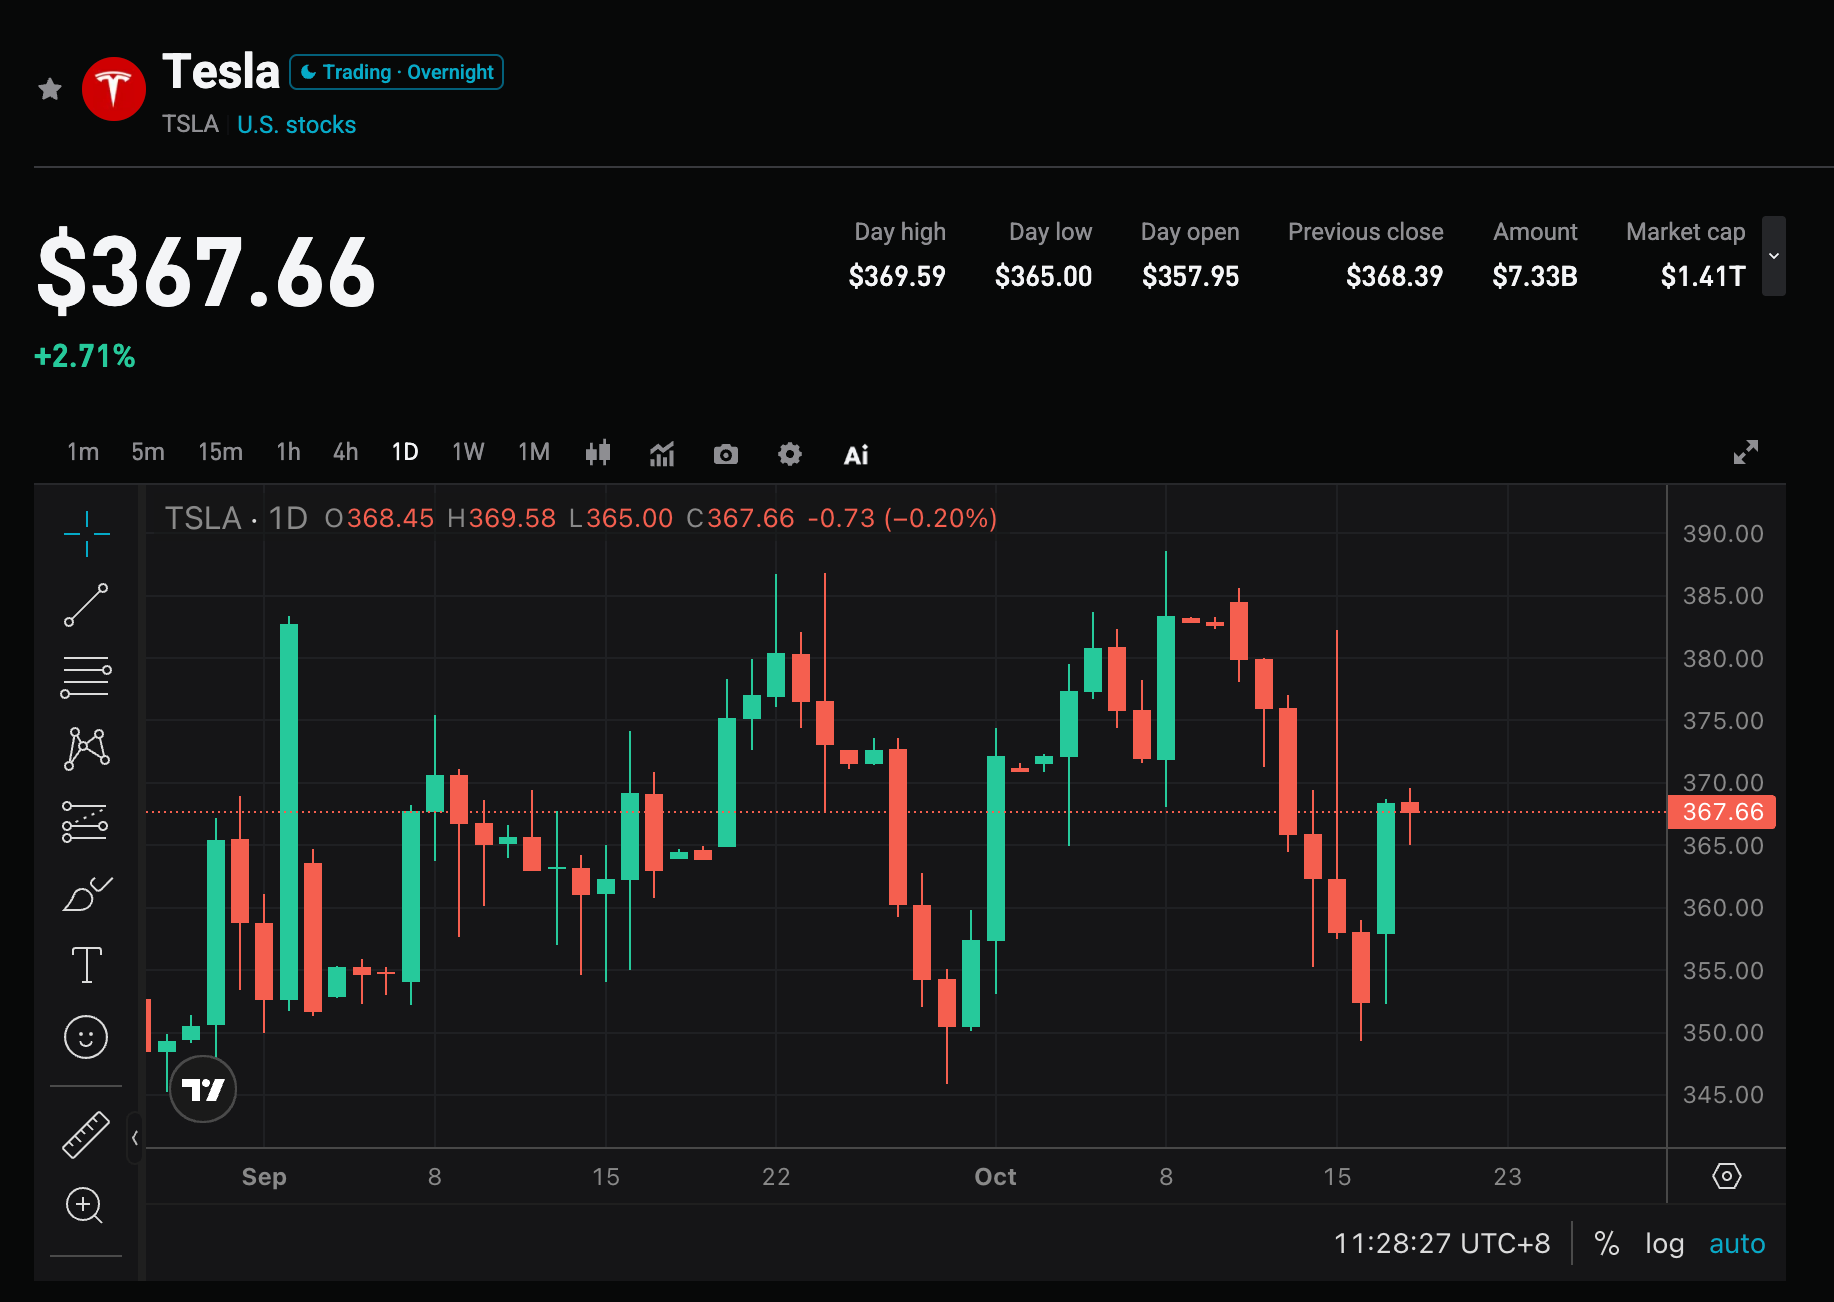
Tesla (TSLA.US) опубликует финансовые результаты за третий квартал 2026 года 21 октября 2026 года после закрытия американского фондового рынка. Консенсус-прогноз Уолл-стрит по выручке составляет около 27,8–28,3 млрд долларов (примерно на уровне предыдущего года или с небольшим снижением), скорректированная прибыль на акцию — около 0,43–0,45 доллара (снижение на 10–14% по сравнению с прошлым годом). Компания ранее сообщила о поставках за третий квартал в размере 486 532 единиц (снижение примерно на 2,1% год к году, но выше рынка), а развертывание систем хранения энергии составило 13,7 ГВт·ч (рост на 9,6% год к году).
Главное внимание в этом отчете акцентируется не на самих цифрах поставок (они уже опубликованы), а на том, стабилизируется ли валовая рентабельность автомобильного бизнеса, сможет ли энергетический бизнес продолжать приносить вклад, и поддержит ли коммерциализация Robotaxi/FSD текущие оценки компании. Рынок также обращает внимание на давление на свободный денежный поток из-за высоких капитальных затрат и на комментарии руководства по годовому прогнозу и искусственному интеллекту.
2. Четыре ключевых акцента
Фокус 1: После превышения ожиданий по поставкам смогут ли выручка и EPS прекратить серию неудачных результатов
Поставки за третий квартал были примерно на 25 тыс. единиц выше консенсуса, однако прогноз по выручке по-прежнему близок или немного ниже показателей прошлого года. За последние 10 кварталов Tesla шесть раз не дотянула до прогнозов по выручке, и пять-семь раз — по прибыли на акцию, что указывает на низкую долю сюрпризов. Если нынешняя выручка будет ближе к верхней границе 28,3 млрд долларов, а EPS составит или превысит 0,45 доллара, это поможет изменить представление о том, что "хорошие поставки, но слабеющая прибыль". В противном случае усиливаются опасения по поводу дальнейшего снижения маржинальности.
Фокус 2: Валовая маржа автомобилей и продуктовый портфель
Автомобильный бизнес по-прежнему остается основным источником дохода, но ожидается давление на него относительно прошлого года. Рынок будет внимательно следить за тем, улучшится ли автомобильная валовая маржа по сравнению со 2 кварталом, а также за структурой вклада Model 3/Y и других моделей (в том числе Cybertruck). Цены на сырье, ценовая политика и управление запасами непосредственно повлияют на прибыль. Если валовая маржа стабилизируется — это поддержит оценки компании; если же она продолжит снижаться, могут усилиться сомнения в отношении спроса и ценовой мощи.
Фокус 3: Рост энергетического бизнеса и диверсификация сервиса
Бизнес по хранению энергии уже несколько кварталов подряд демонстрирует отличные результаты, в третьем квартале развернуто 13,7 ГВт·ч. Доходы от энергетических решений и сервисов ожидаются как важная сила компенсации, рынок интересует, смогут ли их темпы роста и рентабельность продолжать увеличивать вклад в общие результаты. Если энергетическое направление продолжит интенсивно расти, это частично компенсирует давление на автомобильный бизнес и укрепит позиционирование Tesla как комплексной энергетической техно-компании.
Фокус 4: Robotaxi, FSD и темпы капитальных вложений
В третьем квартале были запущены отдельные операции Robotaxi, рынок будет внимательно отслеживать платные пробеги, прогресс подписки FSD, а также обновления в графиках коммерциализации от руководства. В то же время ожидается, что годовые капитальные расходы превысят 25 млрд долларов, а свободный денежный поток в 3 квартале, вероятно, останется под давлением. Ключевой вопрос — смогут ли высокие инвестиции перерасти в ощутимые доходы от AI и автопилота, что определяет долгосрочное движение котировок.
3. Риски и возможности
Катализаторы роста:
- Явное превышение консенсуса по выручке и EPS, признаки улучшения валовой маржи автомобилей.
- Сильный рост энергетического бизнеса, прогресс в коммерциализации Robotaxi/FSD выше ожиданий, повышение менеджментом годовых прогнозов.
- Более четкий план возврата на высокие капитальные траты от руководства с обозначением сроков и путей реализации.
Риски снижения:
- Очередные промахи по выручке или EPS, дальнейшее сокращение автомобильной маржи.
- Свободный денежный поток резко уходит в минус, капиталовложения растут без соответствующих доходов.
- Прогресс по Robotaxi/FSD ниже ожиданий, а сочетающееся с высоким мультипликатором давление приводит к коррекции котировок.
4. Рекомендации по торговой стратегии
Лонговая логика: Если выручка, EPS и валовая маржа одновременно улучшатся, а руководство даст положительные сигналы относительно Robotaxi и энергетического бизнеса, это может усилить веру рынка в долгосрочную ценность AI и автопилота Tesla и поддержать восстановление оценки компании.
Шортовая логика: Если прибыль по-прежнему под давлением, свободный денежный поток ухудшится или прогресс в автономном вождении окажется слабым — возможна фиксация прибыли, особенно на фоне сильной волатильности техсектора.
Ключевые метрики:
- Общая выручка и ее годовой рост
- Скорректированный EPS и валовая маржа автомобилей
- Доходы и объемы энергетического бизнеса
- Свободный денежный поток и капитальные затраты
- Операционные показатели и прогнозы по Robotaxi/FSD на год
Рекомендации: В случае опережения ожиданий по прибыли и оптимистичных прогнозах стоит рассмотреть возможности покупок на коррекции; при вялых данных или слабых прогнозах следует учитывать краткосрочные риски волатильности и избегать покупок на максимумах. Размер позиции и стоп-лосс — с учетом личной склонности к риску.
Отказ от ответственности: Данная информация предоставлена исключительно в ознакомительных целях и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Резкое падение Nasdaq спровоцировало долговой кризис AI: триллионы капиталов направляются в американские облигации
В октябре 2026 года индекс Nasdaq резко упал, а высокая долговая нагрузка таких AI-гигантов, как CoreWeave, спровоцировала волну паники из-за дефолтов. Капитал массово переместился из высокорискованных AI-инфраструктур в десятилетние американские облигации, что раскрывает ожесточённую борьбу за ценообразование между частным сектором и суверенными правительствами в вопросе долгосрочных сбережений.
После падения акций компаний хранения данных их коэффициент P/E составляет всего 2: Bank of America (BAC.US) утверждает, что цикл еще не завершен
Акции SK Hynix и Samsung упали более чем на 50% от своих максимумов, и Bank of America отмечает, что их прогнозируемый P/E на 2027-28 годы составляет всего 2-3 раза, что соответствует историческому минимуму. В отчете говорится, что текущая коррекция не связана с фундаментальными показателями, спрос на AI-хранилища остается сильным, долгосрочные драйверы прибыли не утрачены, а соотношение риска и доходности лучше, чем на исторических минимумах.

AI снизился на 5% несмотря на улучшение широты рынка, UBS: вероятность совместного роста недооценена
Согласно исследовательскому отчету UBS, несмотря на снижение AI-сектора на 5% на прошлой неделе, рыночная широта улучшилась, и процесс снижения рисков ускорился. Поскольку волатильность процентных ставок определяет доходность, а спрос на AI остается высоким, вероятность синхронизированного роста технологических и нетехнологических компаний недооценена. Рекомендуется инвестировать в промышленность и коммунальные услуги.
Цены на крипто
Далее


