
Прогноз финансового отчета SpaceX (SPCX) за третий квартал: первая квартальная прибыль и проверка независимого финансирования с помощью ИИ
 2026/10/20 03:22
1. Краткий обзор инвестиционных моментов
SpaceX (SPCX.US) опубликует второй после листинга полный финансовый отчет (результаты за 3-й квартал) после закрытия торгов в США 20 октября 2026 года. По прогнозу Visible Alpha, выручка достигнет 12,84 млрд долларов (рост более чем вдвое по сравнению с прошлым годом), есть шансы на первую квартальную прибыль с прибылью на акцию около 0,16 доллара; консенсус-прогноз Уолл-стрит — выручка около 12,9 млрд долларов, EPS 0,14 доллара. Ожидается, что бизнес-единица AI и вычисления принесёт 6,47 млрд долларов, Starlink – 4,9 млрд долларов.
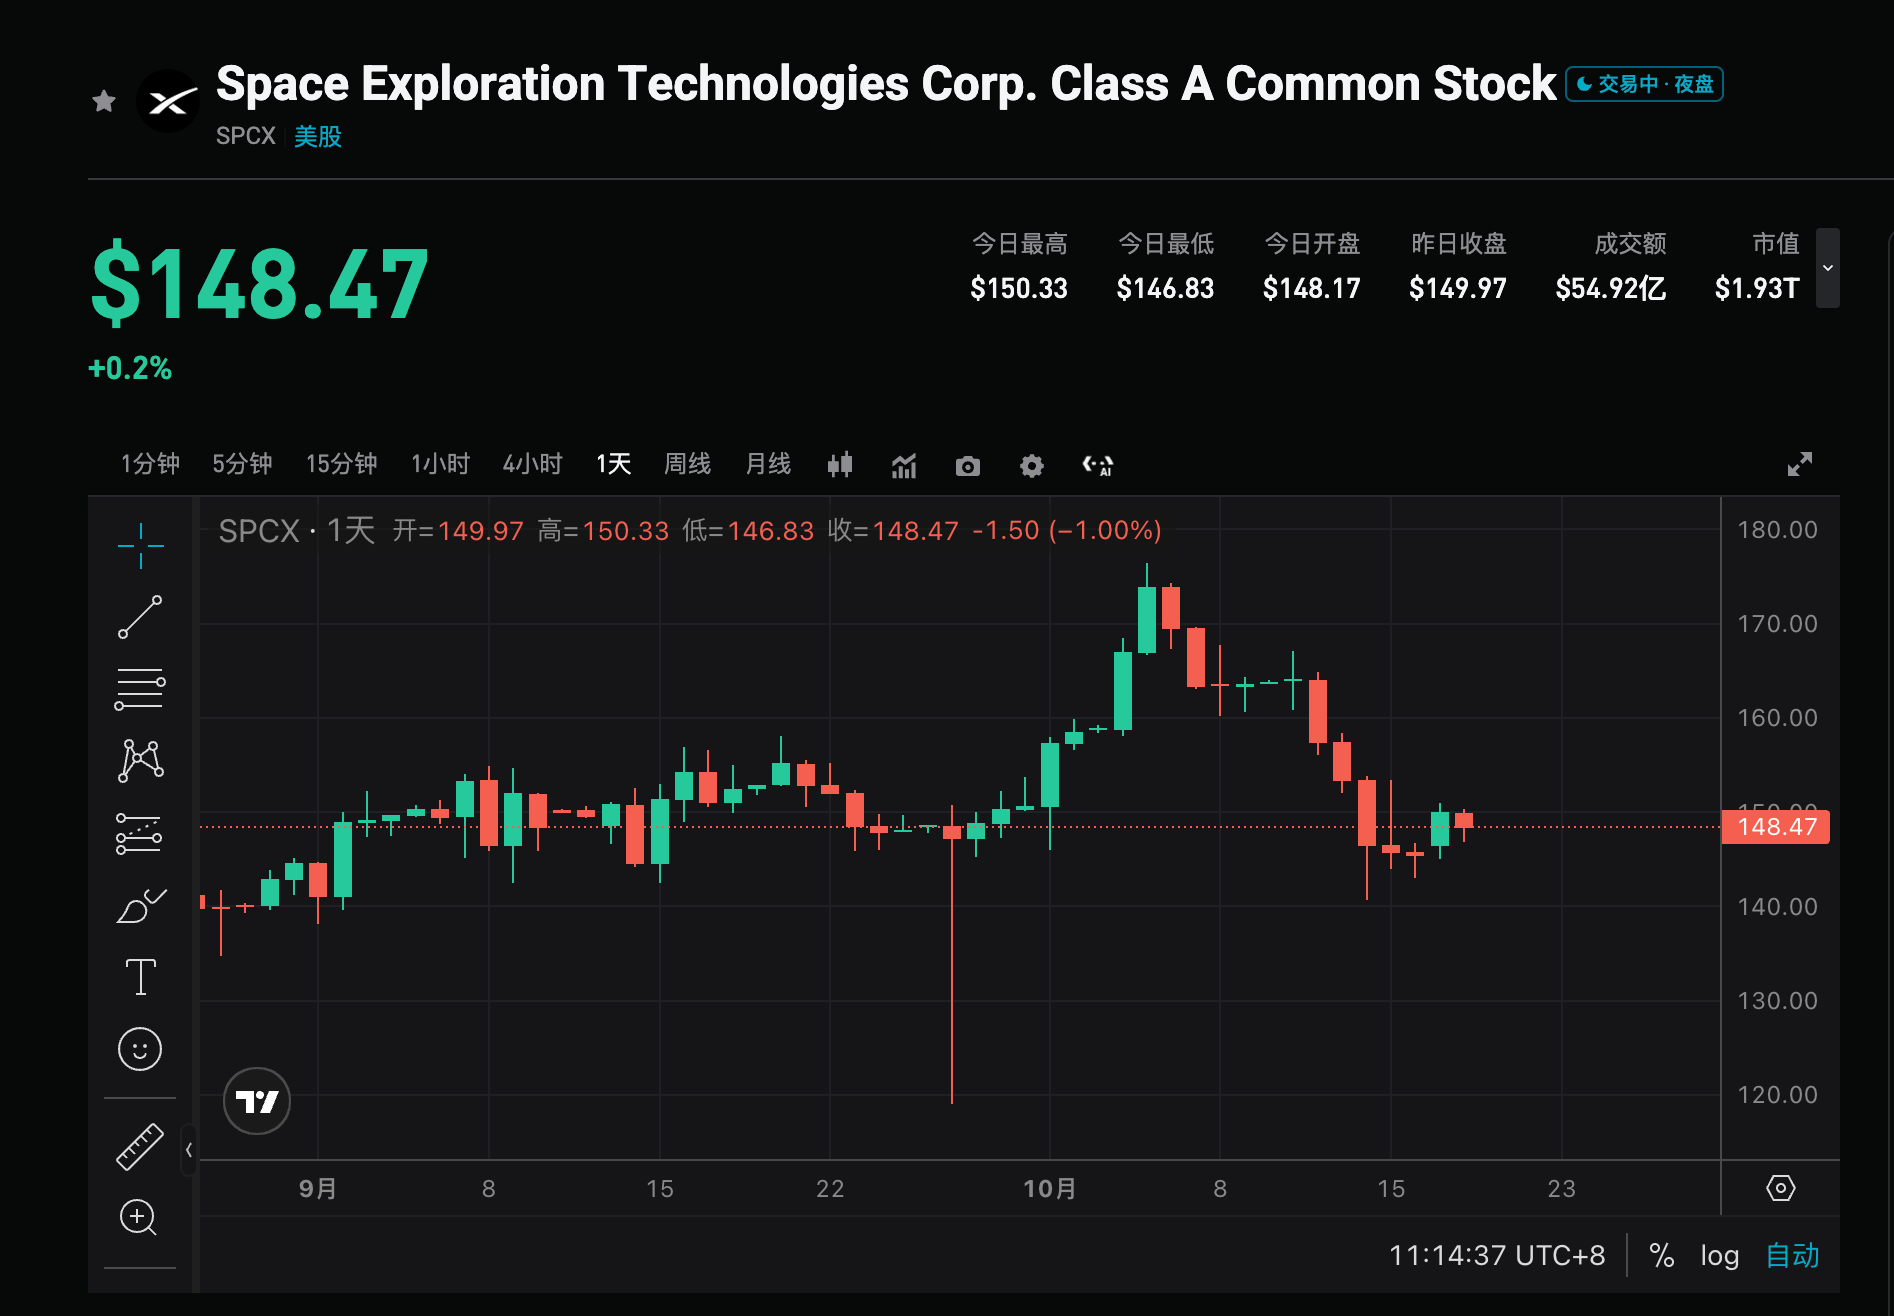
Текущая цена акций около 147,96 доллара (на более чем 10% выше цены IPO, но всё ещё значительно ниже пиковых 225 долларов после листинга). Цены опционов отражают ожидаемую волатильность после отчёта — около 7,5% (примерно в диапазоне 162-139 долларов). Главная тема для рынка — сможет ли доход от AI-контрактов расти быстрее и обеспечить самостоятельное финансирование, а не полагаться на денежный поток Starlink. Также важно учесть возможную связь внезапной публикации отчёта с планами по финансированию и окончанием периода блокировки акций.
2. Четыре ключевых фокуса
Фокус 1: сможет ли компания показать первую квартальную прибыль
Ожидается, что в 3-м квартале компания получит первую прибыль с момента выхода на биржу — это ключевое событие для проверки устойчивости бизнес-модели. Visible Alpha и консенсус прогнозируют положительный EPS. Успех укрепит веру рынка в высокие темпы роста; если же результат будет в нижней части прогнозного диапазона либо хуже, усилятся сомнения по поводу устойчивости значительных капитальных расходов. Ключевое значение имеют выручка около/выше 12,9 млрд долларов и улучшение маржи прибыли.
Фокус 2: скорость монетизации AI-контрактов и независимые финансовые потоки
AI и вычисления должны дать почти половину выручки (около 6,47 млрд долларов) — это основной драйвер неопределённости. Yorkville Ives и другие отмечают: динамика акций будет зависеть от темпов преобразования контрактов в реальные поступления. Инвесторы ждут первых признаков “самоокупаемости” AI-бизнеса и снижения зависимости от денежного потока Starlink. Во 2-м квартале AI обеспечивал примерно треть выручки; если в 3-м доля достигнет и превысит половину, будет подтверждено обещание менеджмента, что "AI опережает другие направления", и это позволит поддерживать высокую оценку компании.
Фокус 3: стабильность Starlink как финансового донора
Starlink, как ожидается, принесёт около 4,9 млрд долларов и остаётся самым стабильным источником прибыли. Рынок будет внимательно следить за ростом клиентской базы, изменением ARPU, вкладом корпоративных/государственных клиентов — сможет ли проект и дальше обеспечивать финансирование амбициозных инвестиций в AI. Устойчивый рост и высокая маржа Starlink снимут опасения по поводу расхода денежных средств в целом; обратная ситуация усилит зависимость от внешнего финансирования.
Фокус 4: параметры финансирования и сигналы с окончанием периода блокировки акций
Аналитик Evercore ISI Кутгун Марал отмечает: срочность публикации отчёта может быть связана с подготовкой к последующему финансированию или снятию ограничений на продажу акций. Сейчас компания ищет финансирование на сумму около 40 млрд долларов (примерно 10 млрд долларов банковских кредитов и 30 млрд долларов “инвестиционного” долга) для закупки AI-чипов Nvidia. 22 октября снимется запрет на продажу 1,3 млрд акций, 24 октября — ещё 329 млн акций, около 857 млн акций останутся в блокировке ещё 180 дней. Итоги отчёта и комментарии руководства могут повлиять на дальнейшие планы по финансированию и создать давление к продаже акций у акционеров.
3. Возможности и риски
Катализаторы роста:
- Выручка и EPS заметно превышают консенсус (близки к/выше прогноза Visible Alpha в 12,84 млрд долларов/0,16 доллара), подтверждение первой квартальной прибыли и ускоренной монетизации AI.
- Доля выручки от AI приближается к половине или превышает её, а менеджмент озвучивает сигналы о самоокупаемости и повышении годового прогноза.
- Starlink стабильно показывает сильные результаты, в дополнение к позитивным новостям о возможной интеграции с Tesla или приобретении новых радиочастот, укрепляя долгосрочную стратегию.
Нисходящие риски:
- Показатели только на уровне консенсуса либо хуже, монетизация AI-контрактов разочаровывает, компания по-прежнему сильно зависит от денежного потока Starlink.
- Капитальные расходы остаются высокими, проблемы с привлечением финансирования или массовый выход “заблокированных” акций на рынок вызывает давление на цену.
- После реализованной опционной волатильности и на фоне высокой оценки возможна фиксация прибыли.
4. Рекомендации по торговой стратегии
Бычий сценарий: Если выручка и прибыль сильно превосходят ожидания, темпы монетизации AI ускоряются и появляется перспектива финансовой самостоятельности, рынок может укрепить позиционирование SpaceX как лидера AI-вычислений и спутников, что поддержит восстановление оценки, особенно если позитивные новости будут реализованы до окончания периода блокировки.
Медвежий риск: Если результаты средние, зависимости AI от Starlink сохраняются, усиливается давление финансирования/разблокировки бумаг — возможна коррекция в условиях высокой волатильности; диапазон, заложенный в опционах в 7,5%, может служить ориентиром для краткосрочных движений.
Ключевые показатели:
- Общая выручка и годовой темп роста (консенсус около 12,9 млрд долларов)
- Положительное значение EPS и его величина
- Объем и доля выручки от AI и вычислений
- Данные о доходах Starlink и связанных с пользователями метриках
- Капитальные расходы, свободный денежный поток и комментарии по финансированию
Советы по действиям: Если показатели превышают ожидания и перспективы AI позитивные, можно рассматривать вход на откатах; если результаты лишь на уровне прогнозов или прогнозы осторожны — обратить внимание на краткосрочную волатильность и давление разблокировки, избегать покупок на максимумах. Размер позиции и стопы должны гибко соответствовать личной склонности к риску.
Отказ от ответственности: Приведённая выше информация предоставляется только для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Резкое падение Nasdaq спровоцировало долговой кризис AI: триллионы капиталов направляются в американские облигации
В октябре 2026 года индекс Nasdaq резко упал, а высокая долговая нагрузка таких AI-гигантов, как CoreWeave, спровоцировала волну паники из-за дефолтов. Капитал массово переместился из высокорискованных AI-инфраструктур в десятилетние американские облигации, что раскрывает ожесточённую борьбу за ценообразование между частным сектором и суверенными правительствами в вопросе долгосрочных сбережений.
После падения акций компаний хранения данных их коэффициент P/E составляет всего 2: Bank of America (BAC.US) утверждает, что цикл еще не завершен
Акции SK Hynix и Samsung упали более чем на 50% от своих максимумов, и Bank of America отмечает, что их прогнозируемый P/E на 2027-28 годы составляет всего 2-3 раза, что соответствует историческому минимуму. В отчете говорится, что текущая коррекция не связана с фундаментальными показателями, спрос на AI-хранилища остается сильным, долгосрочные драйверы прибыли не утрачены, а соотношение риска и доходности лучше, чем на исторических минимумах.

AI снизился на 5% несмотря на улучшение широты рынка, UBS: вероятность совместного роста недооценена
Согласно исследовательскому отчету UBS, несмотря на снижение AI-сектора на 5% на прошлой неделе, рыночная широта улучшилась, и процесс снижения рисков ускорился. Поскольку волатильность процентных ставок определяет доходность, а спрос на AI остается высоким, вероятность синхронизированного роста технологических и нетехнологических компаний недооценена. Рекомендуется инвестировать в промышленность и коммунальные услуги.
Цены на крипто
Далее


