
Рассказ о стагфляции и ожидания повышения ставок тянут в разные стороны, золото оказалось в борьбе между быками и медведями

Huitong News, 19 октября—— В настоящее время цена на золото в первую очередь зависит от двух ключевых переменных: ставок и цен на нефть. Одна из них связана с экономическим ростом, кредитоспособностью гособлигаций США, доходностью по гособлигациям США и торговыми шоками; другая — это цены на энергоносители, приведённые ими энергетические шоки, изменения инфляции и относительная сила доллара.
Геополитический конфликт на Ближнем Востоке и ограничения мощностей нефтепереработки повышают цены на энергоносители, а издержки по цепочке продолжают передаваться вниз по производственной цепи. Ожидается, что инфляция на продукты питания ускорится, и устойчивость инфляции вновь превзойдёт рыночные ожидания.
Однако рекордно высокая инфляция в свою очередь вынуждает ФРС сохранять жёсткую монетарную политику. Рынок ожидает, что в октябре ФРС, скорее всего, приостановит повышение ставок, но в декабре возможность их возобновления сохраняется.
Будучи активом, не приносящим процентного дохода, золото одновременно поддерживается логикой хеджирования от инфляции и стремлением к сохранению капитала, но испытывает давление со стороны высоких реальных процентных ставок; в краткосрочной перспективе цена на золото, с большой вероятностью, сохранит широкий диапазон колебаний, а дальнейшее направление будет определяться маржинальными изменениями этих двух сил.
Ожидания по политике ФРС: ключевой фактор ценообразования на золото
Ожидания по политике ФРС по-прежнему остаются ключевым параметром, определяющим динамику цены на золото.
Последние данные показывают, что в сентябре индекс потребительских цен в США вырос на 3,7% в годовом выражении, что выше августовских 3,4%. Базовый индекс CPI за вычетом цен на продукты питания и энергоносители — до 2,6% г/г; индекс цен производителей (PPI) вырос на 1,3% за месяц, что стало самым высоким месячным приростом за четыре года. Давление на издержки, идущее с оптового сегмента, имеет риск дальнейшей передачи конечным потребителям. Инфляция в США превышает целевой уровень ФРС в 2% уже пять лет подряд.
Столкнувшись с инфляцией выше ожиданий, мнения представителей ФРС заметно разошлись.
Согласно рыночному ценообразованию, вероятность сохранения ставки на октябрьском заседании оценивается в 83%. Большинство представителей склонны выжидать и дожидаться новых макроданных.
Однако президент Федерального резервного банка Кливленда Лоретта Местер* предостерегает с ястребиных позиций: инфляция становится всеохватывающей, компании уже закладывают высокие издержки в свою ценовую политику, а в случае ухудшения инфляционных ожиданий к концу года даже возможно повышение ставки на 50 б.п. Внимание рынка уже сместилось с октября на декабрь, где оценивается вероятность повышения ставок, а институциональные инвесторы прогнозируют дополнительное повышение даже к 2027 году.
С точки зрения логики ценообразования золота, рост ожиданий повышения ставок ведёт к увеличению номинальной доходности казначейских облигаций США и, тем самым, росту реальных ставок, что негативно для золота;
Но инфляция, устойчиво превышающая целевой ориентир, наоборот, укрепляет статус золота как инструмента защиты от инфляции. Две силы продолжают тянуть рынок в разные стороны. "Бежевая книга" ФРС при этом указывает на снижение темпов роста экономики США в ряде регионов, ослабление рынка найма, сокращение расходов среди низкодоходных групп и, как следствие, дополнительный спрос на золото как защитный актив.
Энергетические узкие места + геополитика Ближнего Востока: истоки инфляции и двойное влияние на цену золота
Ограничения в поставках энергоносителей в сочетании с рисками на Ближнем Востоке стали источником текущего инфляционного шока и одновременно оказывают на золото разнонаправленное воздействие.
Конфликт с участием Ирана и перебои в районе Ормузского пролива оказали существенное давление на цены нефти, Brent достигала $110 за баррель, а WTI поднималась до $101. Ключевая проблема рынка заключается не столько в перебоях с поставками сырой нефти, сколько в ограничениях мировых нефтеперерабатывающих мощностей, что привело к крайне низким по сезонным меркам запасам нефтепродуктов. Даже если будет достигнуто соглашение по поставкам дизеля из России в США, в краткосрочной перспективе это вряд ли приведёт к заметному снижению цен на ГСМ.
Высокие цены на нефть напрямую увеличивают расходы домохозяйств. Индекс потребительской уверенности Мичиганского университета опустился до минимума за всю историю, а энергетический шок будет и далее передаваться в такие сектора, как продукты питания.
Высокие энергозатраты сдерживают экономический рост США и усиливают нарратив стагфляции, которая традиционно считается благоприятной средой для золота. Конфликт на Ближнем Востоке остается нерешенным, а риски эскалации по-прежнему добавляют золотому рынку премию за защиту.
Однако, наряду с этим, рост цен на нефть ускоряет общую инфляцию и усиливает мотивацию ФРС к ужесточению политики, повышая ожидания новых повышений ставок, что негативно для цен на золото.
Инфляция на продукты питания: подтверждение устойчивости инфляции и усиление дилеммы монетарной политики
Рост цен на продукты питания подчеркивает, что инфляция не является краткосрочным одномоментным шоком, а сохраняет устойчивый характер.
За последние несколько месяцев CPI на продукты сохранял видимую стабильность, но этот период спокойствия близок к завершению. Рост цен на дизель приводит к увеличению транспортных расходов, сохраняются пошлины на упаковочные материалы, а также засуха, вызванная феноменом Эль-Ниньо, угрожает сельскохозяйственному производству в ряде стран. Все это будет постепенно увеличивать давление на цены.
По прогнозу агроэкспертов, в следующем году продуктовая инфляция в США возрастет до 3,5%-4%.
Данные по PPI за сентябрь показывают, что оптовые цены на продукты питания прекратили снижение, наблюдавшееся в течение трёх месяцев, и снова начали расти, прежде всего на свежее мясо и фрукты-овощи.
В текущем сезоне посева кукурузы уже были заложены высокие издержки на энергию и удобрения вследствие кризиса вокруг Ирана; влияние роста цен на кукурузу может сохраниться до начала 2027 года. А из-за сильного Эль-Ниньо удар по сельхозкультурам и инфляционное давление будут заметны к середине 2027 года.
Для ФРС инфляция на продукты питания не может быть проигнорирована — её широкое распространение заставит продолжать политику ужесточения.
Для рынка золота инфляция на продукты — ещё одно подтверждение устойчивости инфляции, снижающее оптимистичные рыночные ожидания быстрого возвращения инфляции вниз к 2% и поддерживающее спрос на защитное вложение в золото. Однако чем выше устойчивость инфляции, тем дольше ФРС будет удерживать высокие ставки, продлевая период высоких реальных процентных ставок и оказывая давление на цену золота.
Итоги и технический анализ:
В целом, мощные удары со стороны поставок энергии и продуктов продолжают подталкивать цены вверх, создавая основную поддержку золоту как инструменту защиты от инфляции и риска;
Но устойчивая инфляция вынуждает ФРС сохранять опцию дальнейшего повышения ставок, а высокие реальные ставки — главный фактор давления на цену золота.
Дальнейшая динамика золота по сути — это гонка между реальными процентными ставками и инфляционными ожиданиями.
Если инфляция продолжит расти, а ФРС будет вынуждена ужесточать политику, реальные ставки возрастут ещё больше, и цена на золото останется под давлением;
Если же энергетический шок сохранится, а экономика США явно ослабнет, рыночным нарративом станет стагфляция, что даст золоту пространство для роста.
В дальнейшем трейдерам стоит внимательно следить за тремя ключевыми переменными: вероятностью повышения ставки ФРС в декабре, изменениями запасов сырой нефти и нефтепродуктов, инфляционными данными PCE в США, а также развитием ситуации на Ближнем Востоке.
Технический анализ: цена на золото сталкивается с сопротивлением в районе уровней “шеи” фигуры “голова и плечи” сверху, но снизу поддерживается бычьей силой двойного дна.
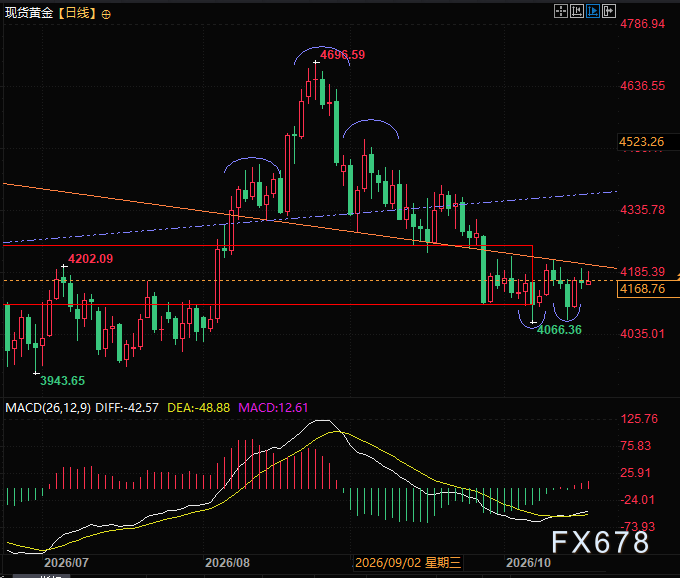
(Дневной график спот-цены на золото, источник: EasyHuitong)
Восточная зона GMT+8, 17:55, спот-золото торгуется на уровне 4168 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Беспорядки во Франции ударили по финансовым рынкам: одновременно падают акции и облигации, евро снижается
Социальная напряженность во Франции продолжает возрастать, центральное правительство Франции уже потребовало от некоторых местных властей введения комендантского часа, а премьер-министр Sebastien Lecornu не исключил возможность объявления чрезвычайного положения. Доходность французских 10-летних государственных облигаций за день выросла на 15 базисных пунктов до 4,93%, что стало крупнейшим однодневным ростом за последний месяц. Индекс CAC 40 снизился на 1,5% и стал лидером падения среди основных европейских рынков. Курс евро к доллару, фунту стерлингов и японской йене снизился на 0,2%–0,3%.



Прогноз отчёта Microsoft (MSFT.US): Morgan Stanley ожидает рост Azure до 47% и сохраняет целевую цену в 600 долларов
В последнем исследовательском отчёте Morgan Stanley отмечается, что благодаря устойчивому спросу на облачные вычисления, постоянному расширению мощностей дата-центров, а также ускорению коммерциализации Microsoft 365 и Copilot, компания Microsoft имеет все шансы продолжить рост в первом квартале финансового 2027 года.
Цены на крипто
Далее


