
Данные из США превзошли все ожидания, но доллар и гособлигации США снижаются; за впечатляющими розничными показателями скрываются опасения по поводу потребления

Huitong 15 октября сообщает—— Вышли данные по инфляции, розничным продажам и PPI в США: внешняя сила потребления обманчива, липкость инфляции растет
В США одновременно были опубликованы сразу несколько экономических показателей, данные оказались значительно лучше ожиданий, но реакция активов и традиционная логика "сильные данные = рост доллара и доходности казначейских облигаций" дали явное расхождение: индекс доллара за короткое время вырос примерно на 12 пунктов до 102.23, а затем быстро откатился; спотовое золото после недолгого падения на 13 долларов с 4150 до 4137 вновь перешло к росту; доходность американских облигаций пошла вниз.
Рынок не стал просто интерпретировать превышение ожиданий по данным розничных продаж, PPI и CPI как "перегрев экономики, ФРС должна срочно повышать ставки", а стал искать скрытые сигналы рецессии в данных — это ключевая особенность текущего движения.
Розничные продажи выглядят сильнее ожиданий, но таят в себе опасность
В августе розничные продажи в США выросли на 0,8% по сравнению с прошлым месяцем, ожидания были 0,3%; ключевой сегмент вырос на 0,9%, ожидалось 0,5%, в годовом выражении сохранился рост на уровне 6,01%. На первый взгляд цифры намного опередили прогнозы рынка.
Однако многие аналитические компании отмечают, что данные по розничным продажам не столь ценны:
Рост номинальных продаж во многом обусловлен эффектом повышения цен, а не реальным увеличением объёмов покупок: реальный рост потребления после вычета инфляции заметно ниже номинального, реальная покупательская активность слабеет;
Ранее опубликованные значения были пересмотрены в сторону понижения, а данные по заработной плате заметно ослабли: недельная зарплата -0,5% за месяц, -0,1% за год, доходы стали отрицательными. Рост расходов населения поддерживается за счёт проедания накоплений и увеличения займов, а не увеличения доходов;
Потребление энергии и топлива тянет общую розницу вверх, без учёта энергоносителей спрос на необязательные товары слабый.
Проще говоря: номинальная розница выглядит сильно, а реальные траты слабы — такая устойчивость потребления не имеет долгосрочных перспектив. Рынок видит не сильную экономику, а то, что население вынуждено брать в долг и тратить сбережения, чтобы справиться с ростом цен, базовая движущая сила потребления ослабевает.
Данные значительно превзошли ожидания, но реакция активов и традиционная логика "сильные данные = рост доллара и доходности" дали явное расхождение: индекс доллара краткосрочно вырос на 12 пунктов до 102.23 и быстро откатился; спотовое золото после кратковременного снижения от 4150 до 4137 снова начало расти; доходность облигаций синхронно снизилась.
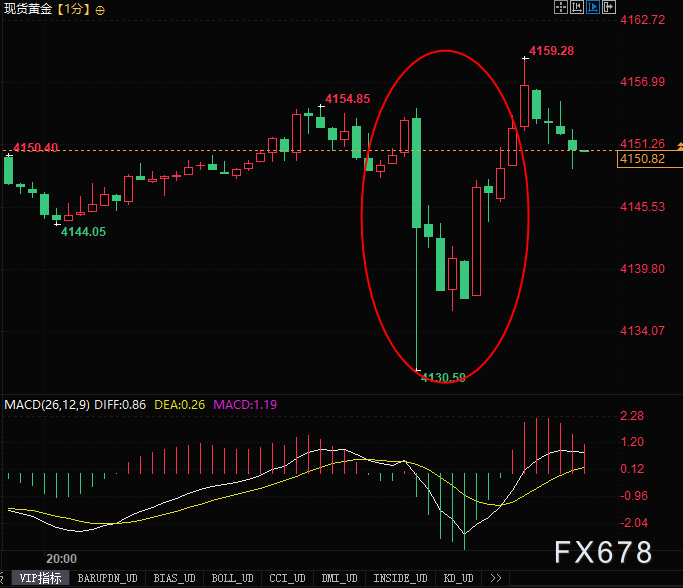
(Минутный график спотового золота, источник: YihuTong)
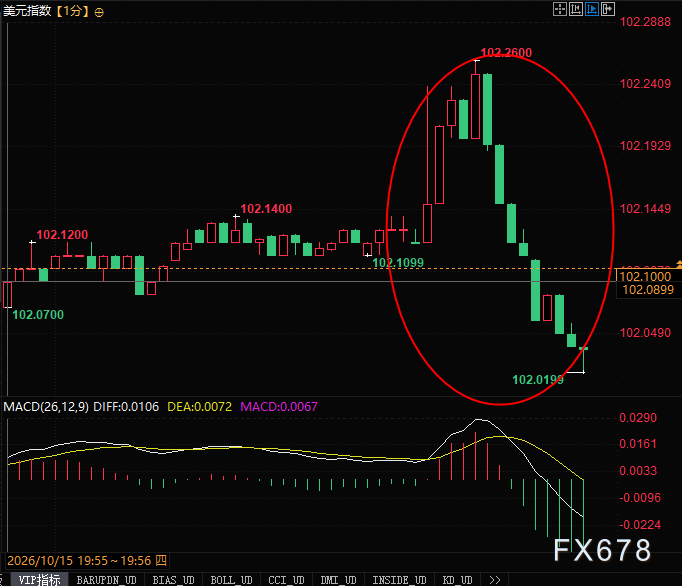
(Минутный график индекса доллара, источник: YihuTong)
PPI показывает одновременный рост инфляции по всей цепочке: основная причина — энергетика, липкость базовой инфляции сохраняется
Инфляция в сфере промышленной продукции вновь растет, что указывает на потенциальные риски передачи давления на цены потребительских товаров.
Ключ: рост инфляции обусловлен ростом цен на энергоресурсы (внешние геополитические причины), а не перегревом внутреннего потребления и роста зарплат. Инфляция, вызванная ростом цен на энергию, мало сдерживается повышением ставки ФРС.
На рынке труда появились сигналы охлаждения: рост цен, номинальные доходы в минусе
На стороне доходов работников США появились явные признаки охлаждения: недельная зарплата снизилась на 0,5% за месяц (до этого +0,2%), в годовом сравнении упала до -0,1% (до этого +0,3%), оба показателя ушли в минус.
Цены растут, но номинальный доход населения сокращается, реальная покупательная способность населения размывается. Это самый важный голубиный аргумент в текущем наборе данных.
Рынок считает, что падение заработных плат ослабляет внутренние инфляционные риски в секторе услуг. Даже если краткосрочный CPI подскочит из-за цен на нефть, вероятность инфляционной спирали "заработная плата-цены" уже снизилась.
Данные корректируют ожидания политики ФРС, объясняя, почему доллар и доходность облигаций не растут
Традиционная логика: CPI, PPI, розница все выше ожиданий → ФРС обязательно продолжит агрессивно повышать ставку → доллар и доходность облигаций резко вверх
Но на этот раз трактовка рынка немного иная
Во-первых, инфляция вызвана внешним шоком на энергетическом рынке, а не перегревом внутреннего спроса;
Во-вторых, рост розницы — результат инфляции, реальное потребление слабеет;
Далее, данные по зарплате значительно снизились, угроза инфляционной спирали минимизирована — ФРС этот показатель волнует особенно;
И наконец, заявление главы San Francisco Fed Дейли: возможно дальнейшее повышение ставки, но в октябре можно не спешить; позиция организации осторожная.
Трейдеры считают: единичный скачок цен на нефть вряд ли вынудит ФРС повышать ставки подряд несколько раз. Внутренний спрос постепенно ослабевает, и риски замедления экономики в будущем важнее, чем кратковременный скачок инфляции.
Поэтому после выхода "сильных данных" капитал играет на ожидания "ослабления экономики в будущем": доходность облигаций падает, доллар быстро откатывается, золото компенсирует падение.
Итог: экономика находится в сложном балансе, данные показывают "внешнюю силу и внутреннюю слабость"
В целом, сейчас экономика США демонстрирует противоречивые сигналы: номинальные розничные продажи, CPI и PPI выглядят сильными, но рост потребления поддерживается за счёт повышения цен, расходов сбережений и кредитов, а не ростом реальных доходов; заработки населения снижаются, внутренний спрос слаб. Краткосрочно инфляцию тянут цены на энергию, но основной внутренний инфляционный драйвер — заработная плата — начал охлаждаться.
Фокус оценки активов уже смещается с вопроса "вырастет ли инфляция стремительно" к вопросу "когда внутренний спрос задушат высокие ставки и сокращение доходов". Важно следить за темпом проедания сбережений, просрочкой по кредитным картам и возможным заметным падением потребления в четвертом квартале.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Цены на крипто
Далее


