
Индекс деловой активности в производственном секторе еврозоны в сентябре достиг максимума за 52 месяца, восстановление спроса вызывает повторное появление инфляционного давления

Восстановление производственного сектора еврозоны продолжает набирать обороты, однако сопутствующее давление на цены усложняет для рынка оценку будущего курса денежно-кредитной политики Европейского центрального банка.
В четверг S&P Global сообщила, что индекс менеджеров по закупкам (PMI) в производственном секторе еврозоны в сентябре вырос до 52,9, достигнув самого высокого уровня с мая 2022 года. Это третье подряд месячное повышение показателя, и результат выше предыдущей предварительной оценки 52,7.
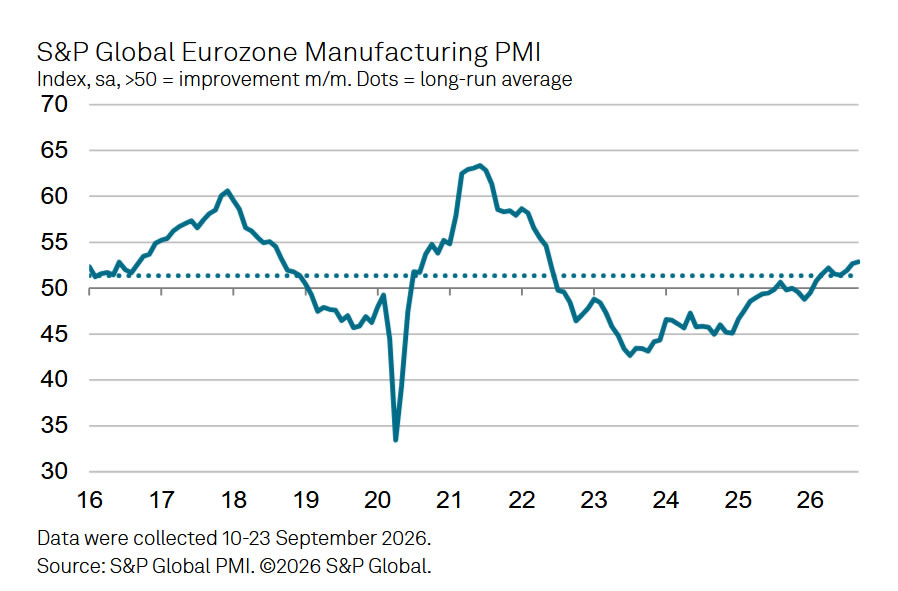
Темпы роста новых заказов достигли максимума с марта 2022 года, экспортные заказы расширяются второй месяц подряд, что отмечает первое за более чем четыре с половиной года устойчивое восстановление внешнего спроса. Одновременно инфляция издержек и отпускных цен ускорилась впервые с мая, а по официальным прогнозам инфляция в еврозоне в сентябре достигнет 3,6% — это максимум с сентября 2023 года.
Возобновление давления на цены уже существенно отразилось на ожиданиях относительно процентных ставок. Текущие рыночные цены предполагают, что Европейский центральный банк трижды повысит ставки до середины 2027 года. Главный бизнес-экономист S&P Global Крис Уильямсон отметил, что спрос на товары потребления продолжает снижаться, рост стоимости жизни по-прежнему сдерживает расходы домашних хозяйств. "В такой ситуации ускорение темпов роста издержек и отпускных цен вызывает обеспокоенность и может усилить слухи о дополнительных повышениях ставок Европейским центральным банком."
Восстановление ускоряется, индекс выпуска достигает максимума за 55 месяцев
Суб-индекс выпуска производственного PMI за сентябрь вырос с 53,3 до 53,6, обновив максимум за 55 месяцев и указывая на дальнейшее укрепление темпов расширения производства.
География восстановления также заметно расширилась. Все восемь экономик еврозоны, охваченных исследованием, продемонстрировали значение выше 50, впервые более чем за четыре года зафиксировано всеобъемлющее расширение. Лидирует Нидерланды, следом Ирландия и Австрия; Германия и Греция также показали уверенное расширение; в Испании, Франции и Италии темпы роста были более умеренными.
Оптимизм бизнеса усилился — индекс деловых ожиданий достиг максимума за семь месяцев. Объем невыполненных заказов увеличился впервые с апреля, активность закупок ускорилась, сроки поставок от поставщиков несколько выросли, однако задержки были самыми минимальными с февраля.
Спрос на инвестиционные товары в центре, расходы на AI и оборону — ключевой драйвер
Крис Уильямсон отметил, что основным двигателем нынешнего расширения производственного сектора выступает спрос на инвестиционные товары, особенно машины и оборудование. Темпы роста выпуска в этой категории достигли максимума с периода восстановления после пандемии.
Он добавил, что это в первую очередь отражает растущий спрос на оборудование, связанное с искусственным интеллектом и оборонной промышленностью. На этом фоне спрос на товары потребления остается слабым, а высокая стоимость жизни все еще подавляет потребительскую активность.
Позитивные изменения происходят и на рынке труда. После более чем трех лет сокращений занятость в обрабатывающей промышленности вновь начала расти в августе и в сентябре еще немного увеличилась, что свидетельствует о распространении восстановления с производства на найм персонала и расширение мощностей.
Возвращение инфляционного давления, рост ожиданий повышений ставок ЕЦБ
Несмотря на комплексную картину восстановления, возвращение инфляционных рисков выходит для рынка на первый план. В сентябре инфляция издержек и отпускных цен ускорилась впервые с мая, хотя темпы роста остаются ниже пиковых значений, зафиксированных ранее в этом году.
Официальные данные по инфляции будут опубликованы в пятницу. Рынок ожидает, что инфляция в еврозоне в сентябре вырастет до 3,6% с 3,2% в августе, что, если подтвердится, станет максимумом с сентября 2023 года.
На этом фоне ожидания по политике Европейского центрального банка были скорректированы, теперь рынок прогнозирует три повышения ставок до середины 2027 года. Одновременное восстановление промышленности и рост инфляционного давления создают для Европейского центрального банка более сложный выбор в определении курса денежно-кредитной политики.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
IPO на 150 миллиардов долларов может быть отменено? Последний комментарий SK hynix (SKHY.US): финансирование Solidigm ещё не утверждено
SK hynix в четверг вновь заявила, что пока не принято никаких решений относительно будущих потребностей в финансировании её американской дочерней компании Solidigm, несмотря на сообщения СМИ о возможном двойном листинге компании.
Carlyle предупреждает: частные кредиторы активно конкурируют за финансирование ИИ-инфраструктуры объемом в 1.1 billions долларов, риск концентрации может привести к повторению кризиса кредитования в секторе программного обеспечения.
Группа Carlyle заявила, что частные кредитные организации соревнуются за финансирование строительства инфраструктуры искусственного интеллекта (AI), что может привести к повторению ситуации с концентрацией кредитного риска в программном обеспечении.
Цены на крипто
Далее


