
Ястребы не способны поднять ставки, ООН снижает геополитическую премию, реальные ставки достигают вершины

汇通网 22 сентября—— Золото может начать фазу бокового движения и формирования дна
22 сентября в европейско-американскую сессию, на фоне проведения Генеральной Ассамблеи ООН, глобальные геополитические риски частично смягчились, геополитическая инфляционная надбавка снизилась, а спотовое золото после падения вернулось к росту, что продемонстрировало устойчивость на рынке.
В предыдущих статьях уже отмечалось, что с завершением IRP (инфляционная премия за риск, то есть расширенное инфляционное ожидание = фактическое инфляционное ожидание + IRP инфляционная премия за риск), в настоящее время TIPS вплотную приблизились к фактической процентной ставке — это важный наблюдаемый ориентир. После расчетов выяснено, что долгосрочное 10-летнее инфляционное ожидание зафиксировано около 2,33%.
Реальная ставка = номинальная ставка - инфляционное ожидание; для длинного горизонта с инфляционным ожиданием 2,33% становится почти невозможным для инфляционных ожиданий идти еще ниже, а номинальная ставка одновременно сдерживается как высокой ставкой относительно реального сектора, так и огромным долговым бременем бюджета, что в итоге ограничивает дальнейшее повышение реальных ставок. В настоящее время реальная ставка уже формирует вершину, и цена на золото, похоже, окончательно прощается с односторонним снижением, входя в ключевой этап формирования основания.
Члены ФРС активно проводят ястребиную политику: акцент на внутренней инфляции и конечном спросе
В последнее время председатель Федерального резервного банка Сент-Луиса Муссалем и председатель Федерального резервного банка Чикаго Гулсби одновременно высказали ястребиные сигналы.
Они отмечают, что сейчас основным драйвером инфляции стали не только внешние геополитические и энергетические факторы, а именно перегрев внутреннего спроса в США, приводящий к инфляции в сфере услуг и нефтепродуктов — повышение ставок уже не против однократного энергетического шока, а из-за расширяющейся инфляции.
Хотя стратегические шаги Бейсонта сдерживают цены на нефть upstream, несоответствие мощностей переработки удерживает высокую маржу между сырой нефтью и нефтепродуктами, что делает конечную инфляцию очень стойкой.
Таким образом, политика ФРС полностью нацелена на борьбу с инфляцией — будет поддерживаться политика ужесточения и сохранен потенциал постепенного повышения ставок, несмотря на рыночные призывы к снижению ставок.
Топ-даун регулирование Бейсонта: снижение IRP и укрепление фундамента золота
В этот раз ключевым изменением на рынке стали макрорегулирующие действия Бейсонта: с одной стороны — постепенное обеспечение судоходства в Ормузском проливе и стабильность поставок нефти, с другой — управление ожиданиями по государственному долгу и резкое снижение компенсации за инфляционный риск (IRP) для инвесторов, желающих захеджировать разгон инфляции.
Хотя это и не устранило внутреннюю инфляцию, но полностью заблокировало дальнейший рост реальной доходности TIPS, изменив негативный тренд по золоту.
Ключевая структура ценообразования: схождение IRP и фиксация реальной доходности
Главная макро-формула ценообразования: ставка по TIPS = номинальная ставка - фактически ожидаемая внутренняя инфляция - IRP
ФРС продолжает удерживать номинальные ставки на высоком уровне, но регулирующие действия Бейсонта заставляют IRP сходиться, а долгосрочное 10-летнее инфляционное ожидание стабильно удерживается на уровне 2,33%. Реальная ставка TIPS (около 2,68) и номинальная доходность синхронно формируют двойную вершину на дневных графиках, потенциал роста ставок истощается, что полностью закрывает пространство для падения золота.
Для реальной экономики ставка по TIPS выше 2% означает чрезвычайно высокую реальную стоимость финансирования, что, в конце концов, приведет к росту долговой нагрузки предприятий, давлению на кредитование домашних хозяйств и на рынок недвижимости, оказывая существенное давление на макроэкономику.
Несостоятельность по процентным платежам по госдолгу: на фоне огромного объема облигаций, поддержание высоких номинальных и реальных ставок приводит к взрывному росту затрат на обслуживание долга США, что резко ограничивает расходную часть бюджета, и бюджетная сфера крайне нуждается в снижении реальных ставок для выхода из положения.
Эволюция сценария: в краткосрочной перспективе инфляционные ожидания зафиксированы на 2,33%, ФРС продолжит удерживать высокие номинальные ставки из-за упорной инфляции в секторе услуг, а реальная ставка по TIPS тоже проявляет инерцию, что ограничивает потенциал золота;
Перспектива рынка:
Что касается акций технологических компаний и других активов, то они могут получить еще больший позитив, потому что вне зависимости от экономического роста это благоприятно влияет на данные компании
Примечание: 10-летний форвардный уровень инфляции 2,33% рассчитан при предположении, что IRP примерно равен 0, исходя из цены закрытия доходности TIPS и 10-летних гособлигаций США, разница которых и даёт данное значение.
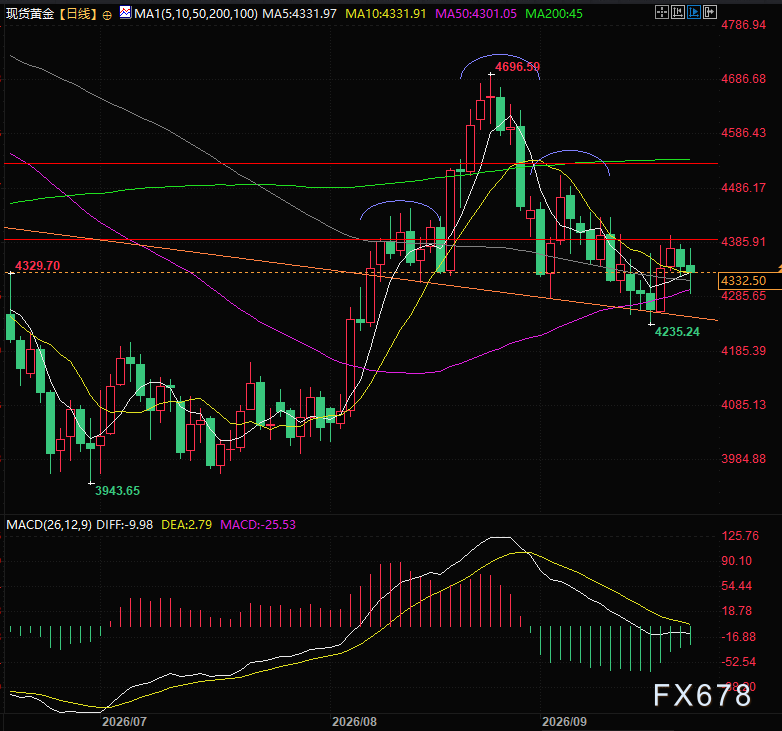
(Дневной график золота, источник: Yihuitong)
GMT+8 21:57, спотовое золото торгуется по 4337 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Падение американских акций на этой неделе: как количественные модели справились с этим

Самая опасная дивергенция на рынке акций США: обычные акции уже сильно упали, сколько ещё смогут продержаться гиганты AI?
Значительное ужесточение финансовых условий сильно ударило по обычным акциям на американском рынке: медианное значение акций из индекса S&P 500 снизилось на 15% от максимальных уровней, а премия за риск по акциям уже опустилась ниже нуля. Рост доходности государственных облигаций США и цен на нефть способствовал скачку индекса финансовых условий, что привело к резкому ухудшению широты рынка на фоне кажущегося спокойствия индекса. Усиливается рыночная дифференциация, и главным вопросом остается: смогут ли обычные акции наверстать упущенное или индекс продолжит снижение.

Уолл-стрит устанавливает цену на промежуточные выборы: коэффициент Демократической партии вырос на 20%, но рынок оказался в "слепой зоне"
Построенный JPMorgan "демократический фактор" с августа вырос примерно на 20%, тогда как S&P 500 за тот же период поднялся лишь на 2,6%. По данным аналитических платформ, вероятность того, что демократы займут оба дома Конгресса, выросла с 23% в августе до 64%. Исторические данные Goldman Sachs показывают, что эта вероятность в среднем снижается примерно на 5 процентных пунктов к дню голосования. Мнения крупных участников рынка разделились: JPMorgan рекомендует покупать на снижении, а Bank of America предупреждает, что победа демократов в обеих палатах может привести к падению рынка акций более чем на 10%.

Цены на крипто
Далее


