
Топ-менеджер фонда заявил: золото, привязанное к кредитоспособности США, является конечным средством хеджирования риска, а не гособлигации США.

汇通网 18 сентября—— После повышения ставки Федеральной резервной системой доходность 10-летних казначейских облигаций США снизилась, но генеральный директор Morton Wealth Джефф Сарти по-прежнему уверенно смотрит на золото. Он отмечает, что золото — это уникальный защитный актив-страховка, который значительно превосходит американские облигации по стоимости защиты от рисков. Высокий долг и дефицит бюджета в США сужают пространство для повышения ставок со стороны ФРС, а фискальные риски становятся ключевым фактором на рынках. Динамика цен на золото теперь зависит не только от денежно-кредитной политики, но и от кредитоспособности американских финансов. Долгосрочное инвестирование в золото имеет существенные преимущества.
Меры Федеральной резервной системы по возвращению инфляции к целевому уровню 2% восстановили уверенность участников рынка в длинном конце кривой доходности: доходность 10-летних гособлигаций вновь опустилась ниже отметки 5%. Однако у генерального директора Morton Wealth Джеффа Сарти (Jeff Sarti) иное мнение,
Золото — не доходный актив, а защитная страховка для портфеля
Джефф Сарти отмечает, что если бы ему пришлось выбирать между двумя активами, он без колебаний сделал бы ставку на золото в долгосрочной перспективе. Он добавляет, что многие инвесторы часто ошибочно напрямую сравнивают золото, не приносящее процентного дохода, и облигации с фиксированной доходностью. Основная функция казначейских облигаций — обеспечивать стабильный процентный доход, а роль золота в структуре активов принципиально иная.
Он говорит,
Возможности ФРС по дальнейшему повышению ставок ограничены, долг диктует условия
Федеральная резервная система объявила о повышении базовой процентной ставки на 25 базисных пунктов, доведя ставку федеральных фондов до диапазона 3,75%–4,00%. Это "ястребиное" решение было объявлено в 2 часа ночи по пекинскому времени и обусловлено тем, что инфляция по-прежнему существенно превышает целевой уровень центробанка. В августе индекс потребительских цен в США вырос на 0,4% по сравнению с предыдущим месяцем, годовой рост за двенадцать месяцев составил 3,4%, а базовая инфляция выросла на 2,4%.
Джефф Сарти поддерживает направление на ужесточение монетарной политики ФРС, однако сомневается, смогут ли единичные повышения на 25 базисных пунктов или даже несколько подобных шагов реально переломить инфляционный тренд. По его мнению, такие мелкие повышения — больше рыночный шум, а главное — на стороне фискальной политики. Сегодня размер долга в экономике и финансовой системе Америки намного превосходит уровни прошлых инфляционных циклов, и нынешний председатель ФРС уже не может повторить радикальные меры Пола Волкера,
Даже если повышение ставок увеличит стоимость заимствования для американских компаний и федерального правительства, Федеральная резервная система не может просто позволить инфляции выйти из-под контроля; политика вынужденно остается жесткой.
Фискальные проблемы не решаются, а рынок облигаций может стать катализатором для бюджетных ограничений
Джефф Сарти считает, что основное противоречие рынка теперь лежит в плоскости фискальной политики. Многолетний период ультранизких ставок позволял правительству США наращивать расходы, не испытывая немедленного роста стоимости заимствований. Чтобы устранить этот дисбаланс, необходимо снижать фискальные расходы, но реализовать такую меру в нынешних условиях в США крайне сложно.
В обозримом будущем в США почти наверняка сохранится бюджетный дефицит в триллионы долларов, а пространство для маневра монетарной политики ФРС все больше сокращается. Реформировать фискальную политику в краткосрочной перспективе сложно, а варианты по денежной политике сопровождаются недостатками; в итоге цена на рынке может определяться именно рынком облигаций.
Заключение
Фискальная устойчивость и кредит США становятся определяющими факторами для базовой логики цены на золото: золото больше не просто реагирует на решения по монетарной политике ФРС, а выступает своего рода "детектором реальности" для рынка, отбрасывая краткосрочный шум и отражая степень доверия инвесторов к защитным функциям доллара и госдолга США. Небольшое повышение ставки может лишь временно продемонстрировать решимость ФРС бороться с инфляцией, но не решает фундаментальных структурных проблем в бюджете. Долгосрочная инвестиционная привлекательность золота определяется не очередным малым шагом по ставке, а тем, сможет ли США исправить ожидания относительно своего бюджета.
В завершение Джефф Сарти дает такой совет:
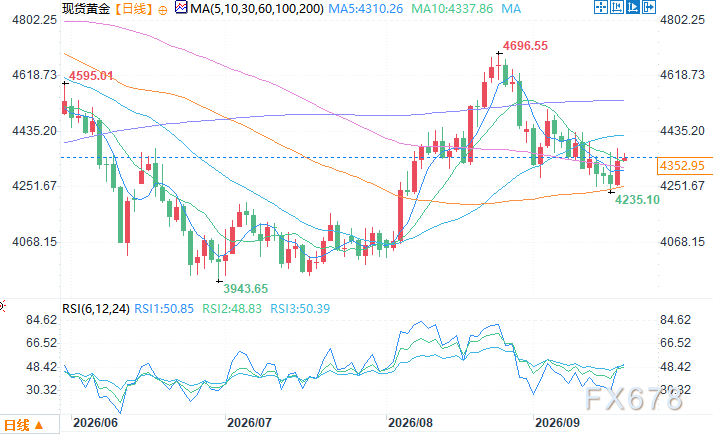
Дневной график цен на спотовое золото Источник: Yihuiztong
Восточное время (Пекин) 18 сентября, 9:50. Спотовое золото: $4347.95 за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


