Bitget App
Торгуйте разумнее
Купить криптовалютуРынкиТорговляФьючерсыStocksEarnКомпаниямИИ и не только
Цена AAVE стремится к $160 после того, как депозиты в V4 превысили $900 миллионов

Цена AAVE стремится к $160 после того, как депозиты в V4 превысили $900 миллионов

CoinpediaCoinpedia2026/09/12 18:33
Показать оригинал
Основные моменты истории
  • Депозиты Aave v4 превысили 900 миллионов долларов, при этом активные кредиты составляют 280 миллионов долларов, а депозиты выросли более чем на 100% за месяц.

  • Количество активных адресов Aave увеличилось за последние 24 часа, 7 дней и 30 дней.

  • В то же время AAVE сформировал золотое пересечение, и в предложенной схеме уровнями роста выступают 160 и 240 долларов.

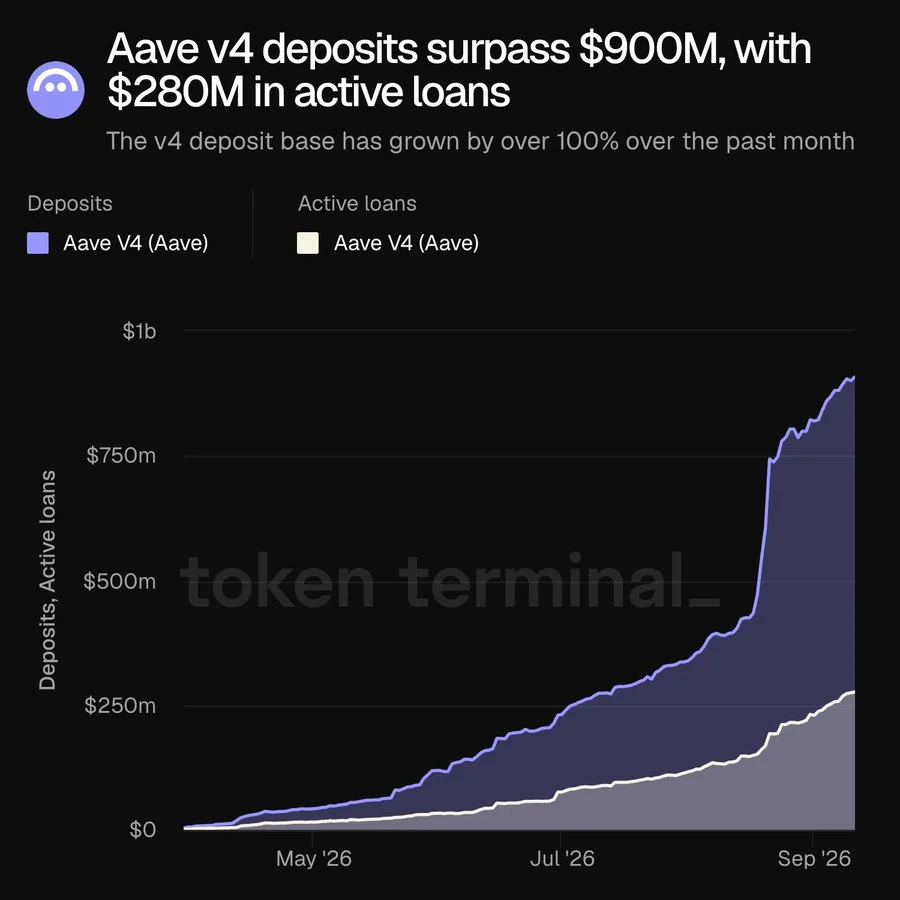
Цена AAVE получает новый фундаментальный импульс, поскольку депозиты Aave v4 превысили 900 миллионов долларов, а активные кредиты составляют 280 миллионов долларов. База депозитов v4 также увеличилась более чем на 100% за последний месяц, что указывает на резкое повышение активности в последней версии.

Рост AAVE V4 повышает коэффициент использования
Цена AAVE стремится к $160 после того, как депозиты в V4 превысили $900 миллионов image 0

Рост депозитов имеет значение, поскольку активные кредиты также увеличились благодаря большему депозитному портфелю. Это повышение использования может поддержать цену AAVE, если активность останется высокой.

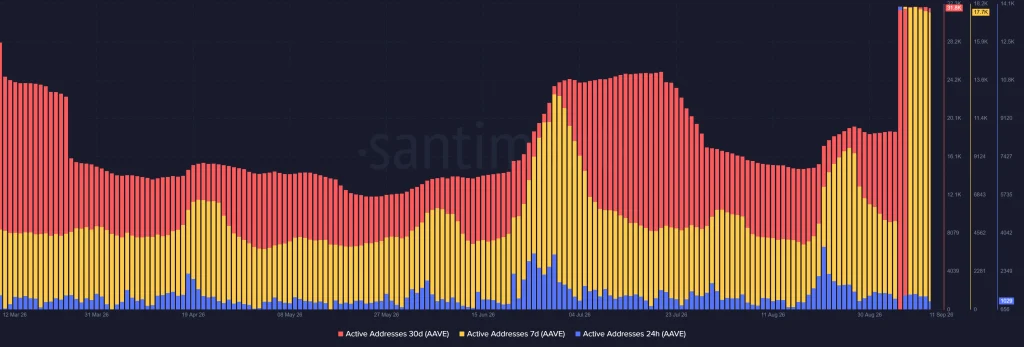
Активность в сети также растет. Количество активных адресов увеличилось за последние 30 дней, 7 дней и 24 часа, что является еще одним признаком улучшения полезности Aave. Тем не менее, фундаментальные показатели не всегда приводят к росту токена. Требуется и техническое подтверждение.
Цена AAVE стремится к $160 после того, как депозиты в V4 превысили $900 миллионов image 1

Цена AAVE получает бычий сигнал «золотое пересечение»

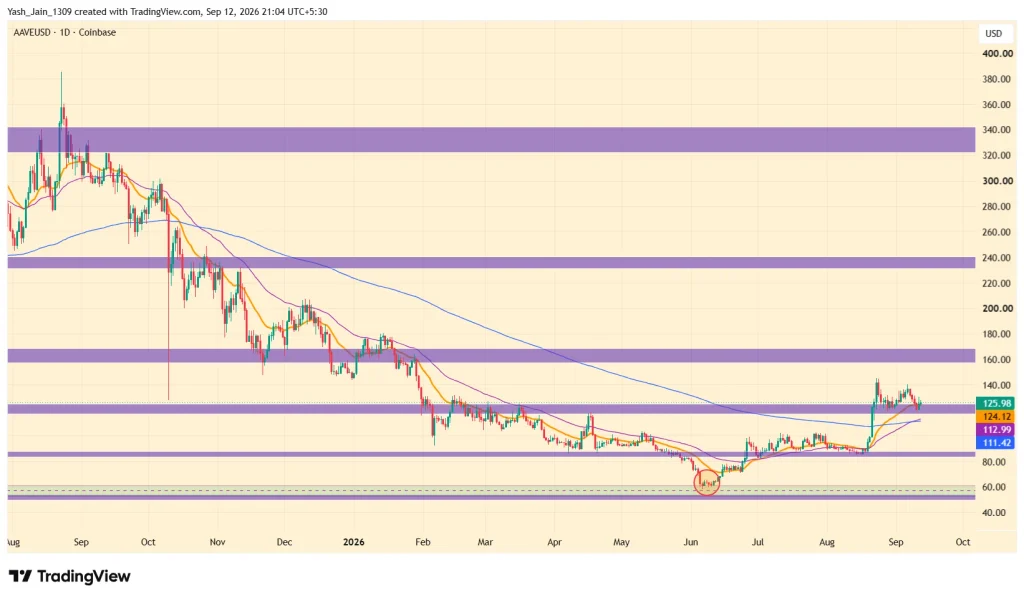
Дневной график AAVE показал «золотое пересечение» между 50-дневной и 200-дневной экспоненциальными скользящими средними. Эта техническая формация является еще одним бычьим сигналом, поскольку протокол фиксирует рост депозитов, кредитования и активности адресов.

Согласно данным рынка, цена AAVE составляет 16,02 доллара, а уровень поддержки — 120 долларов. Отсюда бычий сценарий указывает на 160 долларов как на ближайшее сопротивление.

Если цена AAVE преодолеет этот уровень, то 240 долларов станет следующей основной целью в рамках предложенного сценария.

Пробой $120 может изменить структуру AAVE
Цена AAVE стремится к $160 после того, как депозиты в V4 превысили $900 миллионов image 2

Риски очевидны. Если поддержка на уровне 120 долларов не устоит, AAVE может снизиться к 85 или даже 60 долларам.

В текущей ситуации многое зависит как от роста сети, так и от структуры цены. Депозиты Aave v4 растут, использование увеличивается, количество активных адресов повышается, однако цена AAVE должна удержать указанный уровень поддержки и преодолеть 160 долларов, прежде чем цель в 240 долларов станет актуальной.
News Image 0News Image 1News Image 2News Image 3
0
0

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.

PoolX: вносите активы и получайте новые токены.
APR до 12%. Аирдропы новых токенов.
Внести!

Вам также может понравиться

BUZZ — Мнение брокеров: стратегия роста PepsiCo в США требует дальнейших корректировок

9 октября – Гигант по производству снеков и газированных напитков PepsiCo PEP.O в четверг предупредил, что восстановление роста и маржинальности на своем ключевом рынке Северной Америки займет больше времени, чем планировалось, и заявил о намерении предпринять дальнейшие меры по сокращению затрат, чтобы компенсировать слабый спрос на снеки и напитки. Средний рейтинг этой акции от 25 аналитиков – «удерживать»; медианная целевая цена составляет $145 — данные, собранные LSEG. JPMorgan (рейтинг «нейтральный», целевая цена: $137) отмечает, что международные рынки компании остаются сильными, однако спрос на снеки и напитки в Северной Америке по‑прежнему слабый, и в ближайшее время признаков улучшения мало. Deutsche Bank (рейтинг «удерживать», целевая цена: $132) отмечает, что североамериканское направление напитков PepsiCo (PBNA) отстает от конкурентов, а маржинальность остается слабой; несмотря на запланированные инвестиции в бренды и повышение эффективности, перспектива устойчивого улучшения остается неопределённой. Piper Sandler («повысить», целевая цена: $140) подчеркивает, что компания сталкивается с слабым спросом в США и давлением по затратам, несмотря на то что недавно выпущенные протеиновые и гидратирующие продукты могут поддержать рост, однако перспективы роста пока не подтверждены. RBC Capital Markets («рыночные показатели», целевая цена: $150) отмечает, что североамериканское направление напитков по‑прежнему является главным фактором сдерживания роста, и повторная лицензия может способствовать увеличению долгосрочного роста. (Для удобства пользователей с неанглийским языком Reuters автоматизировал перевод своих материалов на несколько других языков. Поскольку автоматизированный перевод может содержать ошибки или недостаточные контексты, Reuters не гарантирует точность автоматизированного перевода и предоставляет его исключительно для удобства читателей. Reuters не несет ответственности за любой ущерб или убытки, возникшие из-за использования функции автоматизированного перевода.)

路透社•2026/10/09 10:00

BUZZ - «Мнение брокеров»: аналитики скептически относятся к сообщениям о покупке Starbucks компании Chipotle

9 октября — По сообщению Financial Times в четверг, Starbucks SBUX.O рассматривала возможность потенциального приобретения Chipotle CMG.N, что позволило бы генеральному директору Brian Niccol вернуться к руководству мексиканской сетью буррито, которой он ранее управлял. Starbucks отказалась комментировать, заявив, что компания по-прежнему "полностью сосредоточена" на восстановлении собственного бизнеса. Ограниченная стратегическая целесообразность BTIG выразила "крайнюю скептическую позицию", заявив, что с точки зрения цепочки поставок и операций данная сделка "не имеет смысла", приведет к значительному размытию акций Starbucks для акционеров и нарушит управленческие структуры обоих брендов. Аналитик BTIG Peter Saleh отметил: "За годы мы слышали о множестве приобретений многими брендами... но немногие действительно были реализованы, и еще меньше оказались успешными". Аналитик William Blair Sharon Zackfia считает, что, учитывая разные цепочки поставок обеих компаний, у сделки нет очевидного эффекта синергии доходов, а выгоды в сфере закупок весьма ограничены. Она указывает, что чистый долг Starbucks на июнь составлял 9.4 миллиарда долларов, что делает финансирование покупки "сложным расчетом" и может повысить показатель долговой нагрузки объединённой компании примерно до 6 раз, что является высоким уровнем для публичных предприятий ресторанной отрасли. D.A. Davidson отмечает, что, учитывая явные различия брендов и ограниченную синергию, вероятность успешного завершения сделки составляет 20% или ниже. Аналитик EMarketer Suzy Davidkhanian заявила, что знакомство Niccol с Chipotle может снизить риски исполнения сделки, однако инвесторы Starbucks могут расценить данную операцию как дорогостоящее отвлечение, мешающее компании выйти из убытков.

路透社•2026/10/09 09:36

BUZZ — акции Humana выросли из-за повышения рейтинга «Medicare Advantage Plan»

9 октября – акции Humana Inc HUM.N выросли на 14.4% в ходе предварительных торгов, достигнув 443 долларов. Согласно данным правительства США, 95% участников HUM программы "Federal Medicare Advantage Plan" получили рейтинг четыре звезды или выше за 2027 год. Более высокий рейтинг крайне важен для страховых компаний, поскольку приносит государственные бонусы и увеличивает количество участников программы. Аналитики Oppenheimer оценивают, что повышение рейтинга может увеличить доход компании на 3.6 миллиардов долларов. Для сравнения, по данным Oppenheimer, средний рейтинг конкурентов UnitedHealth Group UNH.N и CVS Health CVS.N снизился на 15% по сравнению с предыдущим годом; рейтинги Elevance ELV.N и Centene CNC.N также упали. На момент закрытия предыдущей торговой сессии HUM выросла на 51% с начала года, тогда как UNH, CVS и ELV выросли в диапазоне от 10% до 14.4%, а CNC увеличилась на 57%. (Для удобства тех, для кого английский не является родным языком, Reuters предоставляет автоматизированный перевод этого отчета на несколько других языков. Поскольку автоматизированный перевод может содержать ошибки или недостающий контекст, Reuters не гарантирует точность перевода и предоставляет его исключительно для удобства читателей. Reuters не несет ответственности за ущерб или убытки, связанные с использованием функции автоматизированного перевода.)

路透社•2026/10/09 09:11