
Основные моменты квартального отчета Adobe за третий квартал 2026 финансового года: рекордный доход 6,76 млрд долларов (+13%), приоритетные показатели ARR в сфере искусственного интеллекта выросли на 150% в годовом исчислении, количество активных пользователей в месяц превысило 1 миллиард.
 Bitget2026/09/11 02:44
Ключевые моменты
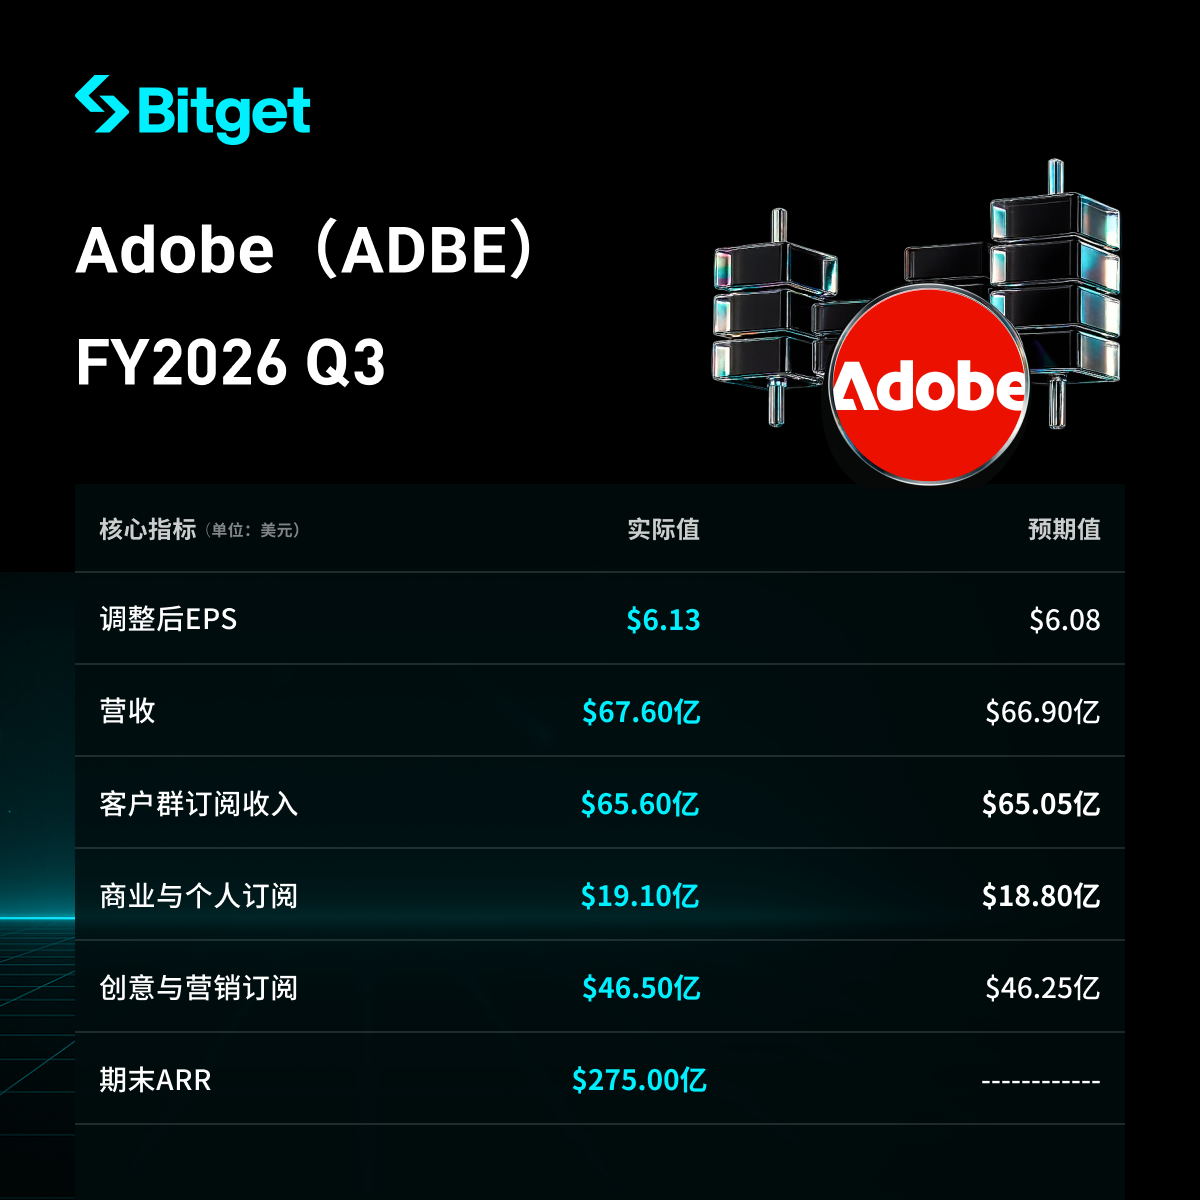
Общая выручка Adobe за третий финансовый квартал 2026 года (по состоянию на 28 августа 2026) составила 6,76 млрд долларов, что является рекордом за квартал и выше на 13% по сравнению с прошлым годом (при постоянном курсе +12%), превысив консенсус-прогноз примерно 6,69 млрд долларов. Разводненная прибыль на акцию по GAAP составила 4,62 доллара (в прошлом году 4,18 доллара), разводненная прибыль на акцию по non-GAAP 6,13 доллара, что также выше прогноза 6,07–6,09 долларов.
Качество регулярных поступлений продолжает расти: доходы по подписке составили 6,582 млрд долларов, что составляет 97,4% от общей выручки; подписки клиентской базы — 6,56 млрд долларов (+14% / постоянный курс +13%). Конечный ARR 27,5 млрд долларов (+11,2%). Операционный денежный поток за третий квартал составил 2,523 млрд долларов (квартальный рекорд). RPO — 22,16 млрд долларов, доля текущего RPO — 67%.
Искусственный интеллект и размер пользовательской базы — главные темы квартала: ARR AI-продуктов превысил 650 млн долларов, более чем +150% г/г; MAU креативных и продуктивных сервисов впервые превысила 1 млрд (+более 20% г/г). Годовой прогноз выручки повышен до 26,576–26,626 млрд долларов, прогноз прибыли на акцию по non-GAAP — 24,45–24,50 доллара. Однако прогноз по выручке на Q4 6,80–6,85 млрд долларов, медиана 6,825 млрд долларов немного ниже консенсуса (6,84–6,85 млрд долларов). На фоне смены CEO и долгосрочных опасений по генеративному искусственному интеллекту цены акций после закрытия торгов упали примерно на 2% (около 243 долларов).
Детальный разбор
1. Общие показатели выручки и прибыли
- Общая выручка 6,76 млрд долларов против прошлого года 5,988 млрд долларов, +13% / постоянный курс +12%. За девять месяцев выручка составила 19,776 млрд долларов против 17,575 млрд долларов (+12,5%).
- Структура: подписка 6,582 млрд долларов (прошлый год 5,791 млрд); продукты 67 млн долларов; услуги и прочее 111 млн долларов. Доля подписки 97,4%.
- Операционная прибыль по GAAP 2,354 млрд долларов (прошлый год 2,173 млрд), маржа около 34,8%; операционная прибыль по non-GAAP 2,97 млрд долларов, маржа около 43,9%. Валовая маржа около 88,7%.
- Чистая прибыль по GAAP 1,827 млрд долларов (+3,1%), EPS по GAAP 4,62 доллара (+10,5%). Чистая прибыль по non-GAAP 2,42 млрд долларов, EPS по non-GAAP 6,13 долларов.
- Операционный денежный поток 2,523 млрд долларов; на конец периода наличность и краткосрочные инвестиции 5,64 млрд долларов; в течение квартала обратный выкуп порядка 9,5 млн акций.
- Расходы: R&D 1,288 млрд долларов (+18,4%); продажи и маркетинг 1,827 млрд долларов; административные расходы 488 млн долларов.
| Общая выручка | 6,76 млрд долларов | 5,99 млрд долларов | +13% |
| Доход по подписке | 6,582 млрд долларов | 5,791 млрд долларов | +13,7% |
| Операционная прибыль по GAAP | 2,354 млрд долларов | 2,173 млрд долларов | +8,3% |
| EPS по GAAP | 4,62 доллара | 4,18 доллара | +10,5% |
| EPS по non-GAAP | 6,13 доллара | — | выше ожиданий |
| Конечный ARR | 27,5 млрд долларов | — | +11,2% |
| RPO | 22,16 млрд долларов | — | +8% (по словам на звонке) |
2. Динамика подписки и клиентской базы
- Общие подписки клиентской базы 6,56 млрд долларов, +14% / постоянный курс +13%.
- Подписки в сегменте бизнеса и частных пользователей 1,91 млрд долларов, +16% / постоянный курс +15%, выше динамики компании в целом.
- Подписки для творческих и маркетинговых специалистов 4,65 млрд долларов, +13% / постоянный курс +12%.
- Годовой целевой прирост ARR поддерживается на уровне 10,2% (на начало 2026 финансового года 25,66 млрд долларов).
- RPO — 22,16 млрд долларов; доля текущего RPO 67%, г/г примерно +9%. RPO немного снизился по сравнению с концом Q2 (около 22,27 млрд долларов).
| Бизнес и частные пользователи | 1,91 млрд долларов | +16% | +15% |
| Творческие и маркетинговые специалисты | 4,65 млрд долларов | +13% | +12% |
| Суммарно клиентские подписки | 6,56 млрд долларов | +14% | +13% |
3. AI-продукты, пользовательская база и другие направления
- ARR AI-продуктов >650 млн долларов, рост более +150% г/г.
- ARR Firefly приложений и пакетов кредитов +40% кв/кв; корпоративный сегмент включает Firefly Services, Foundry и Brand Intelligence.
- Creative Agent масштабирован до Photoshop, Premiere; CX Enterprise Coworker полностью представлен с июня.
- MAU креативных и продуктивных сервисов >1 млрд (+20% и выше); MAU бизнеса и частных пользователей >900 млн (+25%+); MAU Creative Freemium >100 млн (+70%+).
- MAU Acrobat AI Assistant удвоился кв/кв. Платные корпоративные клиенты по брендингу (совместно с Semrush) удвоились кв/кв.
- Доход от продуктов остался примерно на том же уровне; доходы от услуг и прочих направлений снизились, доля нерегулярных доходов продолжает сокращаться.
4. Возврат капитала, обратный выкуп и операционная эффективность
- За квартал проведён обратный выкуп около 9,5 млн акций, полностью исчерпано разрешение, полученное в марте 2024 года; остаток разрешения, выданного в апреле 2026 года — около 24,55 млрд долларов.
- Ожидаемая операционная маржа по non-GAAP в Q4 — около 44%, за год — около 45%.
- Ожидаемая разводнённая база акций в Q4 — около 389 млн, за год — около 400 млн; по итогам Q3 фактически — 395 млн (в прошлом году — примерно 424 млн). Обратный выкуп способствовал тому, что рост EPS (+10,5%) значительно обогнал рост чистой прибыли (+3,1%).
5. Прогноз на следующий квартал и год
- Выручка Q4 ожидается на уровне 6,80–6,85 млрд долларов, медиана — 6,825 млрд долларов, что немного ниже консенсуса — основной триггер падения акций после торгов.
- Q4 подписки: бизнес и частные пользователи 1,93–1,95 млрд долларов; креатив и маркетинг 4,665–4,695 млрд долларов.
- Q4 EPS: GAAP 4,65–4,70 доллара; non-GAAP 6,30–6,35 доллара (в целом соответствует консенсусу).
- Обновленный FY2026: выручка 26,576–26,626 млрд долларов (ранее 26,5–26,6 млрд); EPS по GAAP 18,12–18,17 доллара; EPS по non-GAAP 24,45–24,50 доллара (ранее 24,35–24,45 доллара). Целевой рост ARR сохраняется на 10,2%.
6. Рынок и опасения инвесторов
- Основной конфликт: цифры за Q3 полностью соответствуют или превосходят прогнозы, но рынок оценивает, «ослабит ли генеративный AI ценовую власть профессиональных пакетов».
- Позитив: AI-приоритетный ARR, кредиты Firefly, Creative Agent, корпоративные продукты GenStudio / CX Orchestration — стратегия «количество пользователей + сидовые лицензии».
- Риски: нативные AI-инструменты снижают готовность платить; Microsoft Copilot, Salesforce Agentforce усиливают конкуренцию в сегментах продуктивности и бизнес-процессов.
- Менеджмент: Anil Chakravarthy вступит в должность CEO 1 декабря, Narayen станет исполнительным председателем совета директоров; президент креатива и продуктивности David Wadhwani покинет компанию 27 сентября; CFO остаётся временным (Steve Day). Новый CEO пришёл из сравнительно небольшого направления клиентского опыта, что увеличивает стратегическую неопределённость.
- Разногласия аналитиков: BofA — «ниже рынка»/190 долларов; Morgan Stanley — «уменьшить»/240 долларов; HSBC — «покупать»/308 долларов; консенсус — «держать», средняя целевая цена около 280 долларов.
Если вы новичок в rtoken и только начинаете работать с акциями? Эти образовательные видео помогут разобраться быстро и эффективно!
«Что такое торговля акциями на споте и как она отличается от традиционных американских акций»
Отказ от ответственности
Содержимое данной статьи предназначено только для ознакомления и не является инвестиционной рекомендацией. Финансовые данные следует сверять с официальными документами компаний, поданными в SEC; рыночные ожидания и прогнозы взяты из сторонних источников и могут быть изменены.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В условиях обострения споров вокруг AI хедж-фонды покупают технологические акции рекордно быстро за последние 15 месяцев
Хедж-фонды за последние 11 торговых дней 10 раз фиксировали чистые покупки американских TMT-акций, восстанавливая длинные позиции в технологиях с самой быстрой скоростью за 15 месяцев. Однако шторм регулирующих инициатив в сфере искусственного интеллекта обрушился в «самый неподходящий момент»: призывы технологических гигантов замедлить разработку были отклонены, что, из-за неопределённости регулирования, привело к резкому падению акций таких азиатских технологических компаний, как SoftBank. На фоне эйфории быков и «супернедели центральных банков» технологический сектор сталкивается с серьёзным испытанием.
Отслеживание предварительных заказов Apple: спрос на iPhone 18 Pro за рубежом слабый, Duo получил положительные отзывы, но отстает по аппаратному обеспечению
Согласно исследованию Jeffries, после начала продаж iPhone 18 Pro время ожидания доставки на четырех основных рынках — США, Великобритании, Германии и Японии — сократилось на 5–11 дней по сравнению с прошлым годом, а в США вовсе отсутствует очередь. При неизменной производственной мощности это является явным сигналом ослабления спроса. На рынках Китая и Гонконга, несмотря на противоположную динамику, сохраняются подозрения в спекулятивном запасе продукции. Новинка с гибким экраном Duo получила одобрение за программный опыт, однако при цене в 2000 долларов предлагает корпус весом 254 грамма и двойную камеру, что существенно уступает по аппаратным характеристикам Android-конкурентам. Jeffries сохраняет рекомендацию «хуже рынка», ожидая снижение цены на 21% относительно текущей.
Опрос Odaily о здоровье и благополучии: Elevance Health (ELV.US) лидирует, американские работодатели готовятся к росту медицинских расходов
В ежегодном опросе управляющего института по вопросам благополучия сотрудников UBS, Elevance Health (ELV.US) стала самой высокооцененной американской страховой компанией в сфере здравоохранения.


Цены на крипто
Далее


