
Прогноз по финансовому отчету Adobe за третий квартал: смогут ли 90 миллионов бесплатных пользователей обеспечить рост платных подписок
 2026/09/09 07:59
1. Краткий обзор инвестиционных моментов
Adobe (ADBE.US) опубликует результаты за третий квартал 2026 финансового года 10 сентября 2026 года после закрытия американского рынка. Консенсус-прогноз Уолл-стрит: выручка около 6,69 млрд долларов (примерно +11,7% год к году), скорректированная прибыль на акцию (non-GAAP EPS) около 6,08 доллара (примерно +14,5% год к году); собственный прогноз компании — выручка 6,67–6,72 млрд долларов, non-GAAP EPS 6,05–6,10 доллара.
Котировки акций в течение года находились под давлением, с начала года снижение составило около 18%. Основное разногласие на рынке связано не с текущей прибылью, а с тем, смогут ли бесплатные пользователи и AI-функции конвертироваться в устойчивый ARR. Этот отчет станет проверкой того, работает ли стратегия “сначала масштаб пользователей, потом монетизация”.
2. Четыре ключевых аспекта
Аспект 1: удастся ли перевести 90 млн бесплатных пользователей в платную систему
Adobe переводит фокус роста с “платных профессиональных инструментов” на “масштаб пользователей + использование AI”. Во втором квартале количество бесплатных ежемесячно активных пользователей креативных сервисов выросло с более чем 50 млн до более 90 млн (рост более 70% год к году), трафик на Adobe.com за год вырос более чем на 50%; MAU (monthly active users) Acrobat+Express превысил 850 млн (рост примерно на 20% год к году).
Рынок интересует не столько дальнейший рост MAU, сколько конверсия в платные подписки и интенсивность использования. Если контент будет создаваться и оставаться на платформах вроде ChatGPT, Claude и не возвращаться в Adobe для профессионального редактирования и управления брендом, то прежние конкурентные преимущества Adobe сократятся.
Аспект 2: перешли ли AI-дохоы от вывода функций к измеримым результатам
Во втором квартале AI-first ARR превысил 500 млн долларов (рост более чем в 3 раза год к году), Firefly ARR квартал к кварталу вырос примерно на 50%, итоговая величина — почти 300 млн долларов. Довести AI до пользователя компания уже практически смогла; следующий шаг — доказать, что рост использования приносит дополнительную выручку, а не лишь увеличивает стоимость привлечения клиентов. Пояснения по Firefly, Creative Agent, GenStudio на конференц-колле повлияют на оценку темпов роста платных услуг в 2027 финансовом году.
Аспект 3: качество роста ARR и исполнение годовой цели в 10,2%
Во втором квартале общий ARR составил 27,1 млрд долларов (+12,5% год к году), из них около 480 млн долларов связано с консолидацией Semrush; годовая цель по росту ARR — 10,2%. Рынок опасается, что органический рост размывается из-за бесплатных сервисов и отсроченных изменений цен.
Если в третьем квартале чистое увеличение ARR улучшится, а AI-first и Firefly продолжат расти, прибыль будет устойчивее; если быстро растет число бесплатных пользователей при отсутствии соответствующего роста ARR, модель могут пересмотреть.
Аспект 4: передача полномочий новому CEO и изменение точек входа
Anil Chakravarthy 1 декабря сменит Shantanu Narayen, находившегося на посту CEO 18 лет, что, скорее всего, означает продолжение прежней стратегии. Creative Agent уже внедрен в основные продукты Photoshop и Premiere, а покупка Topaz Labs усилила возможности на стороне клиента. Сотрудничество с Саудовской Аравией охватывает более 27 млн пользователей, общая стоимость более 4 млрд долларов, но в ближайшей перспективе доход ограничен. Важно следить за корпоративными бюджетами, частотой использования и сможет ли ARR снова ускориться.
3. Риски и возможности
Катализаторы роста:
- Чистое увеличение ARR превышает ожидания, цель по итогам года 10,2% подтверждается.
- AI-first и Firefly продолжают быстрый рост, бесплатные пользователи конвертируются лучше.
- Менеджмент дает более четкий план по достижению целей на 2027 финансовый год.
Риски снижения:
- Показатели остаются лишь на среднем уровне прогноза, ARR не улучшается.
- Бесплатные пользователи продолжают расти, а конверсия в платных — слабая.
- AI “оттягивает” профессиональный спрос, а ориентиры на период перехода CEO более консервативны.
4. Рекомендации по торговым стратегиям
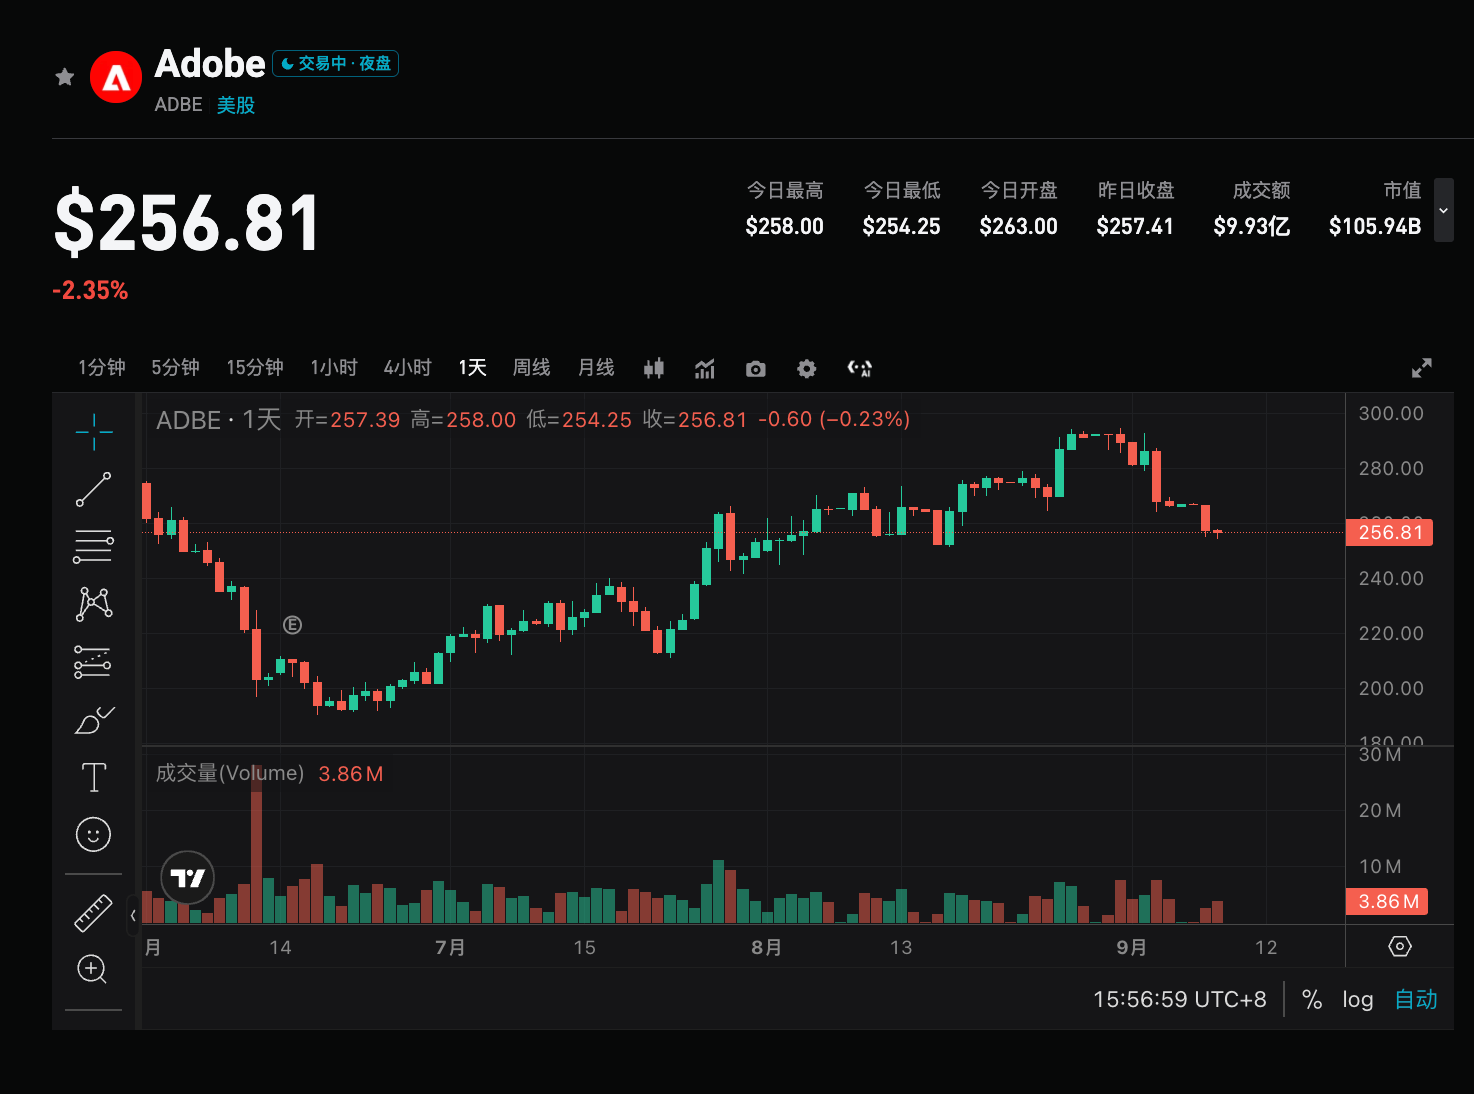
Тактические заметки (ADBE, на закрытие 8 сентября $257,26):
- До отчета: Цена акций откатилась от 294–295, пробив 20-дневную скользящую (273), затем — 200-дневную (267,6), сейчас тестирует 50-дневную (250). Соотношение риска и доходности перед событием — среднее, подразумеваемая волатильность — 8%, IV высоковата. Контролировать размер позиции, держать маленький лот. Не добавлять кредитное плечо ниже 250.
- Бычья стратегия: По итогам дня цена закрепляется выше 268–276, отскок со стабилизацией 250–254. Верхние ориентиры — 285–295, далее — 306 / 330. Стоп-лосс можно выставить на 248, при необходимости — снижать до 240 / 220 и ниже.
- Медвежья / хедж-стратегия: После гэпа возврата выше 250–254 не происходит или рост выше 268–276 не удается. Нижние ориентиры — 244 / 240 / 220, максимально — до 190 (минимум за 52 недели).
Ключевые показатели: Превышение прогноза по общей выручке и non-GAAP EPS, общий ARR / чистое увеличение ARR и выполнение годовой цели 10,2%; AI-first ARR, Firefly ARR и конверсия в платные подписки.
Если и показатели, и прогнозы сильные — учитывать откат после “перегрева” рынка; если просто достигнута цель и качество ARR под вопросом — обращать внимание на постмаркета и снижение IV. Размер позиции и стоп-лосс устанавливать исходя из собственной склонности к риску, избегать направленных сделок во время высокой волатильности.
Только начали знакомиться с акциями rtoken и спотовым рынком? Эти учебные видео помогут вам быстро разобраться!
«Что такое спотовые акции и как они отличаются от традиционных американских акций»
Отказ от ответственности: Вся информация приведена исключительно в ознакомительных целях и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


