
Временное восстановление доверия к Федеральной резервной системе

Утренний FX
Во-первых, обязательство сделать 2% PCE фиксированной целью по инфляции. (Комментарий: развеяны опасения рынка по поводу возможного изменения целевых ориентиров ФРС, что эффективно стабилизировало ожидания.)
Во-вторых, хотя данные по базовому PCE и CPI за последние месяцы оказались лучше ожиданий, это не свидетельствует о существенном улучшении базовой тенденции; текущие финансовые условия не являются достаточно ограничительными. (Комментарий: ФРС оставила за собой возможность повышения ставок в сентябре, но отсутствие ведущих сигналов означает, что решение все еще зависит от данных по занятости и инфляции за август.)
Однако автор полагает, что "ястребиные" заявления Уолша призваны укрепить доверие к ФРС и исправить ошибки в коммуникации после июльского заседания, и не стоит воспринимать это выступление как сигнал к повышению ставки в сентябре.
После заседания FOMC в июле рынок решил, что ФРС начинает обращать внимание на другие инфляционные показатели, что породило опасения выхода инфляции из-под контроля и вызвало резкий рост длинных доходностей госбондов США. Недавно министр финансов Бессент объявил о планах выкупа государственных облигаций, а Уолш сдержал рынки словесно, действуя в тандеме для сдерживания роста доходности длинных бумаг.
Судя по реакции рынка после JH, краткосрочные ставки значительно выросли, а длинные остались относительно стабильными, спред между 30-летними и 2-летними облигациями сократился на 10 б.п., вернувшись к уровню перед июльским FOMC. Кривая доходности сгладилась, индекс доллара вырос, золото резко упало—фактически отыгрывается восстановление доверия к доллару США.
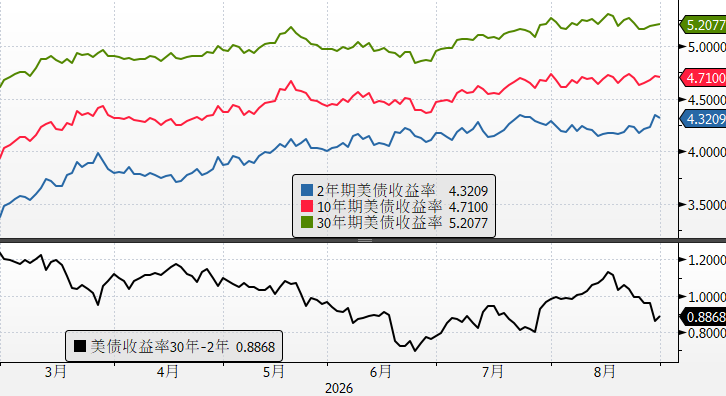
Что касается возможного повышения ставки в сентябре—это по-прежнему зависит от данных: если не выйдут особенно сильные отчеты по занятости и инфляции, ФРС, скорее всего, воздержится от повышения. Причина—долговая ситуация в США уже очень тяжелая, а к промежуточным выборам давление еще возрастет.
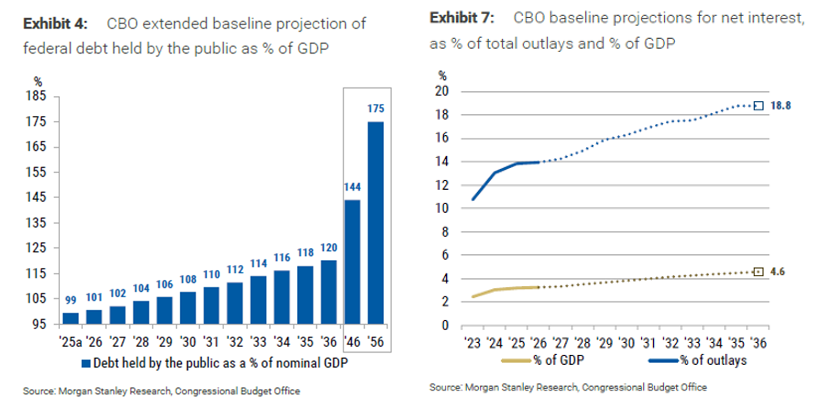
В настоящее время госдолг США достиг 40 трлн долларов, а Бюджетное управление Конгресса (CBO) прогнозирует, что через 10 лет отношение федерального долга к ВВП достигнет 175%. Доля чистых процентных выплат к ВВП вырастет с 3,3% в 2026 до 4,6% к 2036 году—и это в базовом сценарии без роста ставок; повышение ставки только усилит долговую нагрузку.
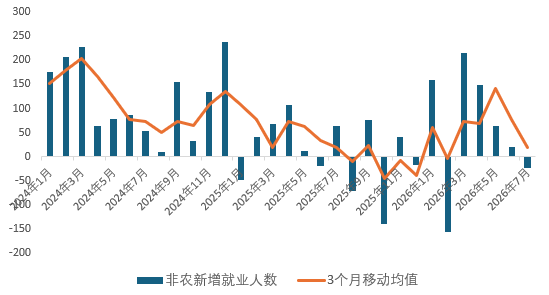
В перспективе ключевым станет пятничный отчет по занятости вне с/х сектора.
Бюро трудовой статистики США на прошлой неделе опубликовало предварительную годовую пересмотренную оценку по несельскохозяйственной занятости: по состоянию на март 2026 года кумулятивное снижение составит 79 тыс.; по сравнению с сокращением на 862 тыс. в 2025 и 598 тыс. в 2024 году, нынешний пересмотр менее существенный.
Общий тренд: замедление рынка труда становится все более явным: в июле прирост рабочих мест вне сельского хозяйства — минус 23 тыс., среднее за последние три месяца — почти нулевая динамика. Ожидания по отчету—плюс 55 тыс. новых рабочих мест, уровень безработицы — 4,2%.
1) С августа все показатели рынка труда демонстрируют позитивную динамику: число первичных обращений за пособиями по безработице остается на минимальных уровнях после пандемии; данные по занятости от ADP стабилизировались; различные опросы указывают на рост занятости в компаниях, а индекс занятости PMI в сфере услуг S&P достиг максимума с января 2025 года.
2) Риски снижения связаны с наймом в штатах и местных органах власти, где сохраняется бюджетное давление и сокращаются федеральные трансферты; в результате, такие сектора как образование могут продолжить слабую динамику июля.
3) Последствия отмены политики временного защищенного статуса (TPS): около 300 тыс. мигрантов потеряли временное разрешение на работу, что вероятно приведет к снижению статистически отраженного числа рабочих мест в августе примерно на 25 тыс.—разовый негативный шок из-за политики.
Если данные совпадут с консенсусом (55‑60 тыс.), это в целом соответствует формулировке Уолша о "стабильности" рынка труда, а вероятность повышения ставки в сентябре, вероятно, сохранится в диапазоне 40–60% — то есть равновероятно.
Если прирост рабочих мест составит менее 30 тыс., рынок отсрочит ожидания повышения ставки, индекс доллара может пробить уровень 99.
Если показатель сильно превысит ожидания (свыше 80 тыс.), вероятность повышения ставки в сентябре может повыситься до 80% и выше, а рынки начнут закладывать сразу два повышения в этом году, и индекс доллара вернется выше 100.
Торговые идеи:
1) До выхода отчета по занятости настроения на рынке будут весьма осторожными; доллар США, вероятно, будет торговаться в диапазоне, а дальнейшее направление определит релиз по занятости.
2) В настоящее время ожидания повышения краткосрочной ставки уже учтены рынком в достаточной степени—прогнозируется максимальный рост ставок на 57 б.п. за год вперед; если ставка действительно будет повышена в сентябре, это приведет к смещению ожиданий, и эффективность покупок краткосрочных ставок по доллару вырастет.
3) Валюты Азии в понедельник показали независимую и очень сильную динамику. USDCNY и USDJPY практически вернулись к уровням до пятничного выступления, а корейская вона (KRW) укрепилась выше рубежа 1370, достигнув максимума с июля прошлого года. Ожидается, что до конца года по юаню сохранится тенденция к укреплению; если доллар даст импульс вверх, это станет хорошей возможностью для продажи экспортной выручки.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


